主なポイント
- エクソンモービルは金曜朝に第3四半期決算を発表。株価は年初来のトータルリターンが52%となり、52週高値から2ドル未満の水準で推移。
- 同社の提出書類によると、精製マージンの拡大で45億ドルの押し上げ効果がある一方、液体燃料価格の下落により上流部門の収益が約13億ドル押し下げられる見込み。
- 株価はすでにアナリストの平均目標株価179ドルを上回って取引されており、精製ブームの真っ只中にジョリエット製油所の操業停止が発生した。
- 自社株買いのペース、ジョリエット製油所の再稼働、ガイアナでの第5生産船が第4四半期に予定通り開始されるかどうかに注目。
精製部門がエクソンモービル (XOM)の四半期を救おうとしている。
この石油大手は金曜日の市場開け前に第3四半期決算を発表する。同社株は木曜日に183ドルで取引を終え、0.7%上昇し、52週高値から2ドル未満の水準にある。年初来のリターン(配当込み)は52%に達する。
この上昇は、中東からの供給が厳しい状況の中で実現した。エクソンは、ホルムズ海峡の閉鎖により、同地域での第3四半期の生産量が1日あたり約75万石油換算バレル減少すると発表している。
つまり、株価は高値圏にある一方で、主要地域の一つが部分的に操業停止している。何か他の要因が働いているに違いない。
すべてを予告した提出書類
エクソンはすでに投資家にほとんどの情報を伝えている。10月16日に提出された市場要因に関する書類では、第2四半期と比較した3つの大きな変動要因が示された:
- 液体燃料価格の下落:上流部門収益に約13億ドルの打撃
- 精製マージンの強化:エネルギー製品部門に約45億ドルの押し上げ
- タイミング効果:約25億ドル(GAAPベースの業績のみに影響)
純額で見ると、精製部門の押し上げが上流部門の押し下げを十分にカバーしている。アナリストは調整後1株当たり利益(EPS)を前四半期の3.52ドル(コンセンサス3.56ドルを下回った)に対し、約3.98ドルから4.12ドルと予想している。
では、この上昇は最近の四半期と比較してどのように見えるだろうか。

この範囲に収まれば、四半期EPSは2022年以来の高水準となる。
ガイアナとパーミアン盆地が貢献
生産量はもう一つのレバーだ。エクソンは第2四半期に1日あたり451.4万石油換算バレルを生産し、中東での混乱を除けば20年以上ぶりの高水準を記録した。パーミアン盆地の生産量は記録的な1日あたり180万バレルを超えた。
ガイアナも間もなく追加される。同地域での第5生産船は1日あたり25万バレルの生産能力を持ち、第4四半期に稼働開始する予定であり、エクソンはすでに9番目の生産船も検討している。
ダレン・ウッズCEOはこの一貫性を長らくアピールしてきた。彼は第4四半期決算説明会で、エクソンを「より高いリターン、より低いコスト、技術主導の企業」と表現した。
その規模は、最も近い欧州の競合他社との比較でも明らかだ…

エクソンは第2四半期に145億ドルの利益を計上した一方、シェル (SHEL)は調整後利益98億ドルを報告した。シェルは今週、2022年以来の最大四半期利益を報告しており、精製部門の追い風は業界全体に及んでいる。
TIKRはエクソンモービルについて25人のアナリストを追跡。「買い」と評価するのは何人か?
エクソンモービルの買い、保有、売りの評価の内訳、ウォールストリートの売上高・収益予想をすべて一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。エクソンモービルのアナリスト評価を見る
ストリートの予想を上回る株価
ここに落とし穴がある。183ドルで取引されるエクソンの株価は、アナリストの平均目標株価179ドルを上回っている。
市場は現在、エクソンのキャッシュフローにいくら支払っているのだろうか?
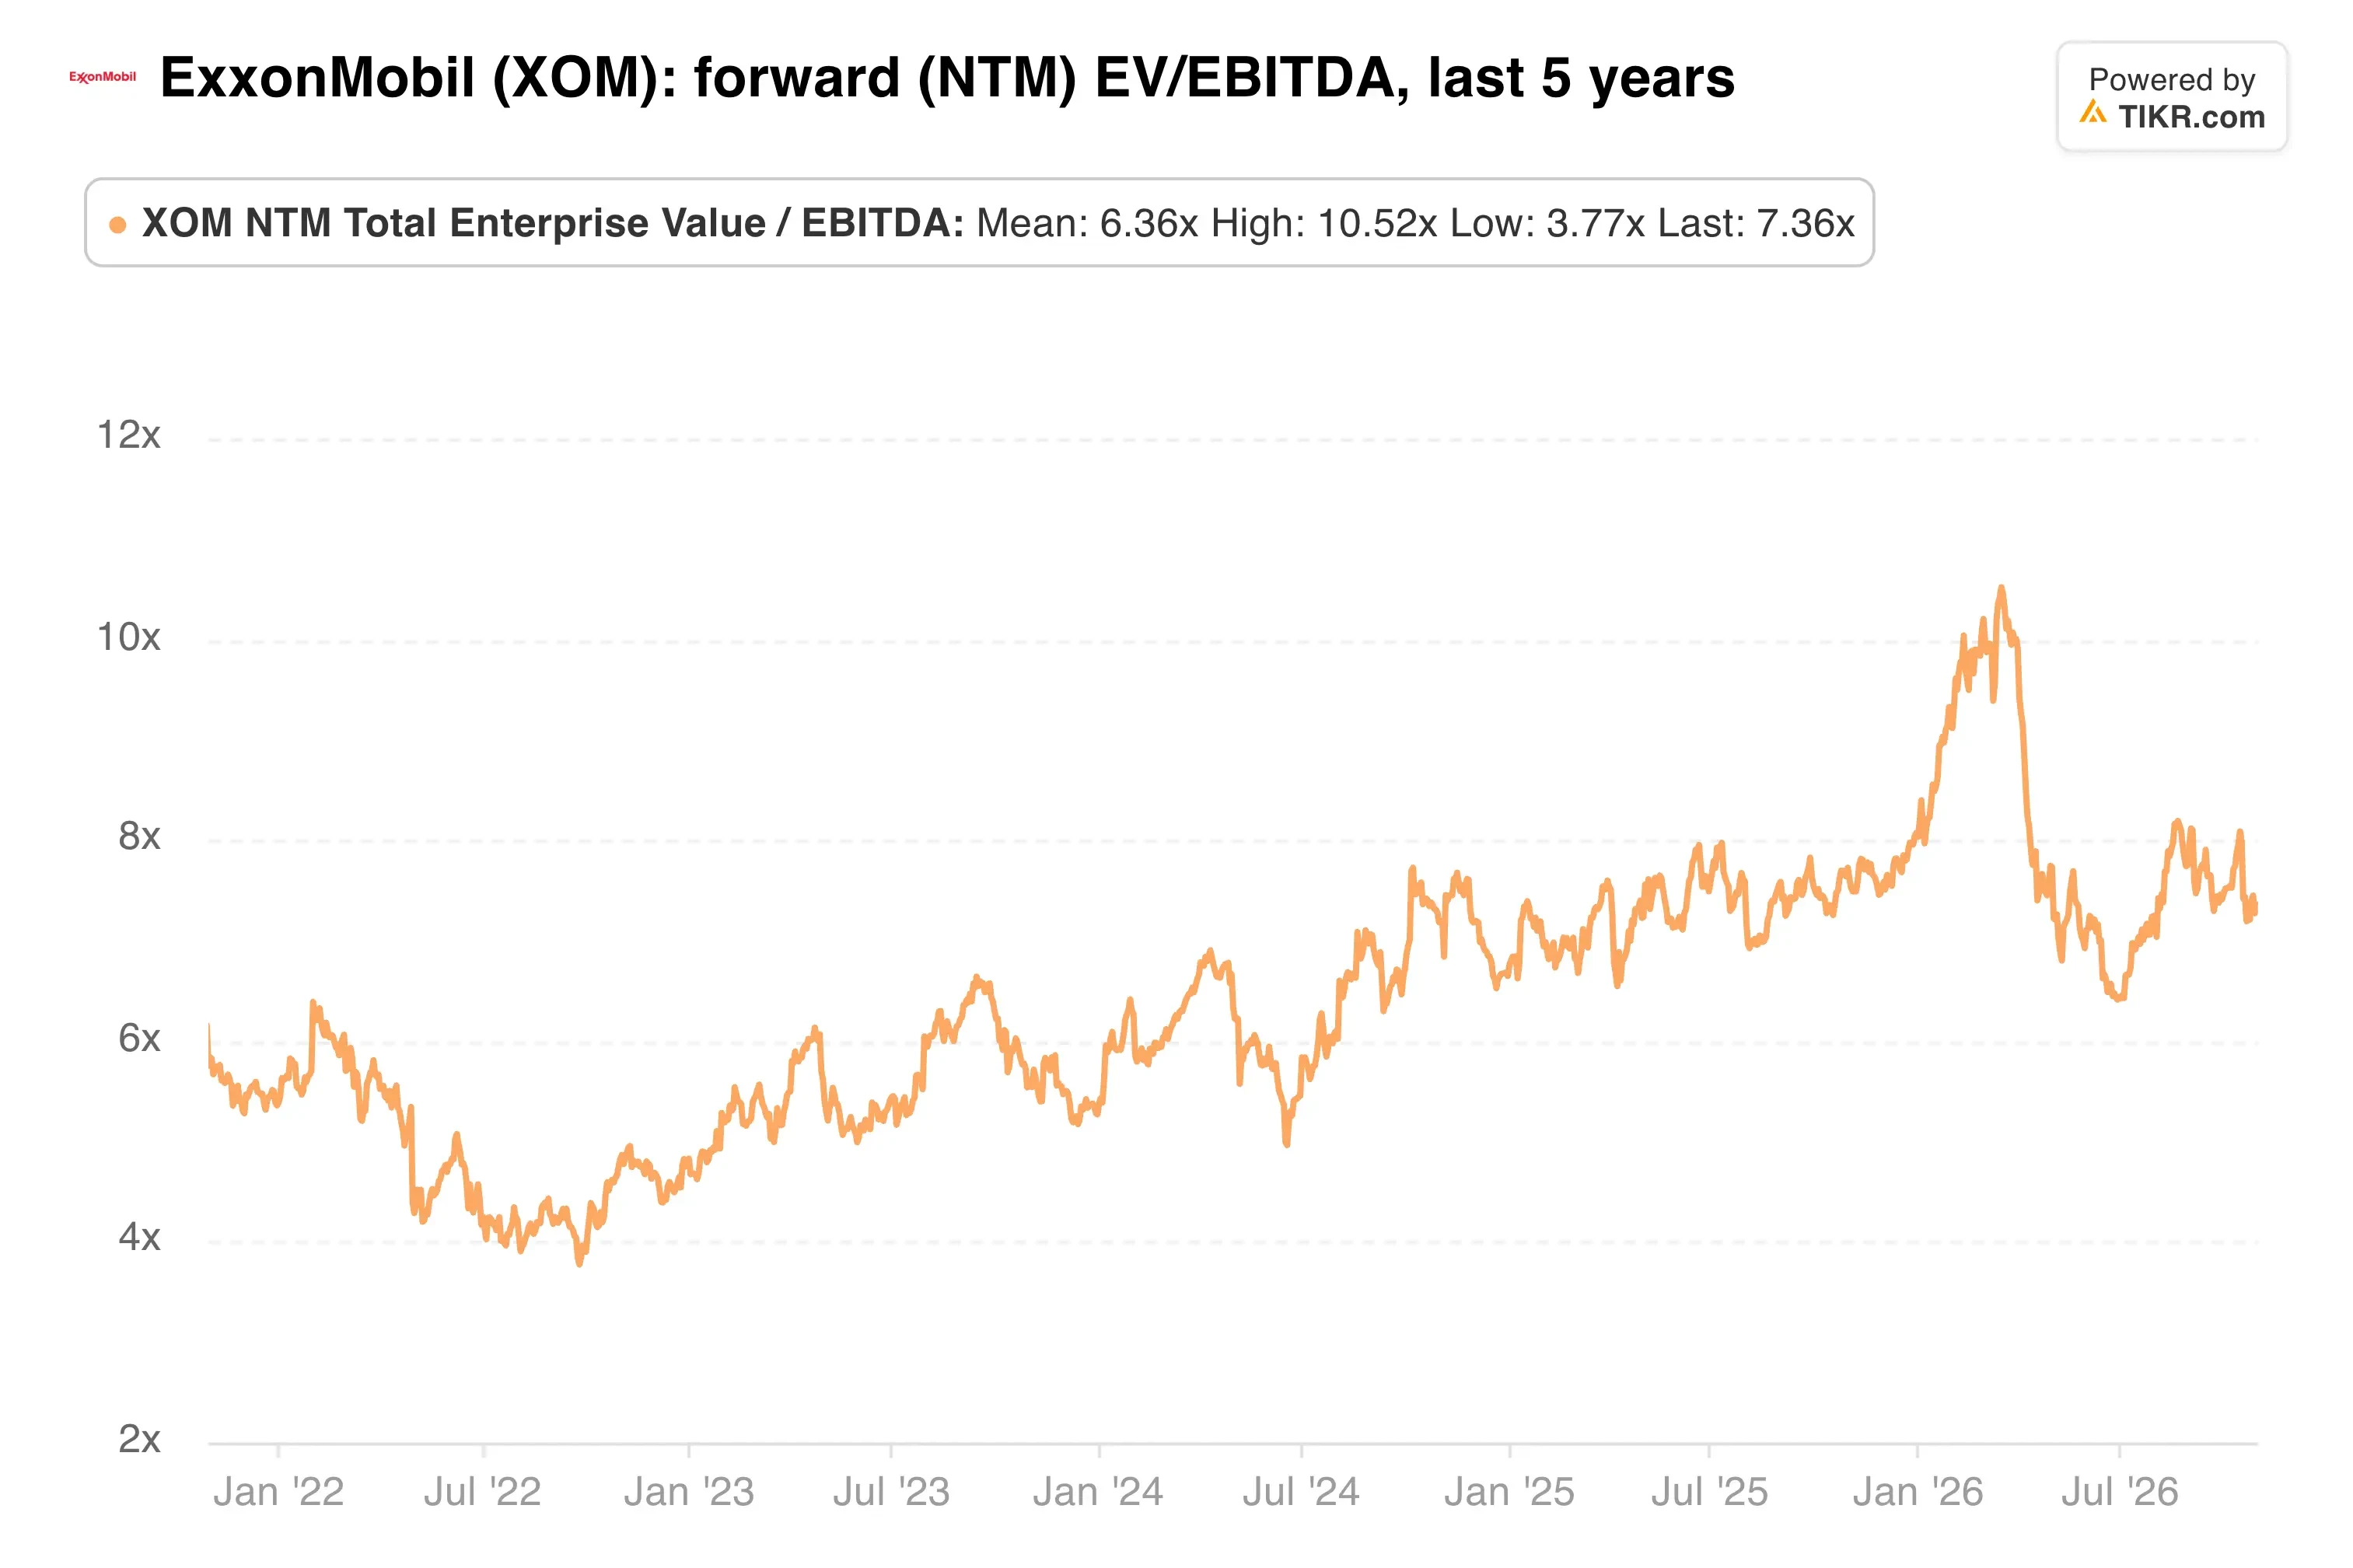
フォワードEBITDA倍率7.4倍、フォワードPER12.5倍では、株価は過大評価されていない。しかし、これらの倍率は原油価格と精製マージンが高い水準で維持されることを前提としており、いずれも急速に転換する可能性がある。
すでに表面化しているリスクもある。エクソンは今月、精製ブームの真っ只中に、1日あたり27万5千バレルの処理能力を持つジョリエット製油所の接触改質装置を停止させた。経営陣はまた、イラン情勢を受けてアブダビでのADIPEC会議への出席をキャンセルした。
そしてキャッシュの問題もある。エクソンは第2四半期に94億ドルを株主還元し、そのうち51億ドルが自社株買いだった。投資家はこのペースが維持されることを望んでいる。
私見:エクソンは経営が優れているように見え、ガイアナとパーミアン盆地による生産量の増加は、他の大手企業が匹敵できるものではない。それでも、精製マージンのピーク近くでストリートの目標株価を上回る水準での買いは、遅すぎると感じる。追加購入には下落を待ちたい。
次のチェックポイントは本日午前8時30分(CT)の決算説明会だ。ジョリエット製油所の再稼働、ガイアナでの生産開始時期、自社株買いペースの変更についての言及に耳を傾けよう。
では、エクソンモービルの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、エクソンモービルがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!