主なポイント
- イーライリリーは、株価が52週高値を更新する10%の上昇を1週間で記録した後、10月29日(木)の市場開け前に第3四半期決算を発表する予定です。
- 株価は、リリーが営業利益率を犠牲にすることなく、より多くの患者に届けるために価格を引き下げ続けられるかどうかにかかっています。
- リリーの営業利益率は、2023年の30.3%から2025年には45.6%に上昇し、アナリストは2025年から2027年にかけて調整後EPSがほぼ倍増すると予想しています。
- 株価は、5年平均の40倍を下回る33倍の予想PERで取引されています。木曜日に発表される米国での価格設定、営業利益、通期業績見通しが利益率を維持していることを示せば、現在の水準は支持されるでしょう。
イーライリリー (LLY) は1週間で10%上昇し52週高値を更新、10月29日(木)の市場開け前に第3四半期決算を発表します。
患者数の増加は周知の事実です。高値圏にある株価にとって、今回の決算はリリーが価格を引き下げ続けながらも営業利益率を維持できることを示す必要があります。
リリーは患者数と価格をトレードオフ
リリーのMounjaroとZepboundに対する戦略は、価格を引き下げ、販売数量の増加で埋め合わせるというものです。2025年には実現価格が6%下落した一方で数量は50%増加しました。2026年第2四半期には価格が13%下落し、数量は60%増加しました。
この計算式が、患者数が増加しているにもかかわらず売上高が減少する可能性がある理由です。しかし、利益率は逆の動きを見せています。TIKRの基準(買収研究費および特別費用控除前)では、リリーの営業利益率は2021年から2023年まで約30%で推移していましたが、2024年に37.8%、2025年に45.6%へと跳ね上がりました。

この傾向は2026年第2四半期も続きました。売上高は前年同期比74億ドル増加し、営業利益は54億ドル増加しました。つまり、新たに生み出された1ドルのうち約73セントが営業利益に貢献したことになります。粗利益率は84.3%から85.8%に上昇し、リリーは生産コストの低下と製品ミックスの改善をその理由としています。
TIKRはイーライリリーについて31人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
イーライリリーの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄の調査にTIKRを利用しています。イーライリリーのアナリスト評価を見る
予想は利益率の拡大継続を前提としている
アナリストは、今年の調整後EPSを34.46ドル、2027年を47.39ドルと予想しており、2025年の24.21ドルから増加しています。
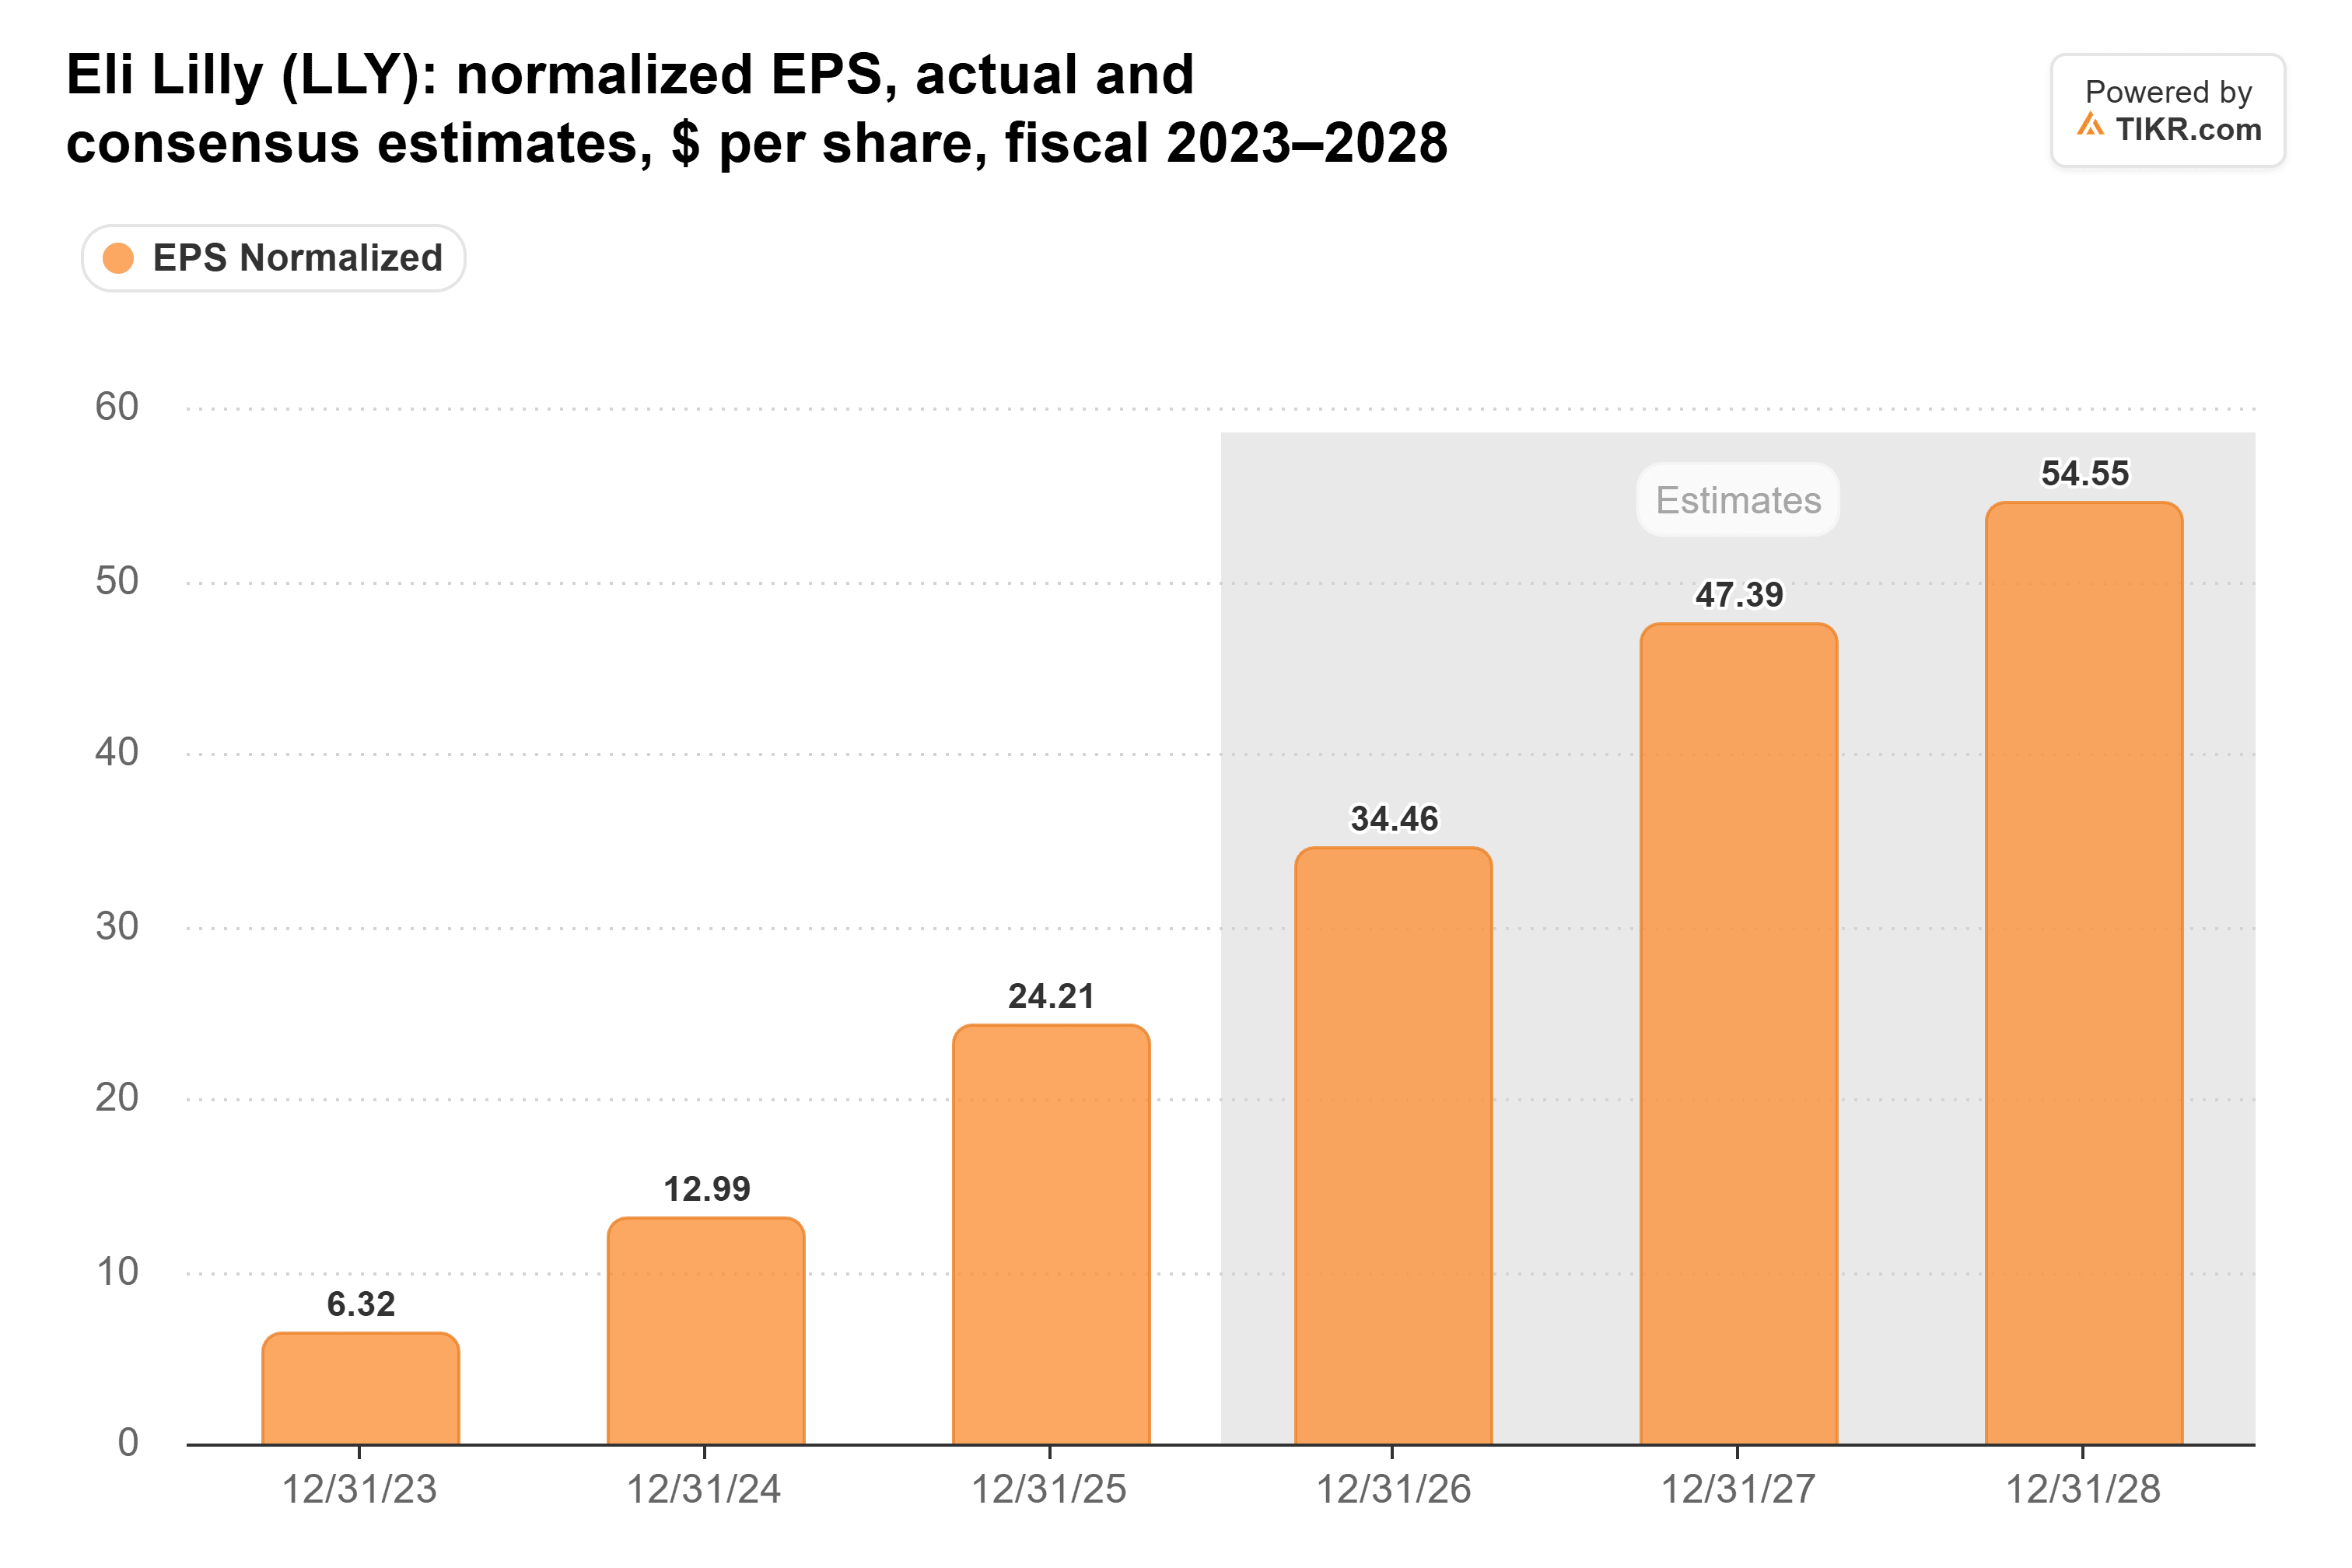
これは2年でほぼ倍増です。売上高はこのペースで伸び続けるとは予想されていません(コンセンサスでは2025年から2028年にかけて年率約21%の増加を見込んでいます)。そのため、予想は利益率に大きく依存しています:予想では、リリーの調整後純利益率を2025年の33.4%から2028年の42.3%へと引き上げています。
そして、株価収益率(PER)はこれらの予想に依存しています。10月27日現在、予想PER33倍で取引されているリリー株は、5年平均の40倍を下回り、2023年10月のピークである67倍からは大きく離れ、2025年8月の安値である23倍を上回っています…
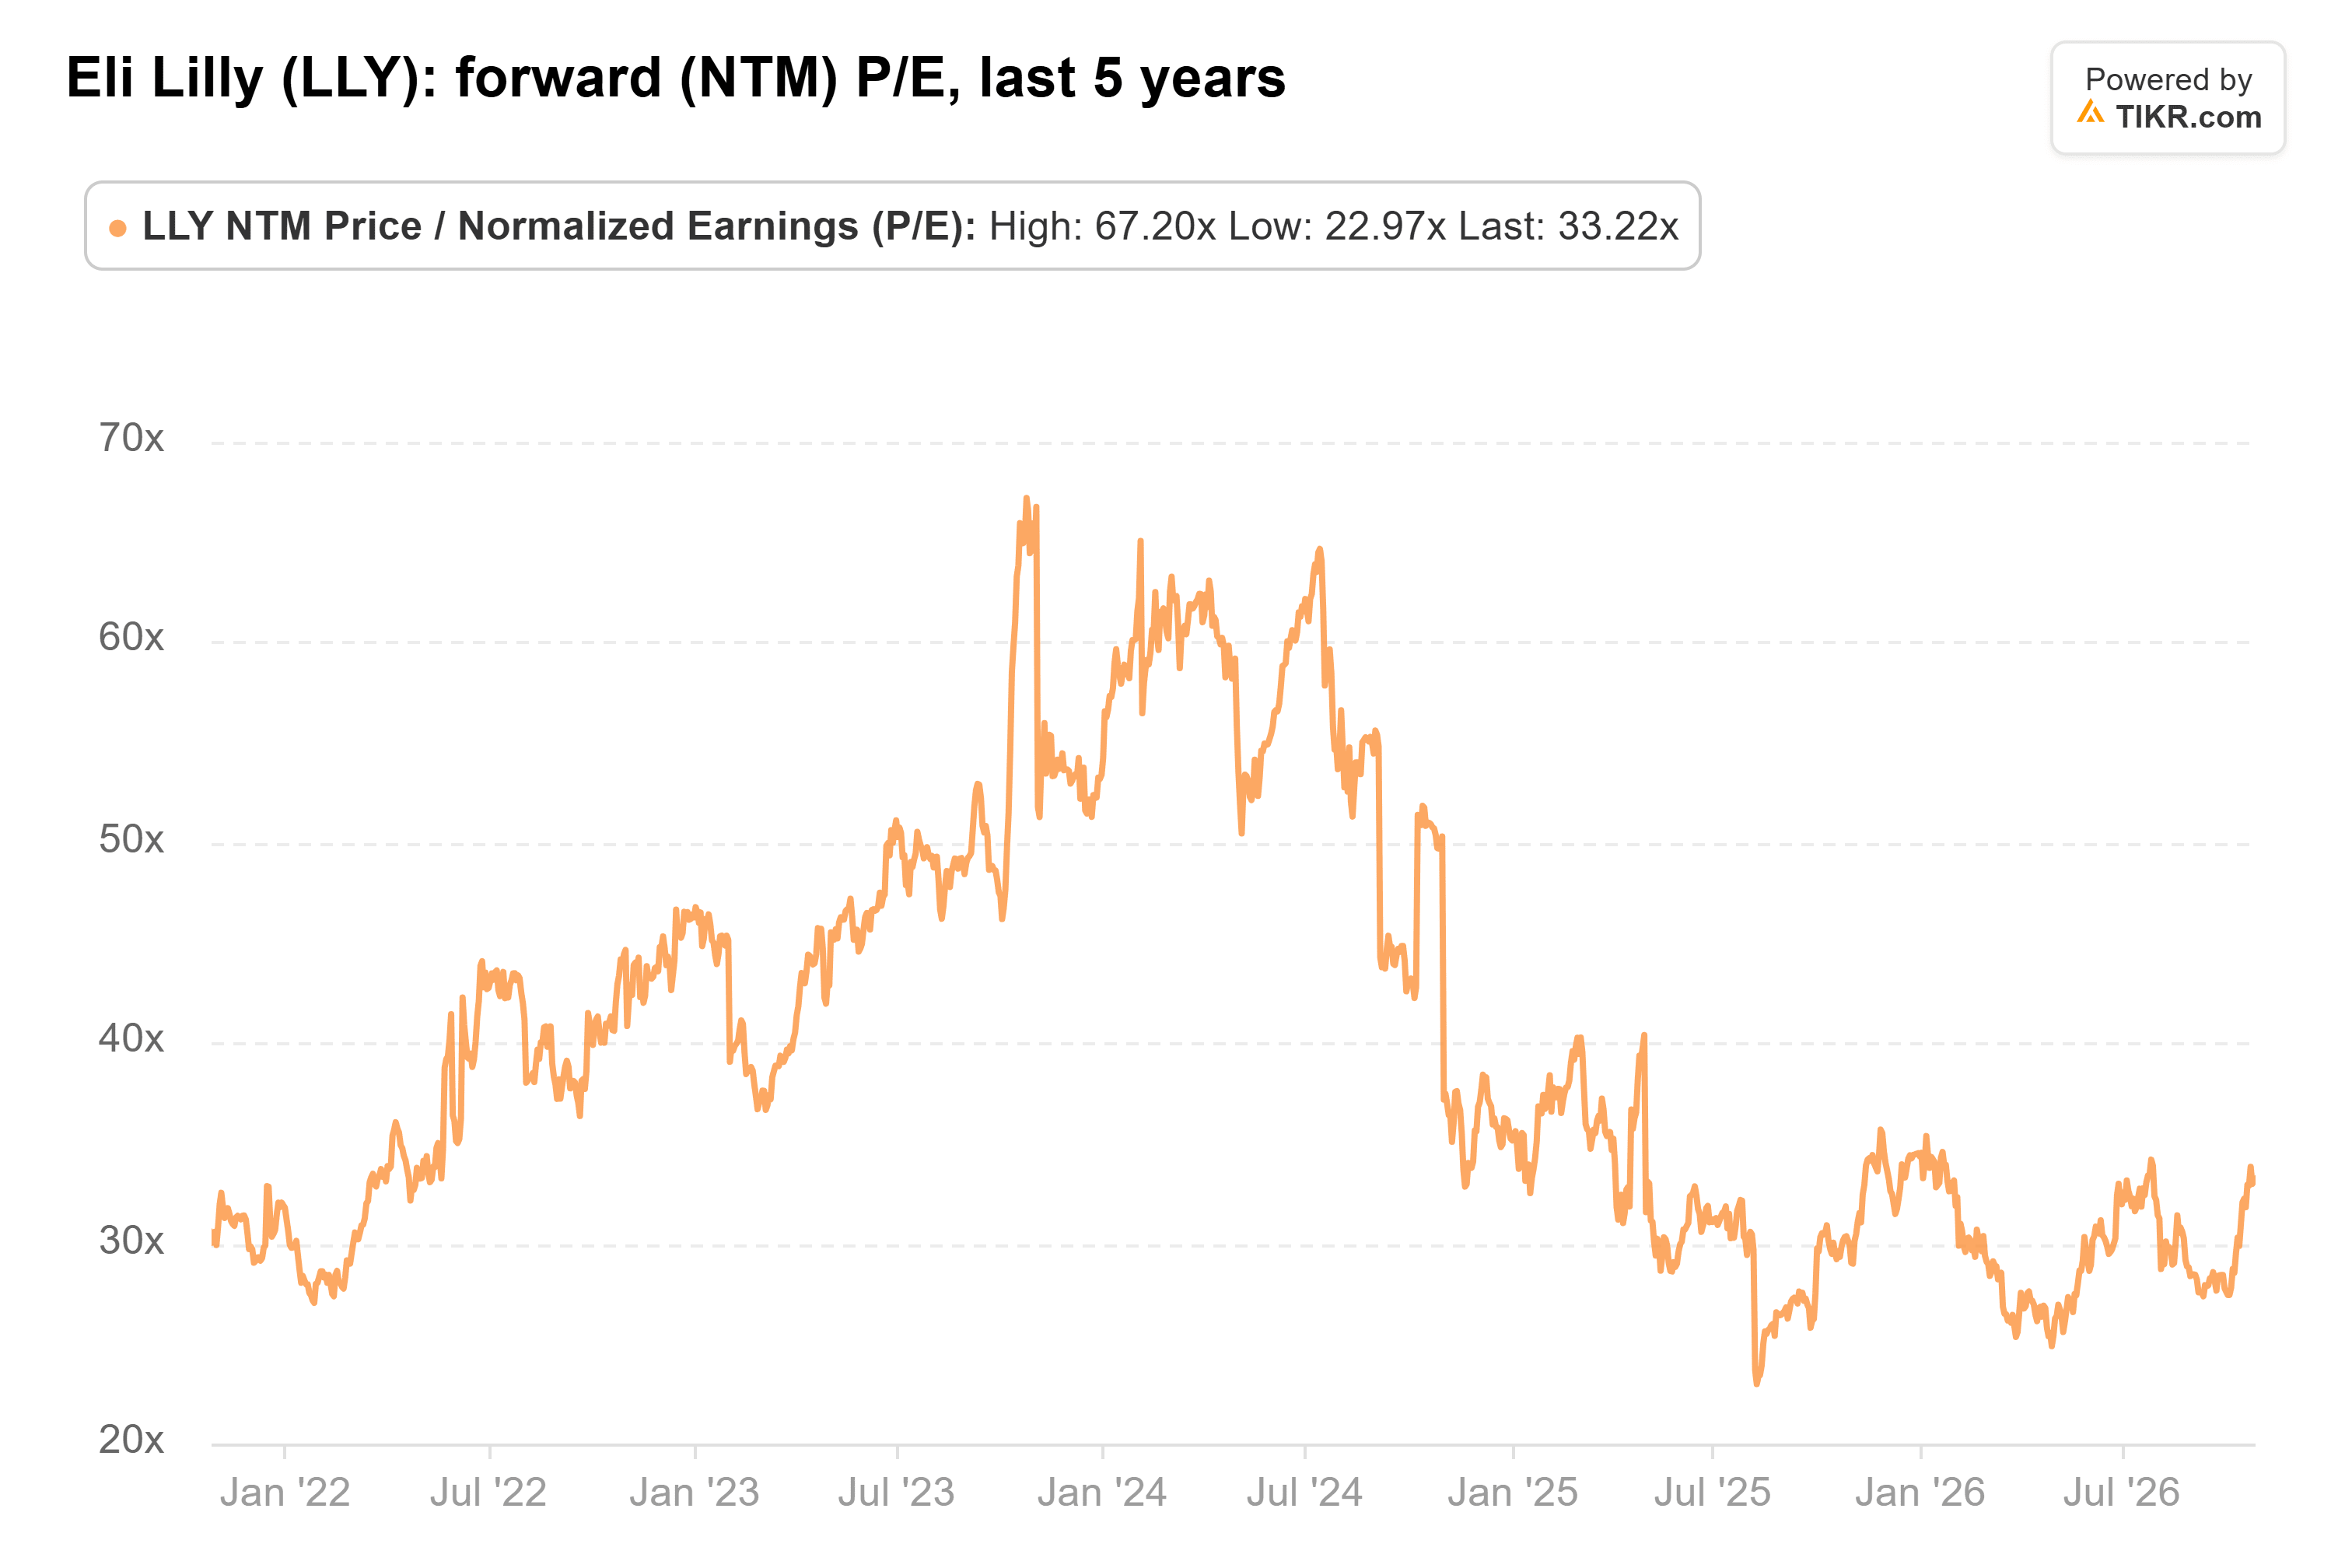
この33倍という水準は、それが前提とする利益が実現する場合にのみ妥当に見えます。もし利益率が低下し、これらの予想が下方修正されれば、同じ株価でも株価はより割高になります。
木曜日に示すべきこと
まず、リベート見積もり調整を除いた米国価格から見ていきましょう。第2四半期には報告値の3%に対して約9%下落しましたが、リリーのCFOはその決算説明会で、これらの調整は下半期には続かないと見込んでいると述べました。したがって、今回の報告値は実態に近い数字になるはずです。
Dave Ricks CEOは第1四半期の決算説明会でトレードオフを説明しました:「ほぼ毎回価格を引き下げるたびに、かなり大きな拡大が見られます」と述べ、さらに「それには下限があります」と付け加えました。
次に業績見通しです。アナリストはすでに2026年の売上高を887億ドルと予想しており、リリーが示した850億ドルから870億ドルの範囲の上限を上回っています。もしリリーがこの範囲を維持するだけなら、市場の予想は会社の見通しを上回ったままとなり、業績見通しは四半期実績そのものよりも株価を動かす可能性があります。
買収関連費用も重要です。リリーは調整後EPSに買収研究費を含めており、第2四半期には1株あたり3.03ドルのコストがかかりました。これらの費用(前年同期の1億5400万ドルに対し28億ドル)に7億300万ドルの特別費用が加わり、GAAP営業利益率は44.1%から39.1%に押し下げられました。
高値は利益率が維持されれば支持される
私の見解:33倍(5年平均を下回る)で取引されているリリー株は、利益率が拡大し続ける限り適正に評価されていると言えます。そのためには、木曜日に米国での価格設定が第2四半期のペースに近いこと、営業利益が売上高よりも速く成長し続けていること、売上高の見通し範囲が870億ドル以上に引き上げられることを示す必要があります。もしリリーがこのハードルをクリアすれば、株価は新たな高値を獲得した価値があると思います。
もちろん、1四半期ですべてが決まるわけではありません。CVSは第4四半期にZepboundのカバレッジを回復させる予定であり、CFOはそれが実現した際にはZepboundの処方箋あたり価格が下落すると予想されると述べています(これはすでに業績見通しに織り込まれているとのことです)。12月7日の投資家向け説明会で示されるリリーの長期的な利益率目標がより大きな試練となるでしょう。
では、イーライリリー株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、イーライリリーがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!