主なポイント
- アマゾンは10月29日(木)の市場終了後に第3四半期決算を発表する予定で、その予想PERは過去5年間でほぼ最低水準に近づいている。
- アマゾンの利益は急速に成長しているが、株価はそれに追いついておらず、AWSの成長が続く限り、この低い倍率は誤った評価のように見える。
- 正規化EPSは2023年の2.90ドルから2025年には7.17ドルに上昇し、アナリストは2028年に13.37ドルを予想している一方で、予想PERは28倍に低下し、過去5年間の平均49倍を下回っている。
- 今四半期は、AWSの成長率が第2四半期の37%に近い水準を維持し、マージンが持ちこたえることを示す必要があり、それがAI関連支出が実を結んでいる証拠となる。
アマゾン (AMZN) は10月29日(木)の市場終了後に第3四半期決算を発表する予定で、その発表を前に奇妙な状況にある:
利益は上昇し続けているが、投資家はそれに対して支払う金額を減らし続けている。
リソルツ・ウェルス・マネジメントのCEO、ジョシュ・ブラウンは火曜日の「The Compound and Friends」のエピソードで、「この会社の1株当たり利益(EPS)は完全に爆発している。そして株価はその結果として何も与えていない」と要約した。
ブラウンの指摘する利益は正しい
TIKRの数字がそれを裏付けている。アマゾンの正規化EPSは2023年の2.90ドルから2025年には7.17ドルに上昇し、アナリストはその上昇が続くと予想している。
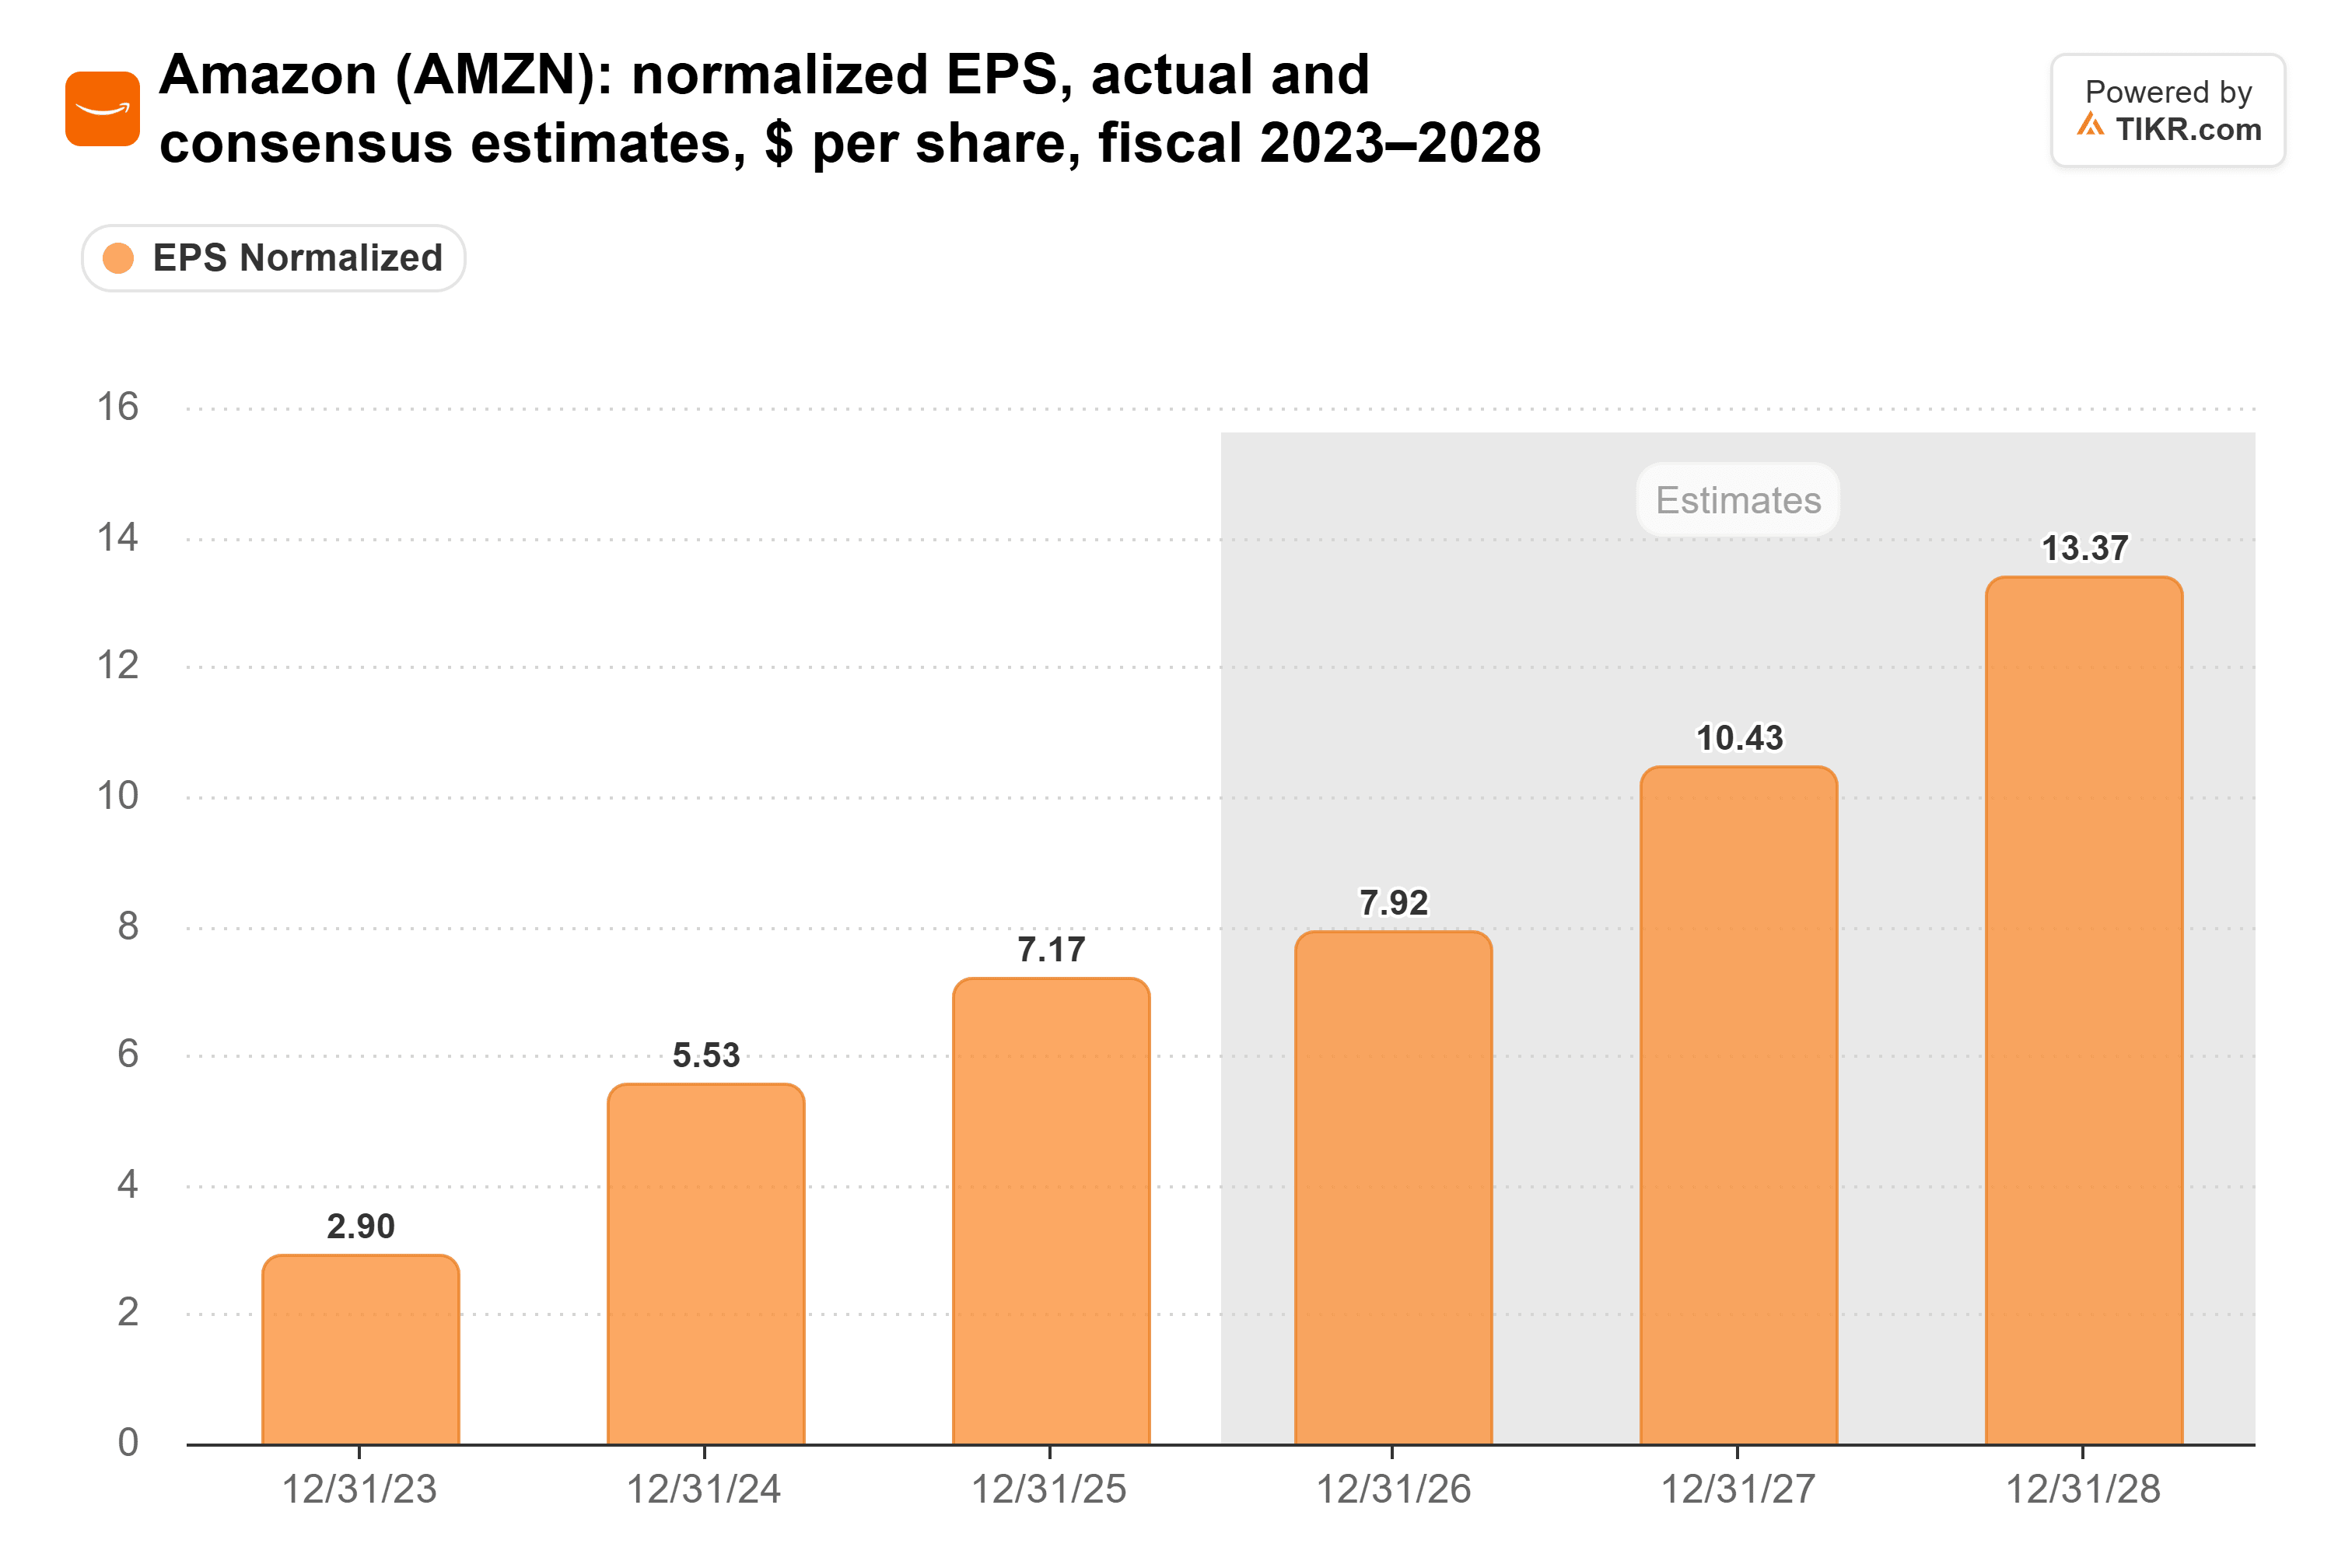
アナリストのコンセンサスは、2027年に10.43ドル、2028年に13.37ドルで、これはアマゾンが昨年稼いだ利益のほぼ2倍に近い。(これは正規化EPSであり、今年の報告利益を膨らませているアマゾンのAnthropic保有株の評価益は除外されている。)
倍率は逆方向に動いた
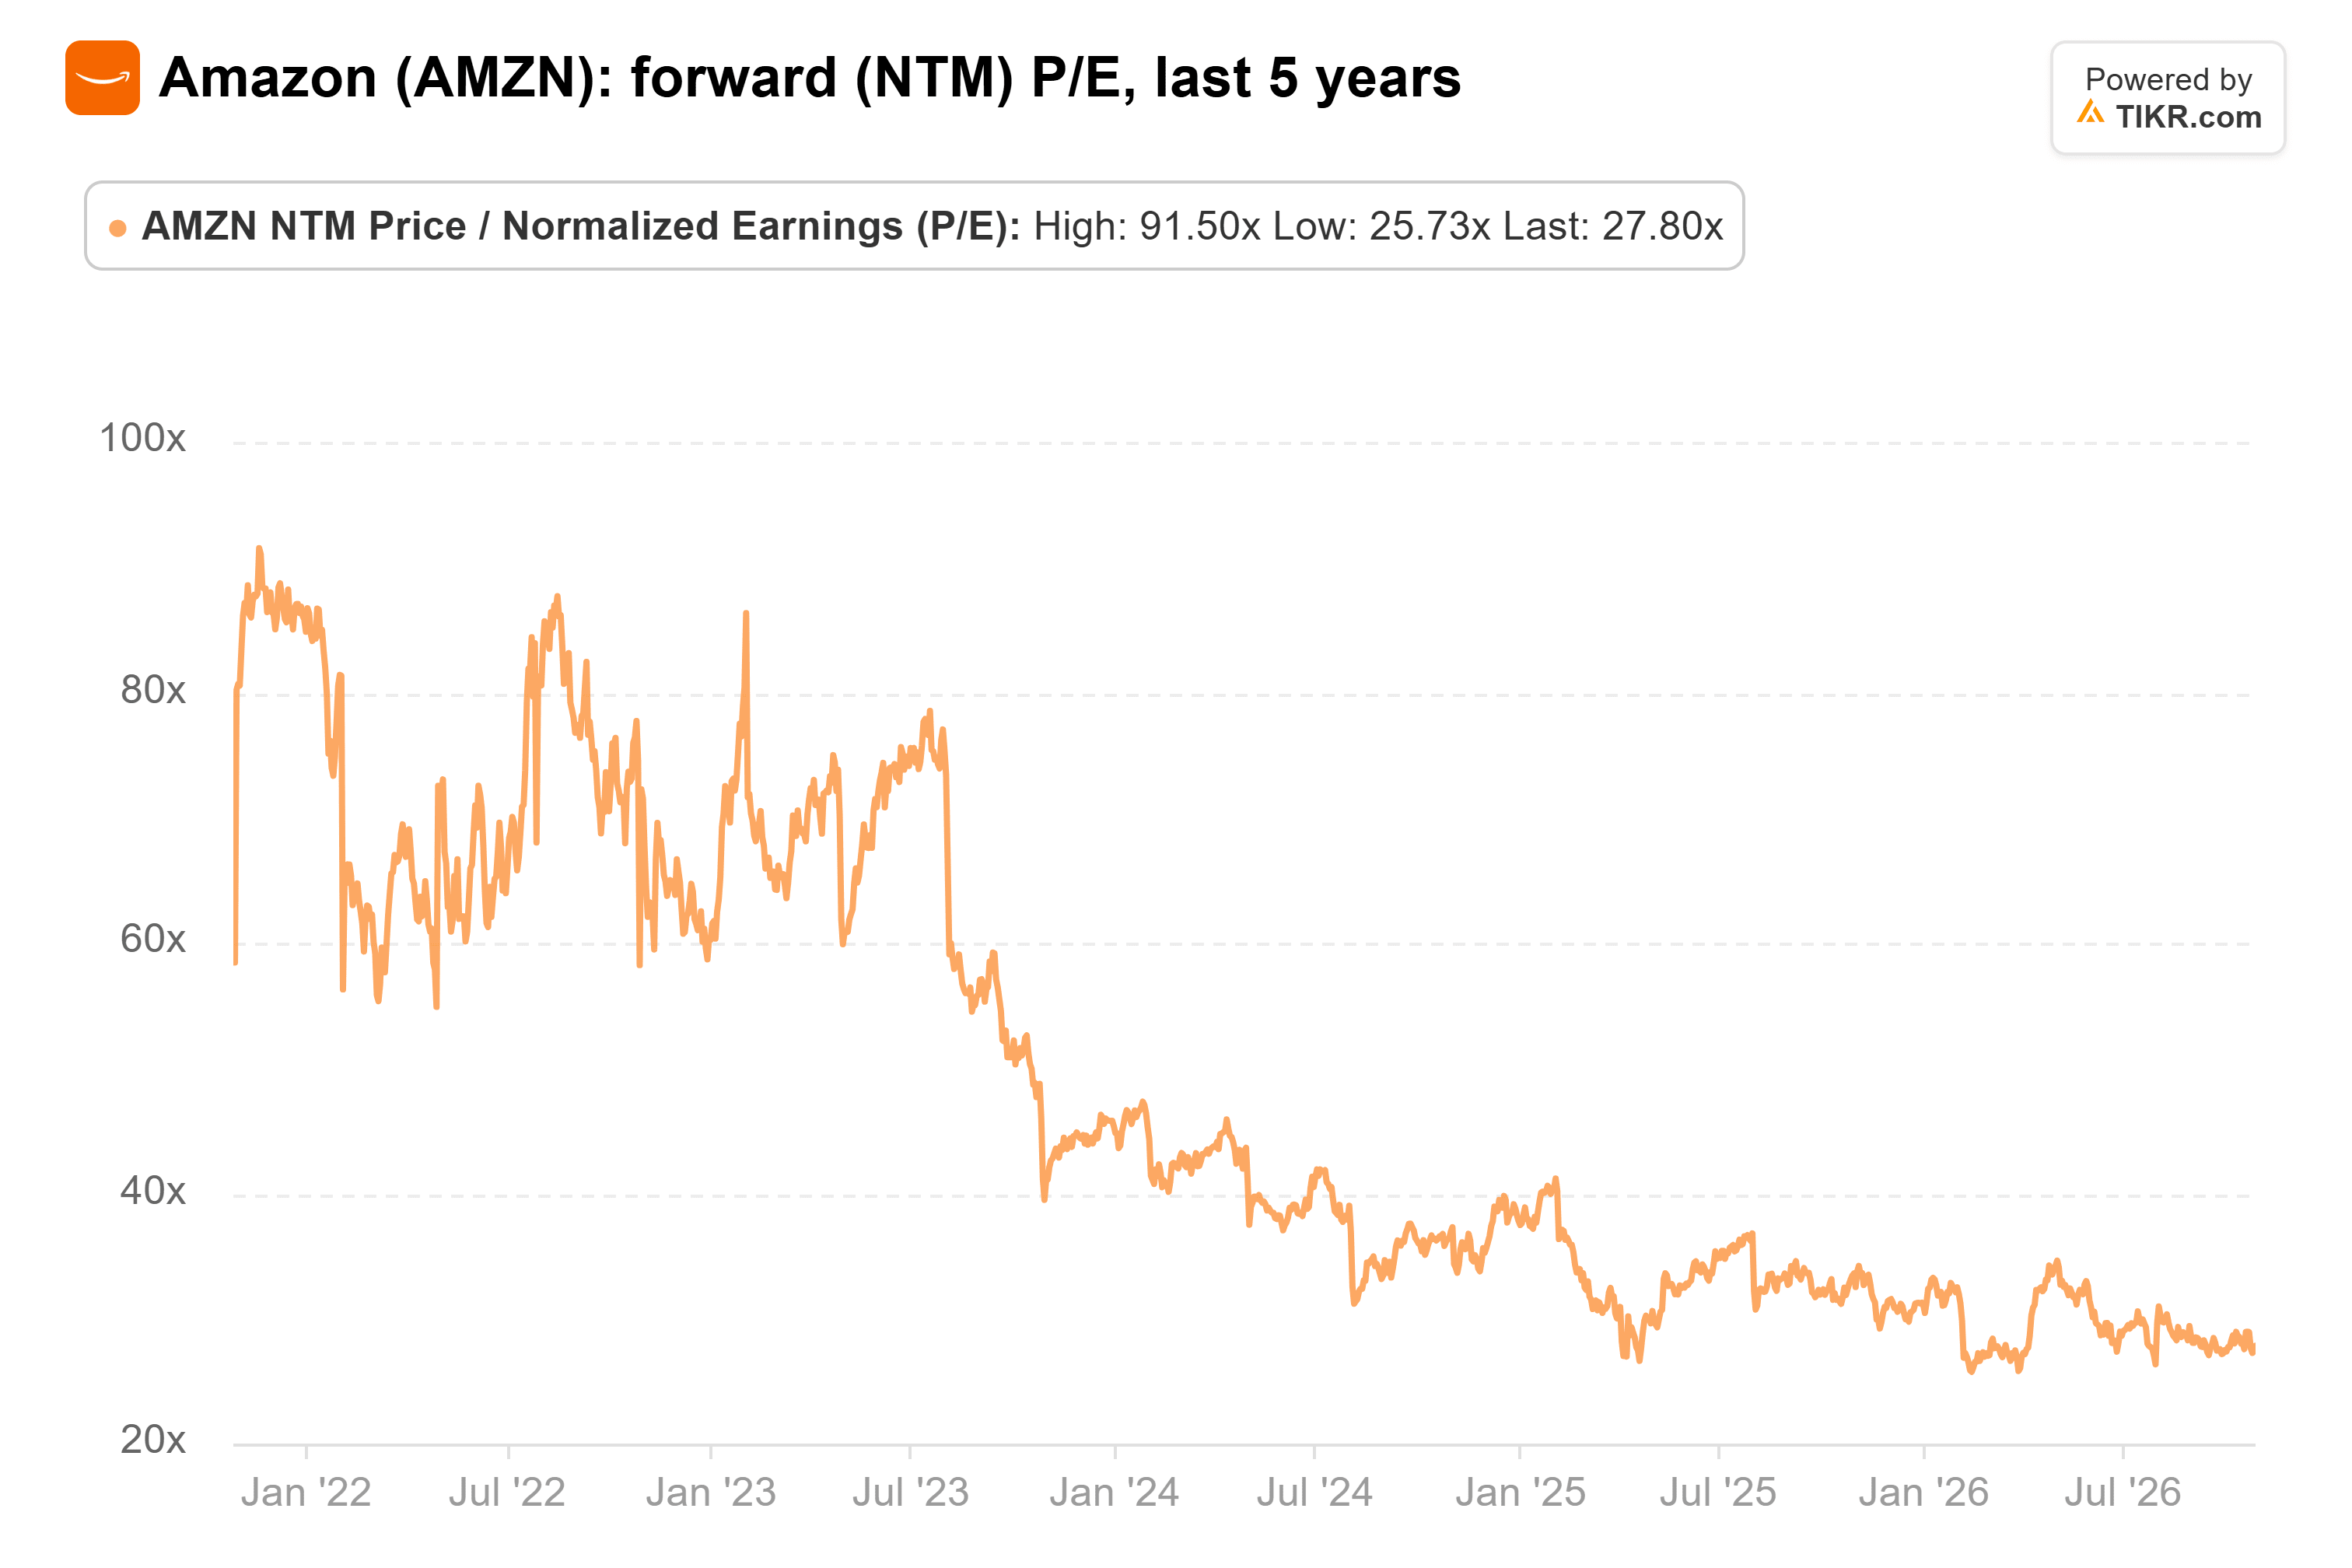
同じ期間に、アマゾンの予想PERは28倍に低下した。これは2月の過去5年間の最低値26倍をわずかに上回るだけで、過去5年間の平均49倍をはるかに下回っている。
これは、NYU教授のスコット・ギャロウェイが懸念するような種類の評価額には程遠い。月曜日の「Prof G Markets」のエピソードで、彼は「私はこれらのハイパースケーラーが50倍、60倍、70倍の利益倍率という途方もない評価額で取引されているのを見たい」と述べた。
アマゾンはその範囲の下限のほぼ半分で取引されている。
TIKRはアマゾンについて60人のアナリストを追跡している。「買い」と言っているのは何人か?
アマゾンの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高および利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを使用して、このような銘柄を調査している。アマゾンのアナリスト評価を見る
市場はその代償を懸念している
この割引は、AI構築のコストに起因する。チャールズ・シュワブのリズ・アン・ソンダーズは月曜日にXで指摘した、米国上場ハイパースケーラーのS&P指数は5月初旬以降、約4分の1下落している。その理由:投資家は、そのすべての支出がどのように支払われるかを懸念しているからだ。
アマゾンは今年、約2200億ドルの設備投資を見込んでおり、2025年の1283億ドルから増加している。フリーキャッシュフローは6月30日までの12か月間で76億ドルの流出であり、長期債務は2026年前半に1289億ドルに倍増した。AWSの営業利益も、2024年の26%から2025年には期末資産の18%に低下した。(経営陣は、需要に先立って建設されたデータセンターが埋まるにつれてこの収益性は回復すると述べている。)
したがって、EPSの数字だけでは、木曜日に株価を動かすことはおそらくないだろう。Xの一部の投資家は、メタが行ったように、アマゾンが決算発表日に資金調達する可能性があるとすでに推測している。ナイルズ・インベストメント・マネジメントのダニエル・ナイルズも同意した。
アマゾンが木曜日に示す必要があること
決算報告は、支出が実を結んでいることを示さなければならない。
- AWSの成長率が第2四半期の37%に近いか、またはそれに近い水準(1年前の17%から上昇)。
- 減価償却費が増加する中で、AWSの営業マージンが第2四半期の39.4%近くを維持すること。(この39.4%には約5億5100万ドルのエネルギー契約関連の利益が含まれている。)
- 営業利益が予想範囲の225億ドルから265億ドルの範囲内またはそれを上回ること。下限値はすでに、FTC(連邦取引委員会)関連費用および退職金費用を控除前の1年前の実績217億ドルを上回っている。
- 約2200億ドルの設備投資計画の急増がないこと。
私の見解:予想利益28倍で、アマゾンはこの構築が報われないかのように評価されている。もし木曜日にAWSがそのペースを維持すれば、この評価額の低下は誤った評価のように見え、利益成長だけで株価が上昇する余地が生まれる。
もちろん、もしAWSの成長率が30%近くまで低下し、そのマージンが下落すれば、この低い倍率は当然のものとなる。そして、より大きな試練は、2027年2月初旬の設備投資見通しとともに訪れる。
では、アマゾンの株価の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、自らの事業見通しを反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!