主なポイント
- DraftKingsは11月5日の市場終了後に第3四半期決算を発表予定。株価は10月下旬以降反発しているものの、1月の高値からは依然として3分の1以上下落しており、これはPredictionsへの支出が利益を圧迫しているため。
- DraftKingsが2026年の調整後EBITDA予想の下限を達成するには、下半期で4億1800万ドルが必要であり、これは2025年下半期の実績のほぼ2倍に相当。
- FlutterのFanDuel USの利益は前四半期にほぼ消滅した一方、BetMGMは収益が7%増加する中で調整後EBITDAを2倍以上に拡大。
- DraftKingsが業績予想を維持し、2027年にPredictionsへの支出を削減できることを示すまでは、1月からの下落はコスト面での適切な評価に見える。
DraftKings (DKNG)は11月5日(木)の市場終了後に第3四半期決算を発表する予定で、株価はその発表を前に上昇している。11月4日に5%上昇して23.11ドルとなり、10月30日の終値から約11%上回った。それでも1月の高値からは3分の1以上下落したままであり、これはPredictionsへの支出が利益を圧迫しているため。11月2日、Needhamは売られすぎと主張した。今、DraftKingsはそれを裏付ける利益を示す必要がある。
先に決算を発表した競合他社は複雑なシグナルを送っている。Flutter Entertainment (FLUT)によると、FanDuelの米国事業の利益は第3四半期にほぼ消滅した。MGM Resorts International (**MGM**)はBetMGMの利益における自社の取り分を拡大した。そしてRobinhood Markets (HOOD)はイベント契約関連収益を6倍以上に拡大し、予測市場にどれだけの資金が流れ込んでいるかを示した。
DraftKingsには大幅な下半期業績が必要
DraftKingsは2026年の調整後EBITDAを7億ドルから9億ドルと予想しており、この範囲には既に2億ドルから3億ドルのPredictions関連支出が含まれている。同社は8月にこの予想範囲を維持した。上半期に2億8250万ドルを計上したため、下限を達成するには下半期に4億1800万ドルが必要となる。これは2025年下半期の実績2億1700万ドルのほぼ2倍に相当する。
一部のアナリストは、Predictionsのコストが計画以上になると見ている。Guggenheimは現在、今年のPredictionsへの純投資額を約4億ドルと想定しており、これは同社の予想範囲を上回る。
アナリストは依然として利益の成長を予想している。2026年の正規化EPSが0.85ドルとなれば、2025年の0.66ドルから29%上昇することになり、市場関係者は2027年にさらに倍増すると見ている:
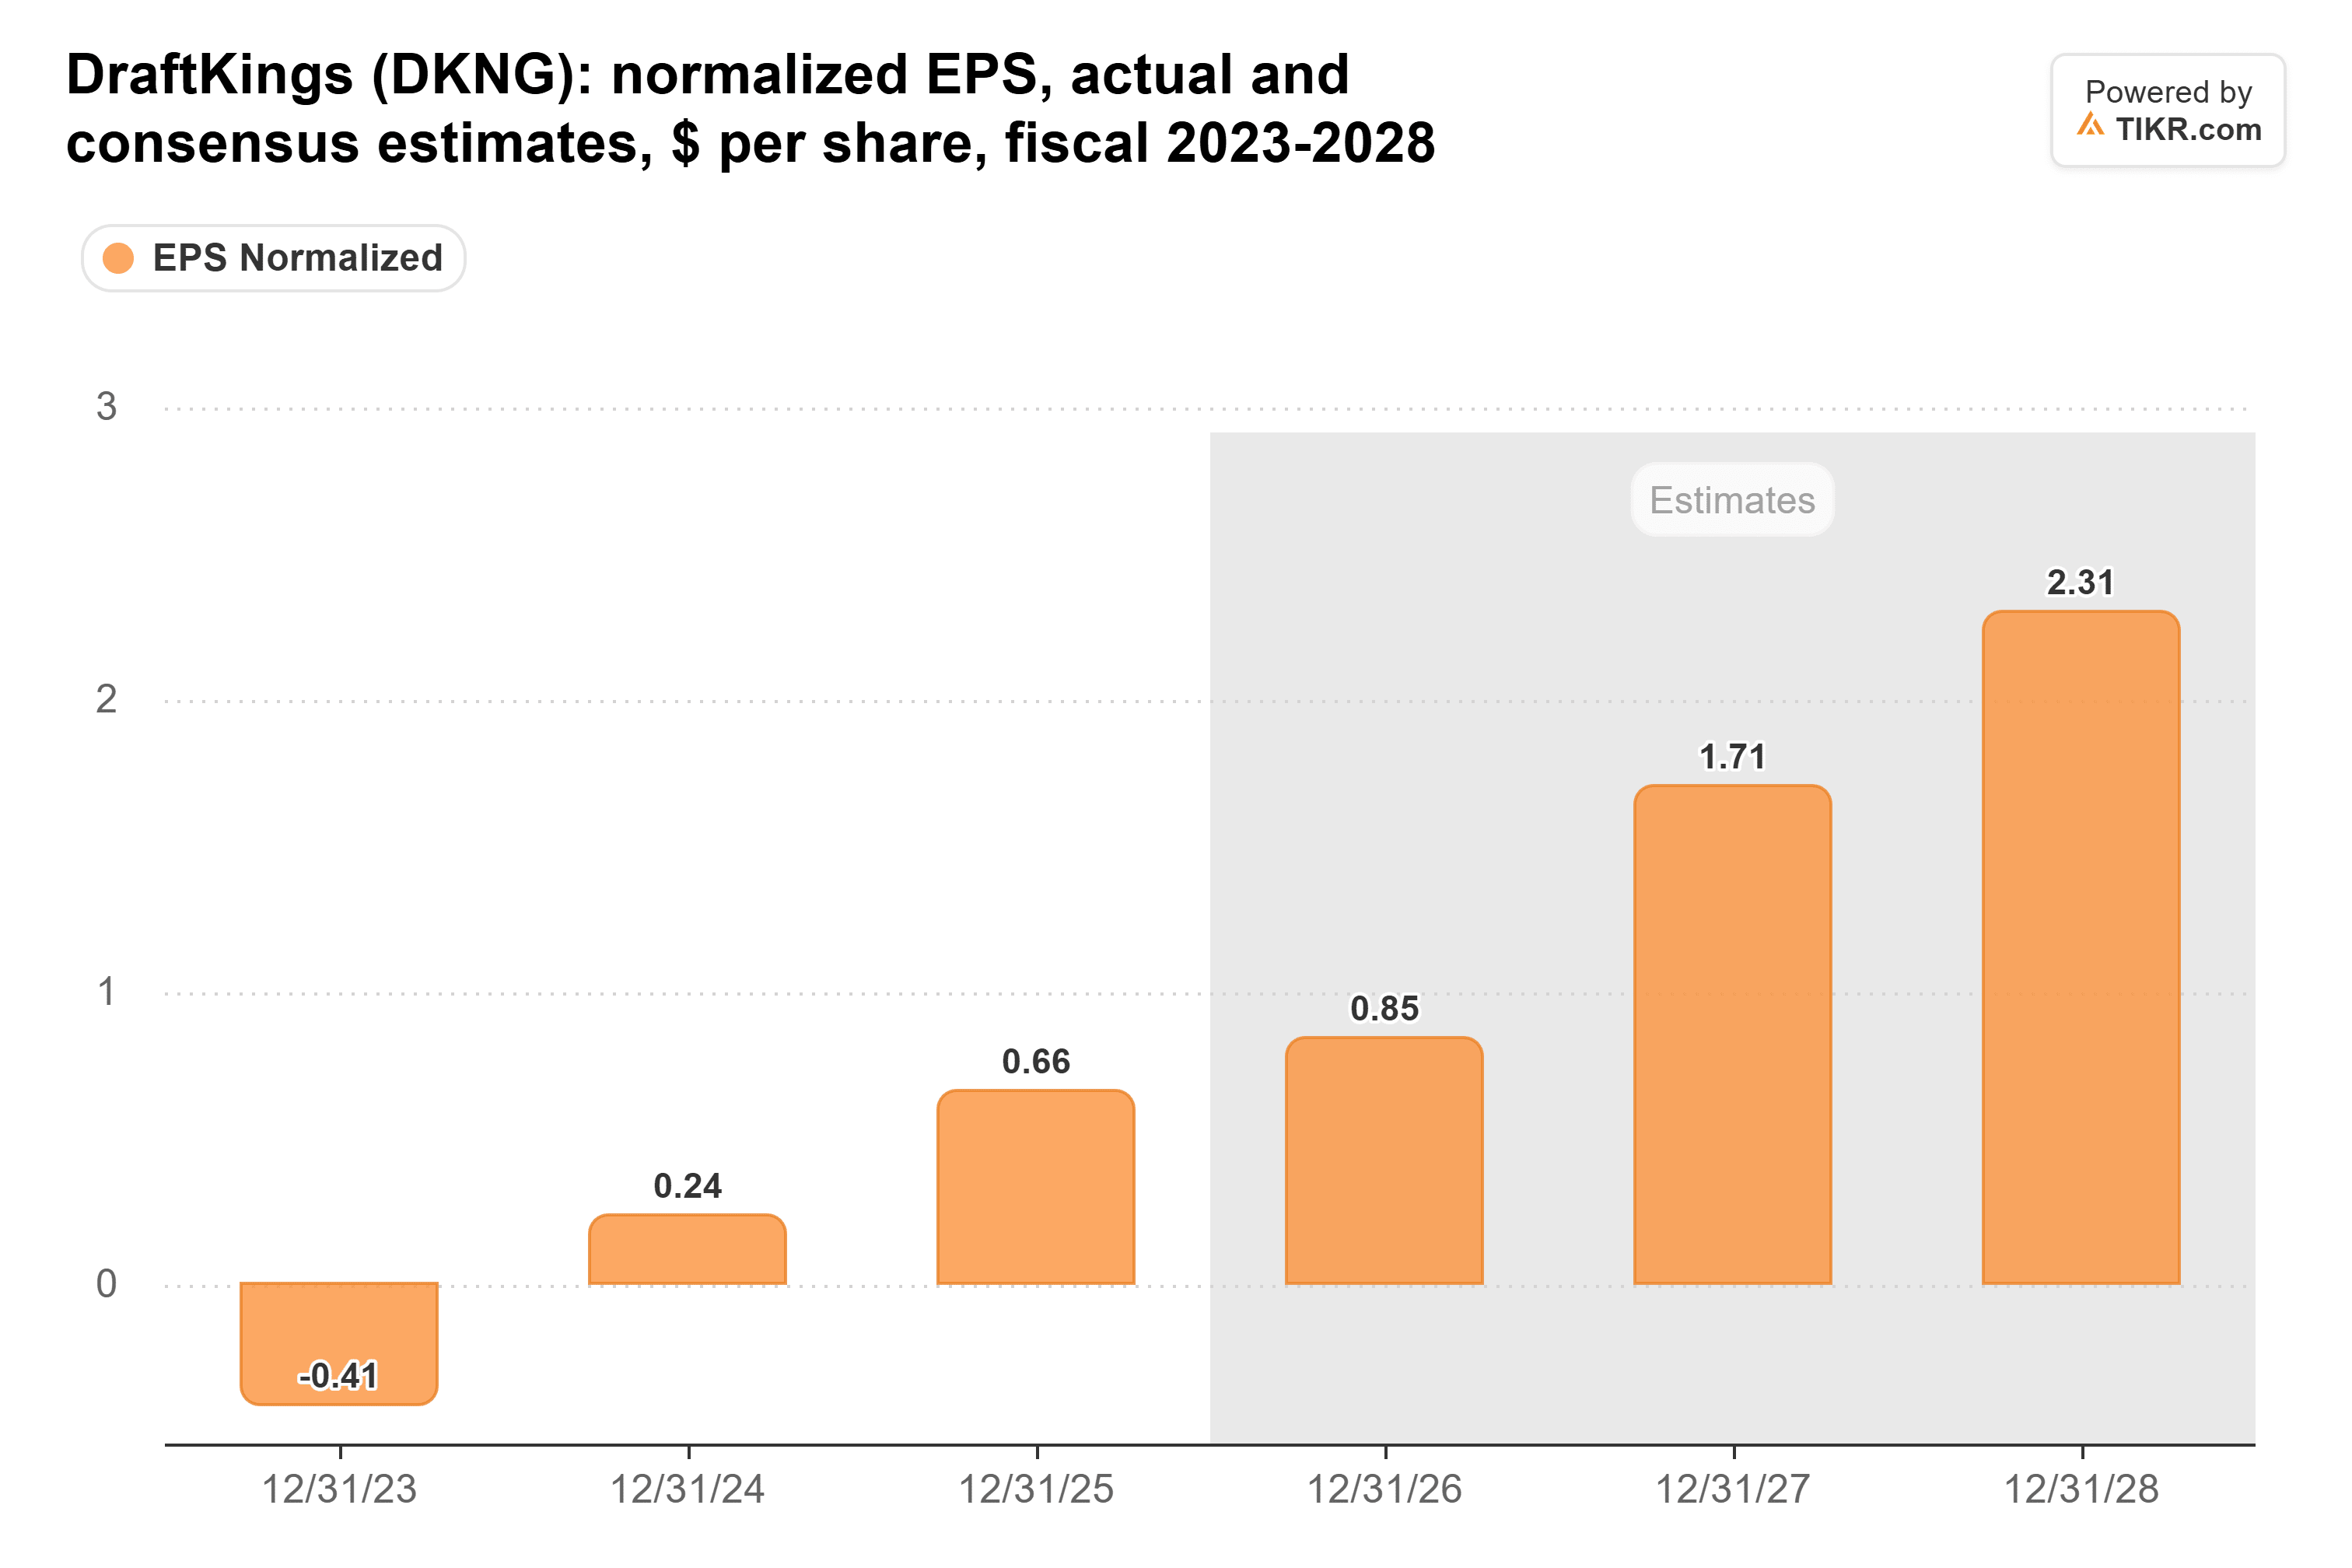
この0.85ドルという数字は、6月末時点の1.07ドルから既に下方修正されており、木曜日に業績予想の引き下げがあれば、さらに低下する可能性が高い。
TIKRはDraftKingsに関する36人のアナリストを追跡。「買い」と評価するのは何人?
DraftKingsの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 DraftKingsのアナリスト評価を見る
昨年第3四半期は低い基準を設定
TIKRのデータによると、DraftKingsのEBITDAマージンは過去3回の第3四半期すべてでマイナスとなっており、昨年は-18.0%だった:

不運が昨年の数字を悪化させた。経営陣によると、顧客に有利な結果により、2025年9月と10月を通じて収益が3億ドル以上減少したという。スポーツブックの純収益マージンは第3四半期に5.2%で、取扱高は114億ドルだった。今四半期は少なくとも5.2%を上回る数字を示す必要がある。
より大きな試練は、収益が支出よりも速く成長するかどうかだ。第2四半期には、収益が5%減少した一方で、販売費および広告宣伝費は38%増加して3億2250万ドルに達した。第3四半期については、アナリストは収益が約13億7000万ドルで調整後EBITDAが赤字になると予想している。
DraftKingsのキャッシュは縮小すると予想
DraftKingsは、マージンがマイナスであったにもかかわらず、過去3回の第3四半期すべてで正のフリーキャッシュフローを計上している。これは、キャッシュの動きが顧客の入金・出金のタイミングに連動するためだ:

DraftKingsは昨年第3四半期に2億8300万ドルのキャッシュを生み出した。アナリストは2026年通年のフリーキャッシュフローを5億5600万ドルと予想しており、2025年の6億4800万ドルから減少する見込み。上半期に5200万ドルを計上したため、この予想を達成するには下半期に約5億500万ドルが必要となる。これは昨年下半期に生み出した6億ドルより約1億ドル少ない。
FanDuelが競争のコストを示した
Flutterの四半期決算が最も多くのことを物語っている。FanDuelの米国収益は6%増加して14億6000万ドルとなったが、米国事業の調整後EBITDAは前年同期の5100万ドルから300万ドルに減少した。Flutterはまた、スポーツ結果の不利とブラジル事業の閉鎖を理由に、通年の調整後EBITDA予想を1億6000万ドル引き下げた。
BetMGMは別の道を示している。その調整後EBITDAは第3四半期に収益が7%増加する中で112%上昇した。MGMの営業利益における取り分は13%増加して2670万ドルとなった。DraftKingsの四半期はBetMGMに近いものになるか、それともFanDuelに近いものになるだろうか?
Robinhoodは、DraftKingsが簡単に後退できない理由を示している。そのイベント契約関連収益は第3四半期に6倍以上増加して1億7300万ドルとなり、取引された契約数は164億件の記録を更新した。DraftKingsはこの市場では依然として大きく遅れを取っている。Needhamによると、NFL開幕週のスポーツ予測市場の取引量の76%をKalshiが占め、DraftKingsの取引所は3%だったという。木曜日、投資家は7月時点の年率110億ドルのペースから、Predictionsの取引量がどれだけ成長したか、そしてその成長にどれだけのコストがかかったかを知ることになる。
業績予想、そして2027年に注目
DraftKingsがFanDuelやRobinhoodの支出が増加し続ける中で自社の支出を削減できることを示すまでは、1月からの下落はコスト面での適切な評価であり、10月下旬の反発は数字に先行していると考える。
もしDraftKingsが木曜日に7億ドルという下限を維持し、11月6日の決算説明会で約束された2027年の更新情報がPredictionsへの支出の減少を示すならば、反発の根拠は数字で裏付けられることになる。業績予想の引き下げやPredictions関連費用の増加があれば、売りが正当だったように見えるだろう。
DraftKingsの株価はコストだけに左右されるわけでもない。第3四半期に、第9巡回区控訴裁判所はKalshiのスポーツイベント契約は連邦規制のスワップに該当しない可能性が高いと判断し、第3巡回区控訴裁判所と見解を分けた。この問題をめぐる法的な争いは、単四半期のマージンよりも株価を動かす可能性がある。
では、DraftKingsの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DraftKingsの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却の推奨を意図したものではありません。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!