主なポイント
- オラクル株は過去1年で53%下落したが、カントー・フィッツジェラルドは10月22日、Overweight(買い)レーティングと284ドルの目標株価を維持し、これは前日終値から120%上昇を示唆している。
- この下落は、オラクルがAI構築の資金調達方法に起因する:フリーキャッシュフローがマイナス、債務増加、200億ドルの株式発行、そしてOpenAIに大きく依存する受注残高。
- アナリストの1株当たり利益(EPS)予想は過去90日間で微増し、2027年5月期は8.14ドル、翌期は11.00ドルと見込まれている。
- カントーの目標株価は、予想PER33倍を意味し、オラクルの過去5年平均21倍を大きく上回るため、この見通しは…やや無理があるように思える。私は買いとは思わない。
オラクル (ORCL) は過去1年で53%下落したが、カントー・フィッツジェラルドは、その下落分を取り戻し、さらに上乗せできると考えている。
10月22日、カントーのアナリスト、トーマス・ブレイキーは、Overweight(買い)レーティングと284ドルの目標株価を維持した。これは、10月21日のオラクル株終値129.10ドルから120%上昇を示す。
投資家はその代償に尻込み
下落が加速したのは6月、オラクルが2027年度(会計年度)に400億ドルの負債と株式を調達する計画を発表した時だった。これは、2026年度に237億ドルのマイナスのフリーキャッシュフローを計上した後のことである。
9月10日の第1四半期決算では、設備投資が285億ドルに達し、フリーキャッシュフローはマイナス50億ドル、そして200億ドルの新株発行を完了した。フリーキャッシュフローがプラスに転じる時期について、CFOのヒラリー・マクソンは決算説明会で次のように述べた:「具体的な時期についてはまだ示しておらず、本日もその予定はありません」。
その後、先週、オラクルはインフレ懸念の高まりで9%下落し、スティーブ・アイズマンはオラクルの受注残高の半分はOpenAIに過ぎないと主張した。
カントーは微動だにせず
カントーは、6月初旬に229ドルから引き上げて以来、284ドルの目標株価を維持している。同社はオラクルをAI支出の主要な受益者と見ている。
TIKRはオラクルについて43人のアナリストを追跡している。「買い」と言っているのは何人だろうか?
オラクルの買い、中立、売りの推奨レーティングの詳細と、ウォールストリートの売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。オラクルのアナリスト・レーティングを見る
284ドルは妥当か?
アナリストは、より強気に転じているにもかかわらず、目標株価を引き下げている。コンセンサス目標株価は、1年前の350ドルから237ドルに下落し、今年最低水準に…
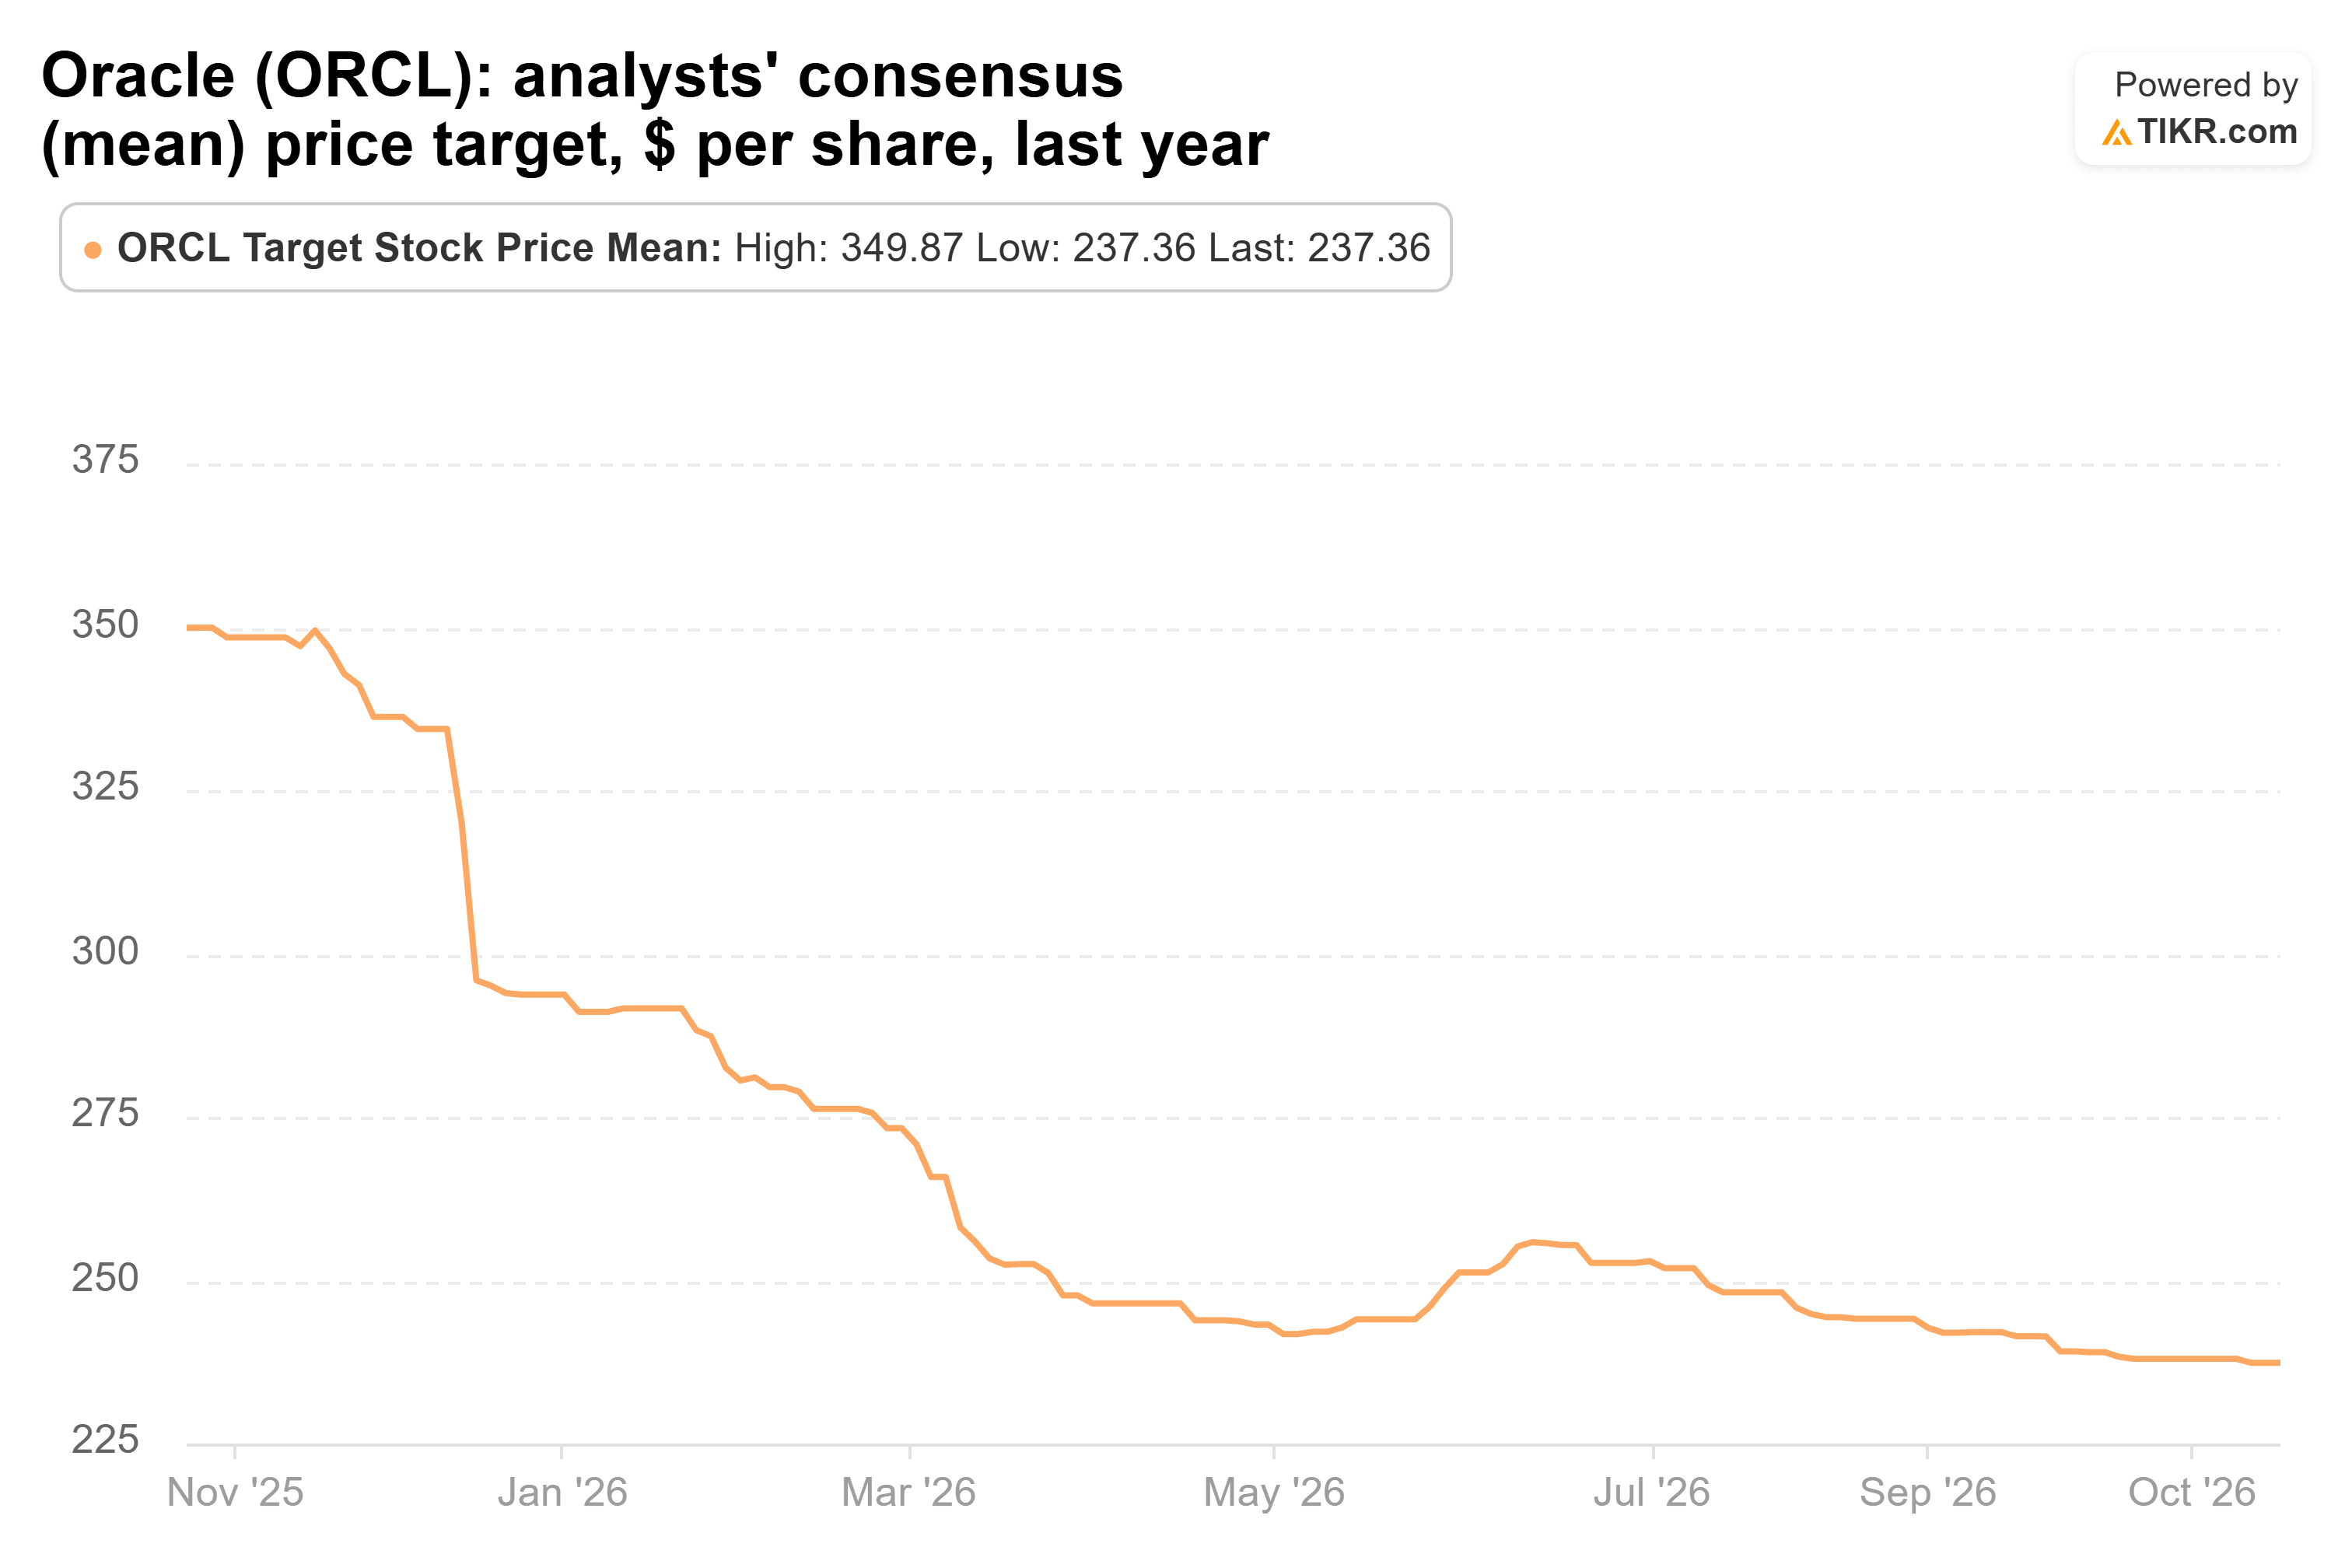
現在、個々の目標株価は110ドルから400ドルの範囲にある。
利益予想は持ちこたえている。アナリストは、2027年5月期のノーマライズドEPSを8.14ドルと予想しており、これはオラクルの業績見通し(ガイダンス)8.10ドルと一致し、翌期は11.00ドルと見込まれている…

両方とも過去90日間で8.05ドル、10.89ドルから微増しており、株価は下落した。また、9月に上方修正された業績見通し(ガイダンス)は、予想の引き下げを予想させる材料を与えていない。
したがって、問題はPER(株価収益率)に帰着する。オラクルは予想PER15倍で取引されており、過去5年平均の21倍を下回っている…

カントーの284ドルは、今後12ヶ月間の予想利益に対する33倍のPERに相当し、この平均値を大きく上回る。
投資家が再び高い評価をすれば、可能性はある
債務は大きな問題だ:オラクルは8月末時点で1,177億ドルの長期借入金を抱えており、その社債は格下げリスクに直面している。
個人的には、この価格でも買う気はない。ネオクラウドへの変革を成し遂げられるとは確信しておらず、そこからバリュエーションの再評価が生じる必要があるからだ。
もちろん、次の試練は12月の第2四半期決算であり、クラウド成長率は65%から71%と見込まれている。オラクルがこれを達成し、フリーキャッシュフローがプラスに転じる時期を示せば、284ドルは少しだけ妥当に見え始めるかもしれない。
では、オラクル株の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルの価値がいくらになるか確認できる。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!