主なポイント
- AT&T株は10月21日、3月の高値から[25%]安い水準で取引を終えましたが、バンク・オブ・アメリカは依然として$34(その終値から[55%]上昇)の株価目標を掲げています。
- 調整後EPSが20%成長し、2026年の業績見通しを上方修正した第3四半期決算発表後も株価は下落しました。これは、SpaceXのStarlinkがモバイル分野に進出する可能性が通信キャリアにとっての懸念材料となっているためです。
- アナリストは、正規化EPSが2025年の$2.12から2028年には$2.92に上昇すると予想しており、株価は5年間の平均フォワードPERをわずかに下回る水準で取引されています。
- BofAの目標株価はフォワードEPSの約14倍に相当し、これは過去5年間の高値に近い水準です。そのため、この見通しは可能性はあるものの、やや厳しいと言えます。
AT&T (T)は、4年以上で最高のサービス収益成長を記録し、2026年の収益見通しを上方修正しました。それにもかかわらず株価は下落し、昨日は$21.91で取引を終え、3月27日の終値高値$29.10から25%下落しました。
10月22日、バンク・オブ・アメリカのアナリスト、マイケル・ファンク氏は、買い評価と$34の株価目標を維持し、これは前日の終値から55%高い水準です。
堅調な四半期決算、冷ややかな市場反応
SpaceX (SPCX)の存在が決算発表に影を落としました。投資家は、Starlinkがモバイル分野に進出した場合、通信キャリアにどのような影響を与えるかを懸念しています。
収益は5.3%増の$32.3億ドル、調整後EPSは$0.54から$0.65に上昇し、経営陣は2026年の見通しを$2.25~$2.35から$2.40程度に上方修正しました。
しかし、投資家はポストペイド携帯電話の成長鈍化と、光ファイバーARPUの4%下落に注目しました。
BofAは$34を堅持
ファンク氏の主張の根拠は、収束(コンバージェンス)、すなわちAT&Tが顧客に無線と光ファイバーをセットで販売する取り組みにあります。決算発表前、彼は「AT&Tは、iPhone発売に伴う継続的な競争激化の中でも、無線事業において規律を保っている」と指摘しました。
TIKRはAT&Tについて25人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
AT&Tの買い、保有、売りの評価の詳細な内訳と、ウォールストリートの収益・利益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AT&Tのアナリスト評価を見る
$34という目標は妥当か?
平均株価目標は1年前の$31から$29に低下しており、目標株価は$20から$36まで幅があります…
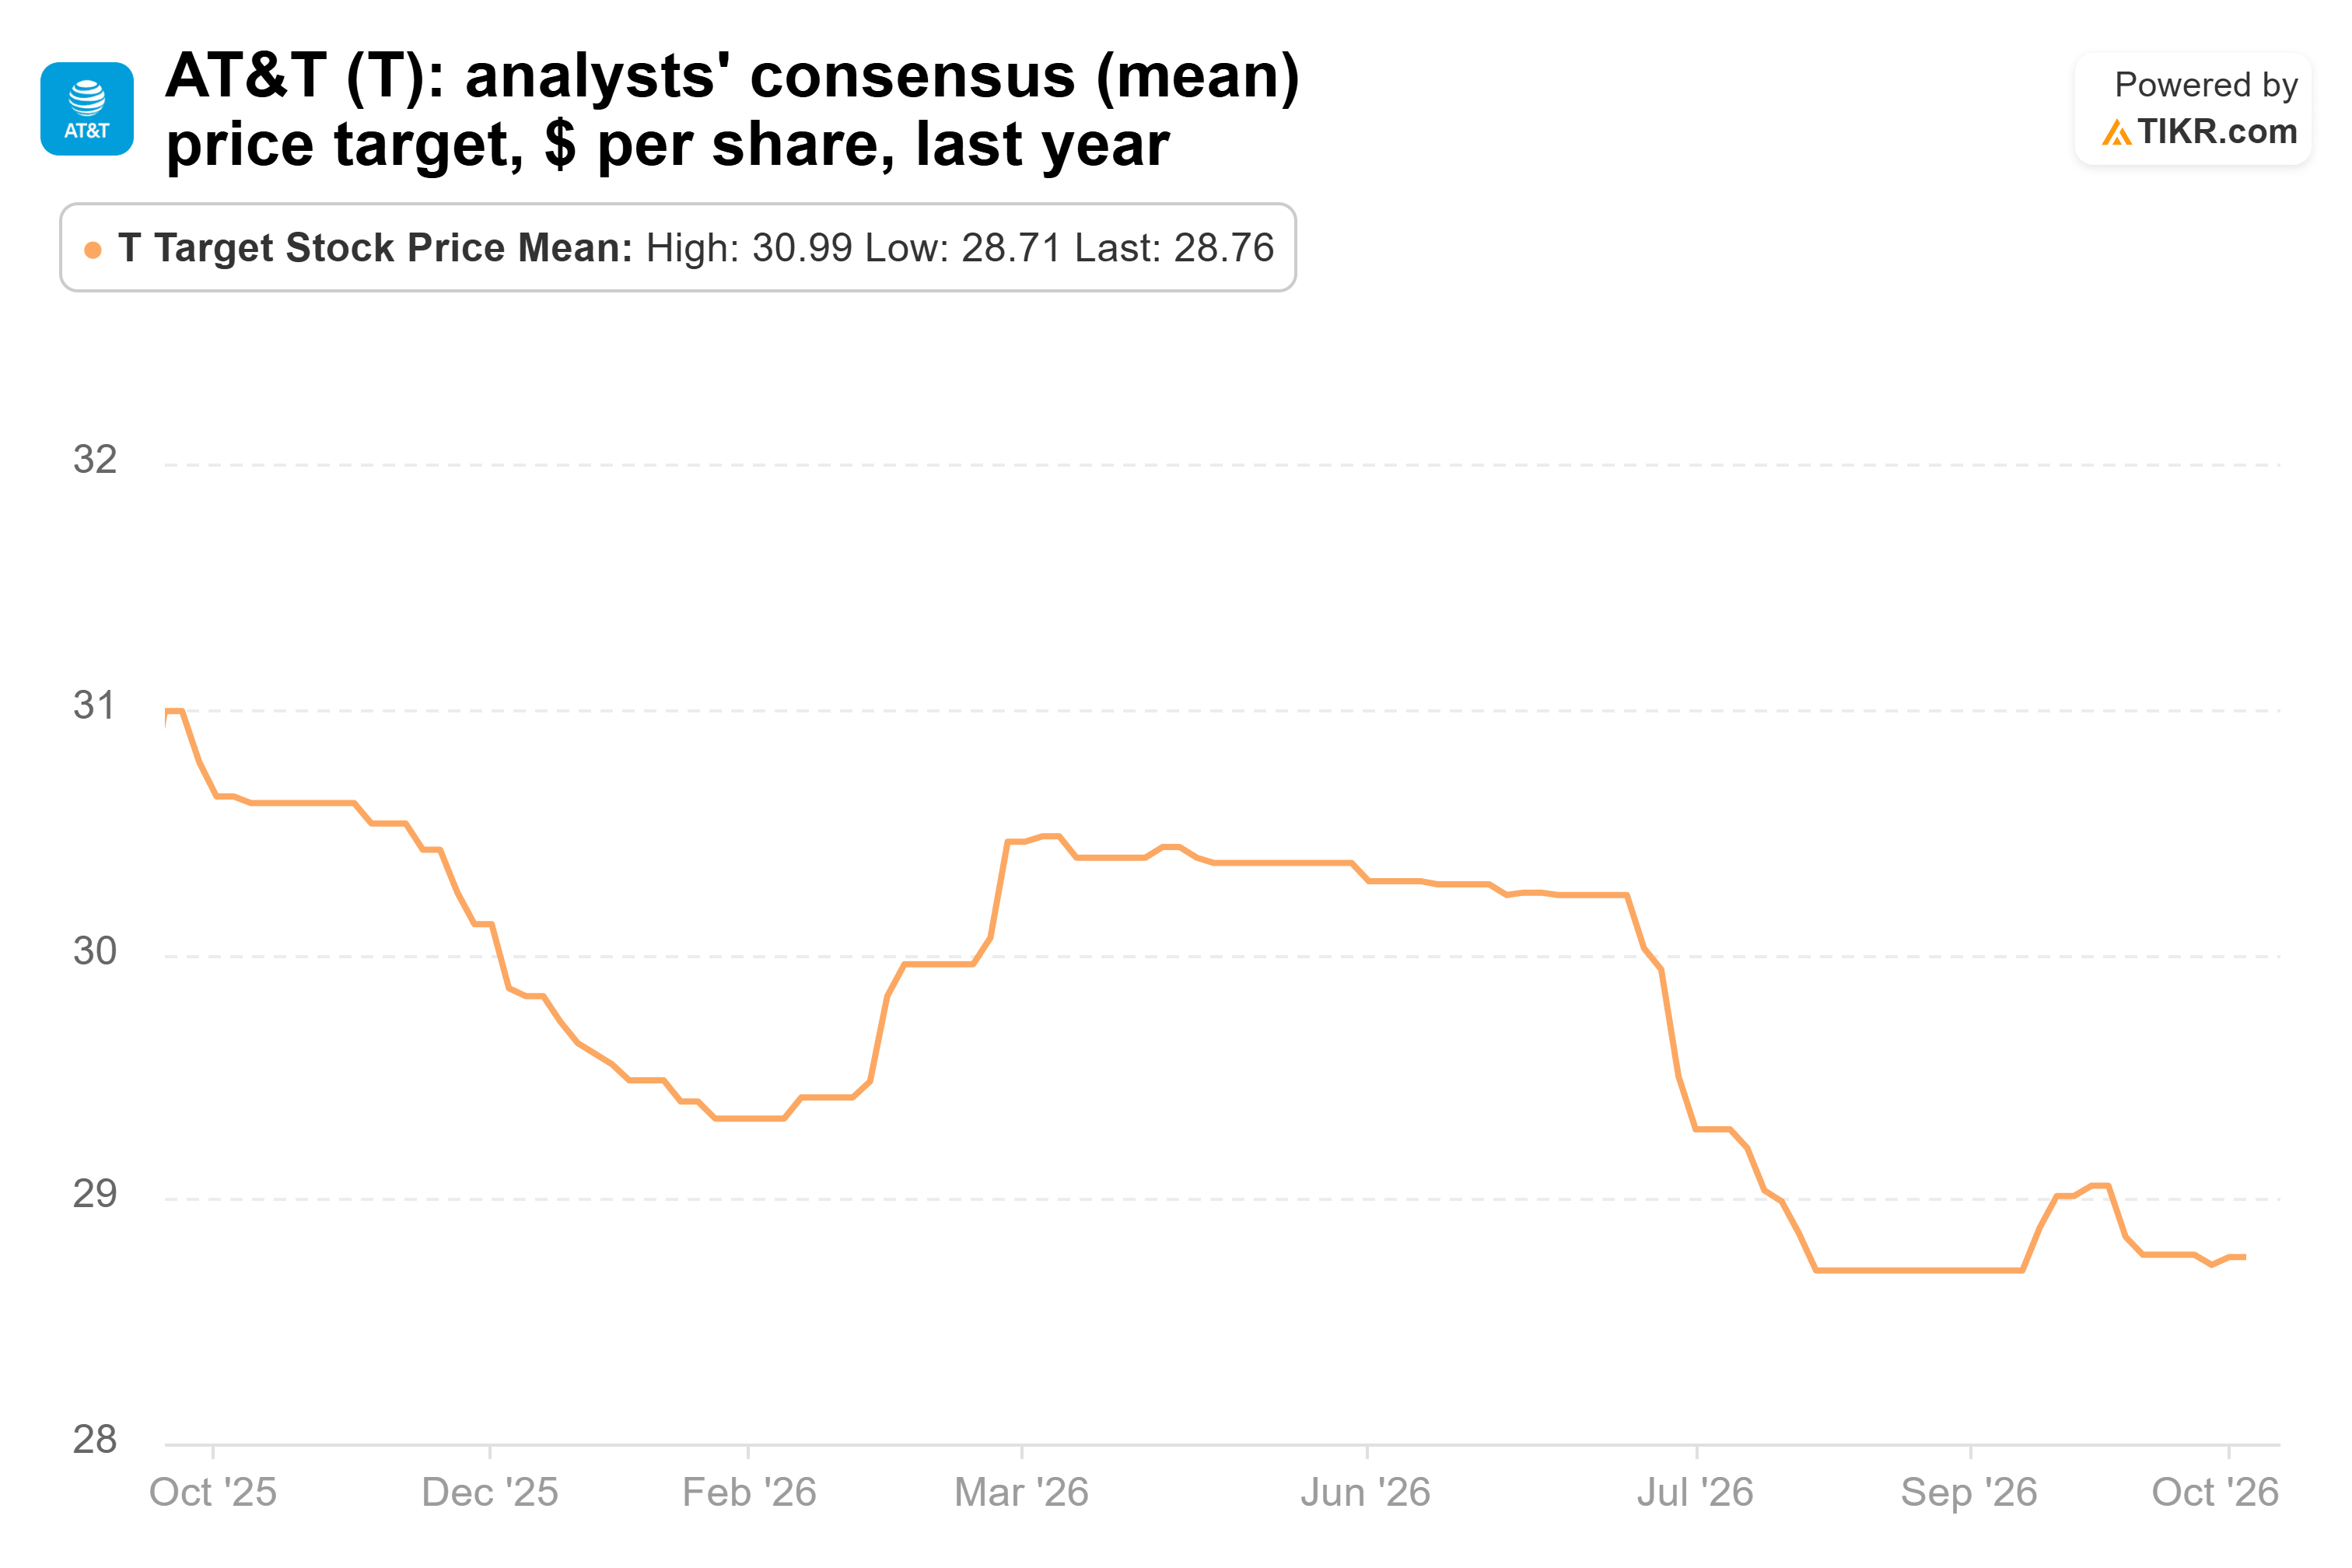
一方、利益予測は反対方向に動いています。アナリストは、正規化EPSが2025年の$2.12から、今年は$2.38、2028年には$2.92に上昇すると予想しています…
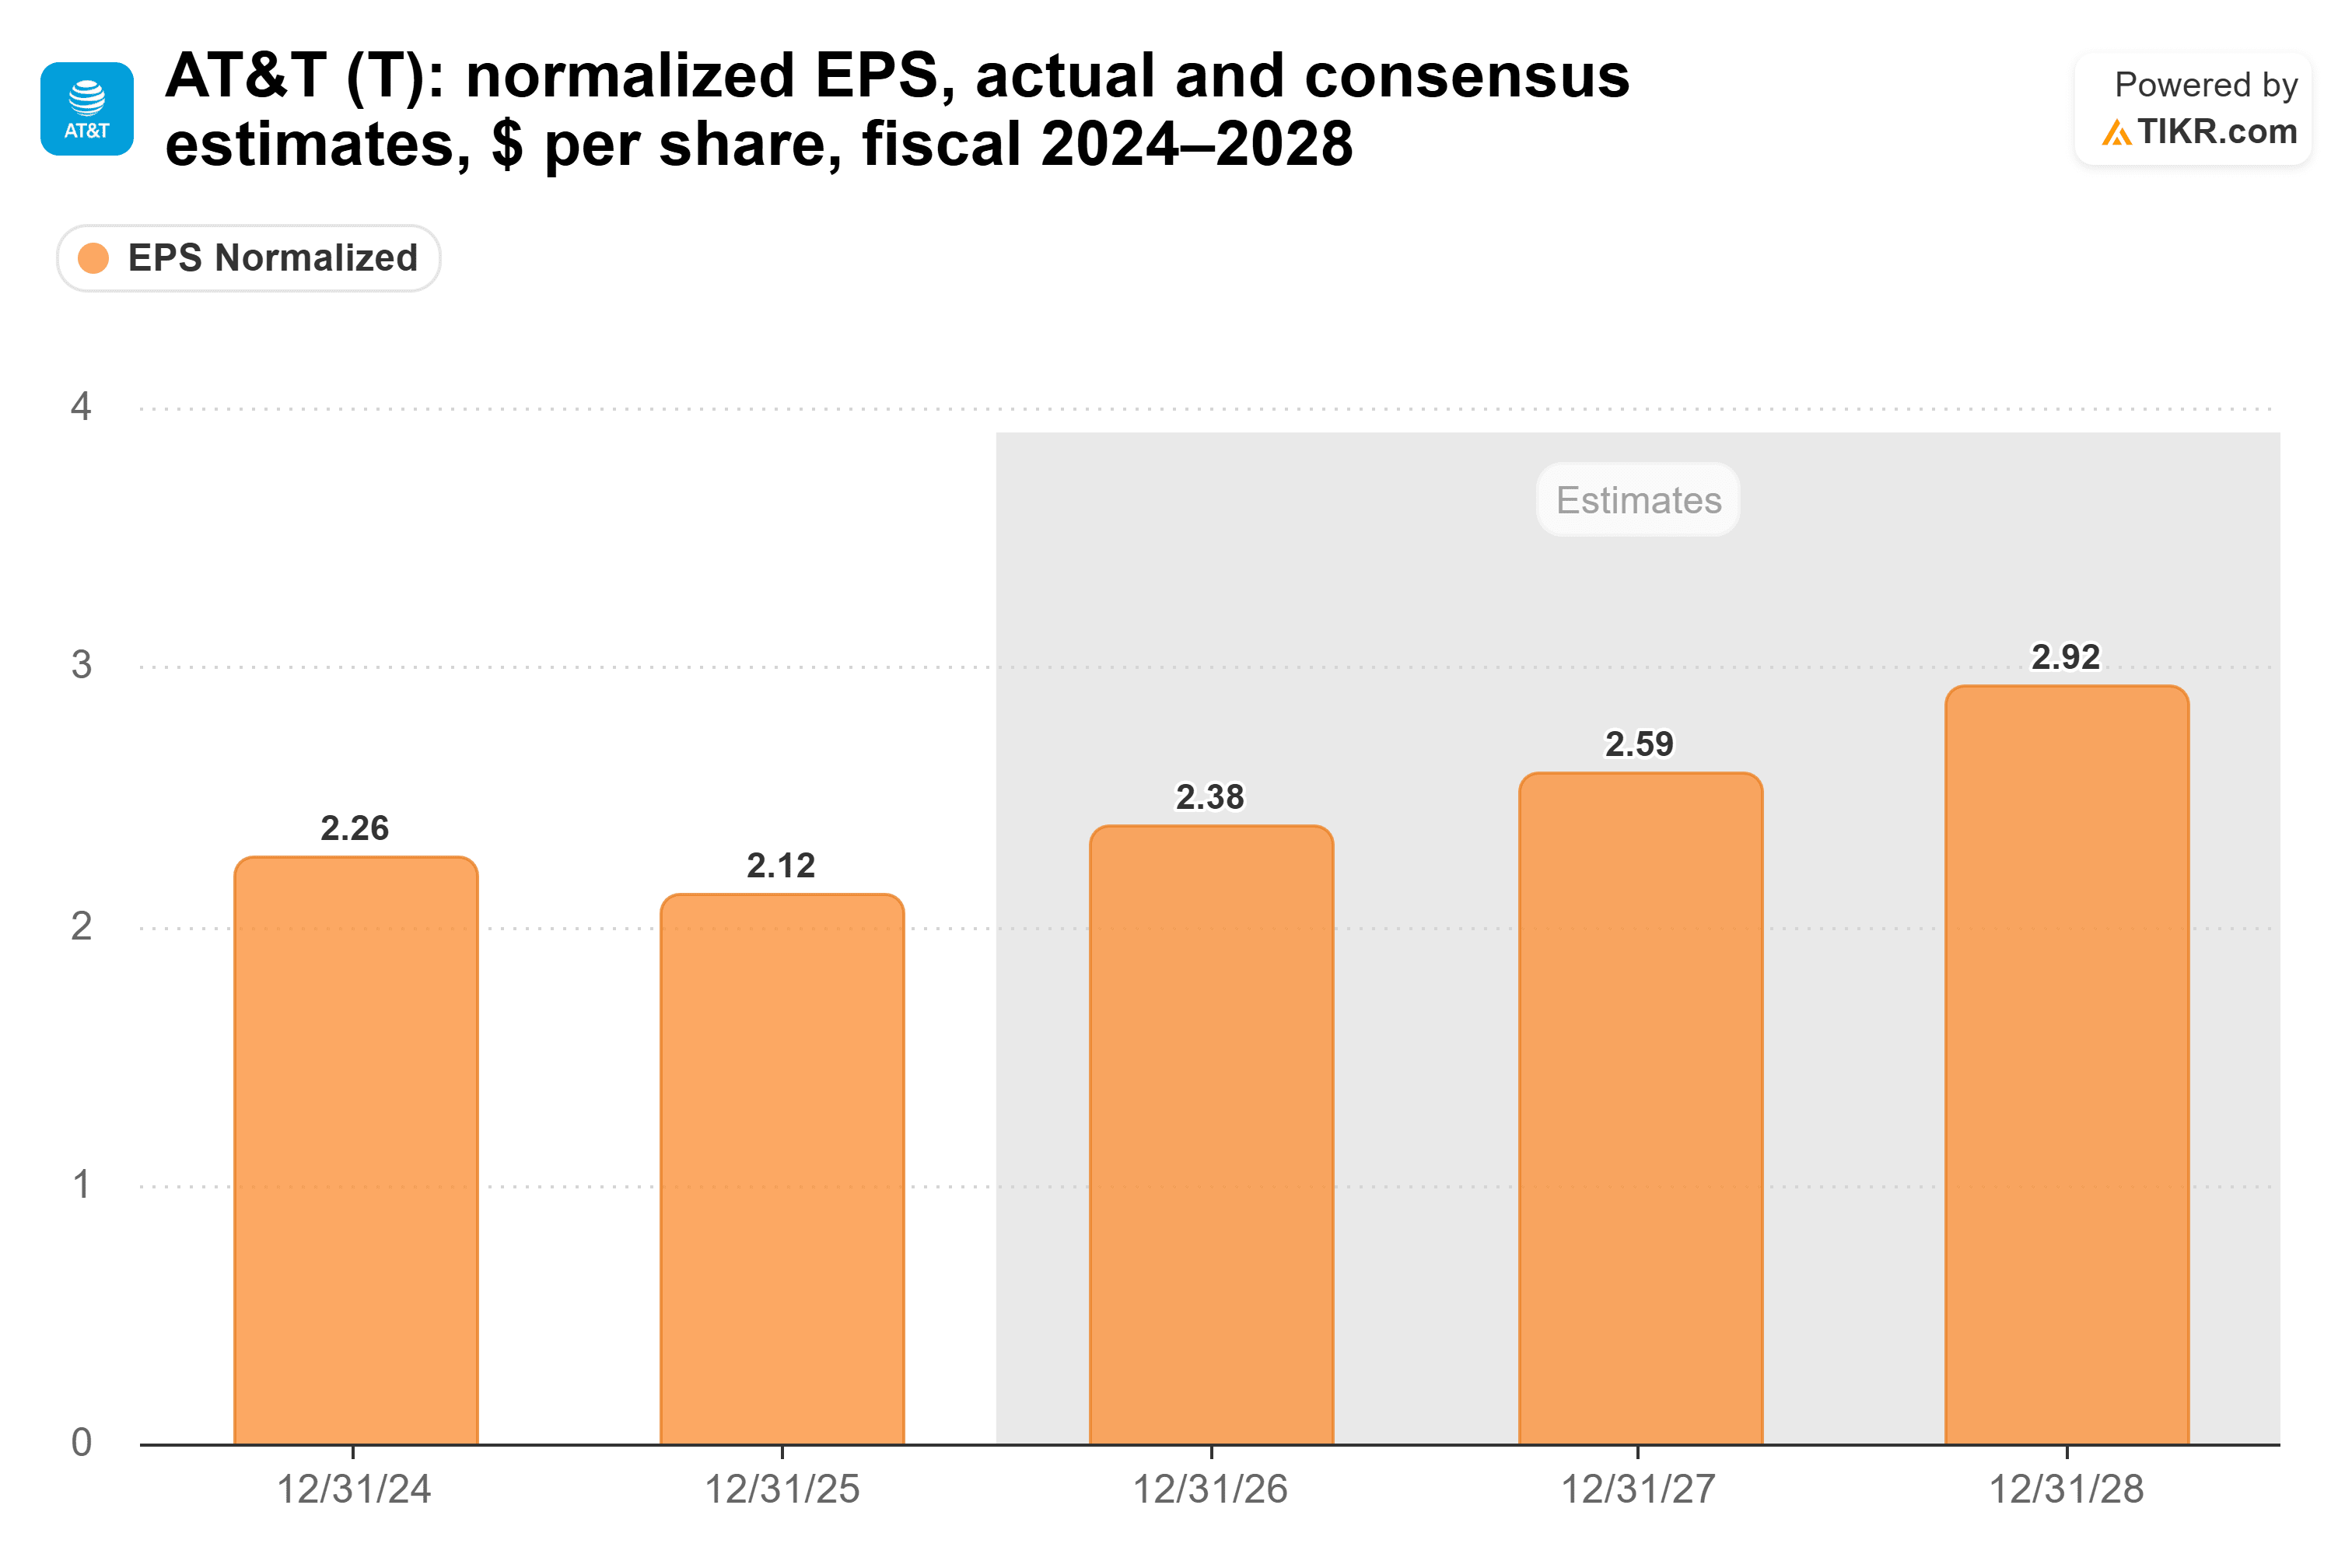
そして、2026年の業績見通しが約$2.40に設定されたことで、今四半期はアナリストが予測を引き上げる理由を増やし、引き下げる理由を減らしました。
株価はフォワードEPSの8.7倍で取引されており、5年間の平均値である9.1倍をわずかに下回っています…
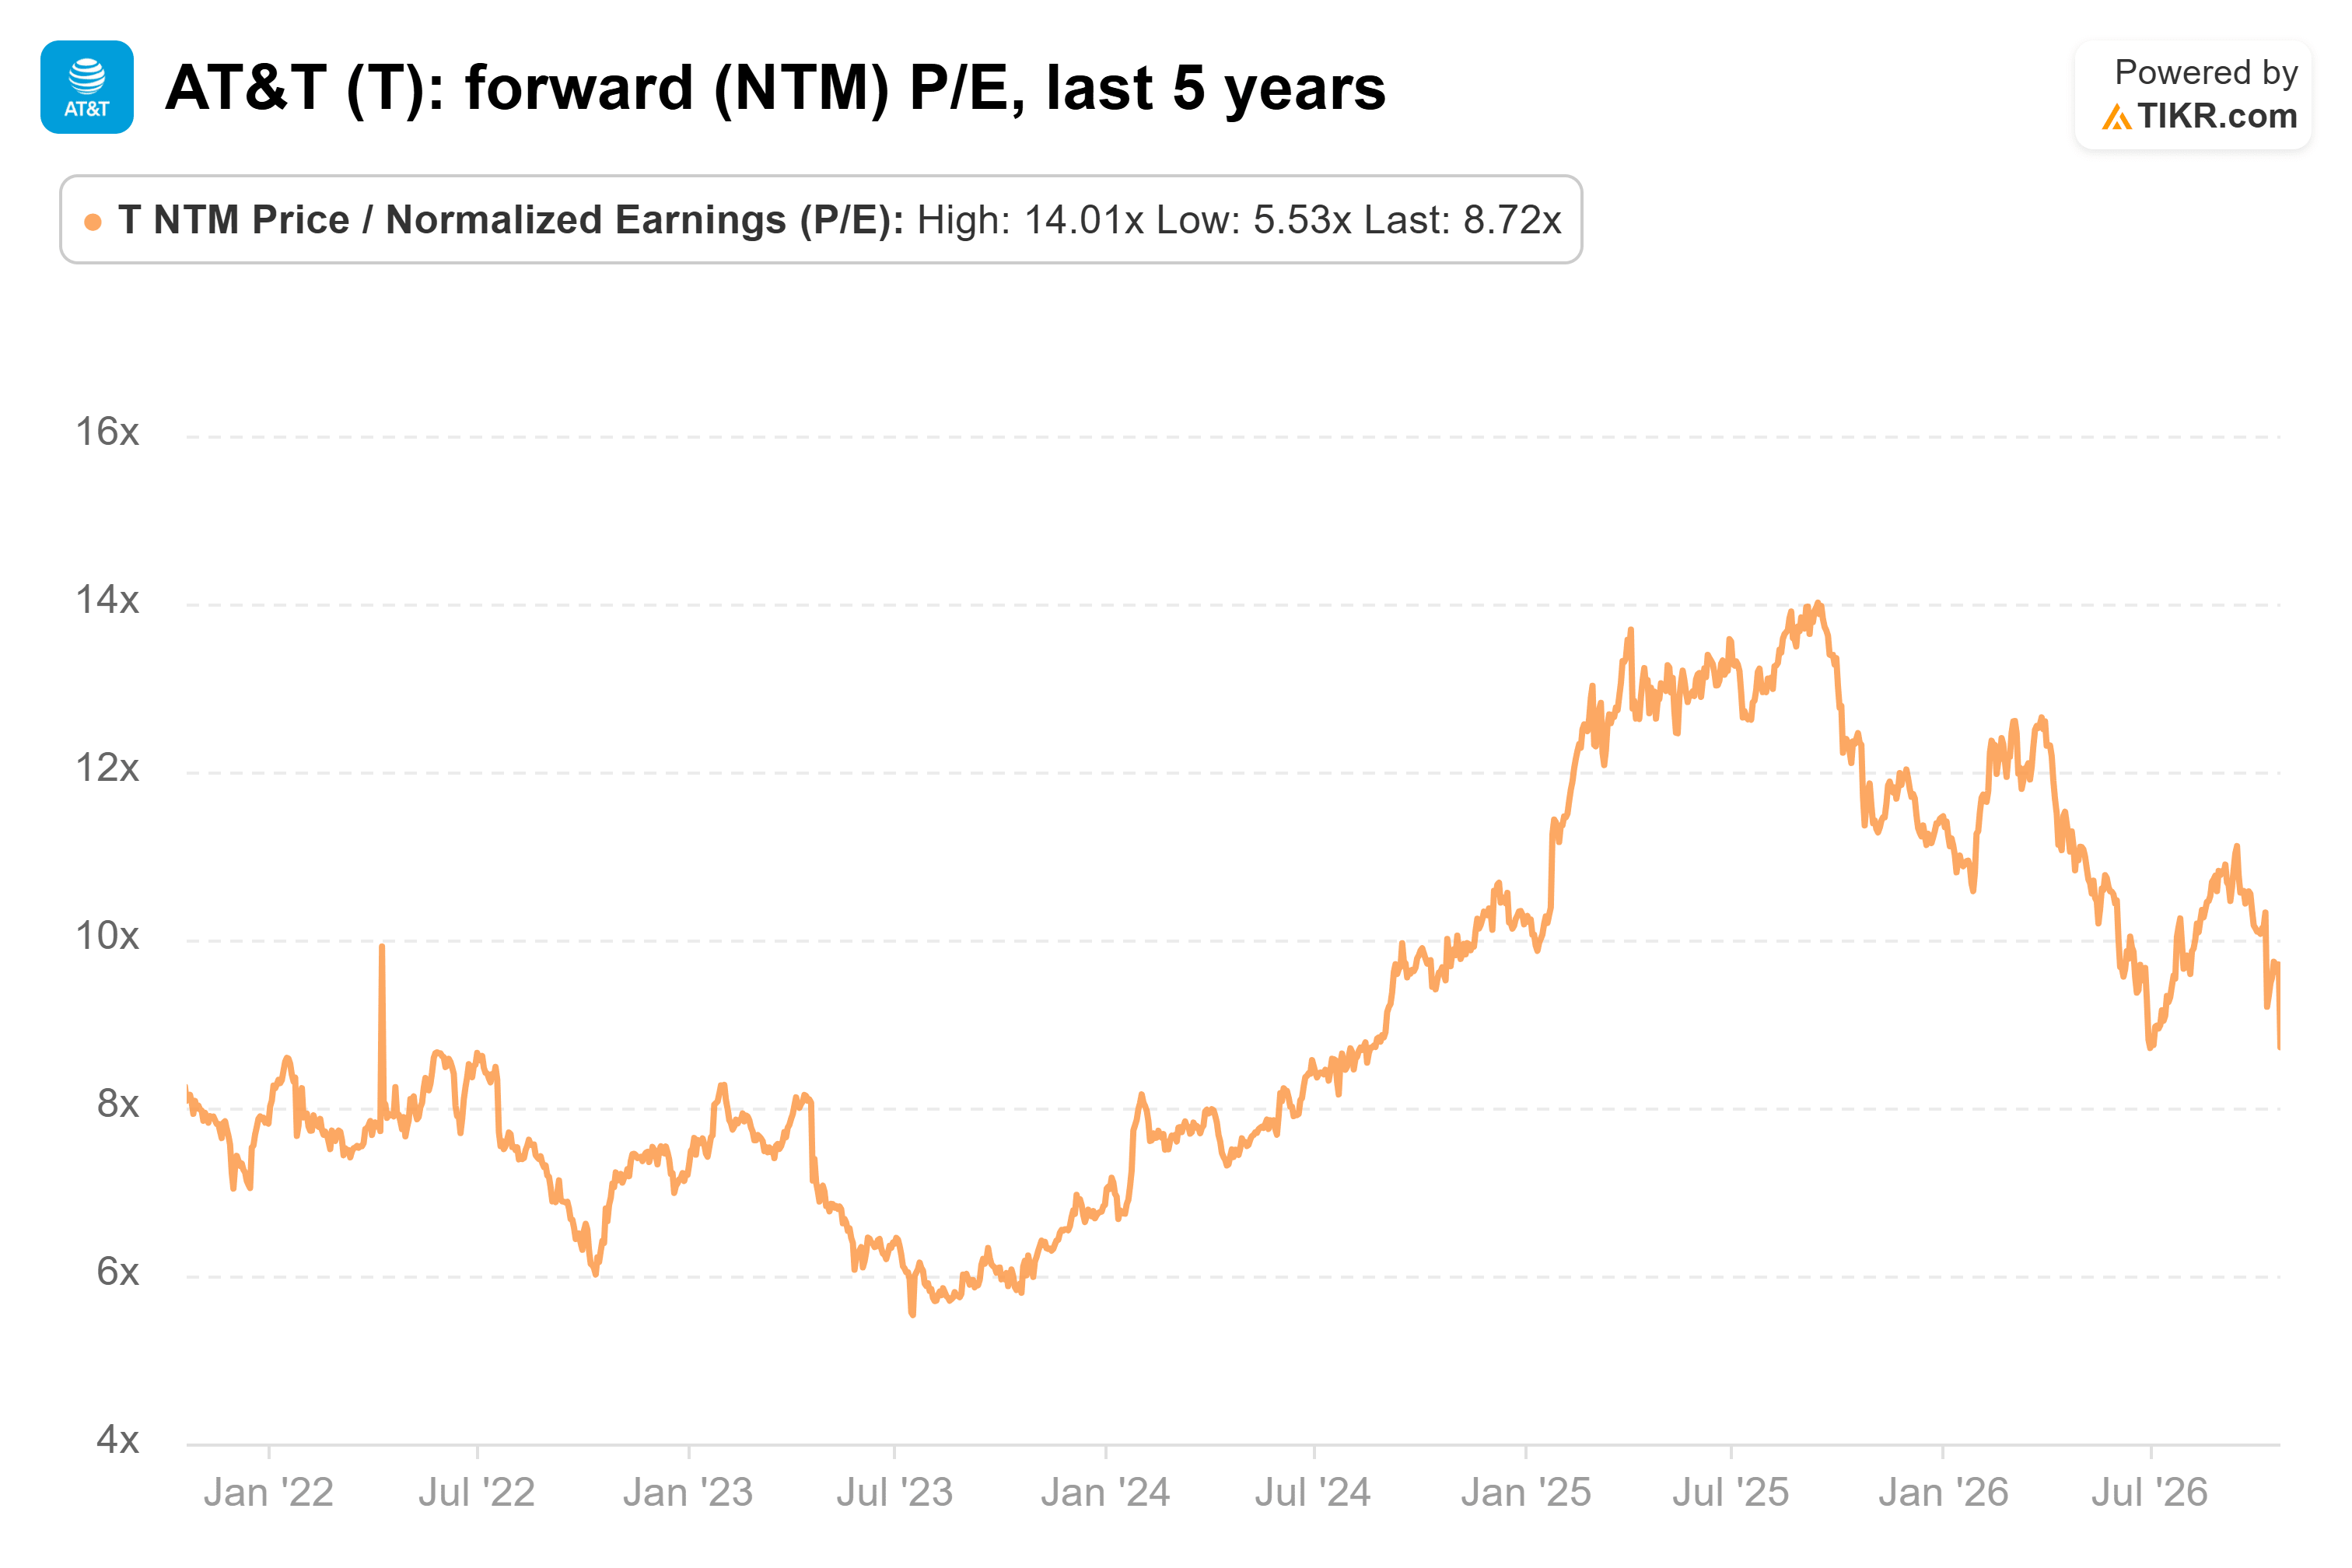
ファンク氏の$34という目標は、アナリストが今後12ヶ月間に予想する$2.51の1株あたり利益の約14倍に相当し、これは2025年9月に記録した過去5年間の株価高値付近の水準です。
可能性はあるが、株価評価の見直しが必要
リスク要因としては、SpaceXが実際にモバイル分野に進出することと、債務があります。$230億ドルのEchoStarスペクトラム取引後、純債務は調整後EBITDAの3.13倍に達しました。
私の見解:AT&Tは割安であり、収益は良い方向に向かっていますが、1年以内に$34に達するためには、過去5年間のピーク時の株価評価倍率が必要です。
次の試練は来年初めの第4四半期決算発表です。AT&Tは、2027年に190億ドル以上のフリーキャッシュフローを生み出す根拠をその時に説明するとしています。もしそれが確かなものであれば、$34に到達する可能性は大きく高まります。
では、AT&T株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AT&Tの潜在的な価値を確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!