主なポイント
- Cloudflareの株価は、11月5日の決算発表を前に木曜日に2.7%下落し、$310で取引された。過去6か月間で約46%上昇した後だった。
- 同社は第3四半期の売上高見通しを$7億3600万~$7億3700万(前年比31%増)、調整後EPSを$0.34としている。
- 予想売上高の34倍、予想利益の210倍という株価水準では、期待を下回る余地はほとんどなく、調整後粗利益率は前四半期に73.1%へ低下した。
- 純顧客維持率が120%近辺を維持するか、また、年間売上高見通し($28億6400万~$28億7000万)が上方修正されるかどうかに注目。
先週、一連のPHPの脆弱性により政府系ウェブサイトがダウンし、世界的なパッチ適用の対応が急がれた。Cloudflare (NET) は、その脆弱性が公表された後、数百万件の攻撃試行を観測した。
このような出来事こそが、顧客がCloudflareに料金を支払う理由だ。それでも株価は木曜日に2.7%下落し、$310となった。
株価は過去6か月間で約46%上昇しているが、52週間高値の$370からは16%下回っている。真の試練は11月5日、Cloudflareが第3四半期決算を発表する時に訪れる。
11月5日に設定された高いハードル
Cloudflareは8月に自らハードルを高めた。第2四半期の売上高は36%増の$6億9610万となり、コンセンサス予想を約$3000万上回り、調整後EPSは$0.29で2セントの上方修正となった。
第3四半期について、経営陣は以下の見通しを示している:
- 売上高:$7億3600万~$7億3700万(前年比31%増)
- 調整後営業利益:$1億2900万~$1億3000万
- 調整後EPS:$0.34
また、年間売上高見通しを$28億6400万~$28億7000万へ上方修正した。経営陣は、消費量ベースやプール・オブ・ファンズ契約による取引が増え、予測が難しくなっているため、慎重に業績見通しを設定していると述べている。
決算発表前のトレンドは以下の通りだ…
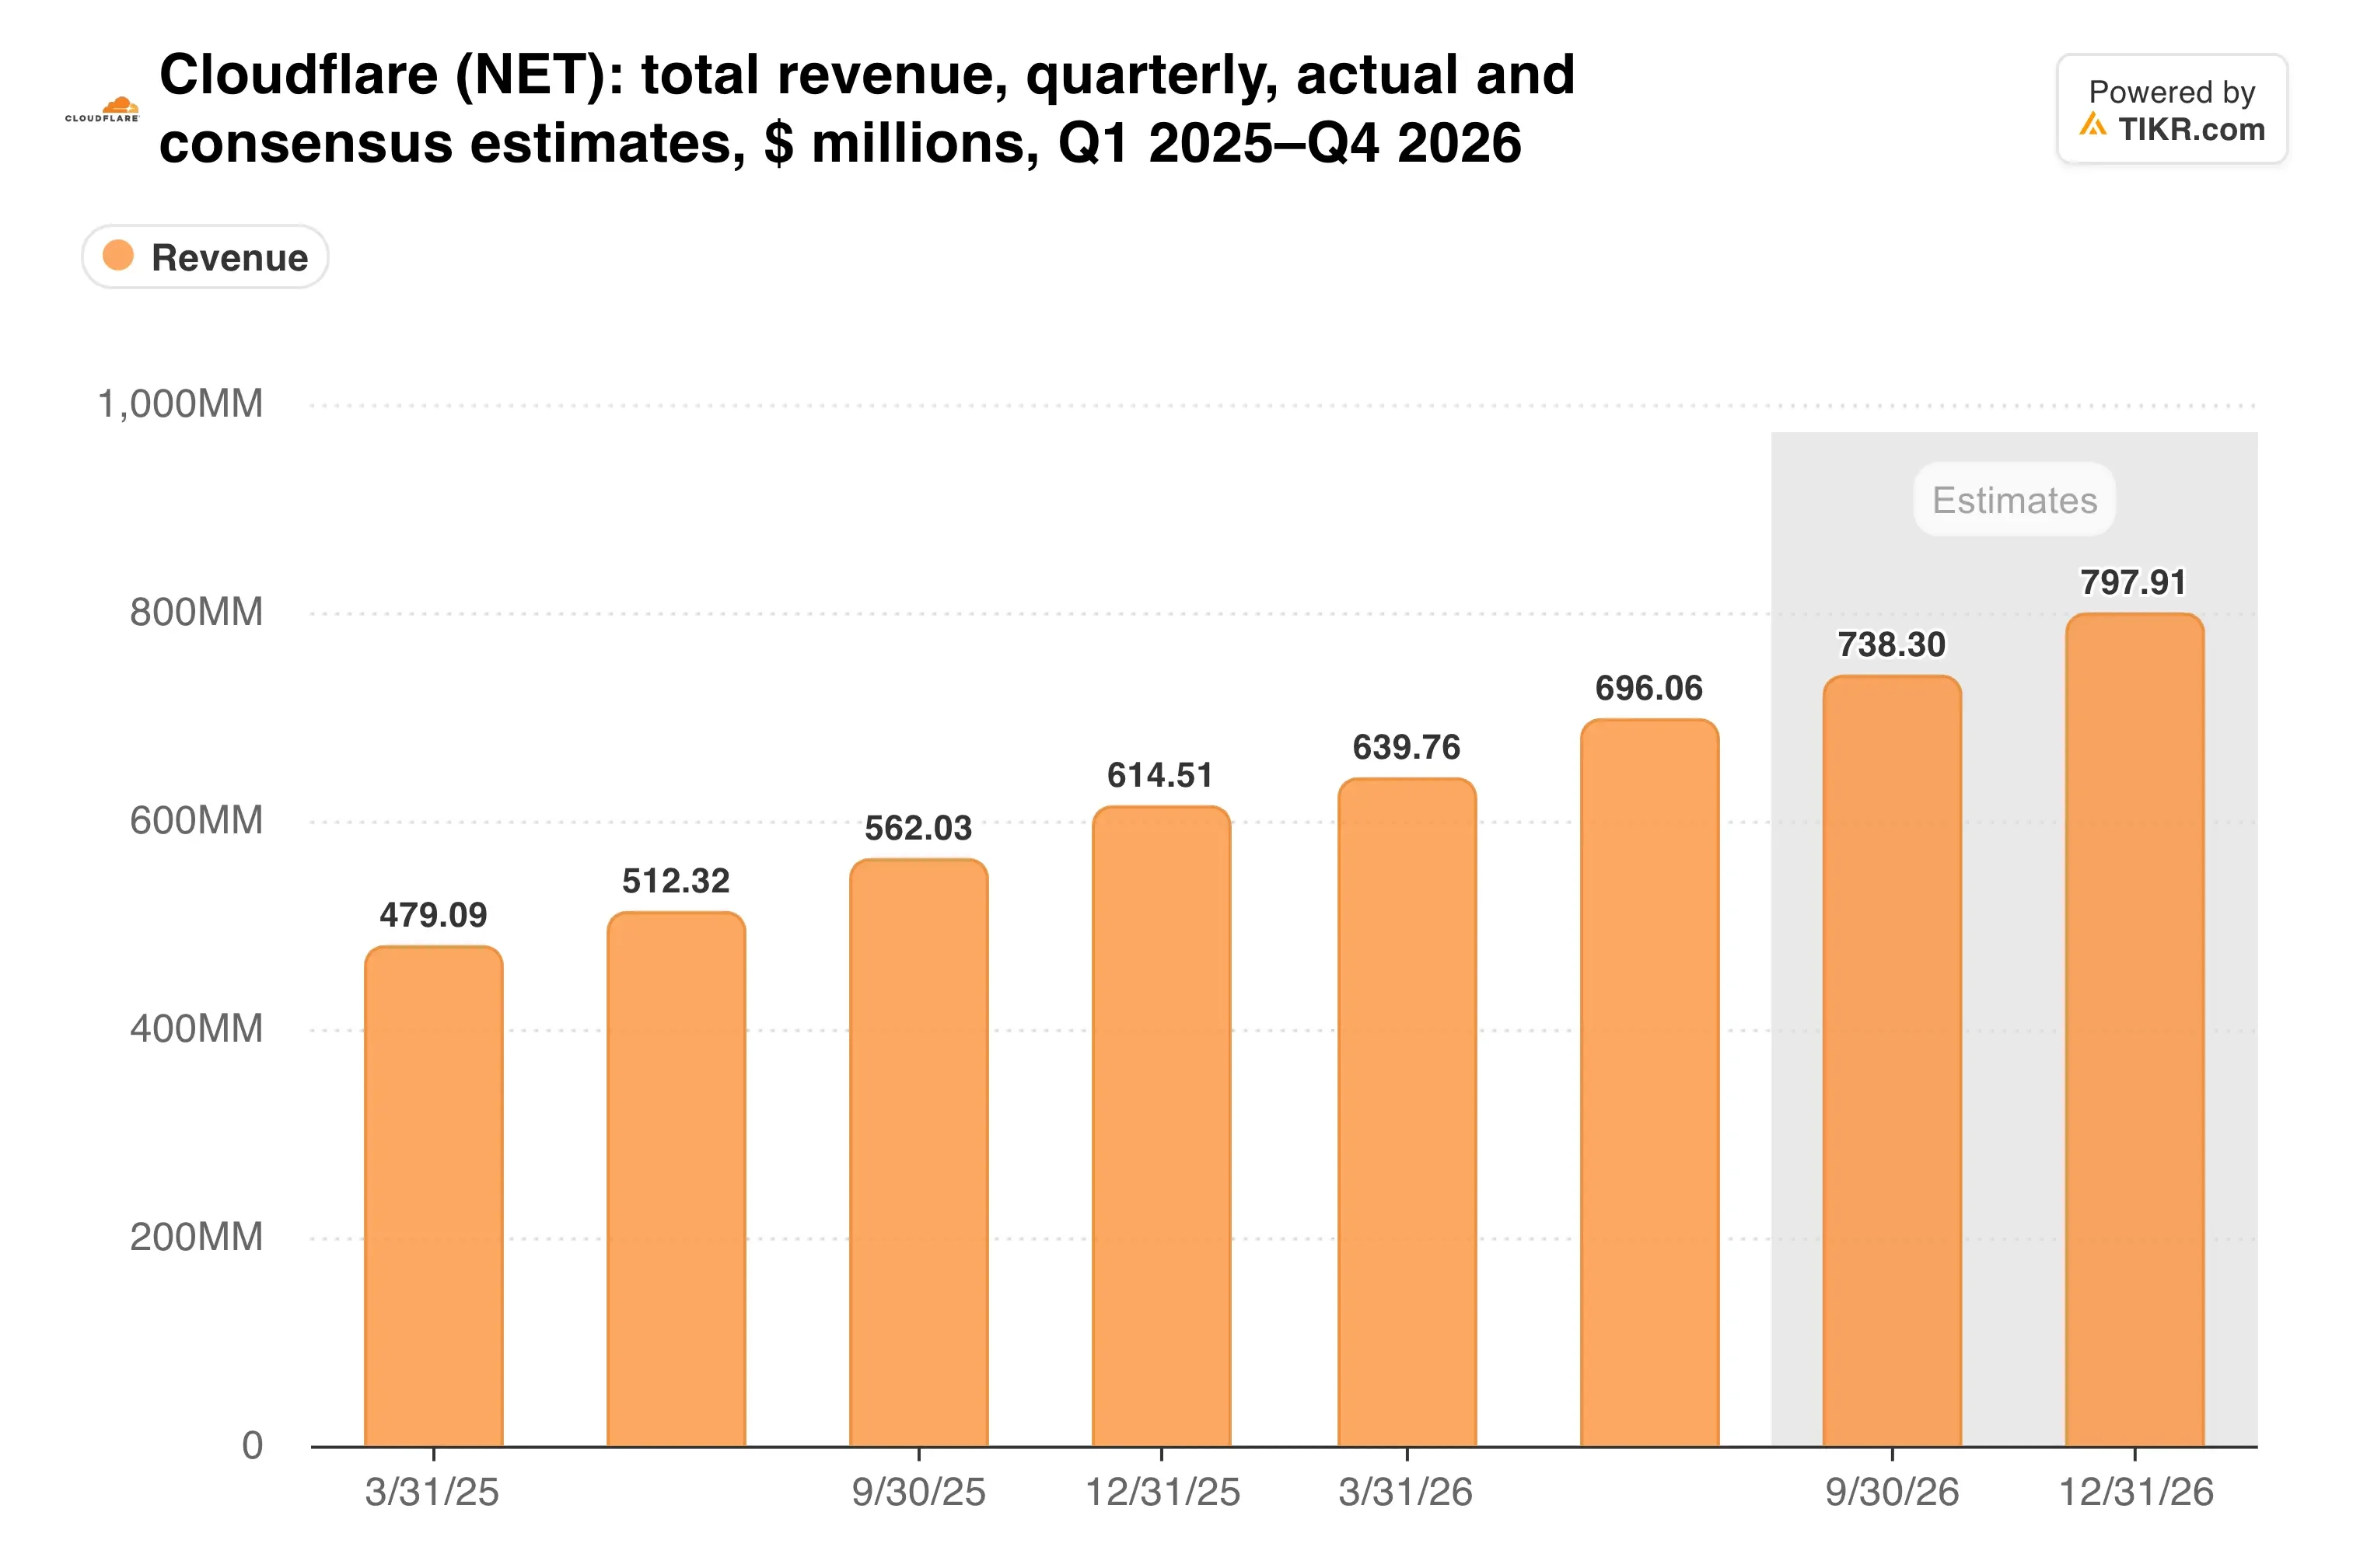
Cloudflareが自社の見通し通りに達成した場合、成長率は31%に鈍化する。第2四半期のような上方修正があれば、成長率は30%半ばを維持するだろう。
顧客は機械になりつつある
CEOのMatthew Princeは、第2四半期決算リリースでその機会を大胆に位置づけた。AI回答エンジンやエージェント主導の商取引が、「機械間通信のためのインターネットの根本的な書き換え」を推進していると述べた。
顧客データは彼の主張を裏付けている。Cloudflareの開発者基盤は前四半期の740万人から1000万人を超え、大規模顧客は27%増の4,698社となり、現在では売上高の73%を占めている。
既存顧客の支出も増加している。ドルベースの純顧客維持率は1年前から6ポイント上昇して120%に達し、現在の残存履行義務は35%増加した。
これを従来の競合他社と比較してみよう…
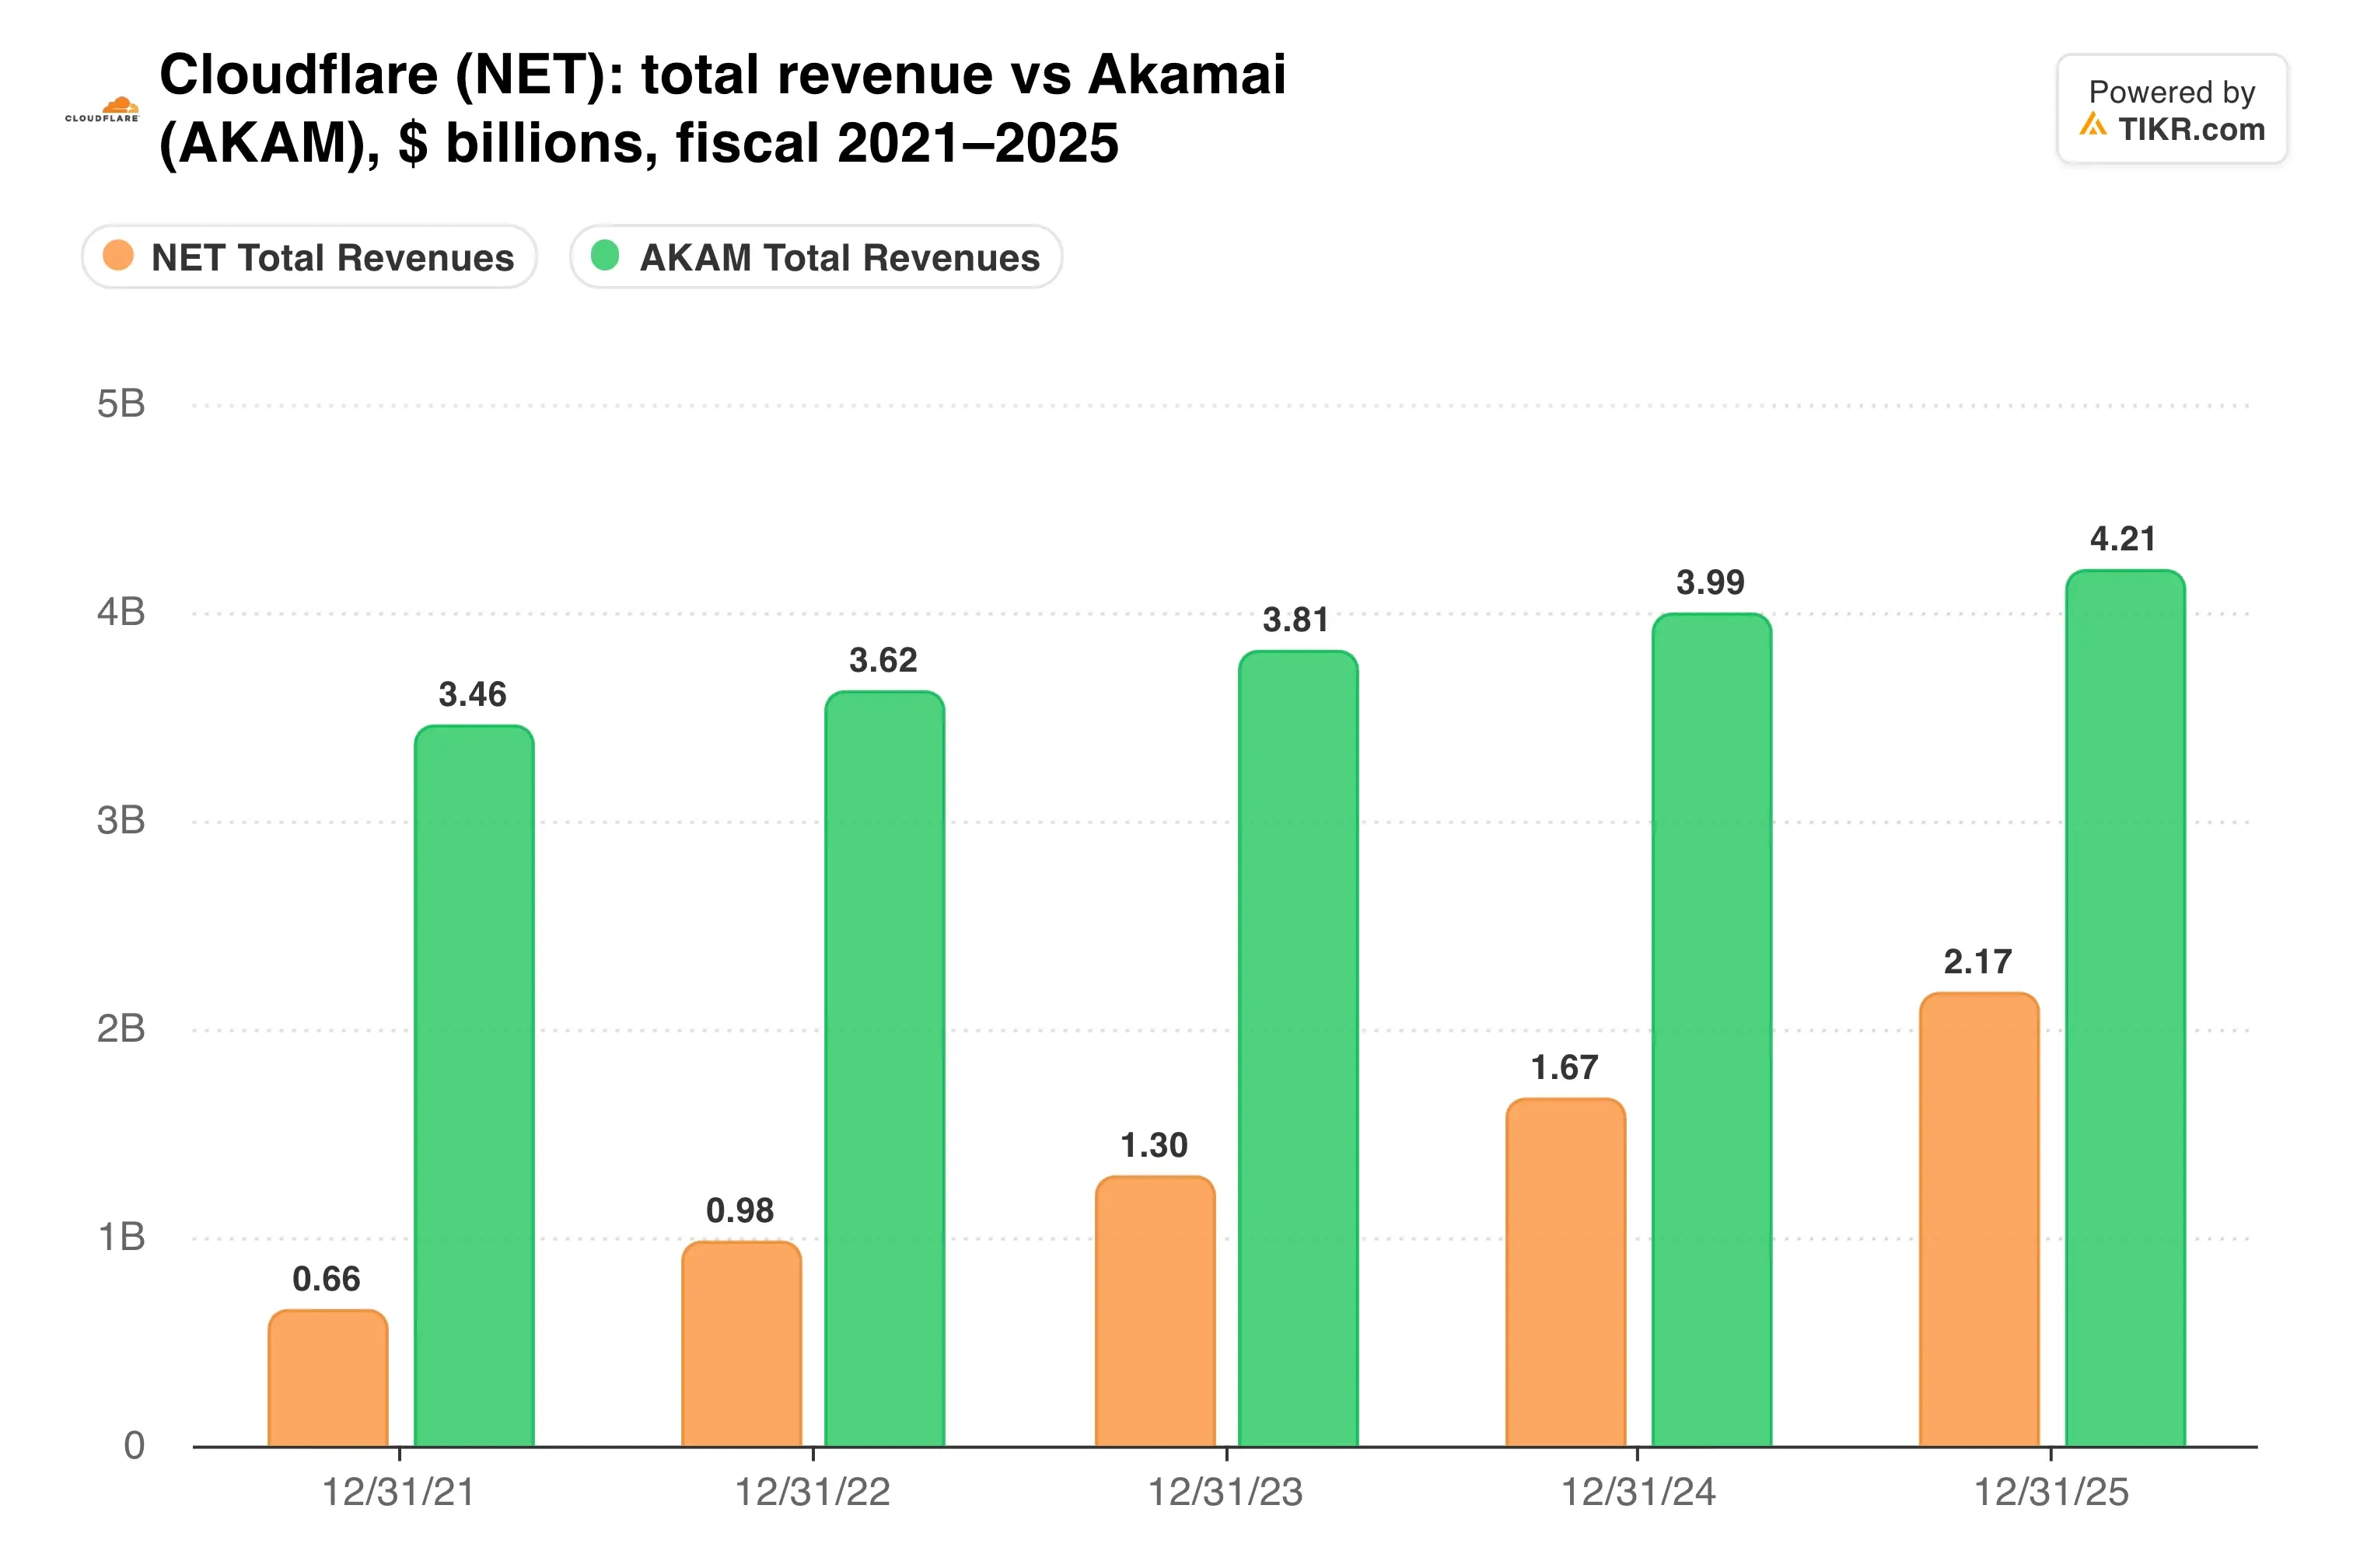
Akamai (AKAM) の第2四半期売上高はわずか5%増の$11億だった。同社のクラウドインフラストラクチャ部門は39%成長したが、売上高はわずか$9900万に過ぎないため、Cloudflareは規模の差を急速に縮めつつある。
TIKRはCloudflareについて34人のアナリストを追跡している。「買い」と評価しているのは何人か?
Cloudflareの買い、保有、売りの評価の内訳、ウォール街の売上高・利益予想をすべて一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Cloudflareのアナリスト評価を見る
ストーリーに高い代償を払う
ここが難しいところだ。Cloudflareは予想売上高の34倍、予想利益の210倍で取引されており、平均目標株価の$343は現在の株価からわずか約11%上に位置している。
このプレミアムは時間の経過とともにどのように推移してきたのだろうか?
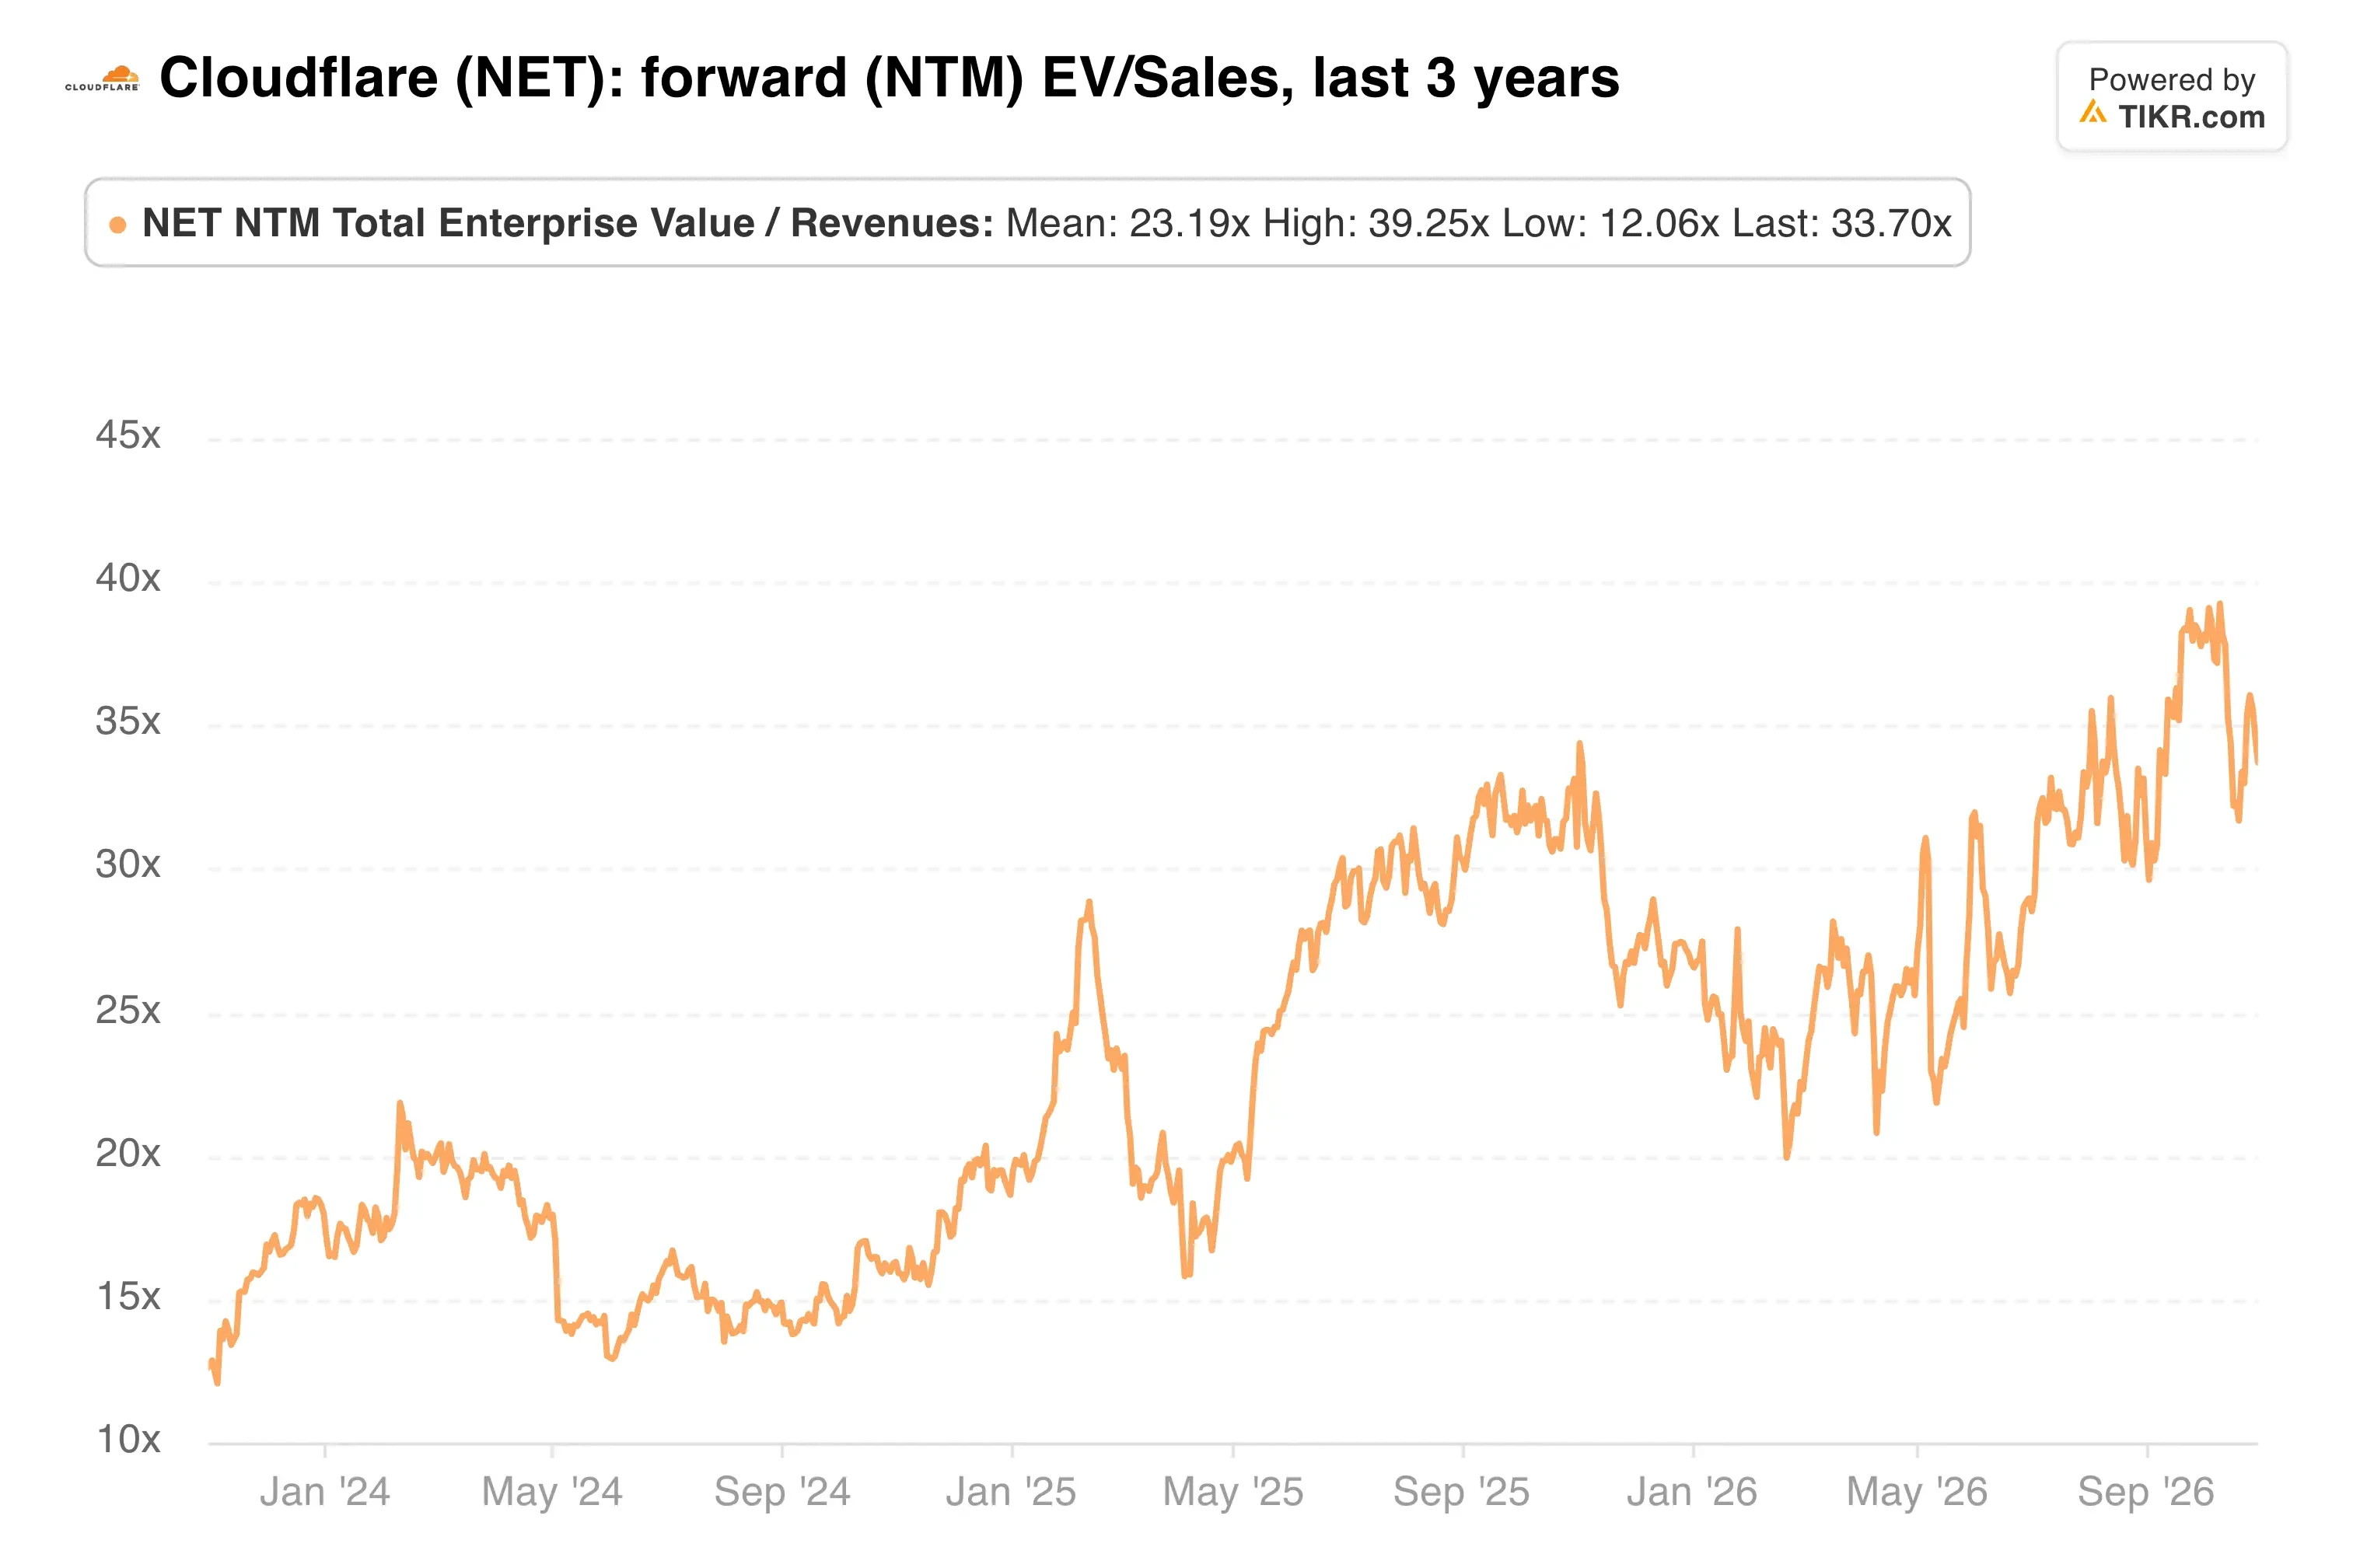
マージンも悪い方向に動いている。調整後粗利益率は第2四半期に1年前の76.3%から73.1%に低下し、上昇するコンピュートコストは引き続きリスクとなっている。GAAP営業損失は$1億5100万のリストラ費用を計上した後、$2億570万に達した。
希薄化もまた、株価を押し下げる要因だ。Cloudflareは8月に2031年償還の0%転換社債を$21億7500万発行した。共同創業者のMichelle Zatlynも10月初旬に約$2750万相当の株式を売却した。
私の見解:Cloudflareは現在、どのソフトウェア企業にも劣らないほどうまく事業を運営しており、機械間通信のストーリーは私には本物に見える。しかし、売上高の34倍という水準では、堅調な上方修正であっても株価を大きく押し上げることはないだろう。私は買いを入れる前に株価の調整を待つ。
チェックポイントは11月5日だ。年間業績見通しの上方修正と、純顧客維持率が120%近辺を維持することができれば、この株価水準をあと1四半期は正当化できるだろう。
では、Cloudflareの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Cloudflareの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、自分自身の事業見通しを反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、また、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式についてもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!