Carvana株の主要統計
- 現在株価: $65.11
- 目標株価 (中間値): ~$116
- アナリスト平均目標株価: ~$83
- 潜在トータルリターン: ~78%
- 年率化IRR: ~14% / 年
新機能: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう (無料) >>>
何が起きたのか?
Carvana Co. (CVNA) は9月18日に$65.11で取引を終え、52週高値の$97.38から約3分の1下落し、史上最高の四半期業績を発表した後もレンジの下限付近に戻った。この下落の一部は自業自得だ。7月29日の決算発表後、控えめな通期利益予想が株価を1セッションで最大15%下落させた。しかし、直近の下落はマクロ要因によるものだ。9月16日、米連邦準備制度理事会(FRB)は政策金利を3.75%-4.00%に引き上げ、2023年以来の利上げを実施した。これにより、中古車業界を一年中悩ませてきた懸念、すなわちサブプライム層の自動車ローンの延滞率が記録的なペースで上昇しているという恐怖が再燃した。
投資家は現在、この9月の懸念がCarvana固有のものなのか、それとも同社が属する業界全体の問題なのかを秤にかけている。同社は中古車業界が縮小する中で小売台数を38%増加させ、かつ史上最高の収益性を記録しながらそれを成し遂げた。
9月の売りは信用リスクに関するもの
7月29日に発表された第2四半期の売上高は73億7600万ドルに達し、前年同期比52%増で四半期記録を更新した。調整後EBITDAは記録的な7億6900万ドル、GAAP営業利益は6億8000万ドル、純利益は記録的な5億1300万ドル(前年同期比2億500万ドル増、マージン7.0%)となった。小売台数は38%増の197,325台で、中古車業界が低~中一桁で縮小する中での成長だった。売上高はアナリスト予想の69億1000万ドルを6.8%上回った。
それでも株価は決算発表後に下落した。通期の調整後EBITDA予想がアナリストの想定を下回ったためだ。これは会社固有のつまずきだった。9月の圧力は会社の外部から来た。フィッチ・レーティングスによると、サブプライム層の自動車ローンの延滞(60日以上)率は今年前半に記録的な高水準に達し、季節的な落ち込みの前には約7%近くまで上昇した。これは約30年ぶりの悪い水準だ。このデータはすべての中古車ローン業者に重くのしかかっており、これは純然たる他人事ではない。Carvanaは販売する車の多くを自らファイナンスしており、そのポートフォリオのかなりの部分がノンプライム層向けだ。したがって、FRBが9月16日に利上げを実施し、年内にもさらなる利上げの可能性を示唆したとき、その影響は即座に読み取られた。なぜなら、金利上昇はまさにそのような借り手を直撃するからだ。

Carvana株の過去の実績と将来予測を見る (無料!) >>>
市場が注目する金利、CFO自身の言葉で
8月のJ.P.モルガン・オートモーティブ・カンファレンスで、CFOのマーク・ジェンキンス氏は、Carvanaの顧客向けローン金利を決定する具体的なベンチマークを明らかにした。「2年物国債利回りは、自動車ローンの顧客向け金利に影響を与える重要なベンチマーク金利です」とジェンキンス氏は述べ、その動きに応じて「一般的に言えば、その金利を顧客金利に転嫁するよう努めています」と付け加えた。転嫁のタイミングと程度には変動があるという。
ジェンキンス氏は、金利と燃料費が四半期の業績に影響を与えたことを率直に認め、燃料価格の上昇だけで1台あたり約75ドルのコスト増となったと述べた。Carvanaはこれらの逆風が存在する中でも記録的なEBITDAを達成しており、これはそれらが構造的なものではなく循環的なものであることを示唆している。同氏は、ビジネスが多くの要素によって運営されていることも同様に明確にした。希望小売価格、下取りオファー、配送料、マーケティング、金利はすべて、四半期ごとに、販売台数と利益の目標バランスを達成するために調整される。供給面では、ジェンキンス氏は信用リスクの緊張の裏側をポジティブに捉え、中古車の供給が増えることで「顧客にとって中古車が少し手頃になる可能性がある」と述べた。
成長で正当化される必要があるプレミアム
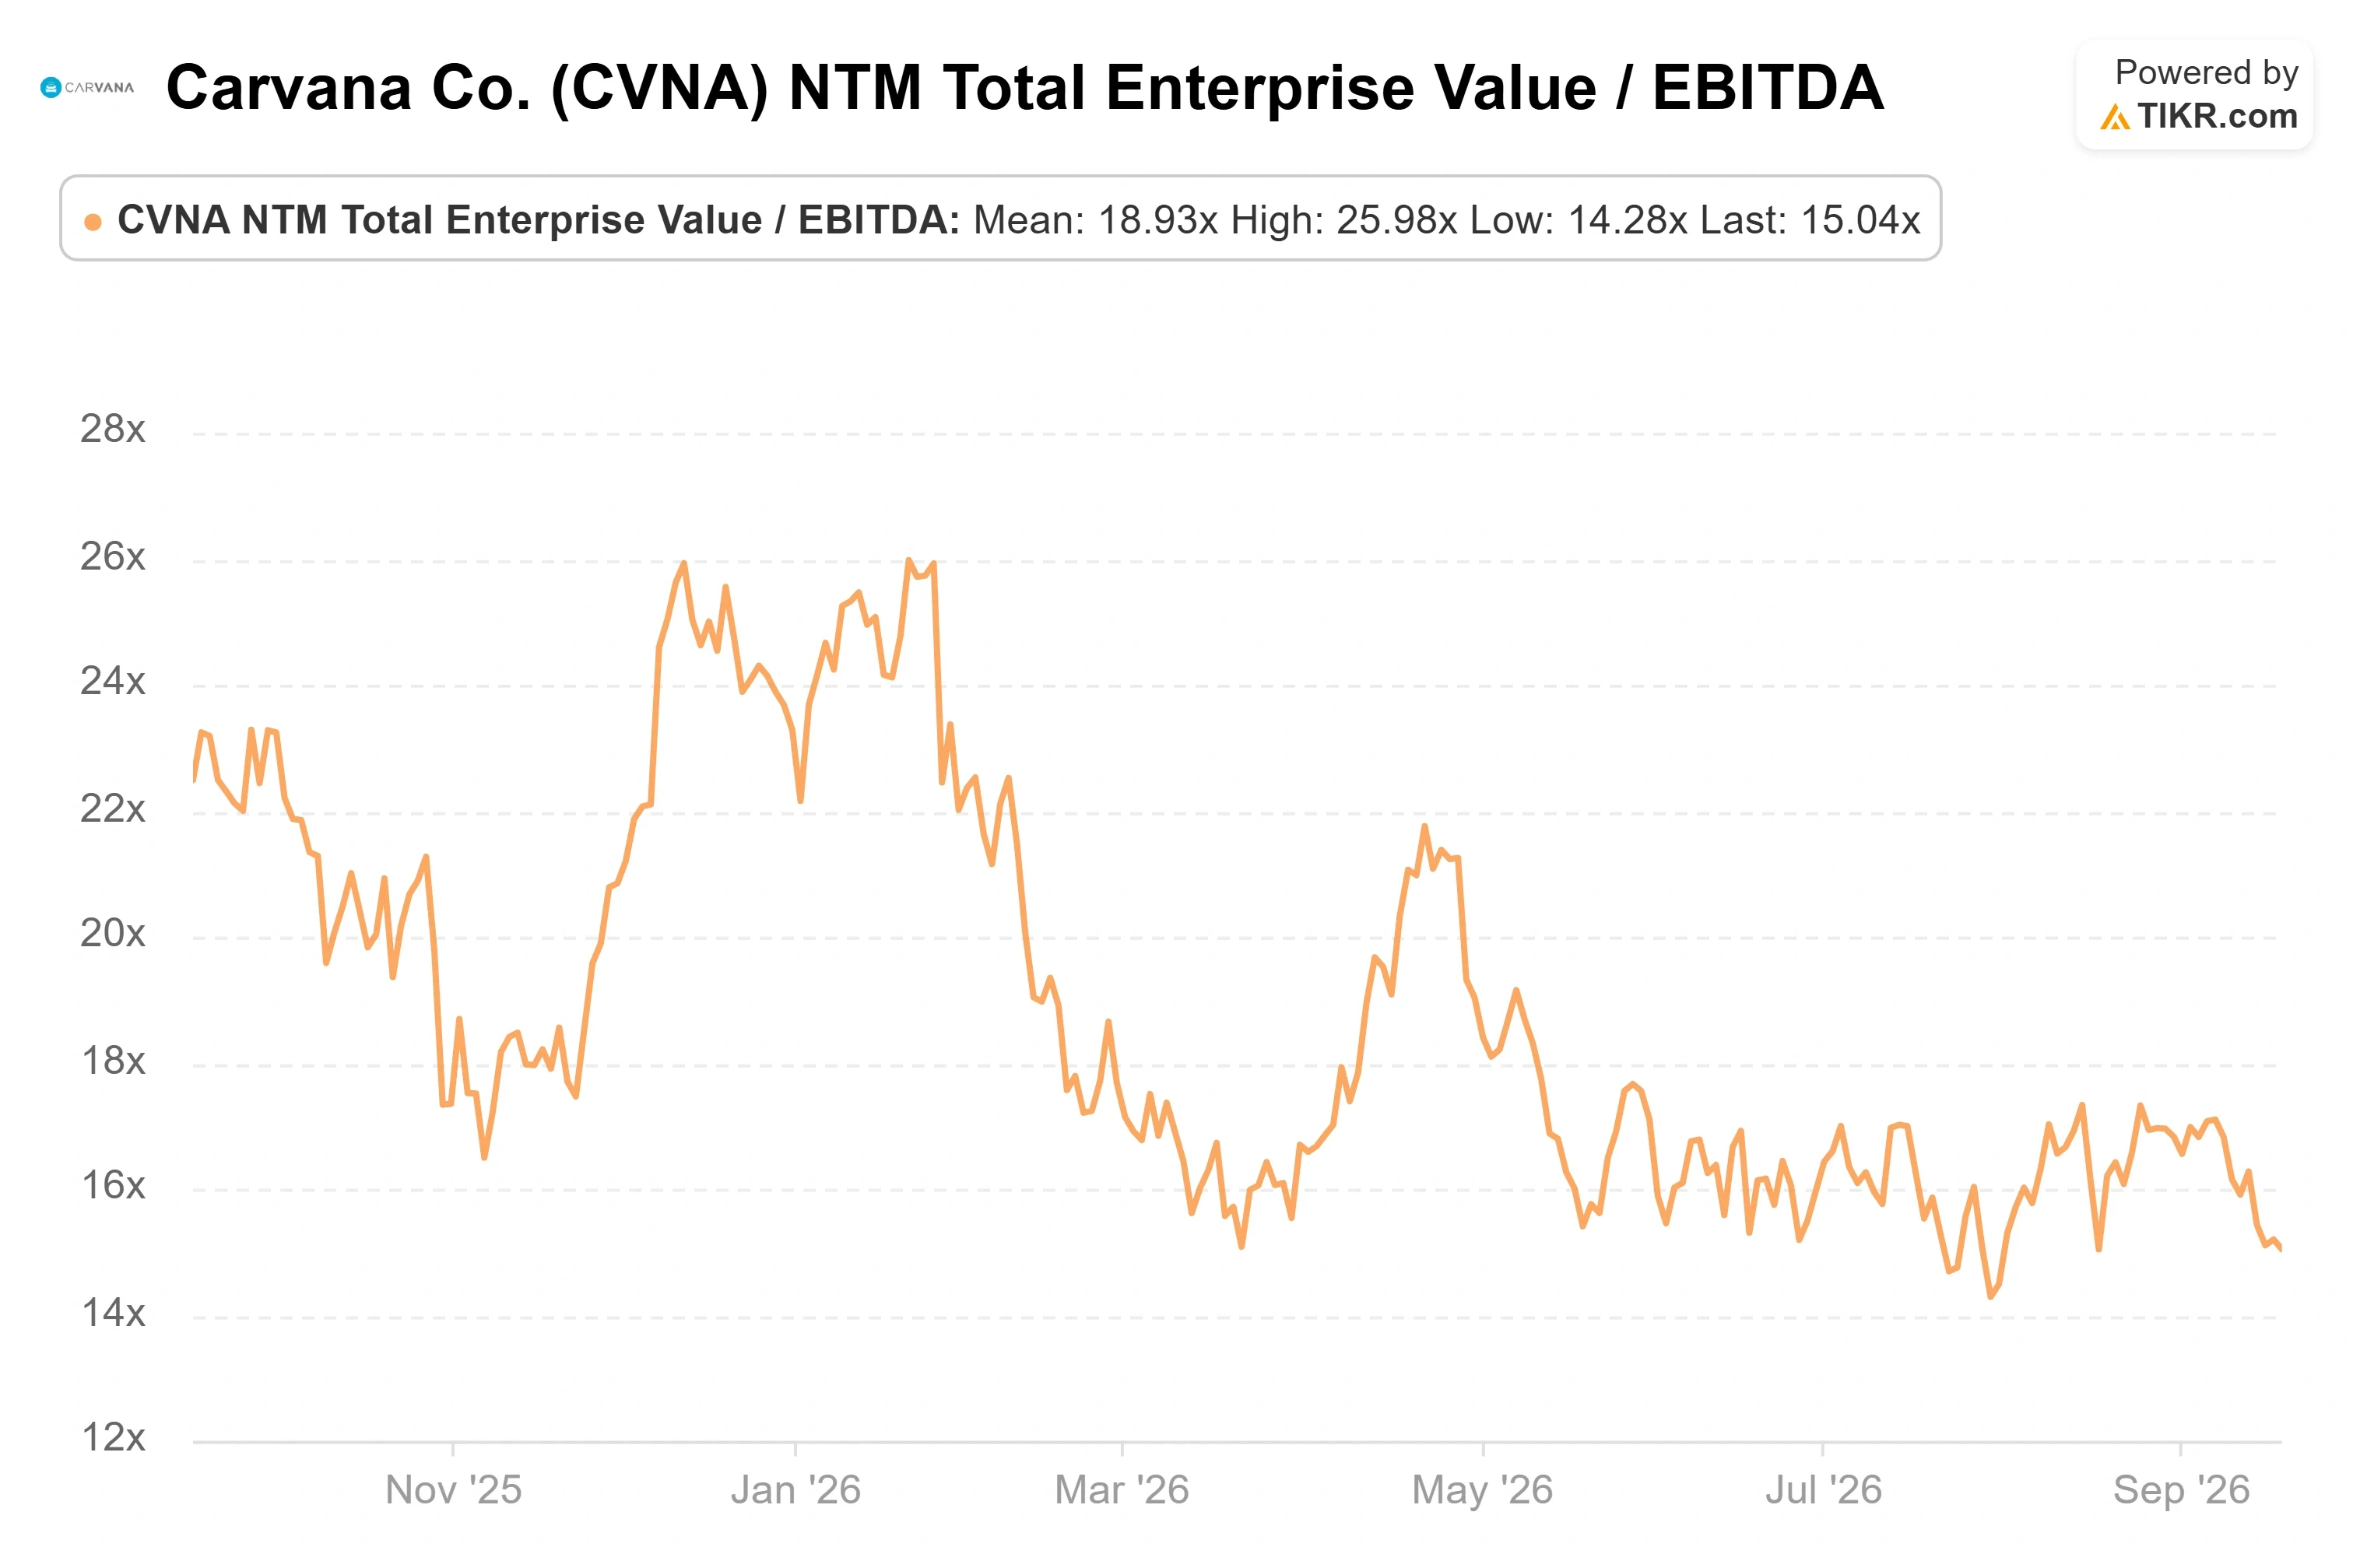
NTM(今後12ヶ月) EV/EBITDA 倍率で見ると、同株は約15倍で取引されている。これはLithia Motorsの約13.6倍を上回り、Penskeの約15.3倍とほぼ同水準であり、最も近い中古車比較対象であるCarMaxの、低迷する将来利益を基にした約27.9倍を大きく下回っている。より安価なディーラーに対するプレミアムは確かにある。このプレミアムを無視するのではなく検証すべき理由は、その背後にある成長格差だ。これらのディーラーは成長するとしても小売台数が低一桁で成長するに留まり、CarMaxの比較可能な中古車台数は縮小している。Carvanaは業界が縮小する中で台数を38%増加させた。
もし信用サイクルの悪化が台数成長を鈍化させるほど深刻であるか、あるいは予想される後半のより控えめなマージンが一時的な燃料・金利圧迫ではなく構造的なものであることが証明されれば、株価倍率は圧縮され、株価は3月に最後に触れた52週安値の$55付近を含むレンジの下限を再訪する可能性がある。
TIKRでCarvanaの競合他社との比較を見る (無料!) >>>
TIKR アドバンストモデル分析
- 現在株価: $65.11
- 目標株価 (中間値): ~$116
- 潜在トータルリターン: 約4.3年で~78%
- 年率化IRR: ~14% / 年

Carvana株のアナリスト成長予測と目標株価を見る (無料!) >>>
このモデルは P/E 倍率が縮小することを想定しながらも目標株価に到達しており、上昇余地はファンダメンタルズによってもたらされるものだ。売上高の2つの推進要因は、ジェンキンス氏が生産が最も伸びた地域での55%の売上高成長と結びつけたリコンディショニング能力と、自動車小売のEコマース化率が小売全体の約20%に対してまだ低一桁であることを背景としたオンライン化率の上昇だ。マージンの推進要因は、技術、本社、施設における遊休固定費ベース全体でのオペレーティング・レバレッジだ。主なリスクは、市場がすでに織り込んでいるもの、すなわち、ファイナンスの採算性に圧力をかけ、同時に台数成長を鈍化させるほど深刻な信用サイクルの悪化である。
- 上振れシナリオ: 処理能力が回復を続け、台数が10%後半から20%台で複利成長しながら固定費のレバレッジが効き、中間ケースの目標株価を達成する。
- 下振れシナリオ: 信用サイクルの悪化が需要とマージンを圧迫し、株価が52週安値の$55付近に向かって戻っていく。
結論
CarMaxは9月下旬に次四半期決算を発表する予定で、その信用に関するコメントと貸倒引当金は、ベア派が予想する業界全体の悪化を確認するか、安定化を示すかのどちらかになる。Carvanaはその波及影響で動く傾向がある。その後、Carvana自身の10月29日発表予定の第3四半期決算が直接的な答えを与える。コンセンサスはすでに後半の売上高が30%以上成長すると見込んでいるため、調整後EBITDAマージンが台数の複利成長とともに維持されるかどうかに注目したい。成長を維持したままマージンが維持されれば、9月の売りは業界の懸念を、それを上回る成長を遂げている会社の株価に織り込んだことになる。成長が鈍化しながらマージンが低下すれば、ベア派が信用サイクルを正しく読んでいたことになる。FRBはちょうど環境をより厳しくしたばかりであり、10月の決算はCarvanaの数字がそれを気にしているかどうかを示すことになる。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーを追跡しよう。
Carvanaに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Carvana を呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーション倍率が時間とともにどう動いてきたか、目標株価が上向きか下向きかがわかる。
あなたが注目するCarvana とその他のすべての銘柄を追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか を見て、スマートマネーを追跡しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!