オクシデンタル株の主要統計
- 現在株価: $58.84
- 目標株価(中間シナリオ): ~$63
- アナリスト平均目標株価: ~$68
- 潜在トータルリターン: ~7%
- 年率化IRR: ~2% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的な上昇余地を確認しよう(無料) >>>
何が起きたのか?
オクシデンタル・ペトロリアム (OXY) には、多くの投資家が読み解き方を知らないギャップがある。9月までに、複数の銀行が相次いで目標株価を引き上げた。Evercore ISIは$70に引き上げて「アウトパフォーム」評価を維持、UBSは$67、ウェルズ・ファーゴは$82、StifelとSeaportはそれぞれ$68と$73で新規にカバレッジを開始した。TIKRのデータによると、アナリスト平均目標株価は$68付近にある。同株は9月18日に$58.84で取引を終え、これら5つの目標株価をすべて下回った。
9月中旬、中東供給への懸念が後退して原油価格が下落し、米国で原油価格への感応度が最も高い大手上場生産者の一つであるOXYは、9月16日に企業ニュースがないままセクター全体の下落に伴って5.42%下落した。そこで問題となるのは、アナリストが$68近くの価値があると見ている株が$59で取引されていることが、贈り物なのか警告なのかということだ。ただし、目標株価引き上げが隠している点に注意が必要だ:中央値のアナリストは依然としてOXYを「ホールド」と評価しており、16名が「ホールド」、10名が「買い」以上の評価、2名が弱気評価となっている。
強気論の根拠はバランスシートにある
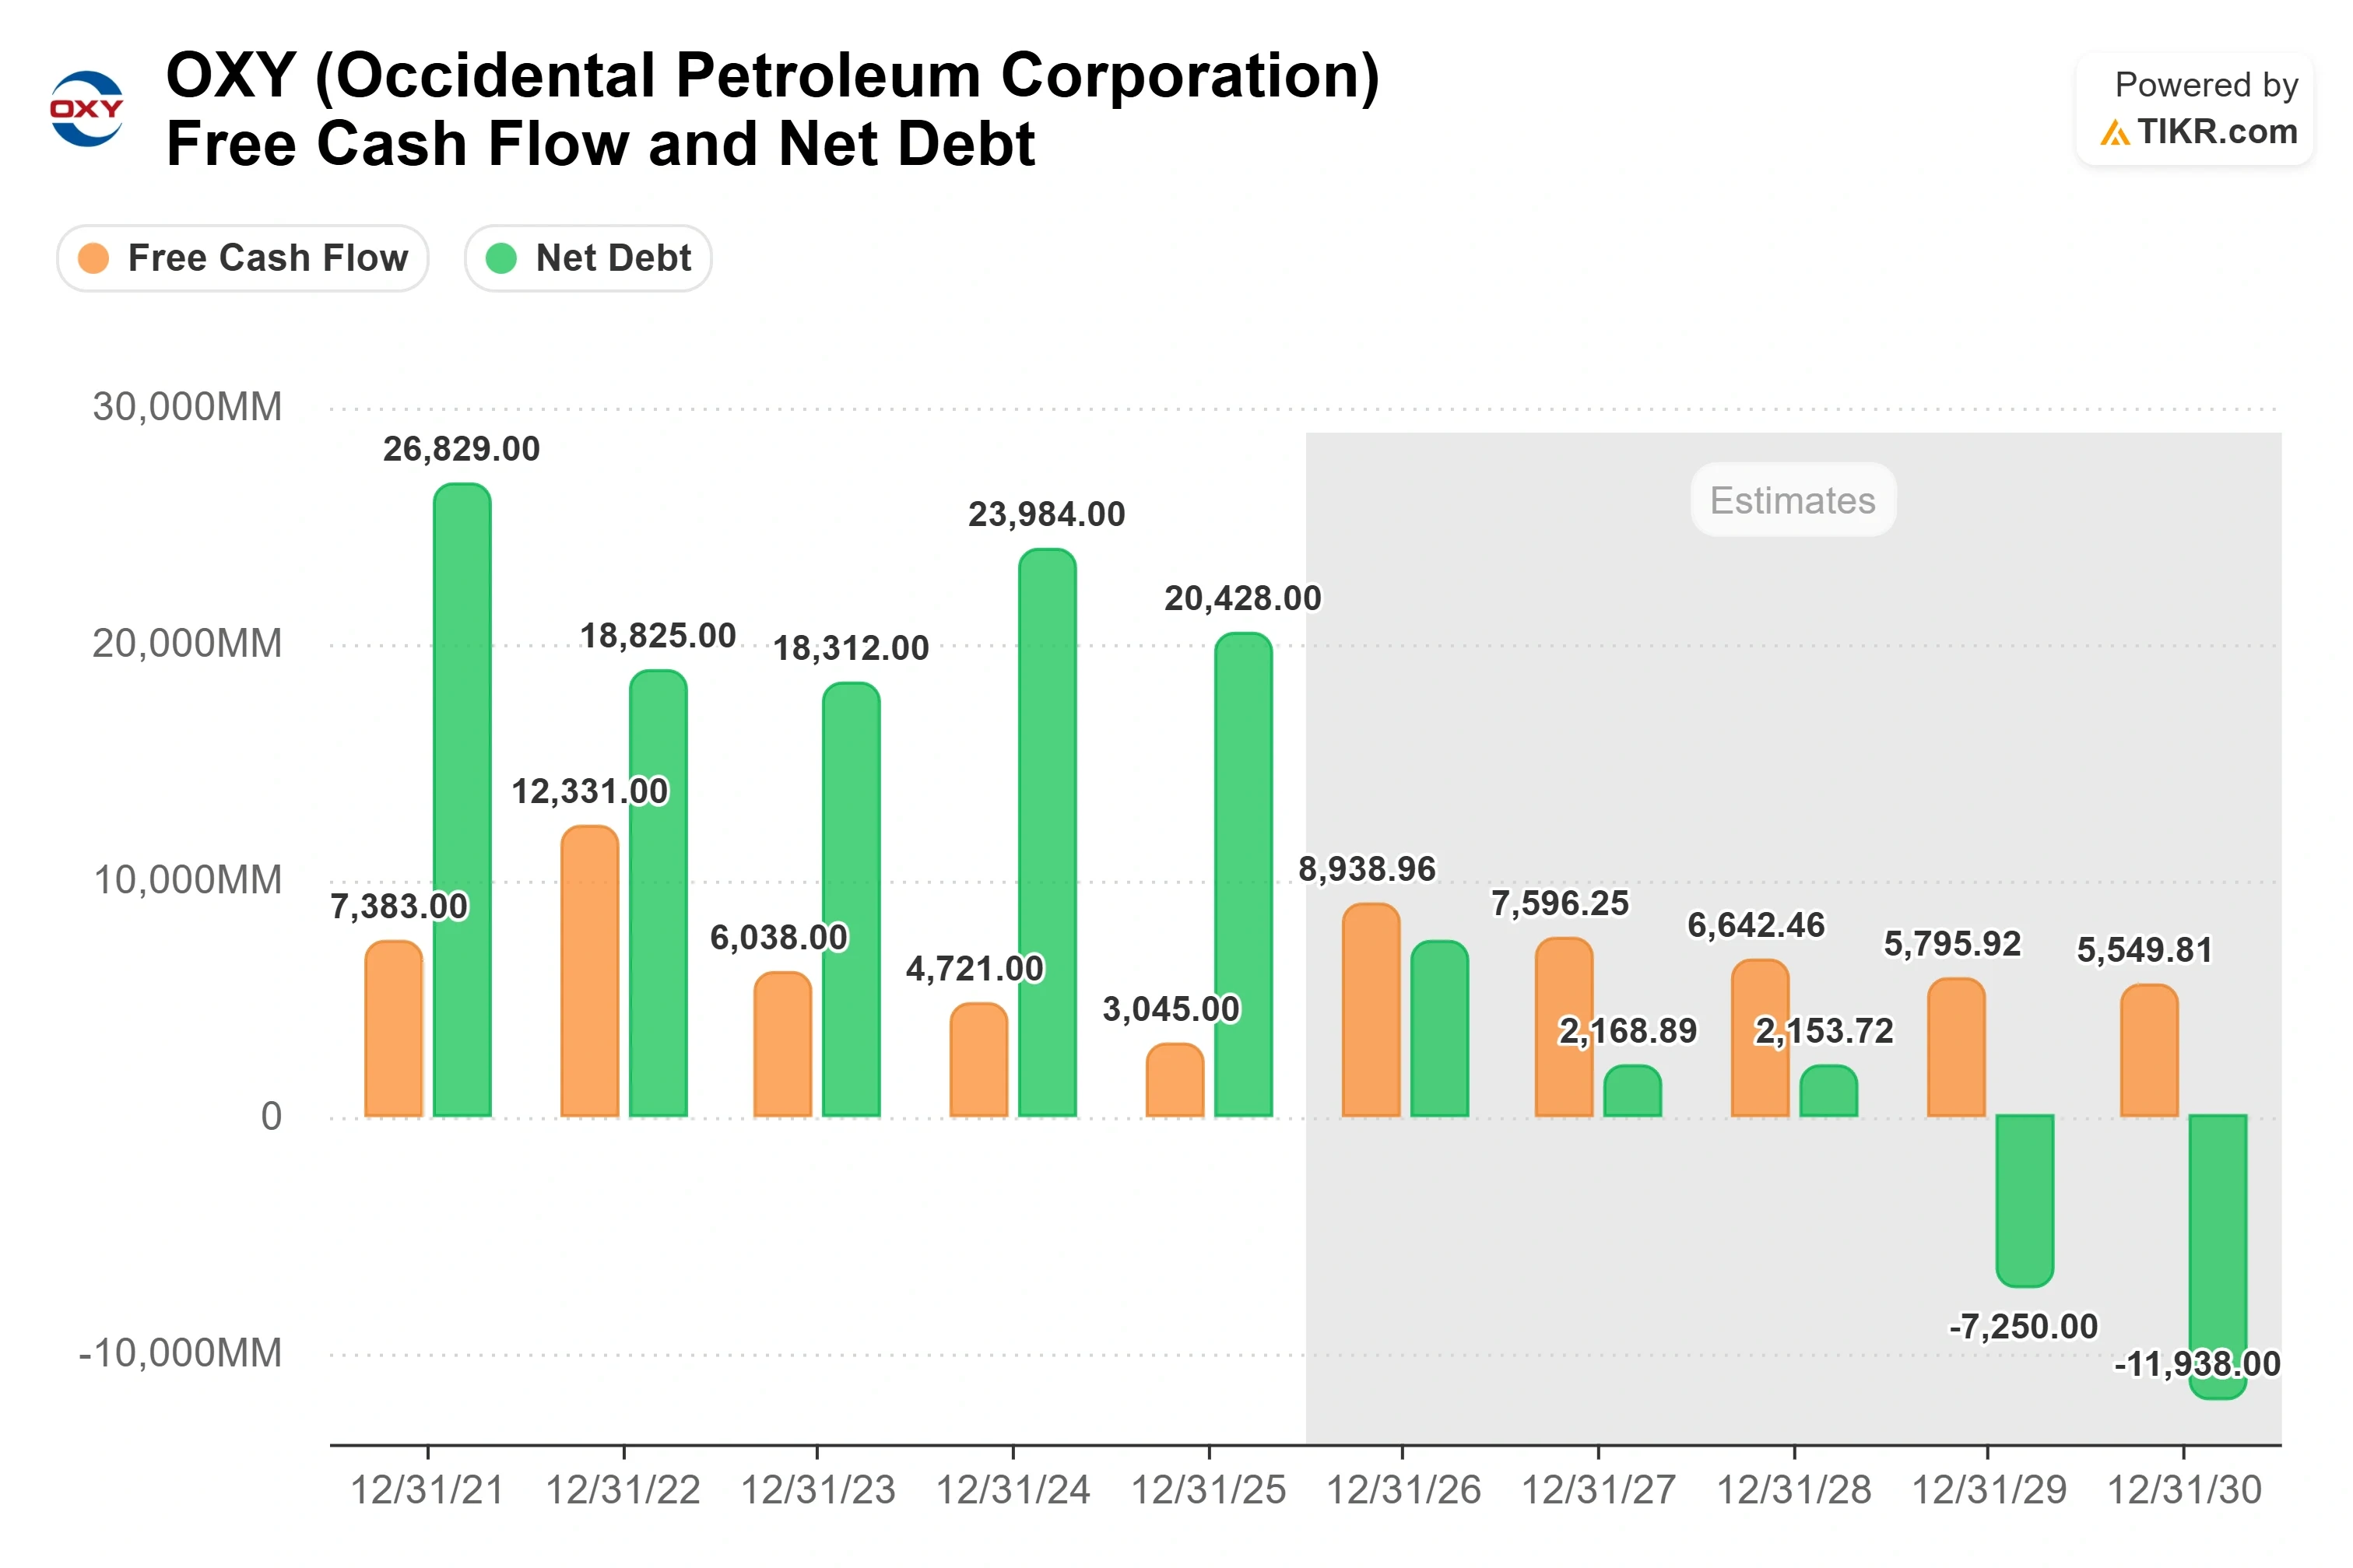
アナリストを動かしたのは、オクシデンタルの低コスト・低債務ビジネスへの転換だった。7月にEvercoreが同株を2段階上方修正した際、同社アナリストは、この判断にはより速い成長は必要ないことを明確にした。同社は、WTI価格が$75で横ばいの場合、2030年まで1株当たりフリーキャッシュフローが年率約8%で複利成長するモデルを作成し(これは同業他社よりも遅い)、それでも株価が割安すぎると見ていた。
オクシデンタルは第2四半期に元本債務を118億ドルに削減し、これは2019年以来の低水準であり、正味元本債務は76億ドル、現金は42億ドルを保有している。このレバレッジ削減により、2025年と比較して、将来の年間利息のrun-rate(年間化ペース)が約6億3000万ドル減少した。新CEOのリチャード・ジャクソンは、これがどこに向かうかのマイルストーンを設定した:2030年までに年間40億ドル以上の持続可能なキャッシュフローを追加し、彼はこの計画が「生産量を増やすことなくこのキャッシュフローを実現できる」と強調し、改善の約85%はより低い価格でも達成可能だと述べた。この持続性は事業運営からもたらされる。シニアバイスプレジデントのケン・ディロンは、油田の減退率を下げる水攻法プログラムについて詳述し、オマーンの水攻法が減退率を「完了時に19%から約7%に減少させる」と述べた。

オクシデンタル株の過去の実績と将来の予測を見る(無料!) >>>
株価がそれらを無視し続ける理由
問題は、オクシデンタルが自社の株価を決定する要因をほとんどヘッジしていないことだ。経営陣は1日約10万バレルに対してわずかなコストレスカラーを保有しているだけなので、9月にWTIが下落した際、株価もそれに伴って下落した。この感応度は両刃の剣であり、事業基盤が強化されているにもかかわらず、7月1日時点でOXYは最大27.63%のドローダウンを記録した。
OXYはNTM EV/EBITDAで約5.1倍で取引されており、トタルエナジーズの4.8倍に対してわずかなプレミアム、サンコールの7.4倍に対してはディスカウントとなっている。統合系メジャーよりもレバレッジが高い純粋な生産会社にとって、同業他社の中間あたりに位置することは妥当であり、明らかな誤った価格設定ではない。資本還元のタイミングは、投資家に求められる忍耐を裏付ける:自社株買いは、オクシデンタルが2029年に優先株を償還するまで低い優先順位のままなので、投資家は数年待たされ、バランスシートが強化される間、8月に1株当たり$0.28に8%引き上げられた配当を受け取ることになる。
TIKRでオクシデンタルが同業他社と比較してどのようなパフォーマンスを示しているか見る(無料!) >>>
TIKR 高度モデル分析
- 現在株価: $58.84
- 目標株価(中間シナリオ): ~$63
- 潜在トータルリターン: ~7%
- 年率化IRR: ~2% / 年

オクシデンタル株のアナリスト成長予測と目標株価を見る(無料!) >>>
これは、投資期間中のトータルリターンが約7%、年率約2%に相当する。このモデルは、収益成長が年率約1%近辺、生産量は横ばいを維持し、コスト削減と利息削減が実現することで純利益マージンが16%に向かって改善する事業を想定している。マージンの原動力は、経営陣が売り込んでいる効率化プログラムだ:低減する井戸コストと、約25%から20%に向かって低下するベース減退率。主なリスクは、実現原油価格という会社のコントロール外にある。持続的に強い原油環境は、このモデルを中間シナリオをはるかに超えて、高シナリオが示唆する約$96に向かって押し上げる一方、弱い価格は効率化による利益を相殺するよりも速くキャッシュフローと配当の緩衝材に圧力をかける。このモデルは、アナリストの$68という目標には、ベースケースが想定していない形で原油価格の協力が必要だと示唆している。
結論
次の真の試練は、11月初旬に予定されている第3四半期決算だ。2つの数字に注目しよう。第3四半期の生産量は1日140万から144万BOEとguidance(業績見通し)が出されており、上限付近の結果は、上方修正が前提とする勢いを確認するものとなる。また、100億ドルの元本債務マイルストーンに向けた債務削減にも注目だ。なぜなら、そこへの一歩一歩が、自社株買いの前提となる2029年の優先株償還に近づくからだ。もし両方が維持され、原油価格が安定すれば、$59と$68のギャップは機会のように見える。もし原油価格が先に下落に転じれば、目標株価は引き下げられ、「ホールド」評価が多いアナリストたちは、数字がそうなる前にその理由をあなたに伝えていたことになる。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーをフォローしよう。
オクシデンタルに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
オクシデンタルを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の収益と利益をどう予想しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、オクシデンタルとあなたが注目している他のすべての銘柄を追跡するための無料ウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているかを見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されていないことにご注意ください。私たちは、TIKRターミナルの投資データとアナリストの予測に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!