主なポイント
- ブラックストーン・モーゲージ・トラストのCEO、ティム・ジョンソン氏は、会社が四半期配当を36%削減した6日後の11月4日に、90,000株(104万ドル相当)を購入した。
- 11月9日の終値時点で、同社株は52週高値から46%下落していた。第3四半期には3億2700万ドルの純損失を計上し、約8億ドルの貸付金が減損処理され、簿価純資産(BPS)は12%減少した。
- ジョンソン氏は、会社が報告した1株あたり17.06ドルの簿価純資産の約3分の2の価格で購入した。経営陣は、損失の主な原因であるオフィス関連の問題は、この簿価にほぼ反映されていると述べている。
- 簿価が維持されるならば、彼の購入価格での買いは数字上は裏付けられる。第4四半期決算でそれが確認されるかどうかが示される。
10月29日の決算説明会で、ブラックストーン・モーゲージ・トラスト (BXMT) のCEO、ティム・ジョンソン氏は、株価が簿価純資産に対して割安であることが「魅力的な参入機会」を提供すると述べた。6日後、彼は自ら約100万ドル分の自社株を購入した。11月9日の終値11.18ドル時点で、株価は52週高値から46%下落しており、彼の購入価格をわずかに下回っていた。
ジョンソン氏が11月5日に提出したフォーム4によると、彼は11月4日に平均価格11.50ドルで90,000株を購入し、総額104万ドルとなった。同じ日にヘンリー・N・ナッソー取締役も平均11.43ドルで10,000株を購入した。
第3四半期を押し下げたオフィス関連貸付
問題は、7月30日に発表された第2四半期決算で新たな減損が発生したことから始まった。その後、金利が上昇した。決算説明会でジョンソン氏は、10年物国債利回りが今年80ベーシスポイント上昇し、10月初旬には2002年以来の高水準を一時的に記録したと述べ、これが「我々の世界における見出し」である理由だと語った。
10月29日、同社は第3四半期に約8億ドルの貸付金(主に従来からのオフィス関連と1件のホテル関連)を減損処理し、3億2700万ドルの純損失を計上したと報告した。1株あたり簿価純資産は第2四半期から12%減少して17.06ドルとなり、取締役会は四半期配当を0.47ドルから0.30ドルに引き下げた。経営陣は、第4四半期および2027年までを通じて、新しい配当をカバーできると見込んでいる。
TIKRはブラックストーン・モーゲージ・トラストを9人のアナリストがフォローしています。「買い」と評価しているのは何人でしょうか?
ブラックストーン・モーゲージ・トラストの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ブラックストーン・モーゲージ・トラストのアナリスト評価を見る
ジョンソン氏の賭けは本物
ジョンソン氏の90,000株の購入により、彼の保有株数は17%増加し、617,900株となった。ナッソー氏の購入により、彼の保有株数は4%増加し、233,490株となった。会社自身も買い戻しを行っており、第3四半期に3,600万ドル分の自社株を買い戻し、承認枠のうち1億1,000万ドルが残っている。
ジョンソン氏のような買いは提出されたフォームで簡単に追跡できるが、今回の買いは配当削減直後に行われた点で際立っている。11.50ドルでの購入により、彼は新しい年1.20ドルの配当に対して10.4%の利回りを確定させたことにもなる。
数字は11.50ドルでの買いを支持するか?
ジョンソン氏は、会社が9月30日時点で報告した1株あたり17.06ドルの簿価純資産の約3分の2の価格で購入した。決算説明会で彼はまた、「BXMTの減損の大部分を引き起こしているオフィス市場の構造的変化と課題」は簿価に実質的に反映されていると述べた。
アナリストは、今年の正常化EPSを1.20ドル、2027年を1.27ドルと予想している。2028年には1.13ドルに低下すると予想されているが、そこまで先を見通しているアナリストは3人だけである:
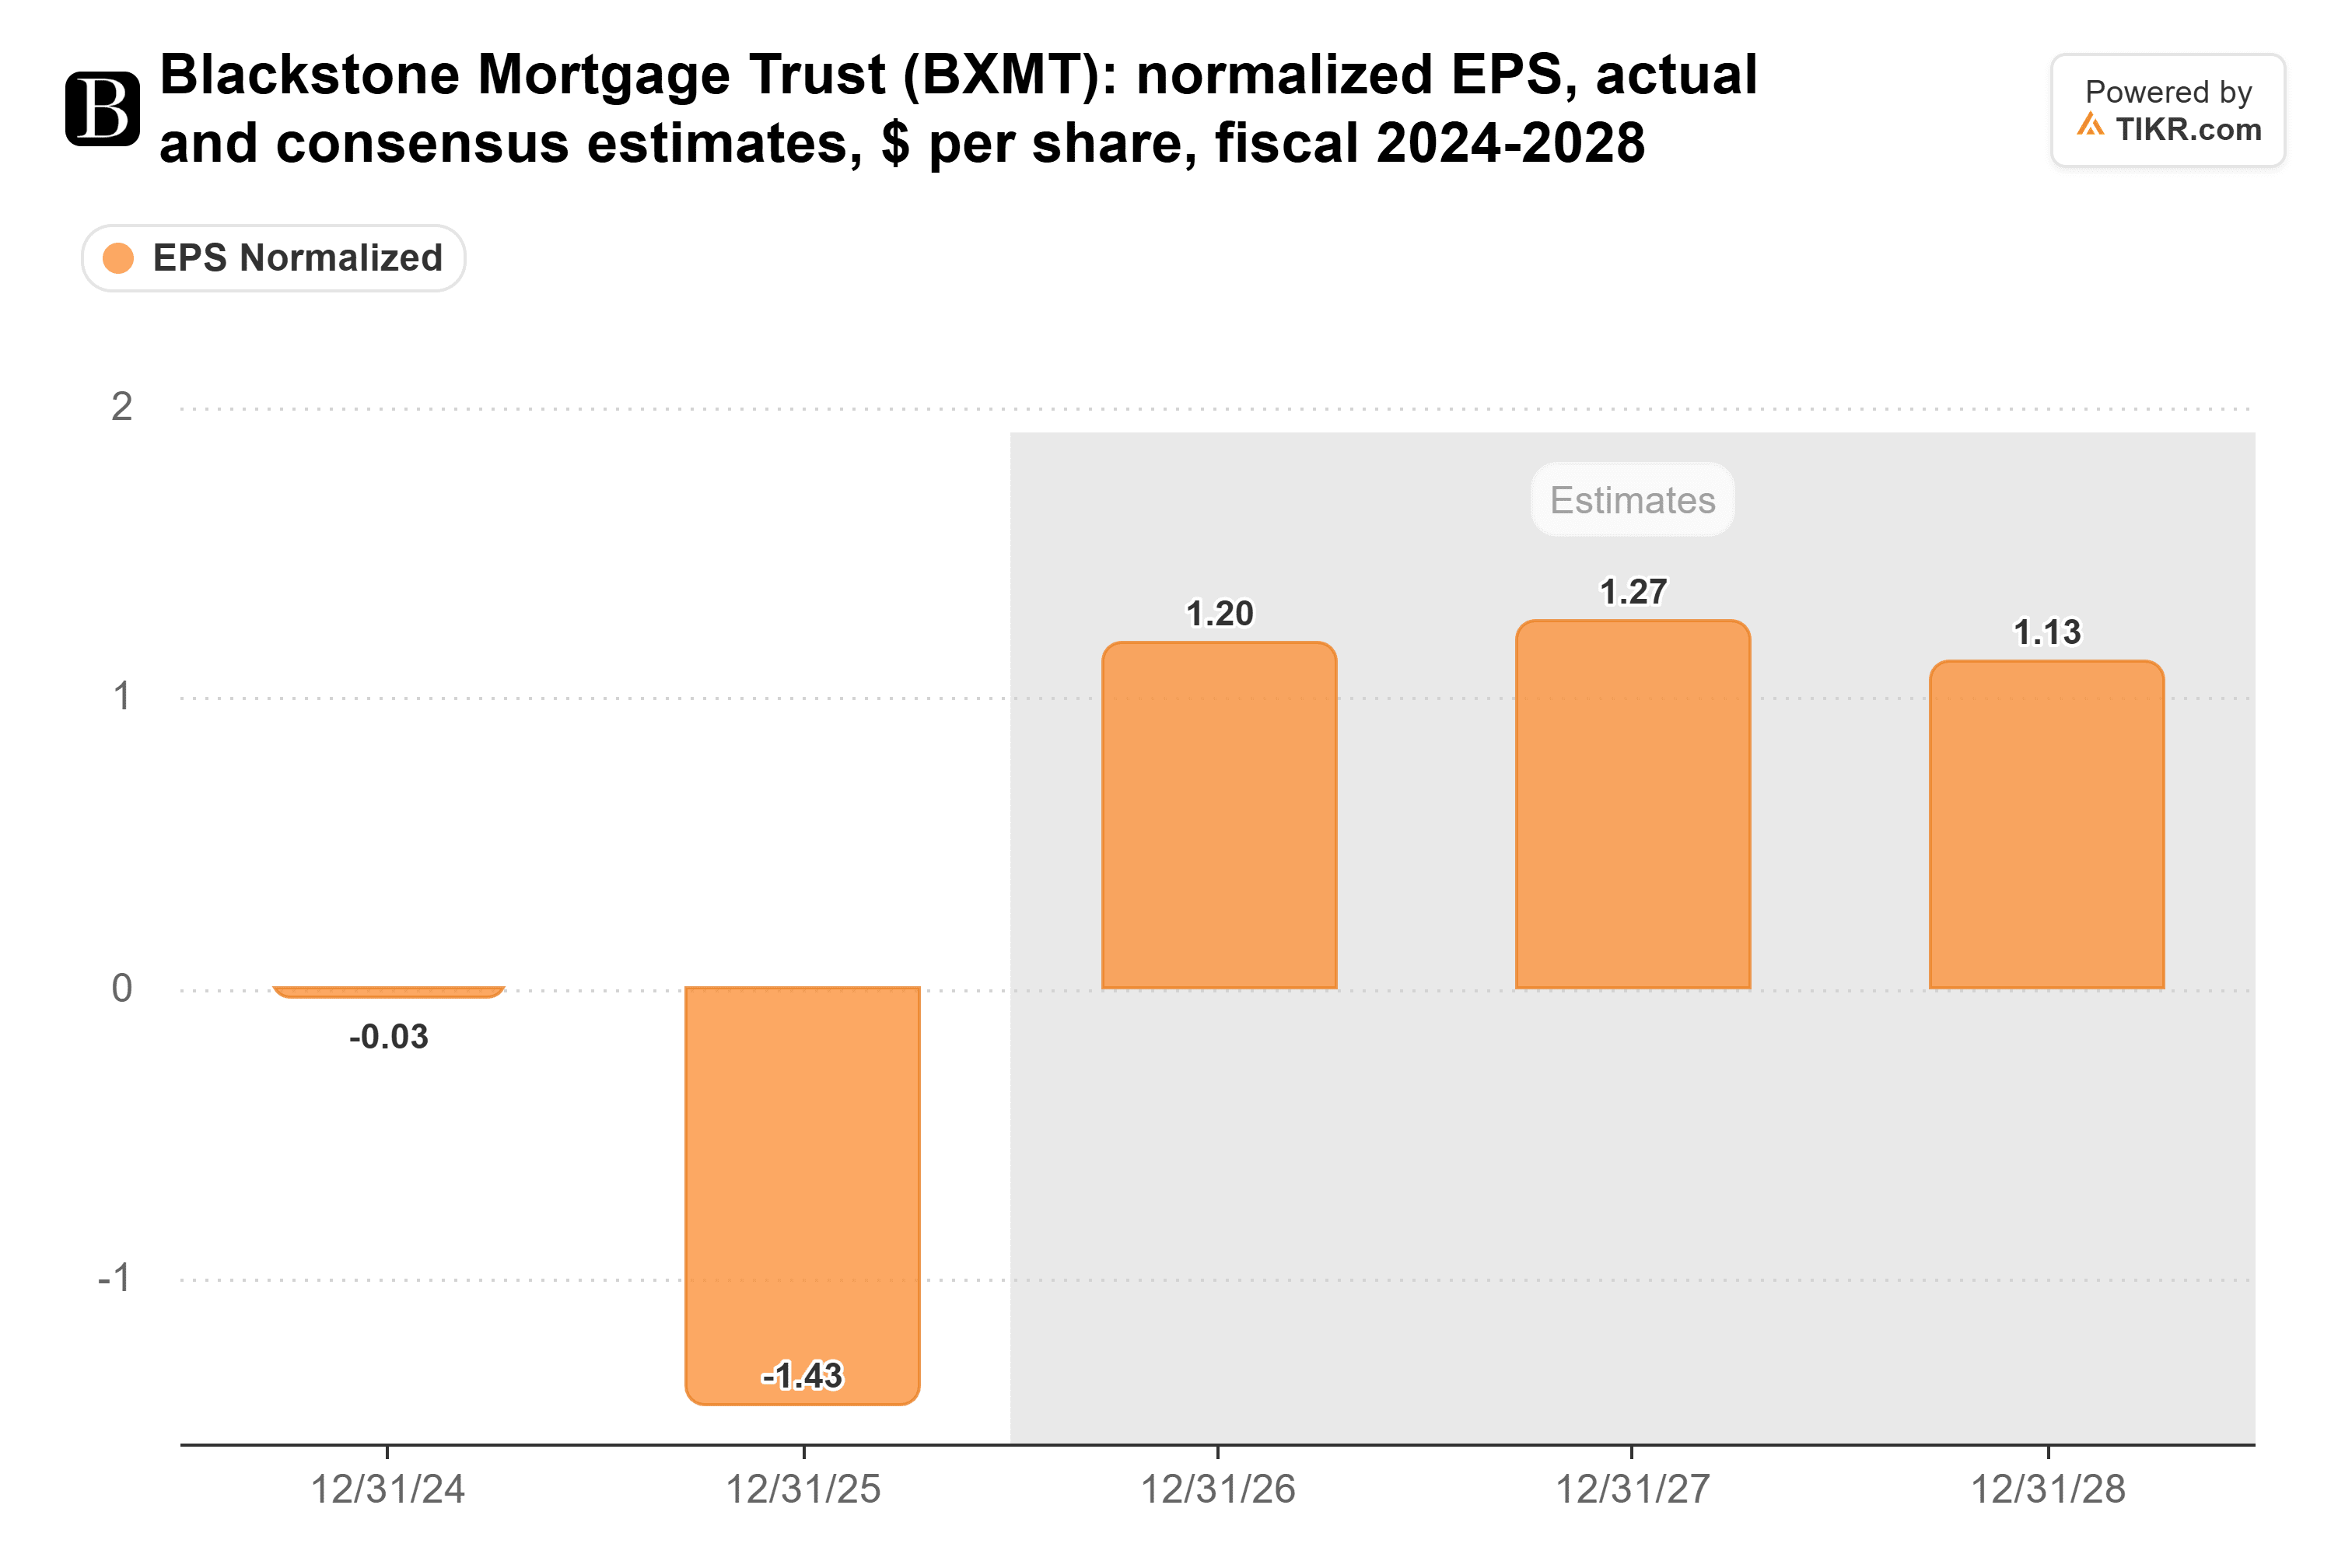
2027年の予想値は、新しい年1.20ドルの配当を約6%上回っている。これは経営陣が配当をカバーできるという約束に合致するが、余裕はほとんどなく、2028年の予想値はそれを下回っている。
9人のアナリストがこの銘柄をカバーしており、彼らの平均目標株価は1年前の20.43ドルから15.21ドルに下落した。10月中旬以降、JPモルガンは目標株価を18ドルから14ドルに、キーフ・ブルエット&ウッズは13ドルから12ドルに引き下げた。UBSは依然として「買い」評価を維持しているが、目標株価を21ドルから14ドルに引き下げた:
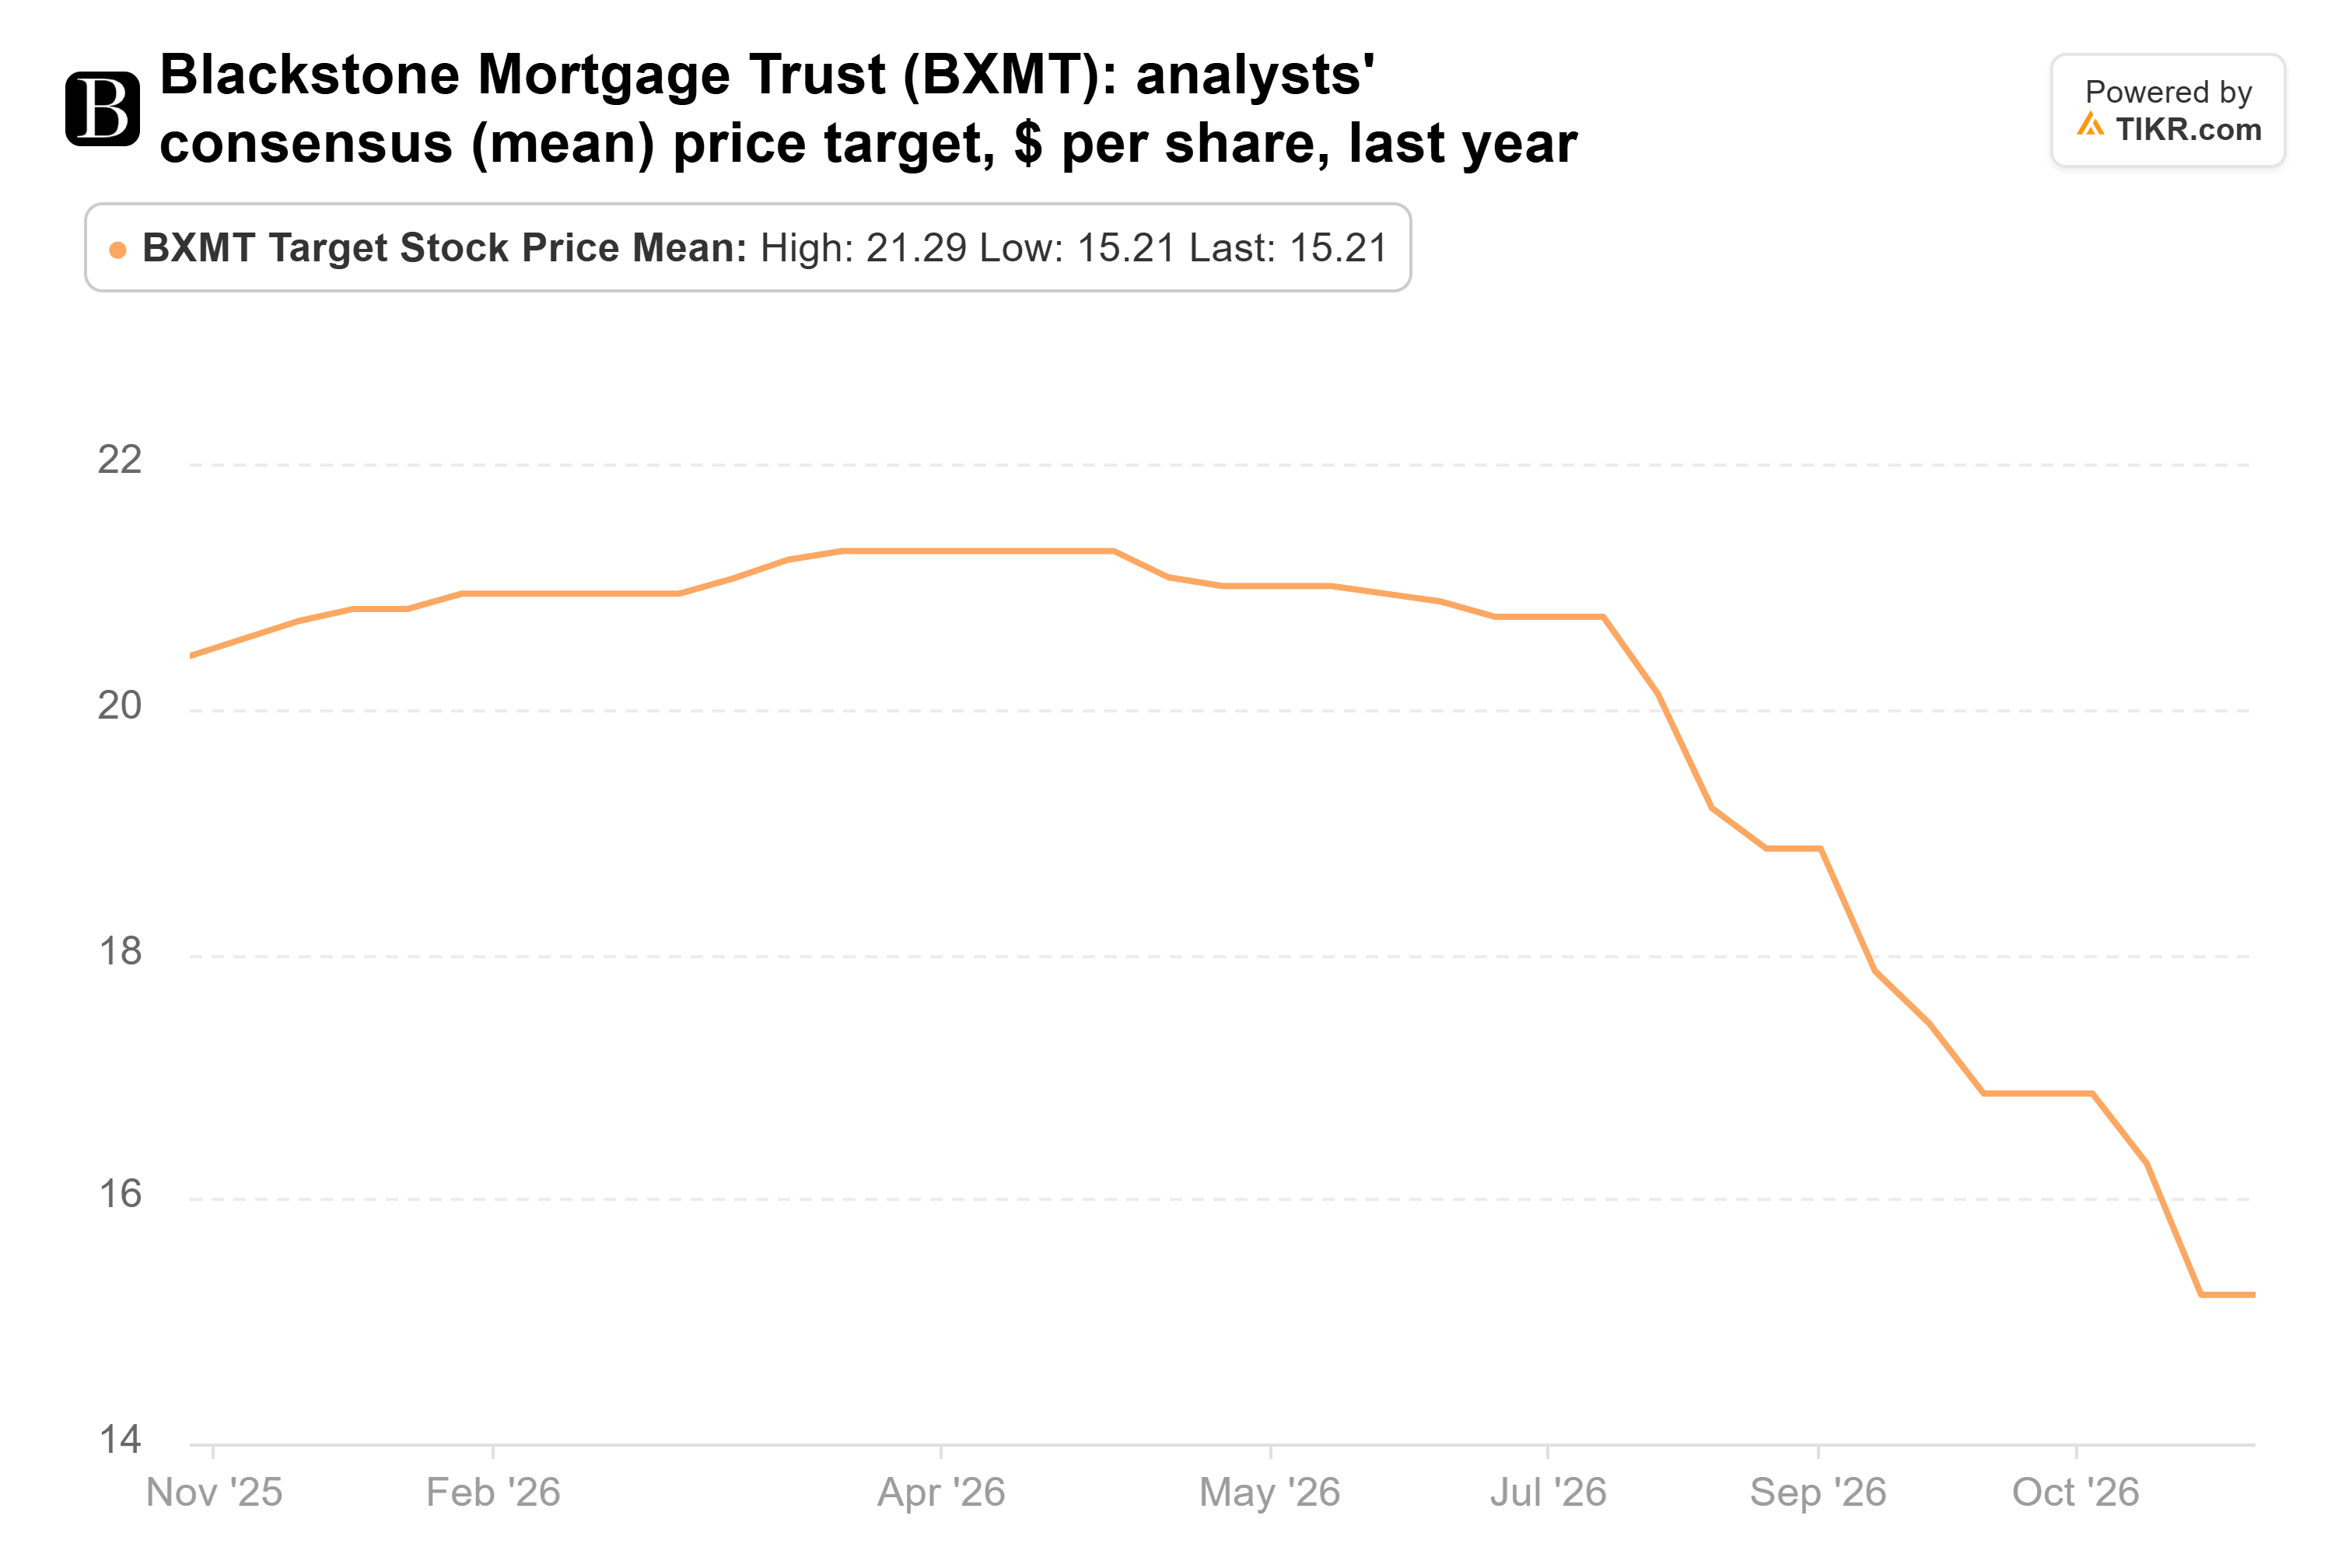
これらの引き下げ後も、平均目標株価は11月9日の終値より36%高い。最も低い目標株価の12ドルは、ジョンソン氏が支払った価格をわずかに上回っている。
簿価純資産の維持を賭けた買い
リスクは、2023年以前に行われた57億ドルの古い貸付金で、依然として格付け3以上であり、ポートフォリオの約3分の1を占めている点だ。負債対資本比率が3.9倍であるため、金利が上昇し続け、より多くの借り手が債務を放棄すれば、簿価純資産は再び下落し、ジョンソン氏が買い入れた割安幅は縮小する。
それでも、数字は彼の価格での買いを支持している:要注意リストは2019年以来の低水準であり、来年の予想収益は削減後の配当をカバーしており、会社も彼と並行して自社株を買い戻している。ただし、インサイダー一人の買いはあくまでシグナルに過ぎない。来年初めに発表される第4四半期決算で、簿価純資産がついに下落を止めたかどうかが示されるだろう。
では、ブラックストーン・モーゲージ・トラストの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ブラックストーン・モーゲージ・トラストの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
ブラックストーン・モーゲージ・トラストのバリュエーションを無料で行う
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!