主なポイント
- Truistの配当利回りは4.2%、PNCは3.5%だが、Truistの配当は2023会計年度以降1株あたり年2.08ドルで据え置きなのに対し、PNCは7月に四半期配当を18%増の2.00ドルに引き上げた。
- 両銀行とも利益に対する支払割合は低水準:Truistは2025会計年度の調整後EPSの52%、PNCは40%を配当に充てており、アナリストは2026会計年度にそれぞれ45%、38%と予想している。
- Truistは事業再編の一環として第3四半期に14億ドルの証券評価損を計上した一方、PNCは2026会計年度の年間収益が約13.7%増加すると見込んでいる。
- Truistの2027年見通し(1月発表予定)が、同社の配当が再び成長を始められるかどうかの次の試金石となる。
銀行株の配当を探す退職者は誰でも、Truist Financial (TFC) と PNC Financial Services Group (PNC) に注目するだろう。現時点で、両社は非常に異なる条件を提供している。
Truistの配当利回りは4.2%で、10月27日に四半期0.52ドルの配当を再び宣言したが、これは2023会計年度以来据え置きの水準だ。一方、PNCは7月に四半期配当を18%引き上げて1株あたり2.00ドルとし、利回りは3.5%となっている。
では、確実な収入源を必要とする退職者にとって、どちらがより優れた配当株なのだろうか?
| 指標 | Truist (TFC) | PNC (PNC) |
|---|---|---|
| 配当利回り | 4.2% | 3.5% |
| 年間配当(現行水準) | $2.08 | $8.00 |
| 配当成長率(2020-2025会計年度) | 年率2.9% | 年率7.5% |
| 調整後EPSに対する支払割合(2025会計年度) | 52% | 40% |
| 調整後EPSに対する支払割合(2026会計年度コンセンサス) | 45% | 38% |
| 株価/タンジブル・ブック(LTM) | 1.6倍 | 1.9倍 |
出典: TIKR, 2026年11月5日; 現行配当水準はStockAnalysisより。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
Truistのより大きな配当は2023年以来成長していない
Truistの調整後EPSは、2021会計年度の5.53ドルから2023会計年度には3.59ドルに下落したが、取締役会はこの低迷期を通じて配当を1株あたり2.08ドルに据え置いた。利益は2025会計年度に4.01ドルまで回復し、支払割合は52%となった。これは2022会計年度の40.3%から上昇したものの、依然として快適な水準だ。アナリストは2026会計年度の調整後EPSを4.60ドルと予想しており、これが実現すれば支払割合は45%に低下する。
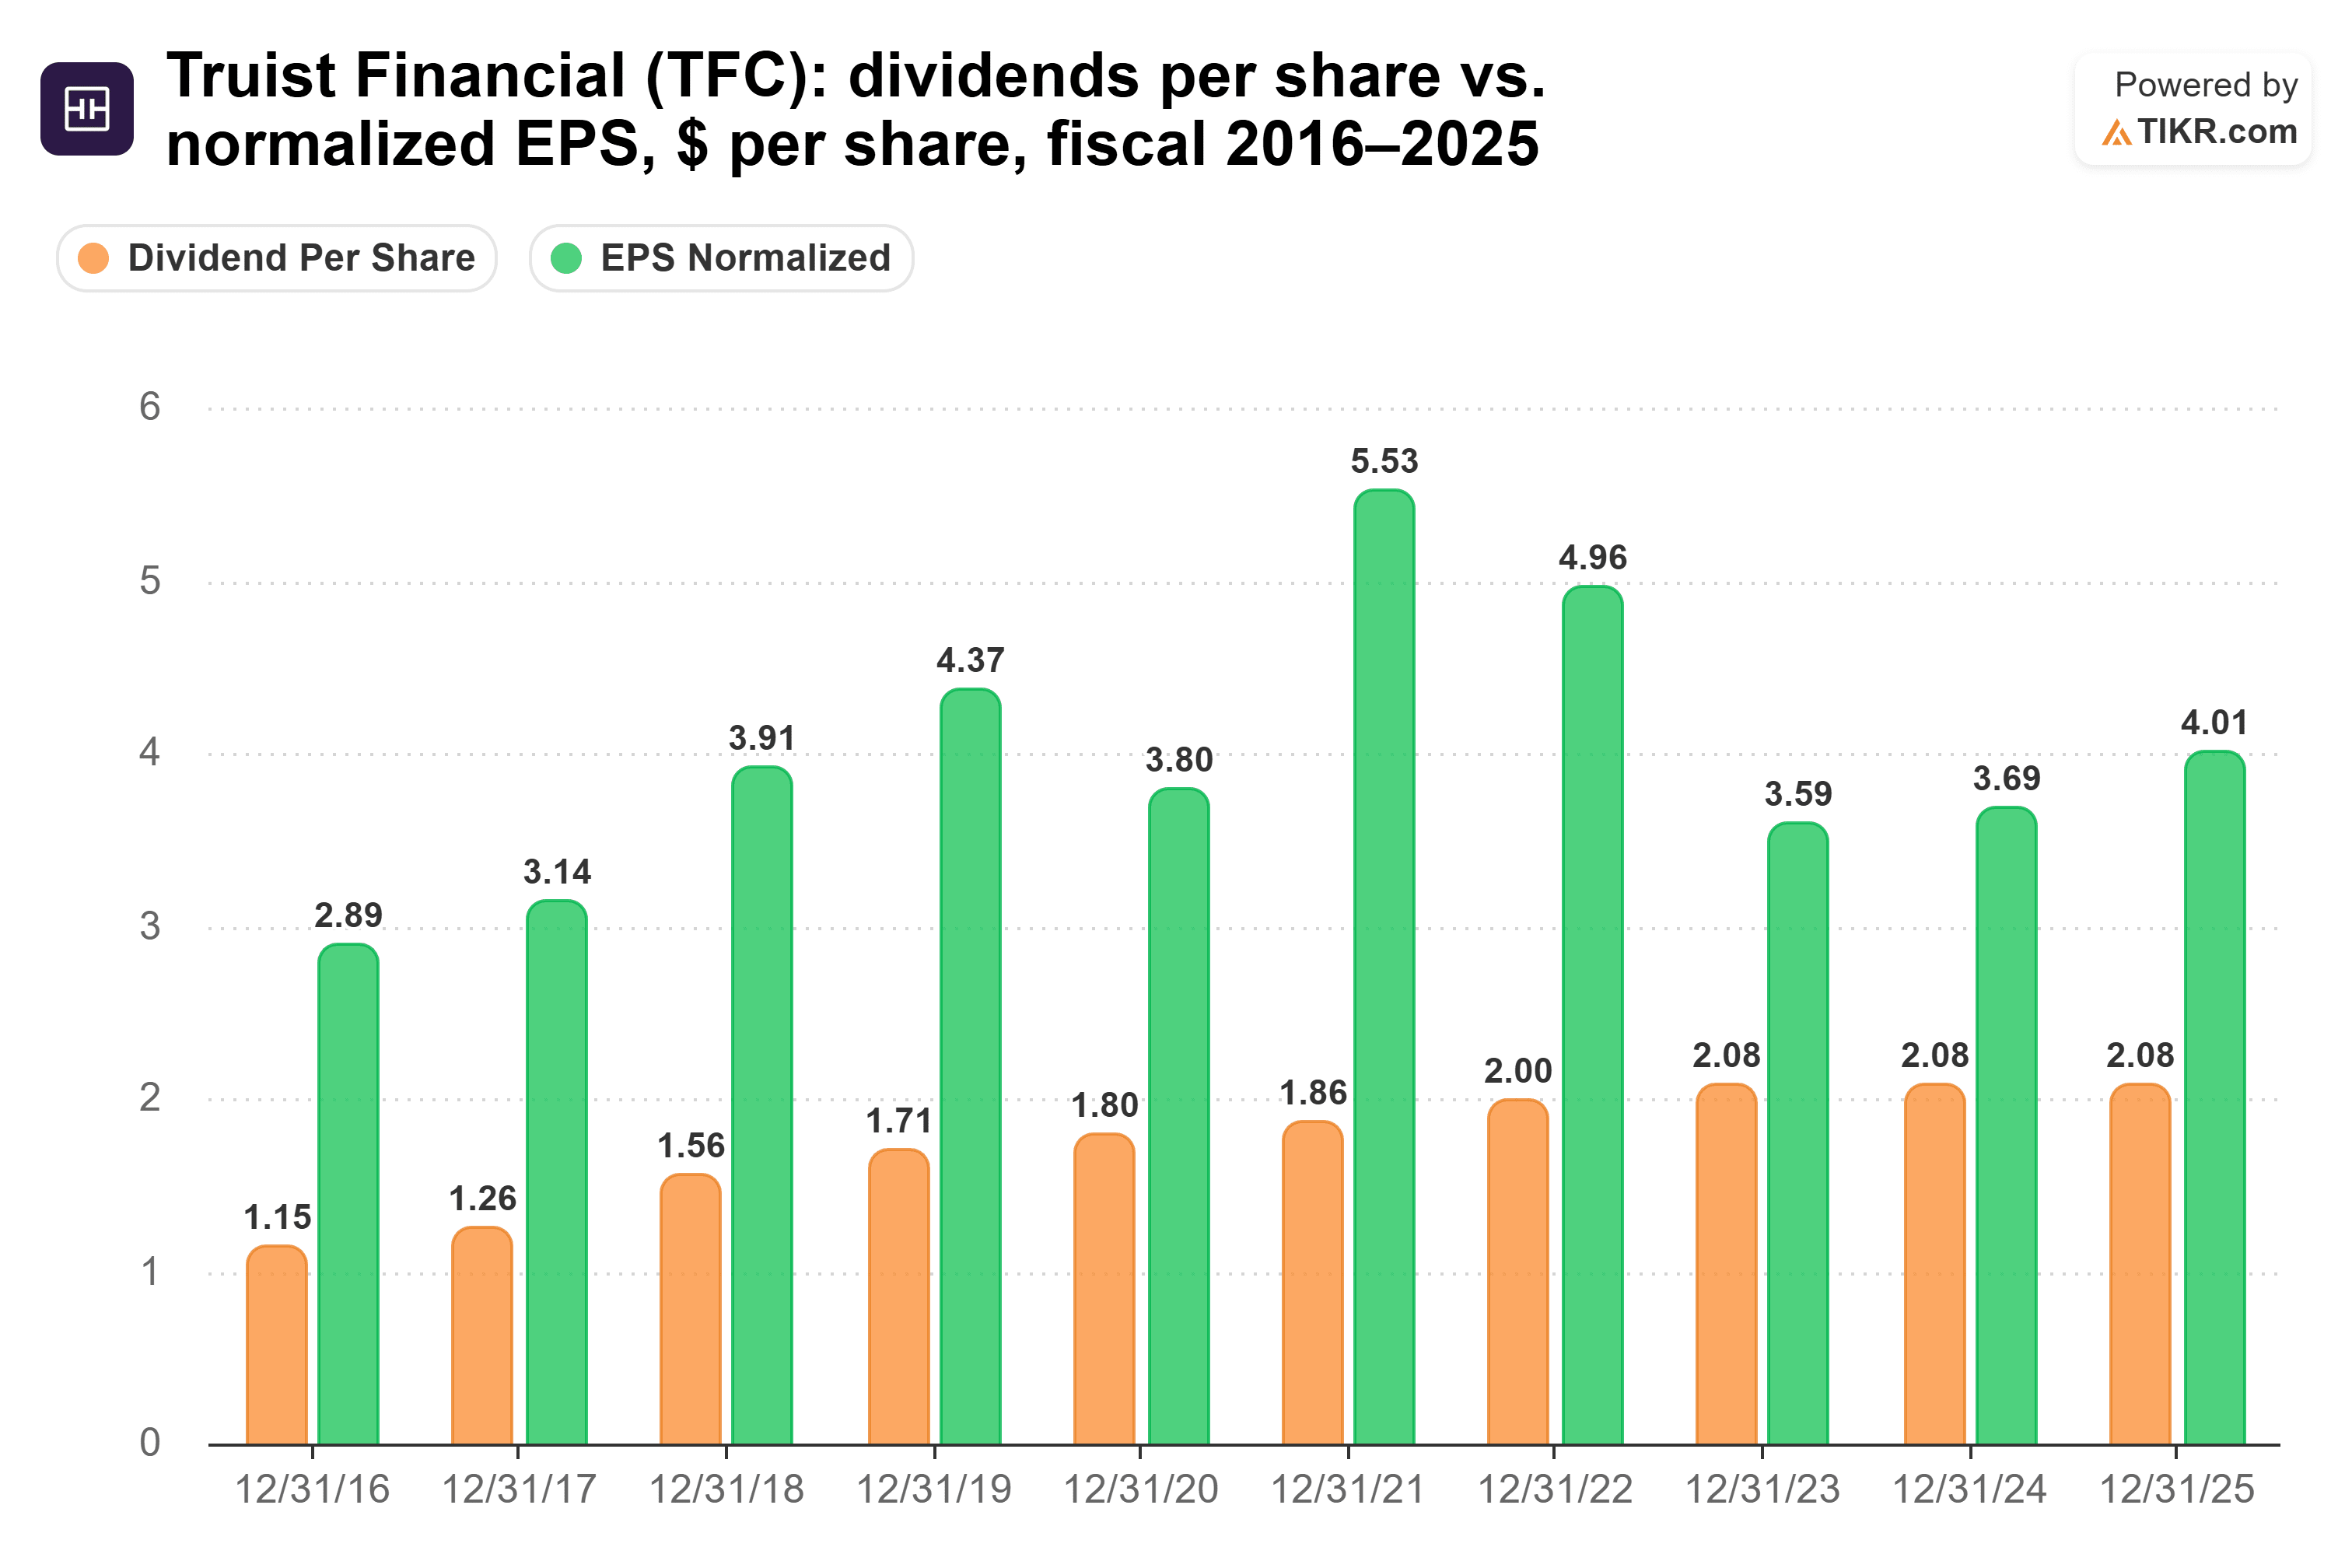
TruistはMichael Lyons CEOの下で事業再編の真っ只中にある。10月14日、同社はRACディーラー関連事業(資産77億ドル)の売却に合意した。また、証券ポートフォリオを組み替え、14億ドルの実現損を計上した。これにより第3四半期の希薄化後EPSは0.56ドルに、CET1比率は20ベーシスポイント低下して10.7%となった。
調整後希薄化EPSは1.16ドルで前年同期比12%増となり、0.52ドルの配当を2倍以上カバーした。10月16日、Truistは消費者および中小企業部門のリーダーシップを再編し、長年務めた幹部のDontá Wilson氏が退任することも発表した。
「これは、持続可能な成長と長期的な高いリターンの両方のための、より強固な基盤を作ることに関わっています」と、Lyons氏は第3四半期決算説明会で述べた。
現時点では、Truistは自社株買いを重視している。第3四半期に株主に還元した18億ドルのうち、12億ドルが自社株買いに、6億3200万ドルが配当に充てられた。また、同社の貸出ポートフォリオも縮小している:平均貸出残高は第2四半期から36億ドル減少し、Truistは収益性の低い貸出を売却または償却した。
PNCは不調な年でも引き上げを続ける
対照的に、PNCの配当は成長を続けている。同社の1株あたり配当金は、2016会計年度の2.12ドルから2025会計年度の6.60ドルまで、毎会計年度増加している。これには、調整後EPSが6.21ドルに下落し支払割合が74.1%に急上昇した2020会計年度も含まれる。
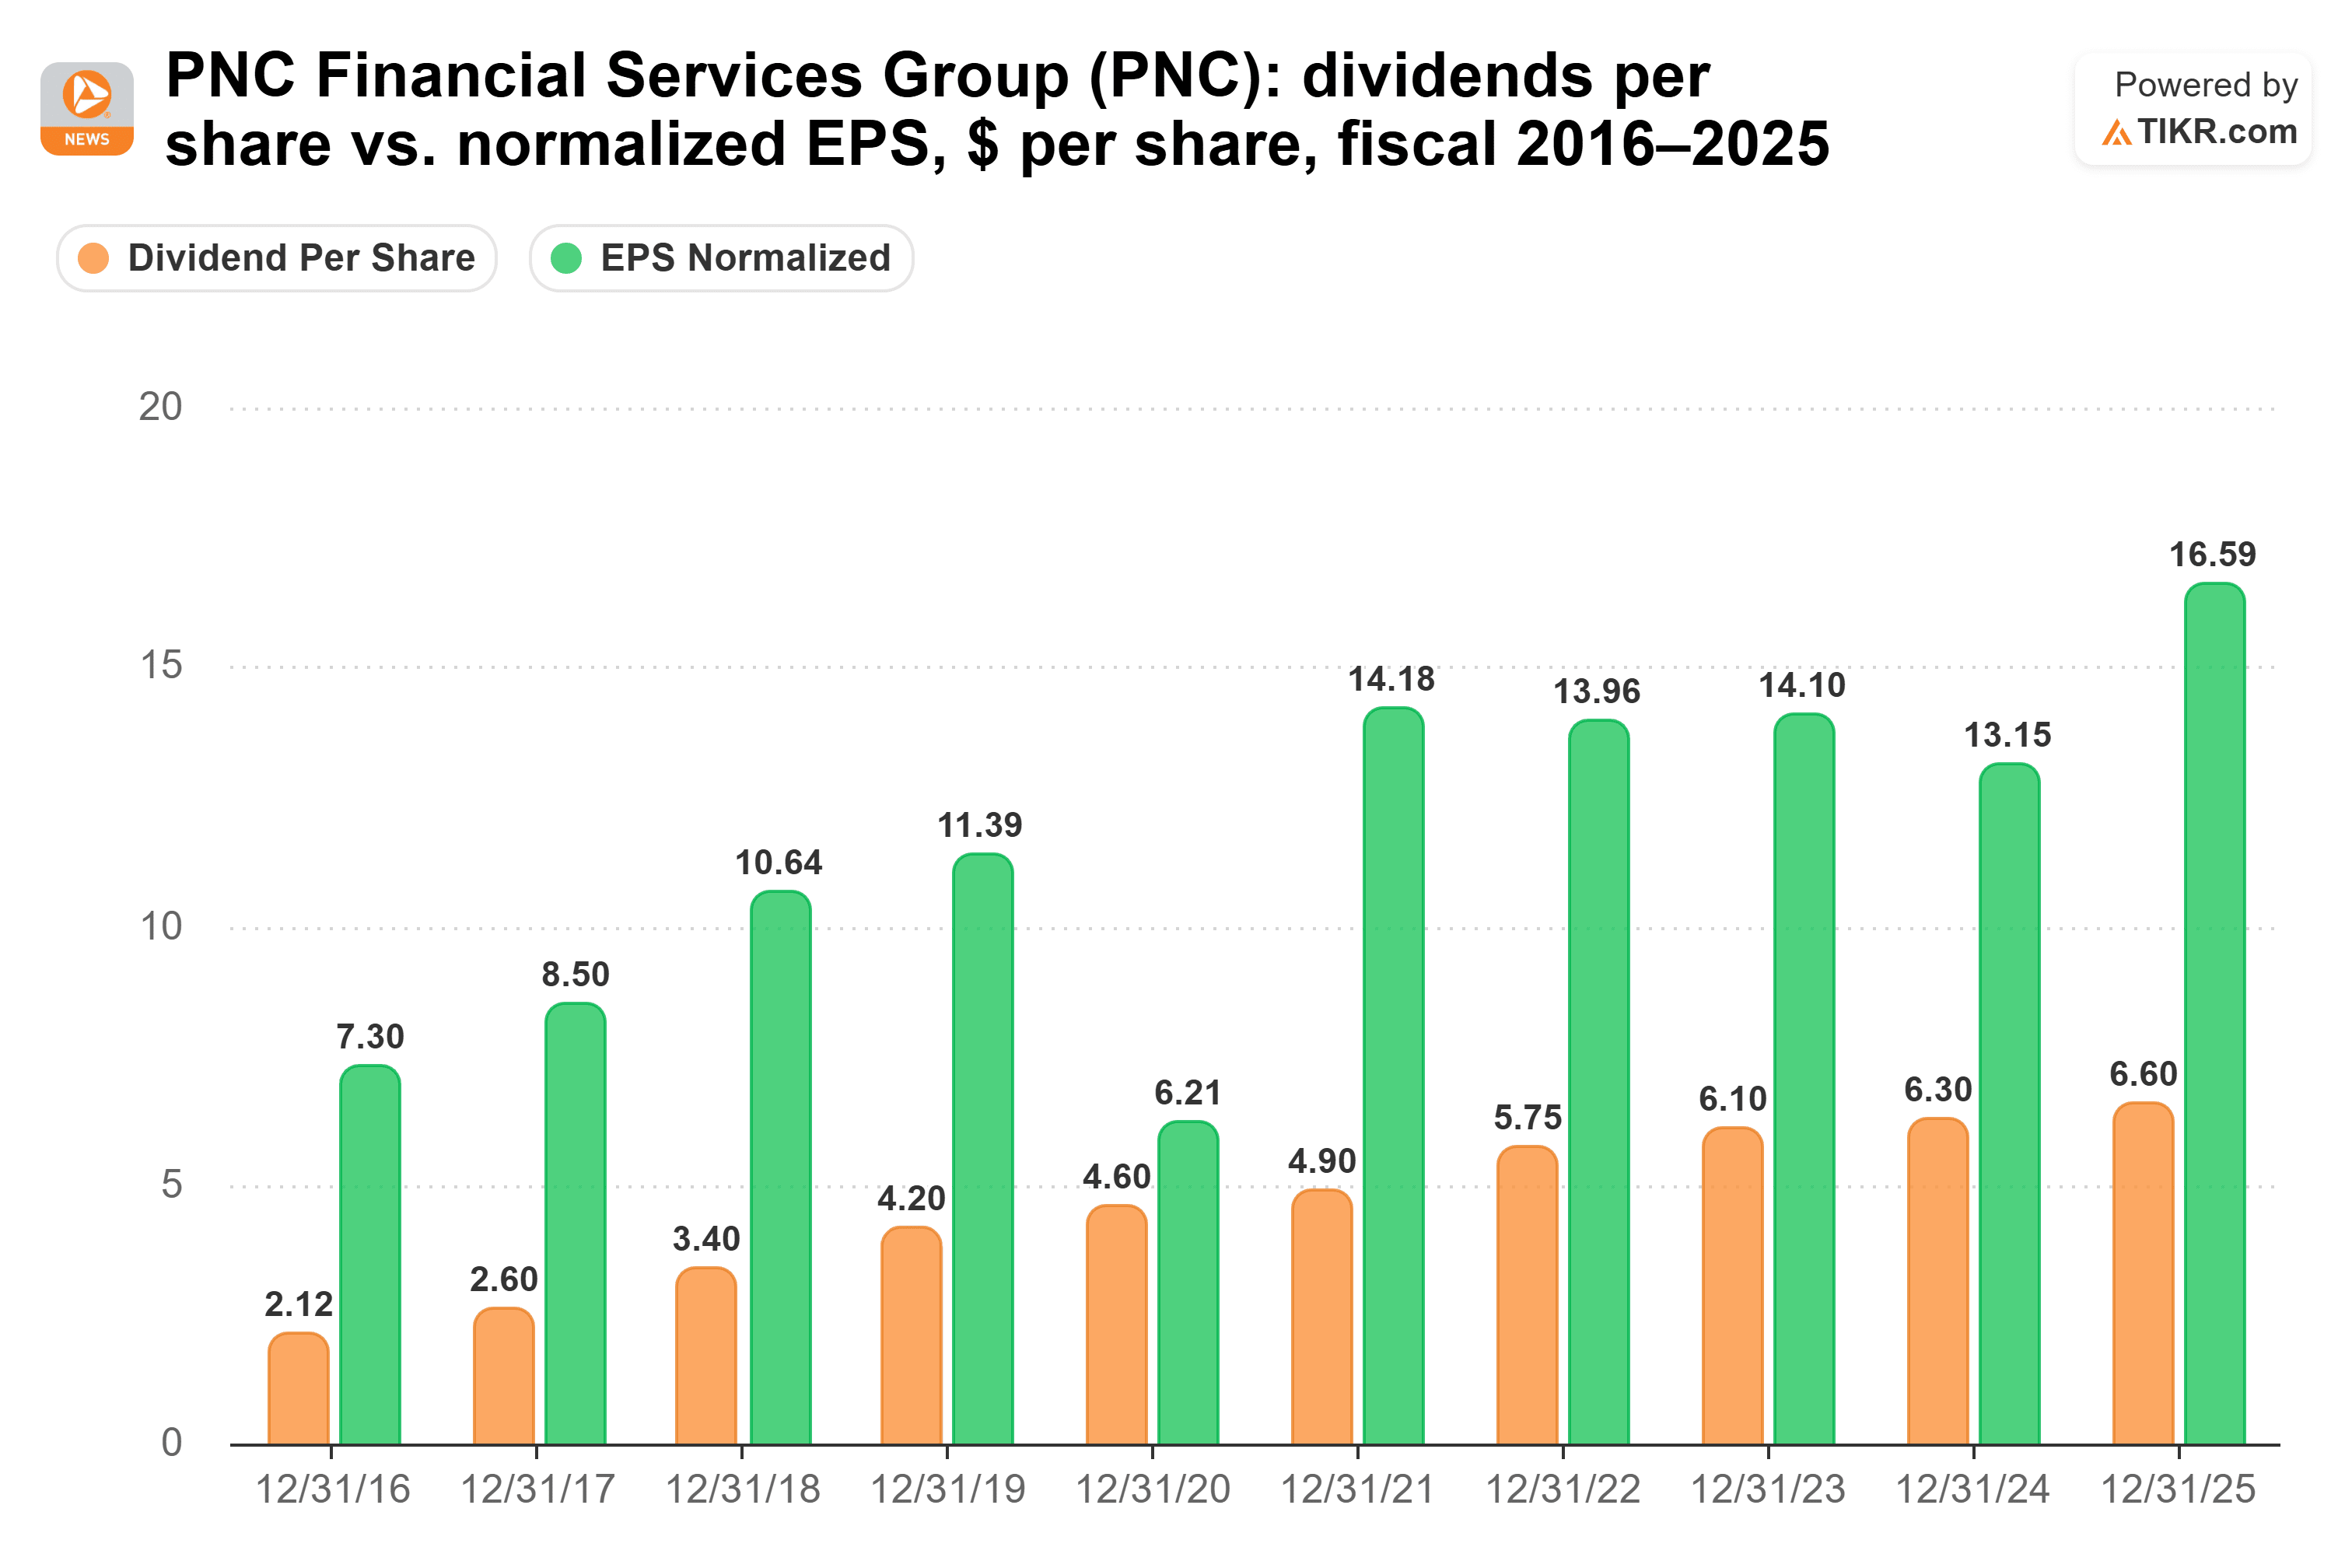
この支払割合は2025会計年度には39.8%となり、調整後EPSは2024会計年度の13.15ドルから16.59ドルに上昇した。アナリストは2026会計年度に38%と予想している:1株あたり7.40ドルの配当に対し、調整後EPSは19.32ドルとなる見込みだ。
PNCの成長は、特に南西部、フロリダ、カリフォルニアなどの拡大市場における商業貸出に支えられており、これらの市場は従来の市場よりも2〜3倍の速さで成長している。同社は2026会計年度の平均貸出残高が約13.5%、収益が約13.7%増加すると見込んでいる。
第3四半期の純利益は21億ドルとなった。PNCは14億ドルを株主に還元した:8億ドルが配当に、6億ドルが自社株買いに充てられた。CET1比率は9.8%で、10%という目標値をわずかに下回っているが、これは予想以上に貸出が伸びたためだ。
10月14日、OCC(米国通貨監督庁)は、PNCが2020年から2025年9月までの間に、顧客の政治的または宗教的信念を理由にサービスの提供を拒否または制限することに寄与したレピュテーション・リスク方針を有する9つの大手銀行の一つであると発表した。罰金は科されなかったため、PNCの配当支払能力に直ちに影響はない。OCCはさらなる規則を検討中としている。
では、どちらの配当が勝つか?
退職者にとっては、PNCの方が優れた配当株と言える。同社は利益のより少ない割合を配当に充てており、取締役会は引き上げを続けている。
現在の各社の配当ペースでは、1万ドル投資した場合、PNCは年間350ドル、Truistは420ドルの収入となる。仮にPNCの配当が2025会計年度の上昇率である年率4.8%でしか成長しなかったとしても、その収入は約3.9年後(2030年)にTruistの据え置き配当を上回り、10年目には約532ドルに達する。7月の引き上げは、この水準をはるかに上回るものだった。
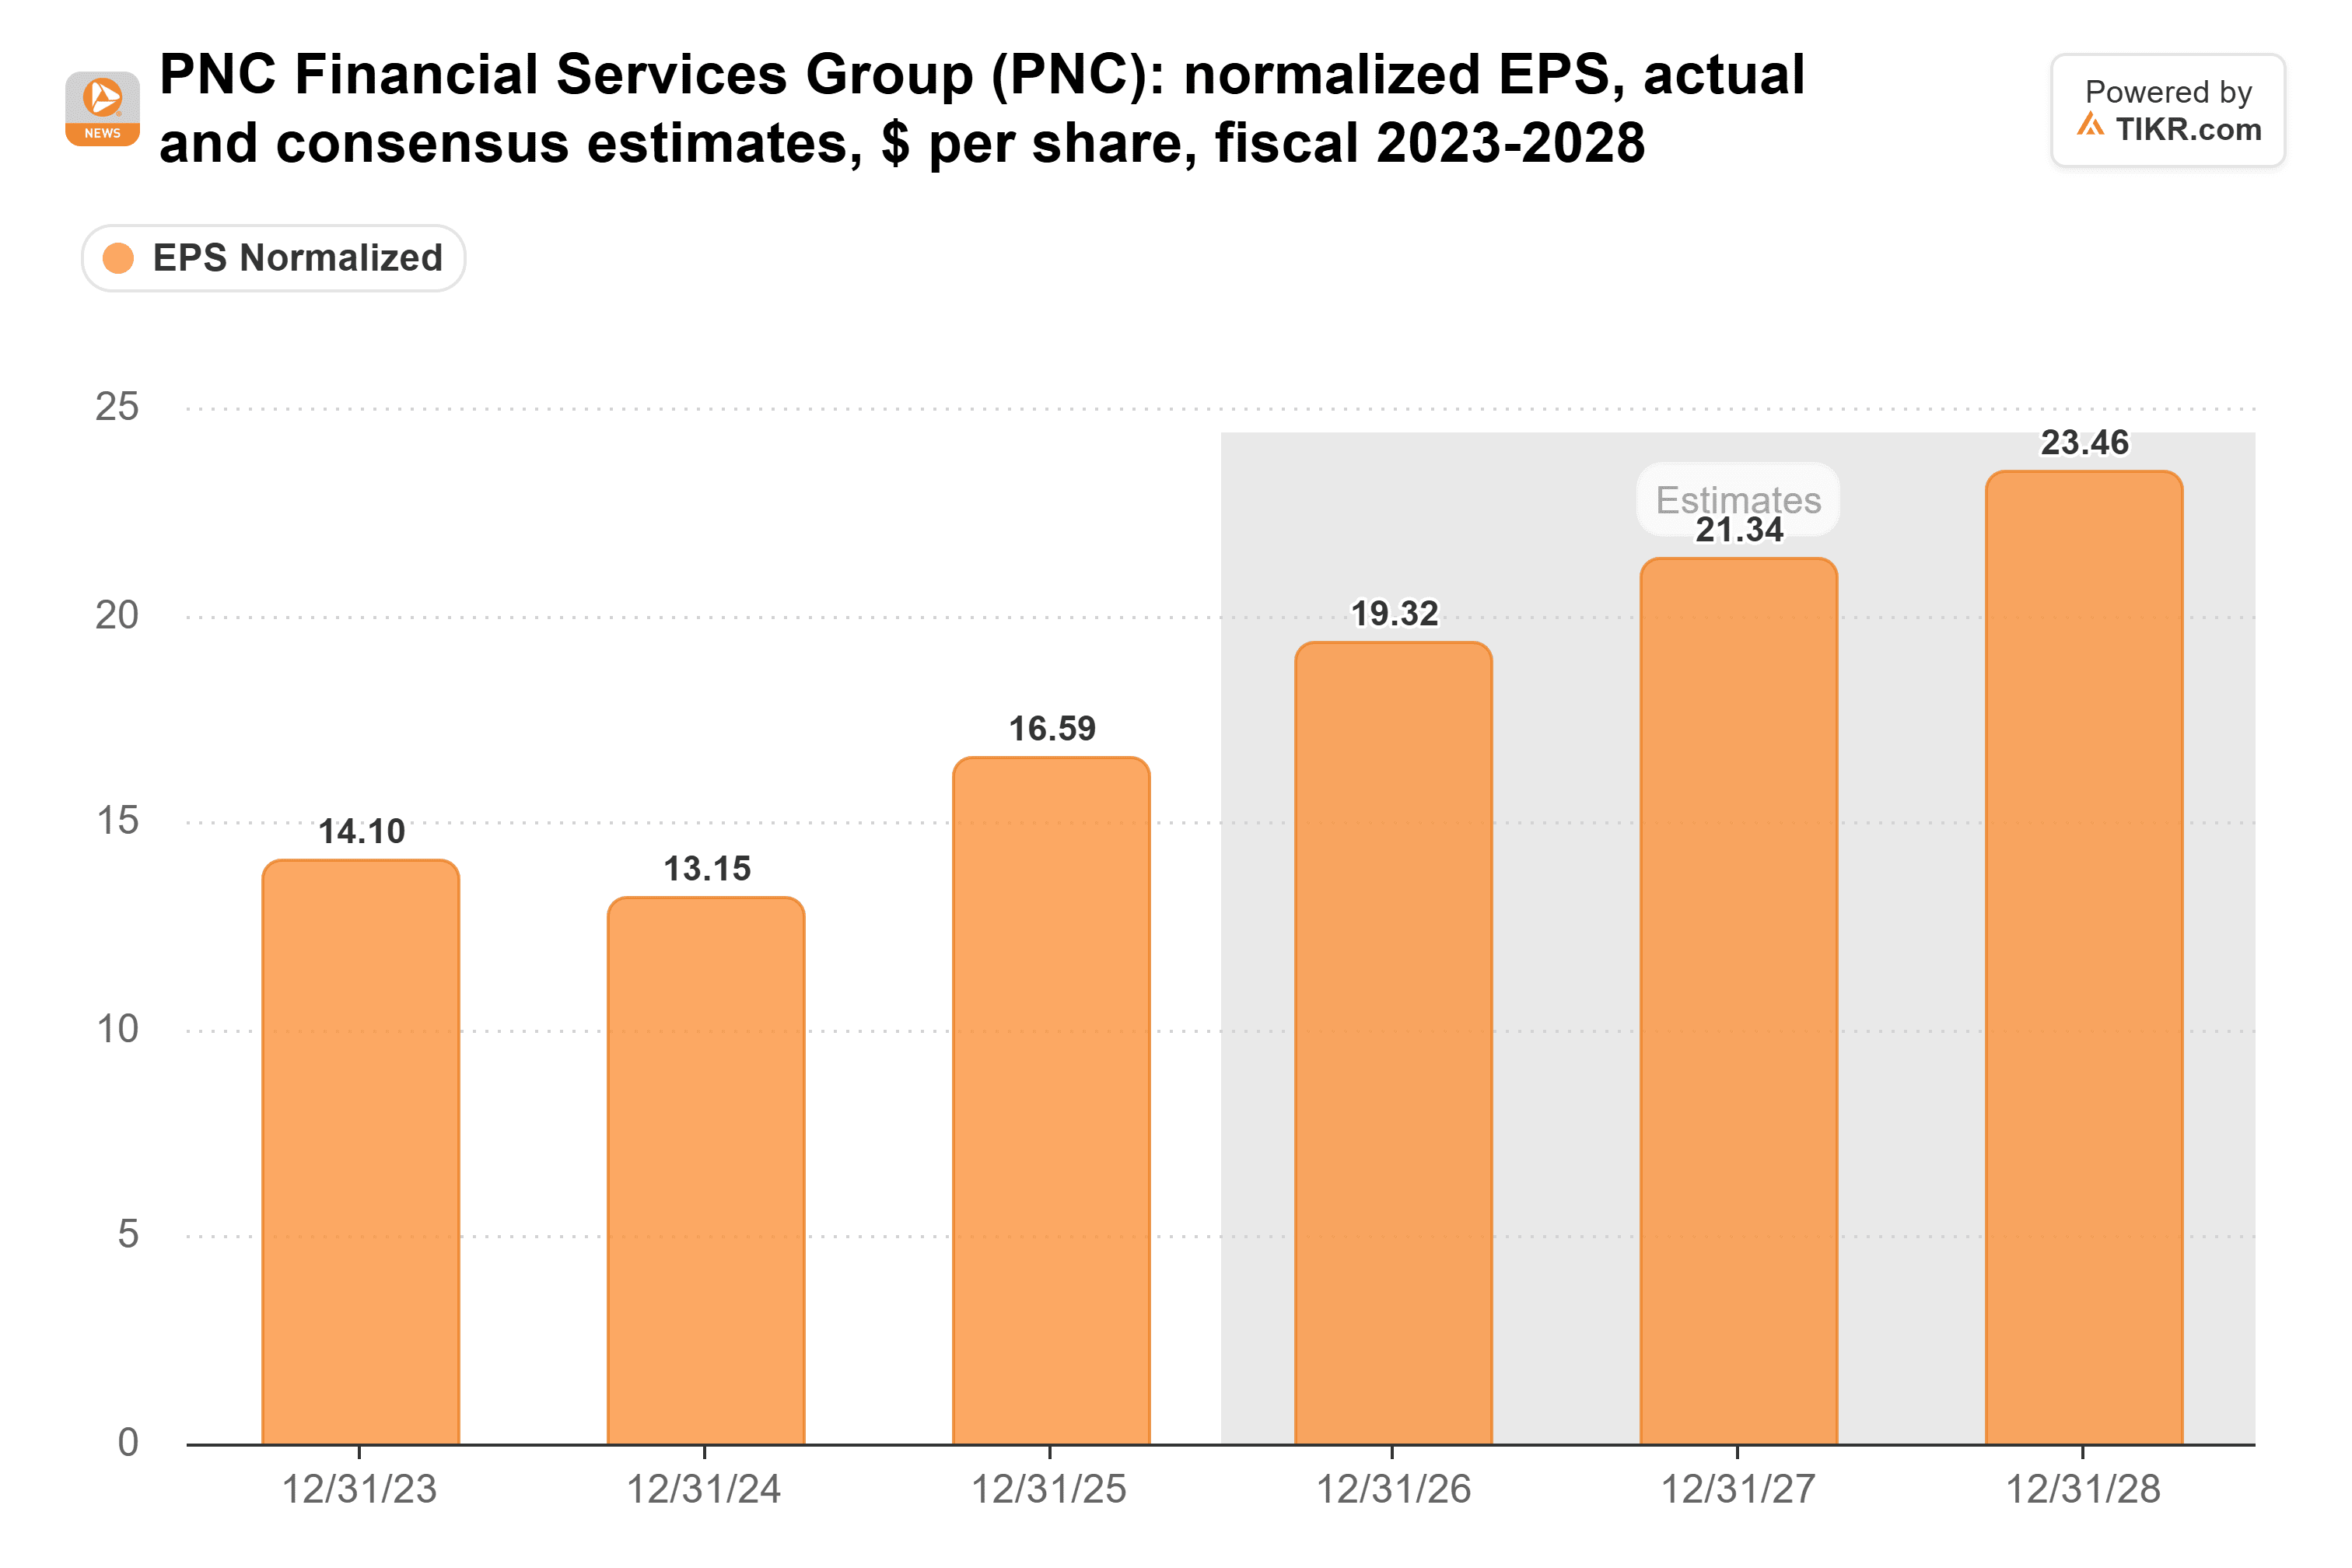
アナリストは、PNCの調整後EPSが2025会計年度の16.59ドルから2028会計年度には23.46ドルに上昇すると予想しており、さらなる引き上げの余地は十分にある:
これは、Truistの配当が危険にさらされていると言うわけではない。同社の支払割合は45%に向けて低下しており、1万ドル投資した場合、現在は年間70ドル多く収入を得られる。また、株価/タンジブル・ブックが1.6倍とPNCの1.9倍よりも割安でもある。ただ、結局のところ、私は利益のより少ない割合を配当に充て、なおも配当を引き上げ続けている銀行を保有したいと思う。
もちろん、Truistは1月に2027年のより詳細な見通しを示す予定だ。そこで配当引き上げへの回帰が示されれば、この判断ははるかに悩ましいものとなるだろう。
PNC Financial Services Groupは忘れよう:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
高利回り配当株を正しく選ぶことは、夢の退職生活と…毎月次の社会保障給付金が入金されるのを待ちながら切り詰めて暮らすことの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべきだと信じる、利回り6%以上の6銘柄を特定した。(そしてPNC Financial Services Groupはその一つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!