AXT株の主要統計
- 現在価格: $71.66
- 目標価格 (中間ケース): ~$396
- ストリートの目標価格: ~$92
- 潜在トータルリターン: ~452%
- 年率化IRR: ~39% / 年
TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的な上昇余地を発見しよう(無料です) >>>
何が起きたのか?
AXT (AXTI)は10月8日、3日連続の下落となり、10.19%下落して$71.66で取引を終えた。これは、Coherent (COHR) が9.63%下落した、光学関連株全般の売りが広がったためである。この動きに伴うAXT固有のニュースはなかった。注目すべき数字はウォールストリートのモデルにある。第4四半期の売上高コンセンサス$7,745万ドルは、経営陣が示した年末のリン化インジウム生産能力目標に、第2四半期水準でのAXTのその他の製品ラインを加えたものとほぼ等しい。これは同社のIR資料で説明されている通りだ。
第4四半期の予想はAXTの生産能力目標に位置する
7月30日の電話会議で、事業開発担当副社長のTim Bettles氏は、四半期ベースのリン化インジウム (InP) 生産能力が2026年末に「約6,000万ドル前後」になるとの見解に同意した。CFOのGary Fischer氏は、第2四半期の砒化ガリウム、ゲルマニウム、原材料からの売上高が約1,690万ドルだったと報告した。これらを合わせると約7,700万ドルとなる。6,000万ドルは年末時点の生産能力(エグジットレート)であるため、第4四半期全体でこれを達成するには、10月1日時点でその能力が必要となる。
第3四半期のコンセンサス$6,600万ドルは、AXTが許可証の有無に関わらず実現可能と述べた約6,600万ドルに等しい。これは、第3四半期の予想が追加の許可証による恩恵を全く織り込んでいないことを意味する。
CEOのMorris Young氏は、「需要は我々が動くよりも速く動いている」と述べ、AXTは「生産キューが吸収できる範囲を超えた注文は受けていない」と語った。しかし、生産能力の上限には多少の余裕がある。AXTは6月30日時点で9,630万ドルの正味在庫を抱えており、Fischer氏は追加の許可証が「在庫で対応可能な注文」を解き放つ可能性があると述べた。
余力が生じるのは2027年になるだろう。InP生産能力に関する質問に答えて、Bettles氏は、再度倍増することで「年末時点で四半期売上高が約1億3,000万ドル前後の領域に達する」と述べた。この見方によれば、TIKRが表示する最新の四半期である2027年第3四半期のコンセンサスは、約1億2,400万ドルで、生産能力を下回っている。アナリストたちは、2027年の売上高予想を6月30日から9月30日の間に約2億2,200万ドルから約4億6,100万ドルへと2倍以上引き上げた。

次の展開は中国、マージン、キャッシュで決まる
Bettles氏は、輸出許可が不要な中国が第2四半期の売上高の半分以上を供給したと述べ、今後も中国の割合を40%から60%とモデル化すると語った。中国を出るInP出荷には依然として許可証が必要であり、AXTの6月四半期の10-Qではこれを「我々が現在直面する最も重要な課題」と呼んでいる。
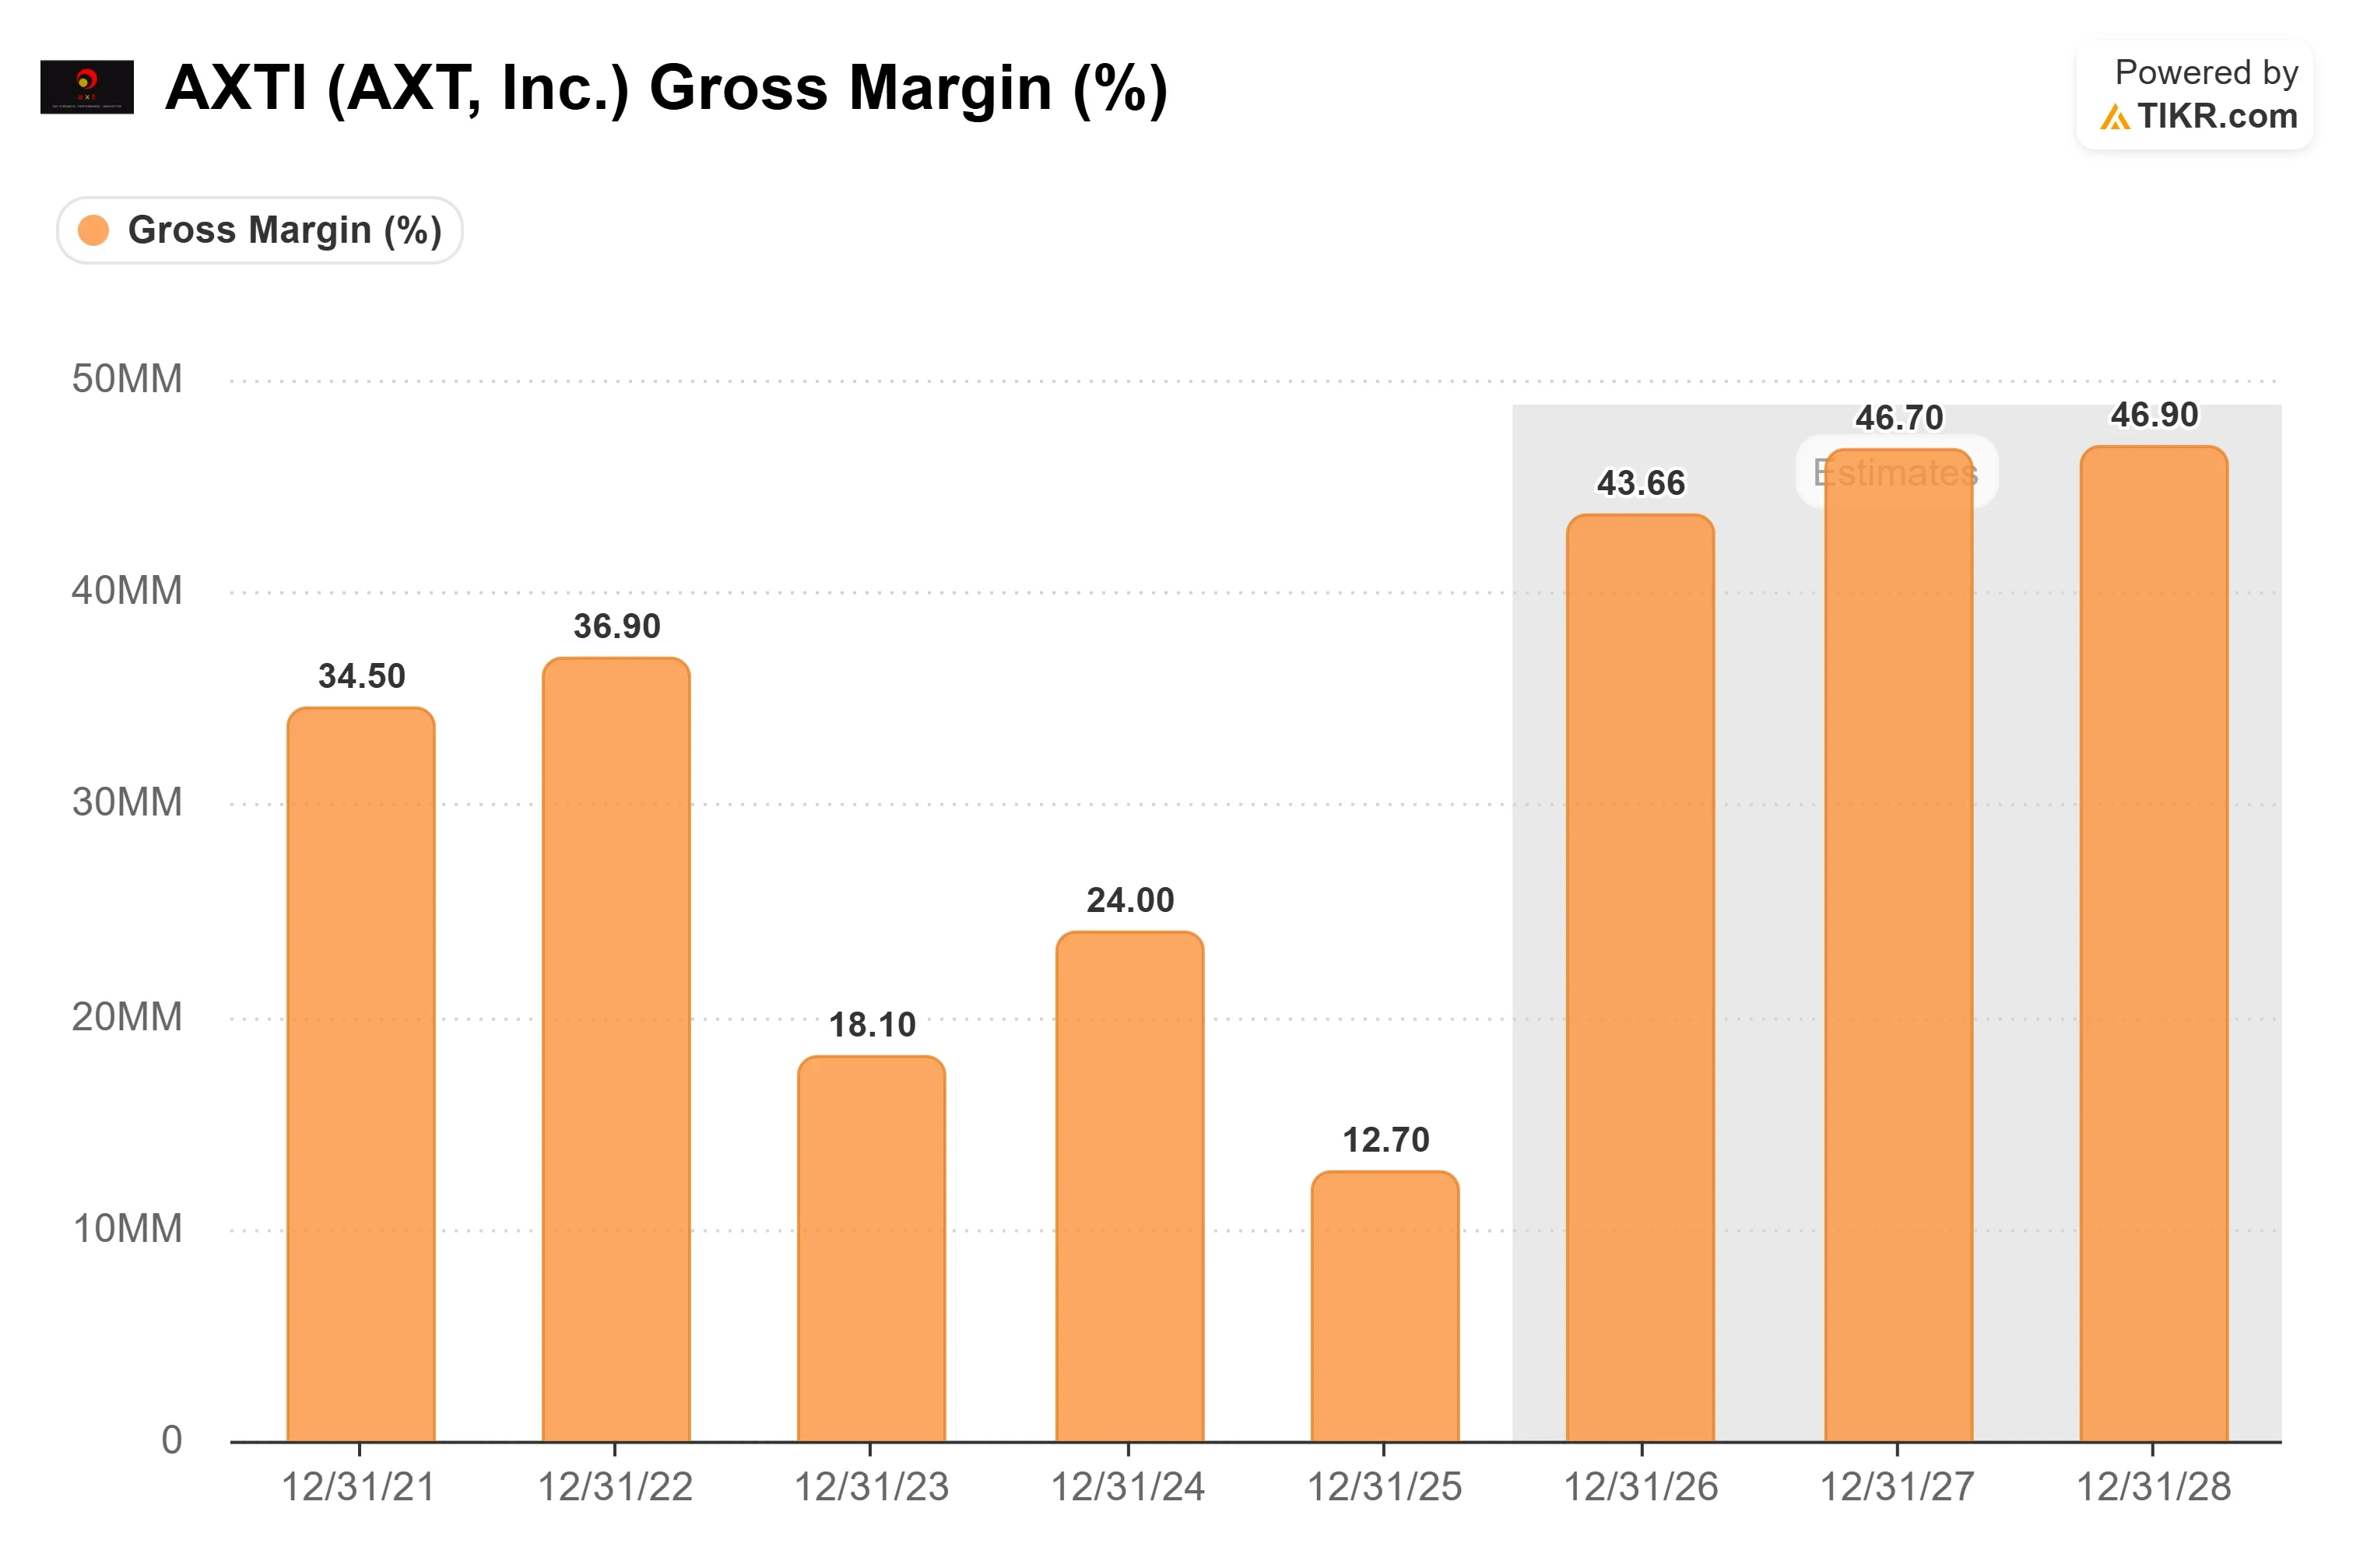
Non-GAAP 粗利益率は第2四半期に45.0%に達し、コンセンサスは2027年を約47%と見込んでいる。Fischer氏は、経営陣は「5から始まる数字を目標とする」と述べつつ、「何を伝えるかは慎重にしたい」と付け加えた。
コンセンサスは、設備投資が2027年に約1億4,000万ドルに増加するため、2026年と2027年のフリーキャッシュフローをそれぞれ約-3,300万ドル、約-400万ドルとマイナスと見ている。AXTは4月の株式発行による資金を中心に、6月末に7億4,880万ドルの現金、現金同等物、投資を保有しており、拡張は資金調達済みだ。しかし、バリュエーションにはあまり余地がない。次四半期12ヶ月の利益の約45倍で取引されるAXTは、約36倍のKLA (KLAC) を上回り、TIKRの半導体ピアグループの他のすべての企業よりも高い水準にある。
TIKRでAXTが競合他社と比較してどのようにパフォーマンスしているか見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在価格: $71.66
- 目標価格 (中間ケース): ~$396
- 潜在トータルリターン: ~452%
- 年率化IRR: ~39% / 年

AXT株のアナリスト成長予想と目標株価を見る(無料です!) >>>
TIKRの中間ケースでは、AXTを2031年12月31日時点で約$396と評価しており、10月8日の終値から約452%上昇する。2025年から2035年までの予測表全体で、このモデルは売上高成長率を年率約60% (CAGR)、純利益率を約33%と仮定している。成長は2027年の生産能力倍増と、より大型で高価格なウェーハに依存しており、InP比率の上昇がマージンを支える。粗利益率が50%台になれば、コンセンサスが含めていない利益が追加される。許可証の遅延や中国需要の減速は、既に工場がほぼフル稼働することを織り込んだバリュエーションに打撃を与えるだろう。
結論
AXTは10月29日の取引終了後に第3四半期決算を発表する。売上高が6,600万ドルを上回れば、追加の許可証または中国からの注文の加速を示す。しかし、生産能力に関するアップデートの方がより重要だ。年末時点での四半期InP生産能力が約6,000万ドルであることが確認されれば、第4四半期の7,745万ドルという予想を支える。いかなる遅れも、その予想が在庫に依存していることを意味する。
億万長者投資家が何を買っているかTIKRで見て、スマートマネーをフォローしよう。
では、AXT株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、AXTの価値がいくらになるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!