主なポイント
- Astera Labs (ALAB) は、第3四半期の過去最高の売上高と強力な業績見通しにもかかわらず、5取引日間で26%下落し、11月6日に191ドルで取引を終えた。
- Marvell Technology (MRVL) は1150億ドルの買収合意を発表し、Intel (INTC) はデータセンターおよびAI部門の売上高が前年比78%増加したと報告、Advanced Micro Devices (AMD) はデータセンター売上高が97%増加したと報告した。
- Asteraの売上高は154%増の5億8490万ドルに急増し、第4四半期の業績見通しは7億3000万ドルから7億5000万ドルと、顧客集中リスクにもかかわらず成長が継続することを示唆している。
何が起きたのか?
Astera Labs (ALAB) の株価は、強力な四半期決算にもかかわらず、5取引日間で約26%下落し、10月30日の259ドルから11月6日には191ドルに下落した。
この売りは、AIインフラストラクチャー関連銘柄の評価と、加速する技術支出が持続可能なリターンを生み出すかどうかに対する懸念を反映している。
Marvell Technology (MRVL) は、Lumentumを全株式交換で買収する合意を発表した。これは1150億ドルの企業価値を意味し、AIデータセンターにおける光コネクティビティの重要性の高まりを浮き彫りにしている。
この取引はAIコネクティビティ分野での競争を激化させる可能性があるが、Asteraへの直接的な影響は不透明である。
一方、Intel (INTC) は、データセンターおよびAI部門の売上高が73億ドルで、前年比78%増加したと報告した。
Advanced Micro Devices (AMD) も、データセンター売上高が85億ドルで、前年比97%の成長を記録したと報告した。
Asteraは、第3四半期の売上高が過去最高の5億8490万ドルに達し、前年比154%増、前四半期比49%増となったと報告した。
非GAAPベースの1株当たり利益は1.32ドルに達し、非GAAPベースの粗利益率は72.4%であった。
CEOのJitendra Mohanは、この業績を「Scorpioが牽引する広範な成長」によるものと説明し、Scorpioが売上高ベースでAstera最大の製品ファミリーとなったことを明らかにした。
それにもかかわらず、株価の下落は、投資家が将来の成長期待と評価額について依然として懸念を抱いていることを示唆している。
強い売上高成長が2027年への期待を高める
Asteraは、第4四半期の売上高見通しを7億3000万ドルから7億5000万ドルと発表し、以前の2026年売上高コンセンサスを支えるために必要とされていた6億4800万ドルから6億6800万ドルの閾値を上回った。
9月までに12億9000万ドルを計上していることから、この見通しは通期で約20億2000万ドルから20億4000万ドルの売上高を意味する。
これは、同社の2025年の売上高8億5250万ドルと比較して、約137%から139%の成長を表している。
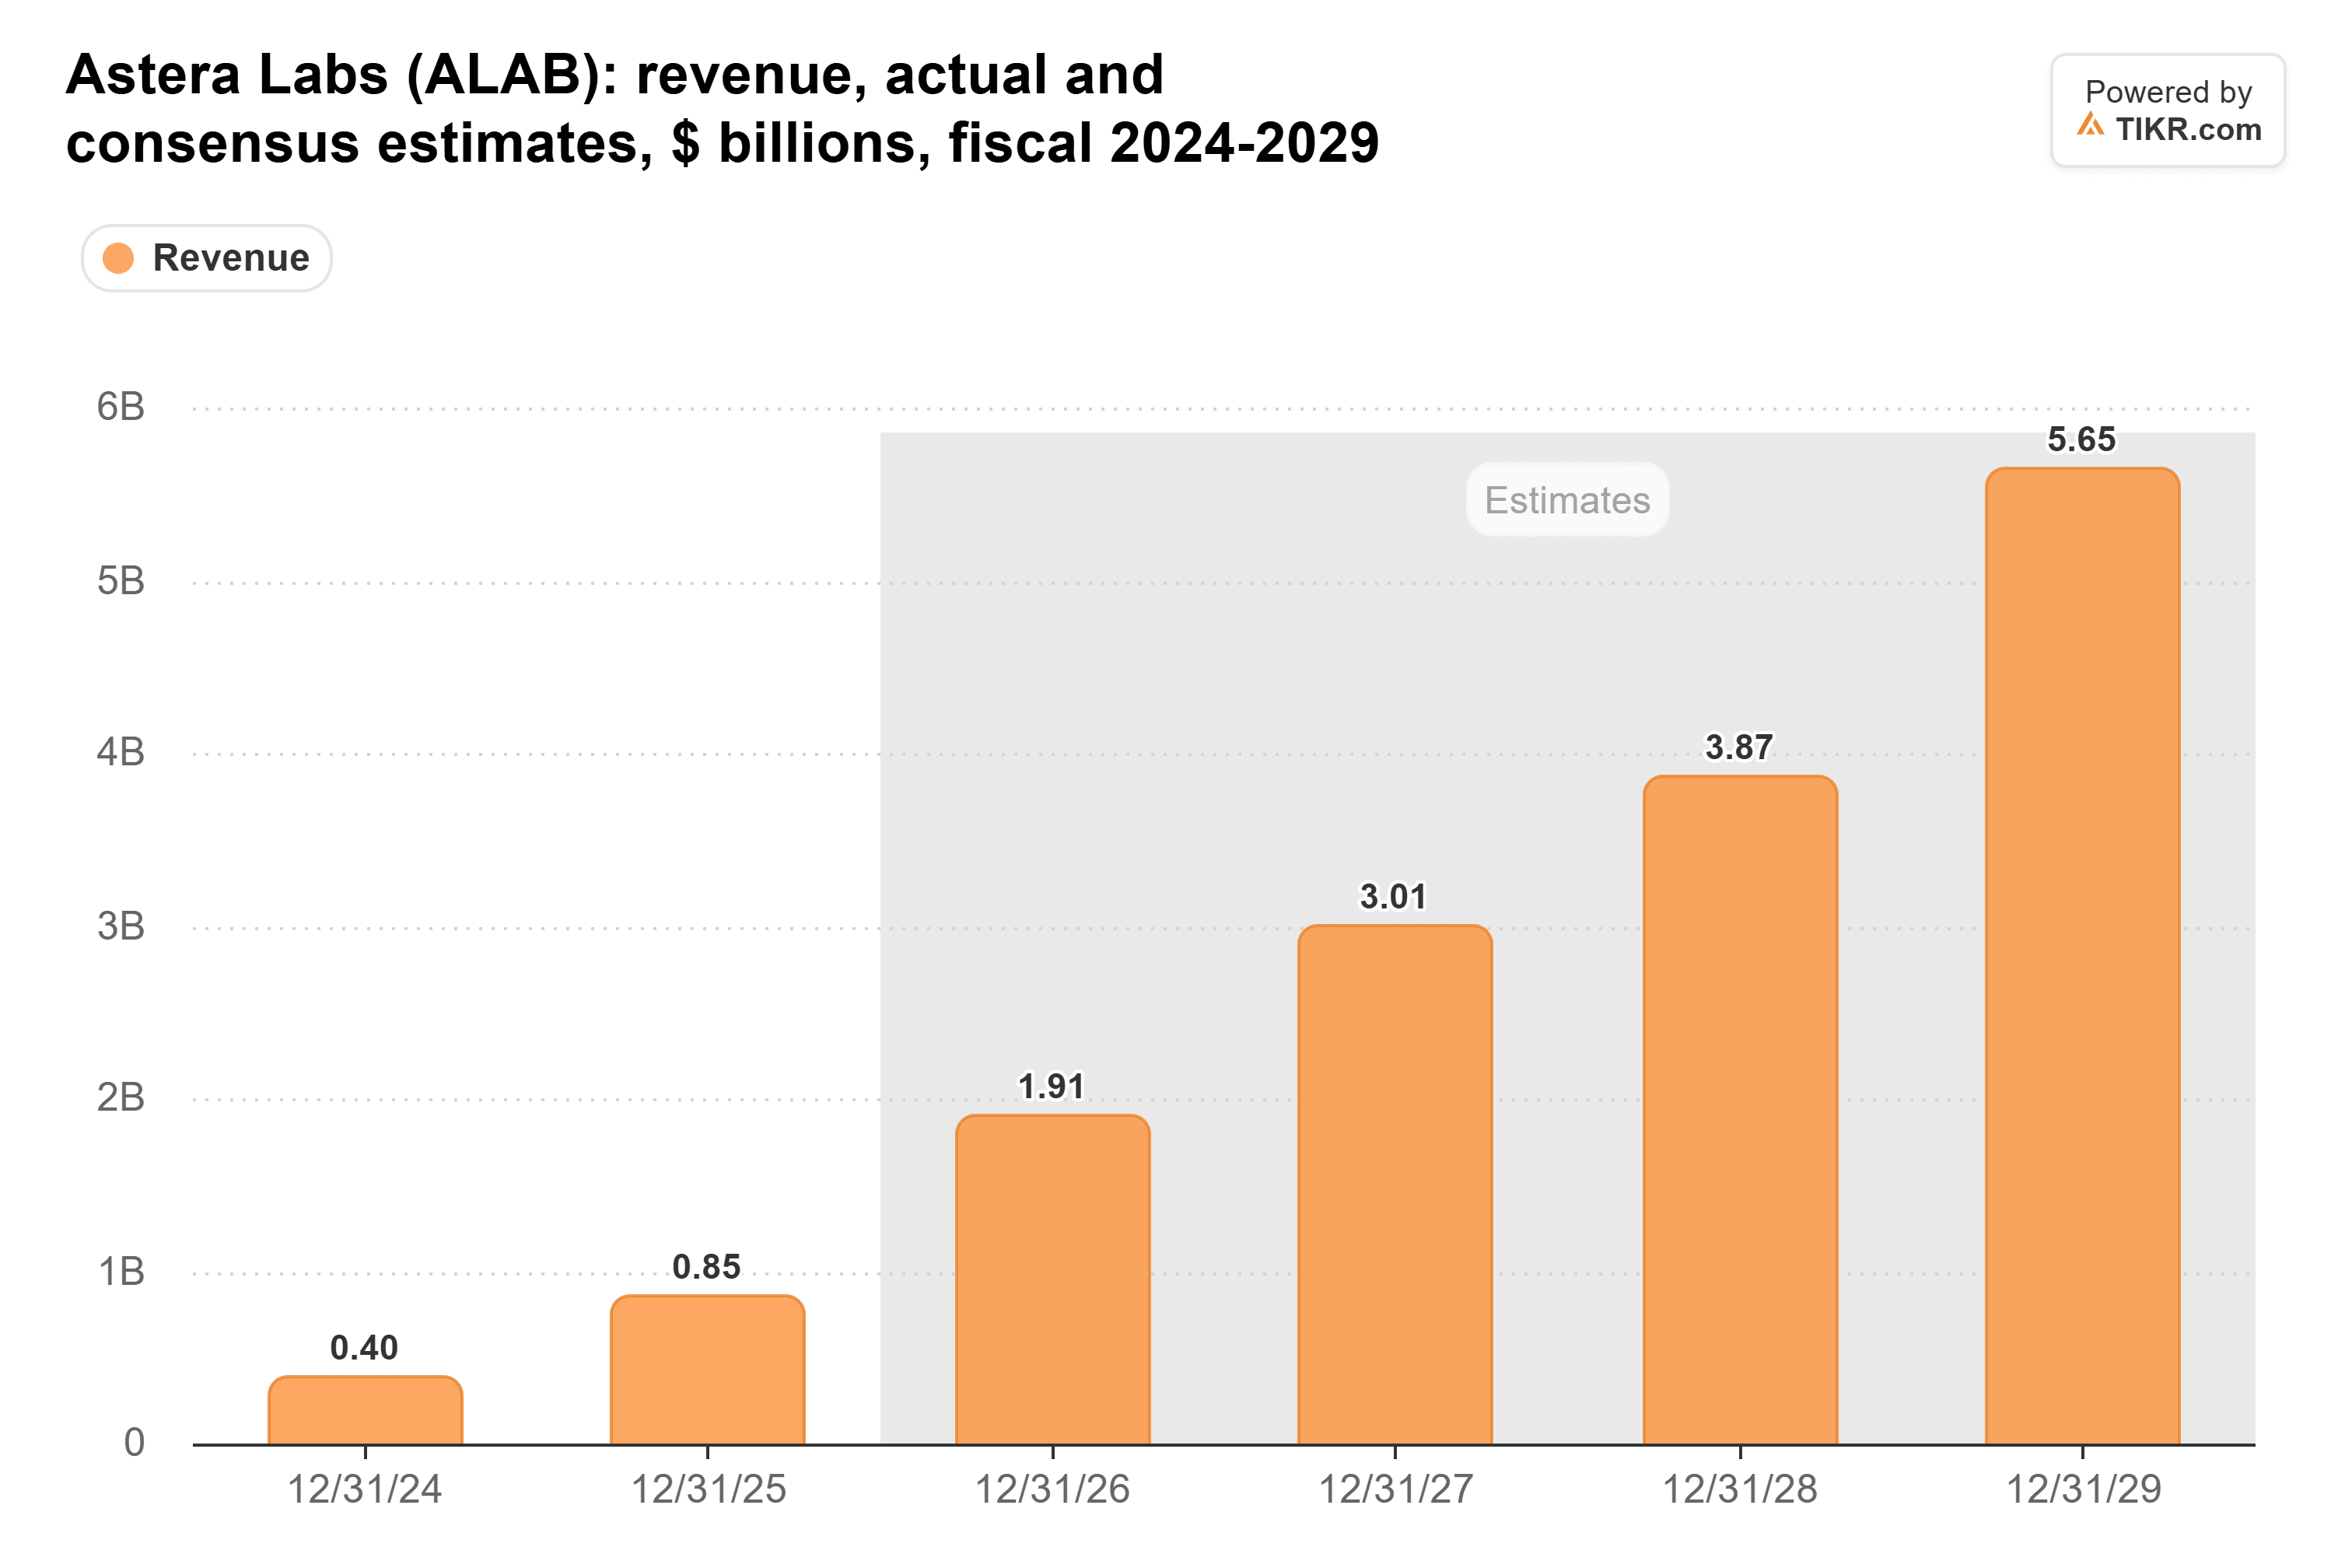
AsteraのScorpioファブリックスイッチ、Aries 7コネクティビティ製品、Leoメモリソリューションは、AIインフラストラクチャーがより複雑になるにつれて、追加の機会を創出している。
しかし、収益性の維持が不可欠である。
経営陣は、第4四半期の非GAAP粗利益率が第3四半期の72.4%と比較して約72%になると見込んでいる。
持続的な製品の採用と安定した利益率は、2027年の利益成長を支えるために重要となるだろう。
売りが発生した後のAstera Labs株は割安か?
Astera Labsは急落後、潜在的に割安に見えるが、大幅な成長期待と顧客集中が大きなリスクを生み出している。
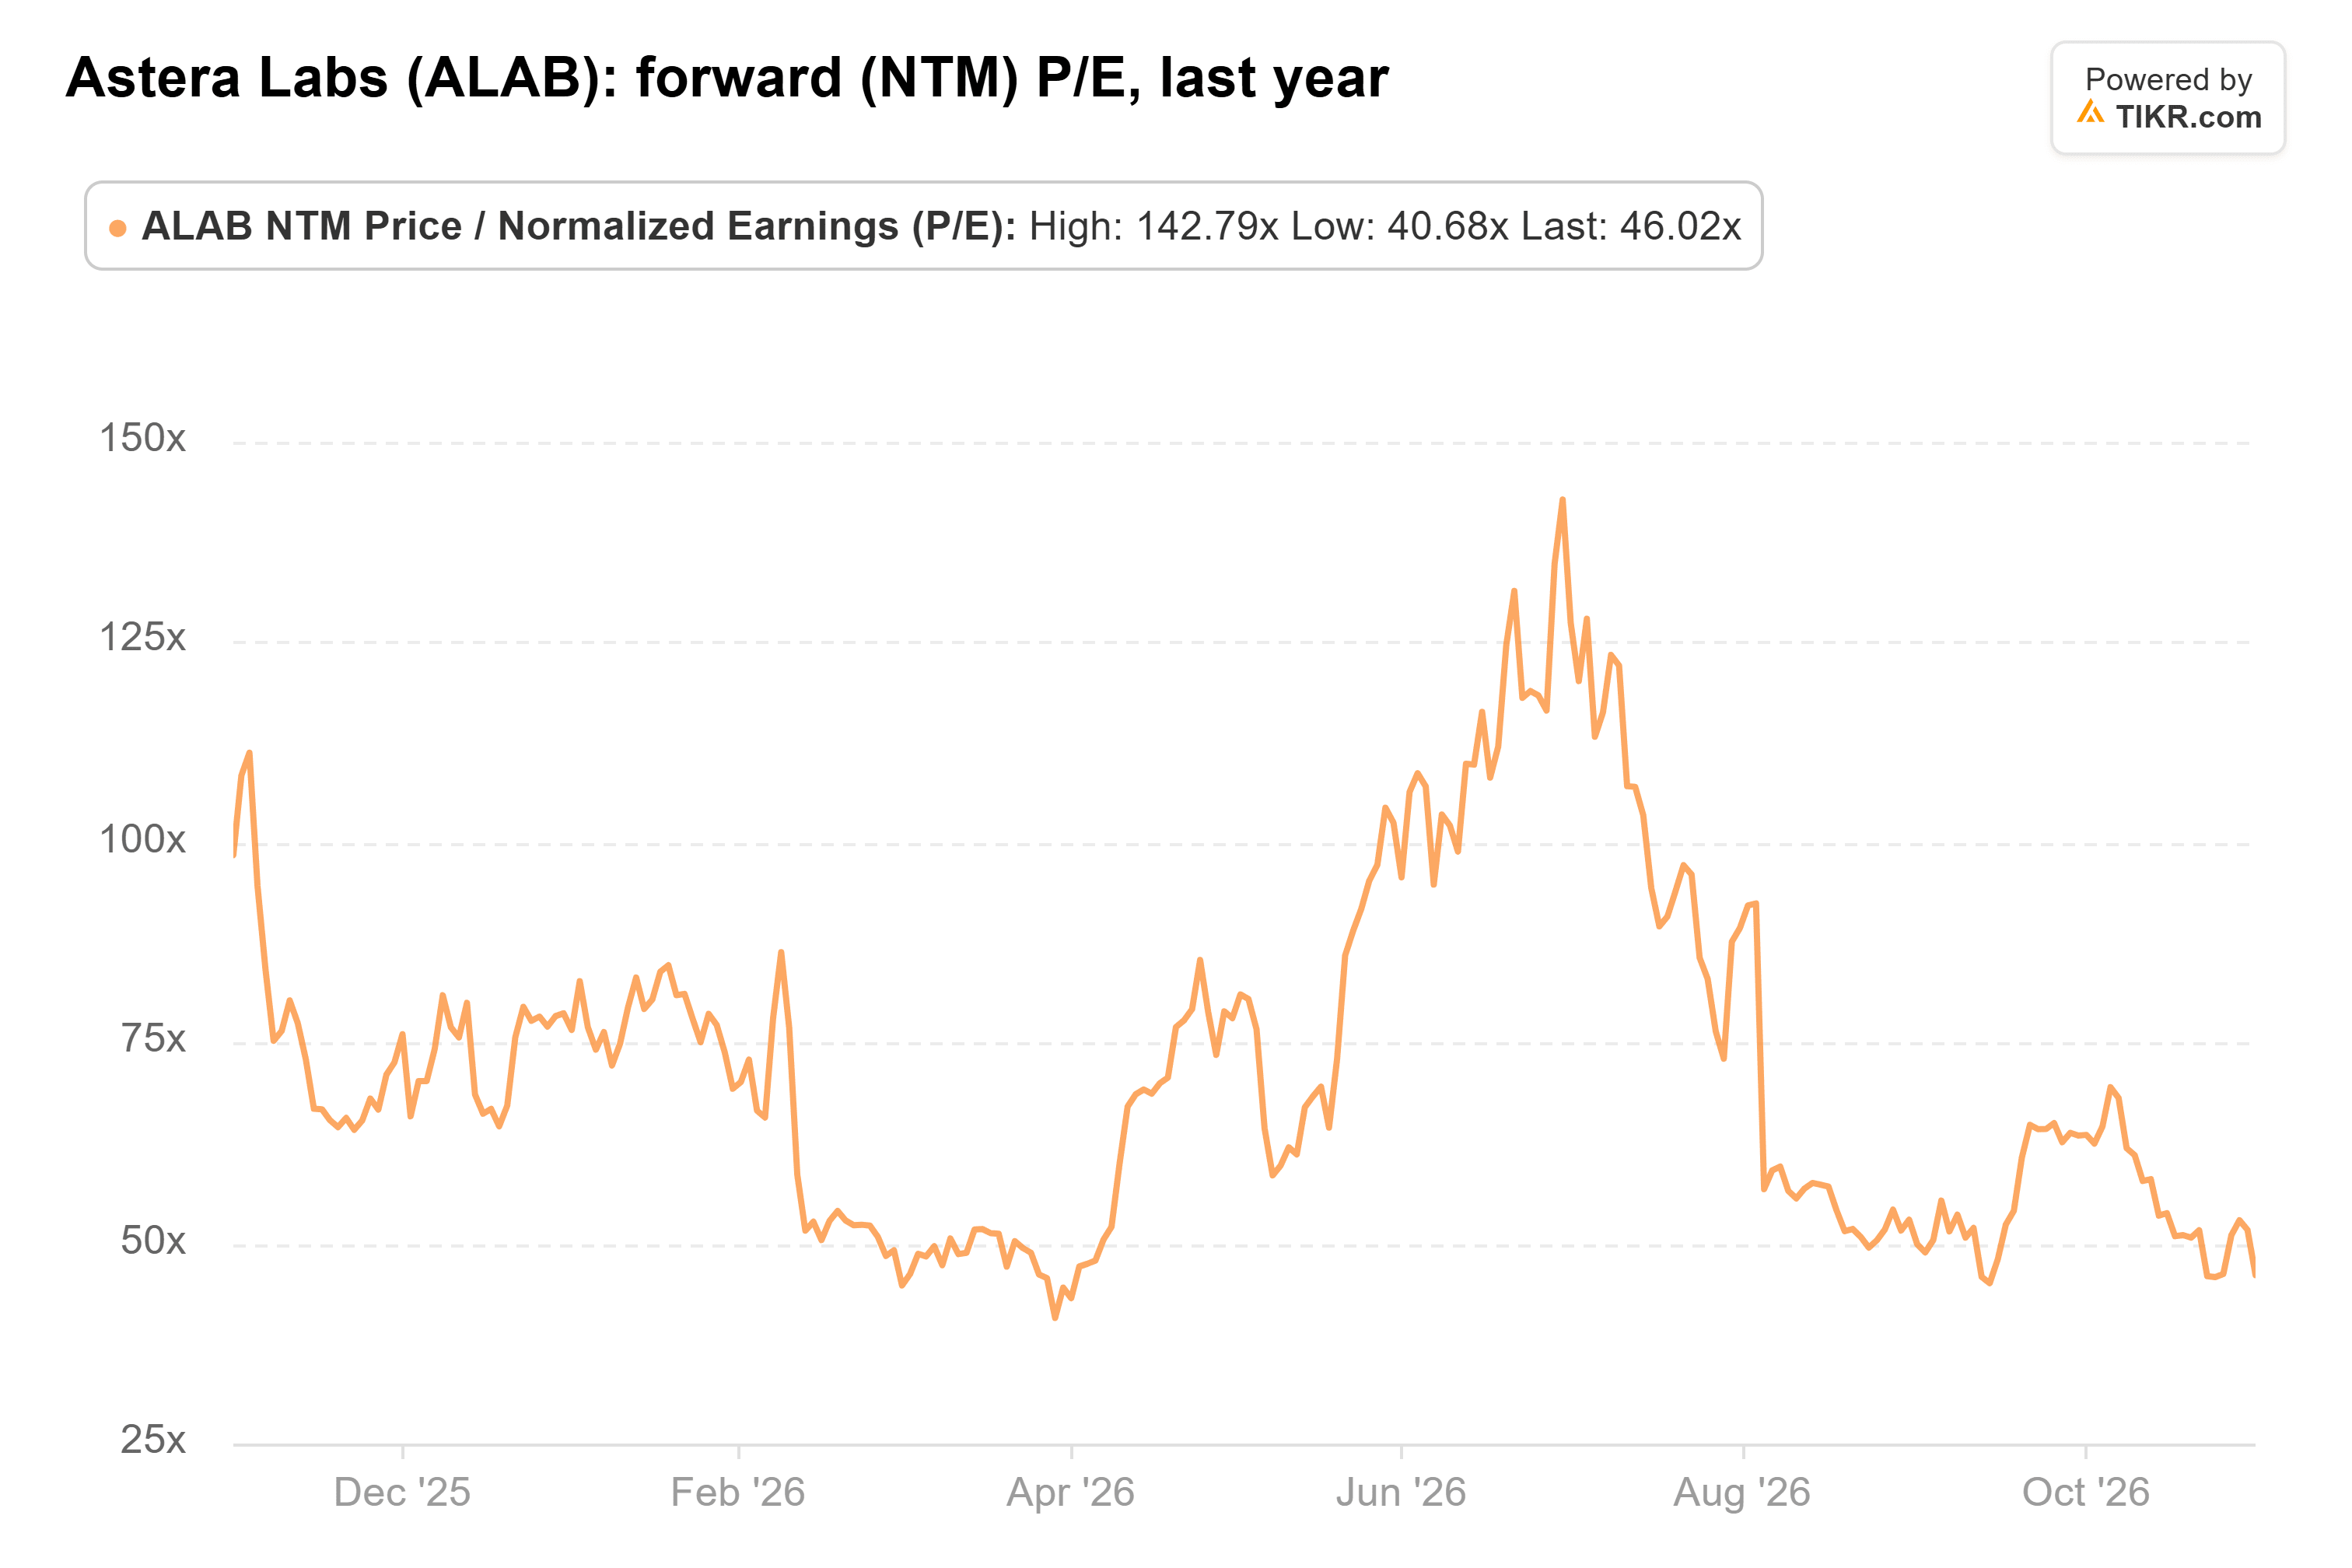
約191ドルまで急落した後、Asteraの評価額はより魅力的に見えるが、その株価が割安かどうかを判断する上で、利益見通しが依然として重要である。
ウォール街のアナリストによる目標株価は潜在的な上昇余地を示唆しているが、Asteraの将来の評価額は、継続的な利益成長とAIコネクティビティ製品に対する持続的な需要に依存する。
しかし、Asteraの上位3社のエンドカスタマーは2025年の売上高の約86%を占めており、同社はハイパースケーラーの支出変化に対して脆弱である。
今後12か月間、Scorpioの採用状況、安定した粗利益率、持続的なAIインフラストラクチャー投資が、利益成長がより高い評価額を支えるかどうかを決定するだろう。
Asteraは売りが発生した後、潜在的に割安に見えるが、顧客集中と厳しい成長期待により、リスクの高いAI投資となっている。
では、Astera Labs株の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Astera Labsの価値がどのようになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!