主なポイント
- アメリカン・エキスプレス (AXP) の株価は過去1か月で9%上昇し、シティの335ドルとエバーコアISIの330ドルという「ホールド」目標価格の近辺に位置しています。
- 株価は予想PER 17倍で取引されており、これは10年平均の17倍と同水準です。したがって、これ以上の上昇は利益成長に依存することになります。
- 現在の株価は、アナリストが予想するように、2027年度の正規化EPSが約13%、2028年度が15%成長し(売上高の9%成長よりも速い)、それが実現することを織り込んでいます。
- PERが維持され、予想が実現すれば、約1年後には株価は380ドル近辺の目標価格に達する可能性があり、次の試金石は1月の第4四半期決算となります。
アメリカン・エキスプレスの株価は過去1か月で9%、過去1週間で4%上昇しました。
前日終値時点で、株価はシティの335ドル目標を1%未満下回り、エバーコアISIの330ドル目標を約1%上回っていました。両社とも同株を「ホールド」と評価しています。
したがって、投資家は新たな問いを立てる必要があります。今月初めの議論は、最新四半期決算が反転を示唆するかどうか、そして株価がビル・アックマンの警告を織り込んでいるかどうかでした。反転が既に起こった今、問いは「現在の株価が何を織り込んでいるか」です。
TIKRは32人のアナリストを追跡。何人が「買い」と言っている?
アメリカン・エキスプレスの買い・ホールド・売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アメリカン・エキスプレスのアナリスト評価を見る
業績見通しが上方修正され、目標価格も上昇
アメリカン・エキスプレスは10月の第3四半期決算で業績見通しを上方修正しました。現在、2026年度のEPSは18.30ドルから18.60ドル(調整後17.60ドルから17.90ドル)を見込んでおり、売上高が10%成長する年になる見込みであると述べています。
第3四半期の調整後EPSは4.68ドルで、売上高成長9%に対し13%増加しました。
10月最終週に5社が評価を更新しました:
- JPモルガン:買い、目標価格365ドル(10月30日)
- シティ:ホールド、目標価格335ドル(340ドルから下方修正、10月27日)
- エバーコアISI:ホールド、目標価格330ドル(320ドルから上方修正、10月26日)
- モルガン・スタンレー:ホールド、目標価格380ドル(10月26日)
- BMOキャピタル:買い、目標価格380ドル(10月26日)
前日終値時点で、株価は2つの最も低い目標価格に到達していました。JPモルガンの目標価格は株価から約10%上、2つの380ドルの目標価格は約14%上に位置していました。
2026年度の正規化EPSのコンセンサスは17.82ドルで、経営陣の示す調整後レンジ内に収まっています。したがって、今年度はほぼ固まりつつあり、株価にとって重要なのはその後の年度です。
アナリストは、2028年度までにEPSが23.21ドルに上昇すると見ています。
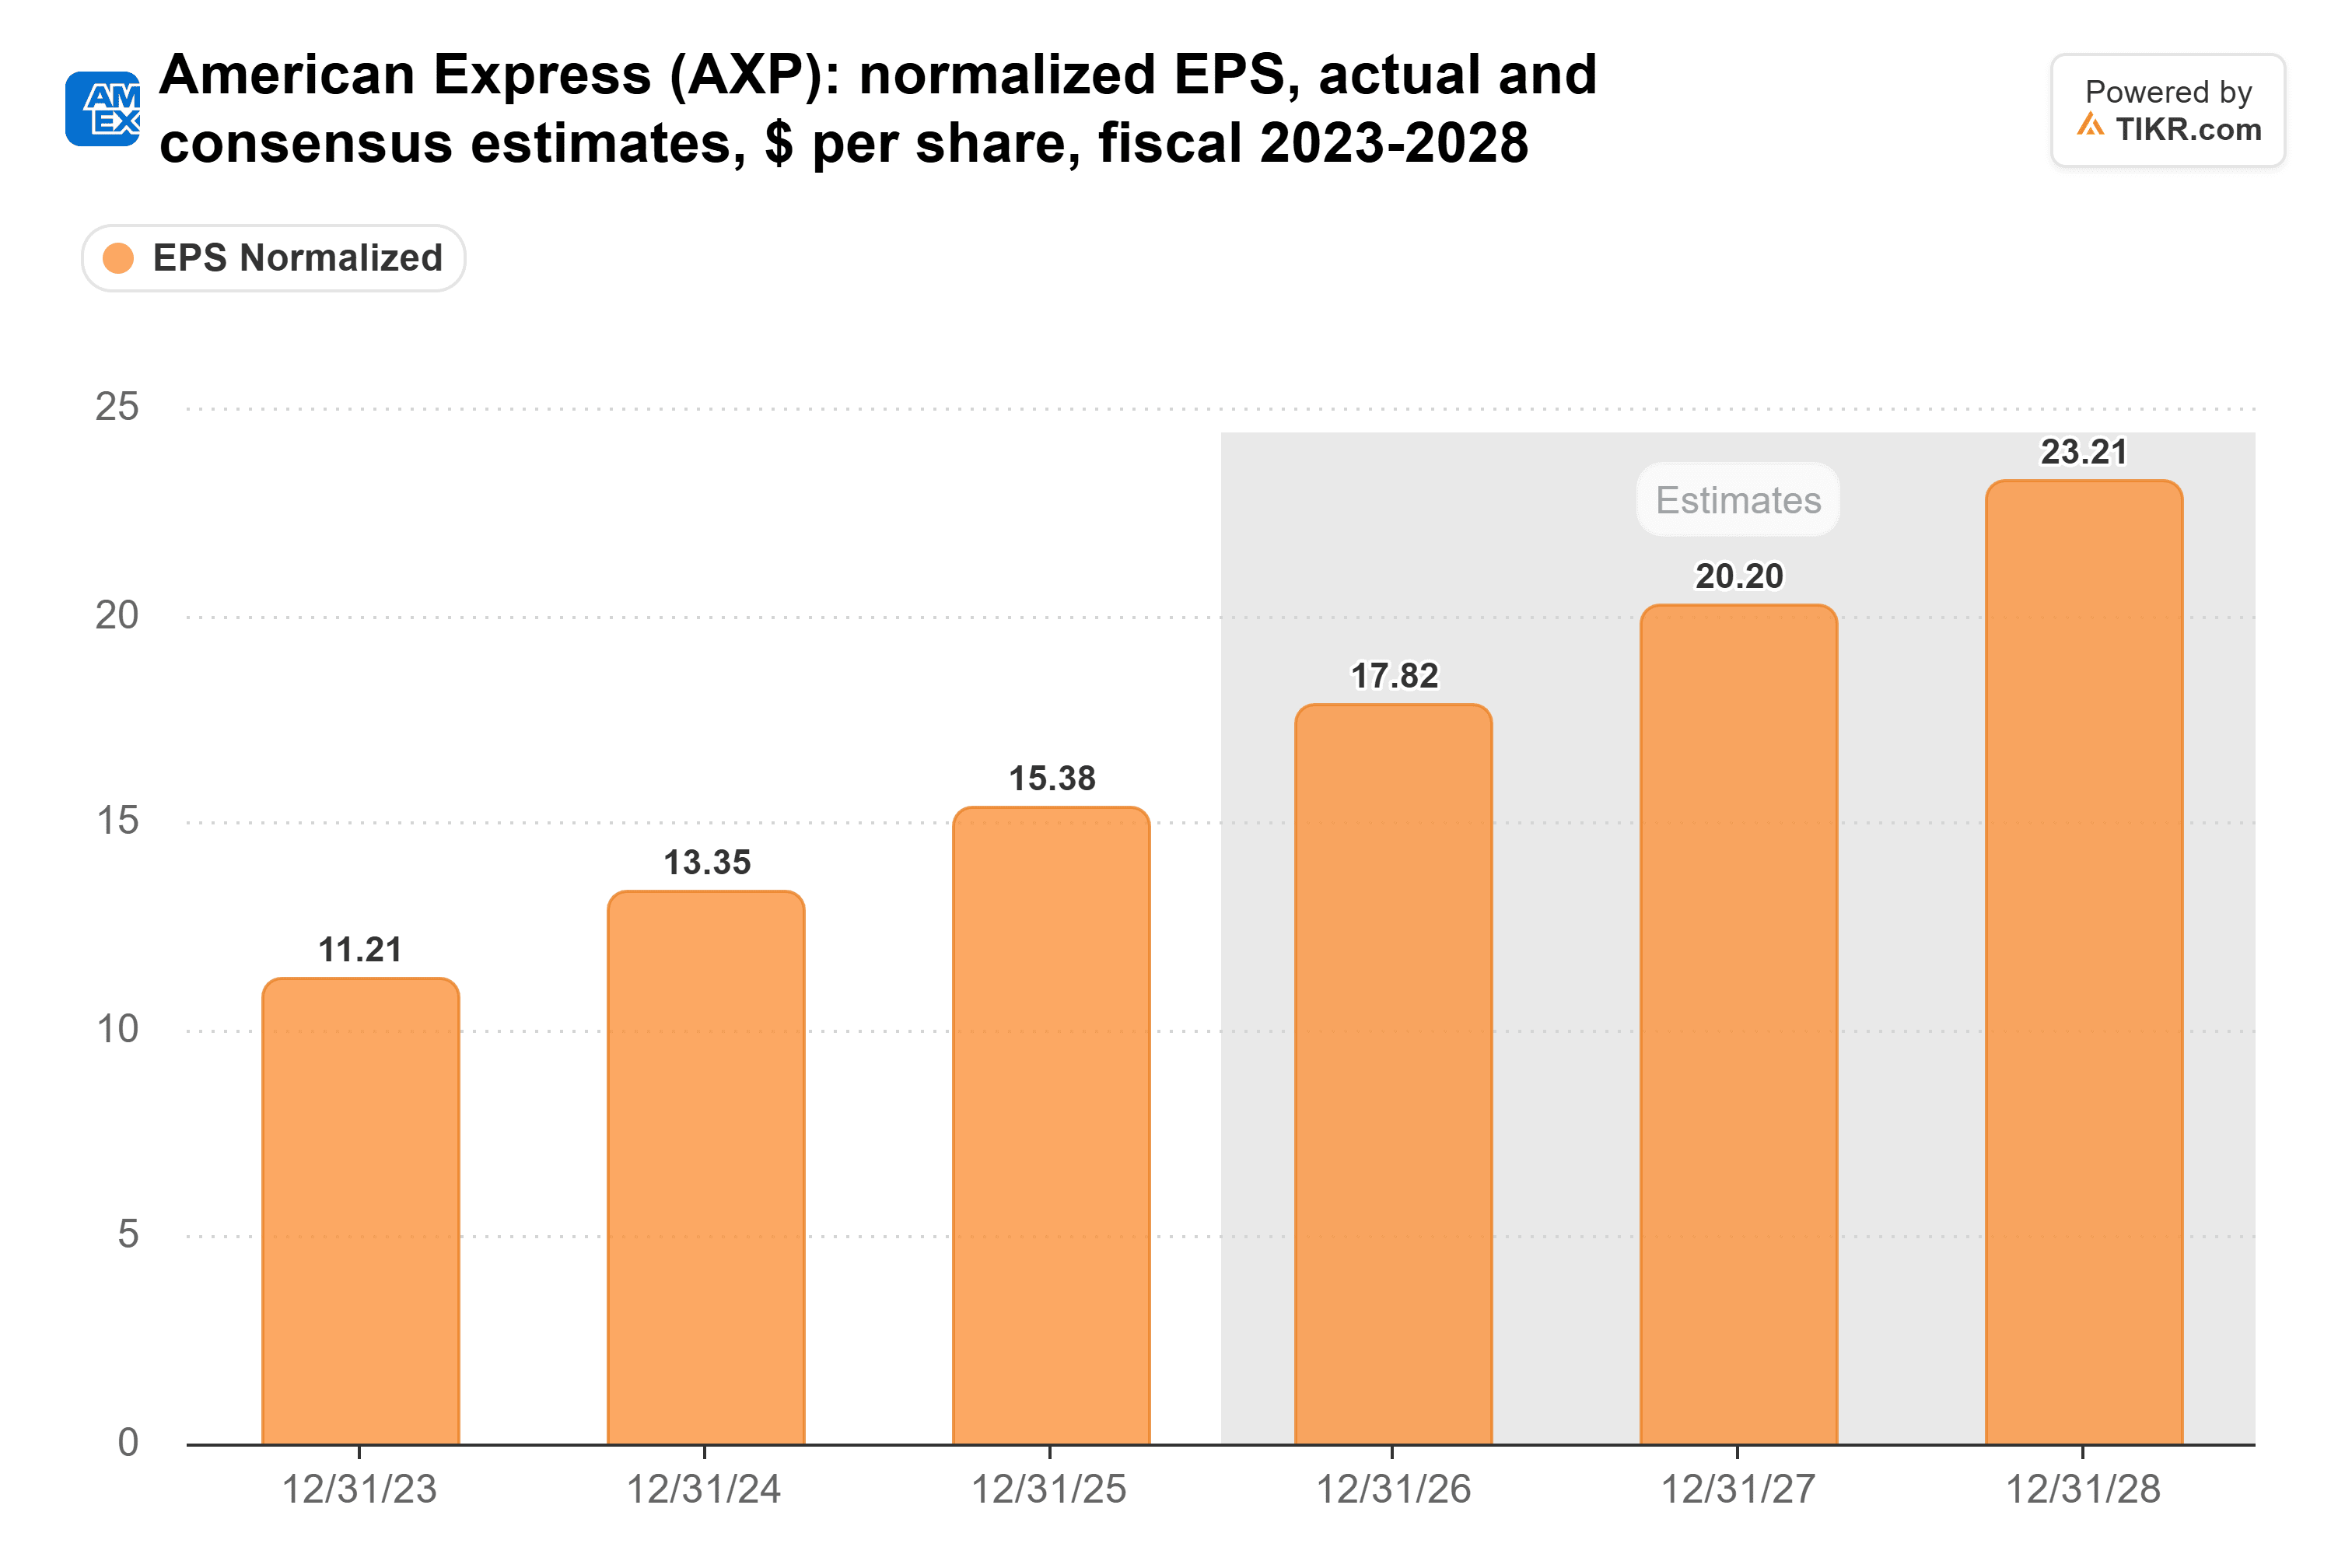
これは、2027年度に約13%、2028年度に15%の成長に相当し、2025年度に同社が達成した15%成長と一致しています。
17倍のPERは平均値に戻った
今月の上昇後、予想PERは約17倍に戻り、10年平均の17倍と同水準です:
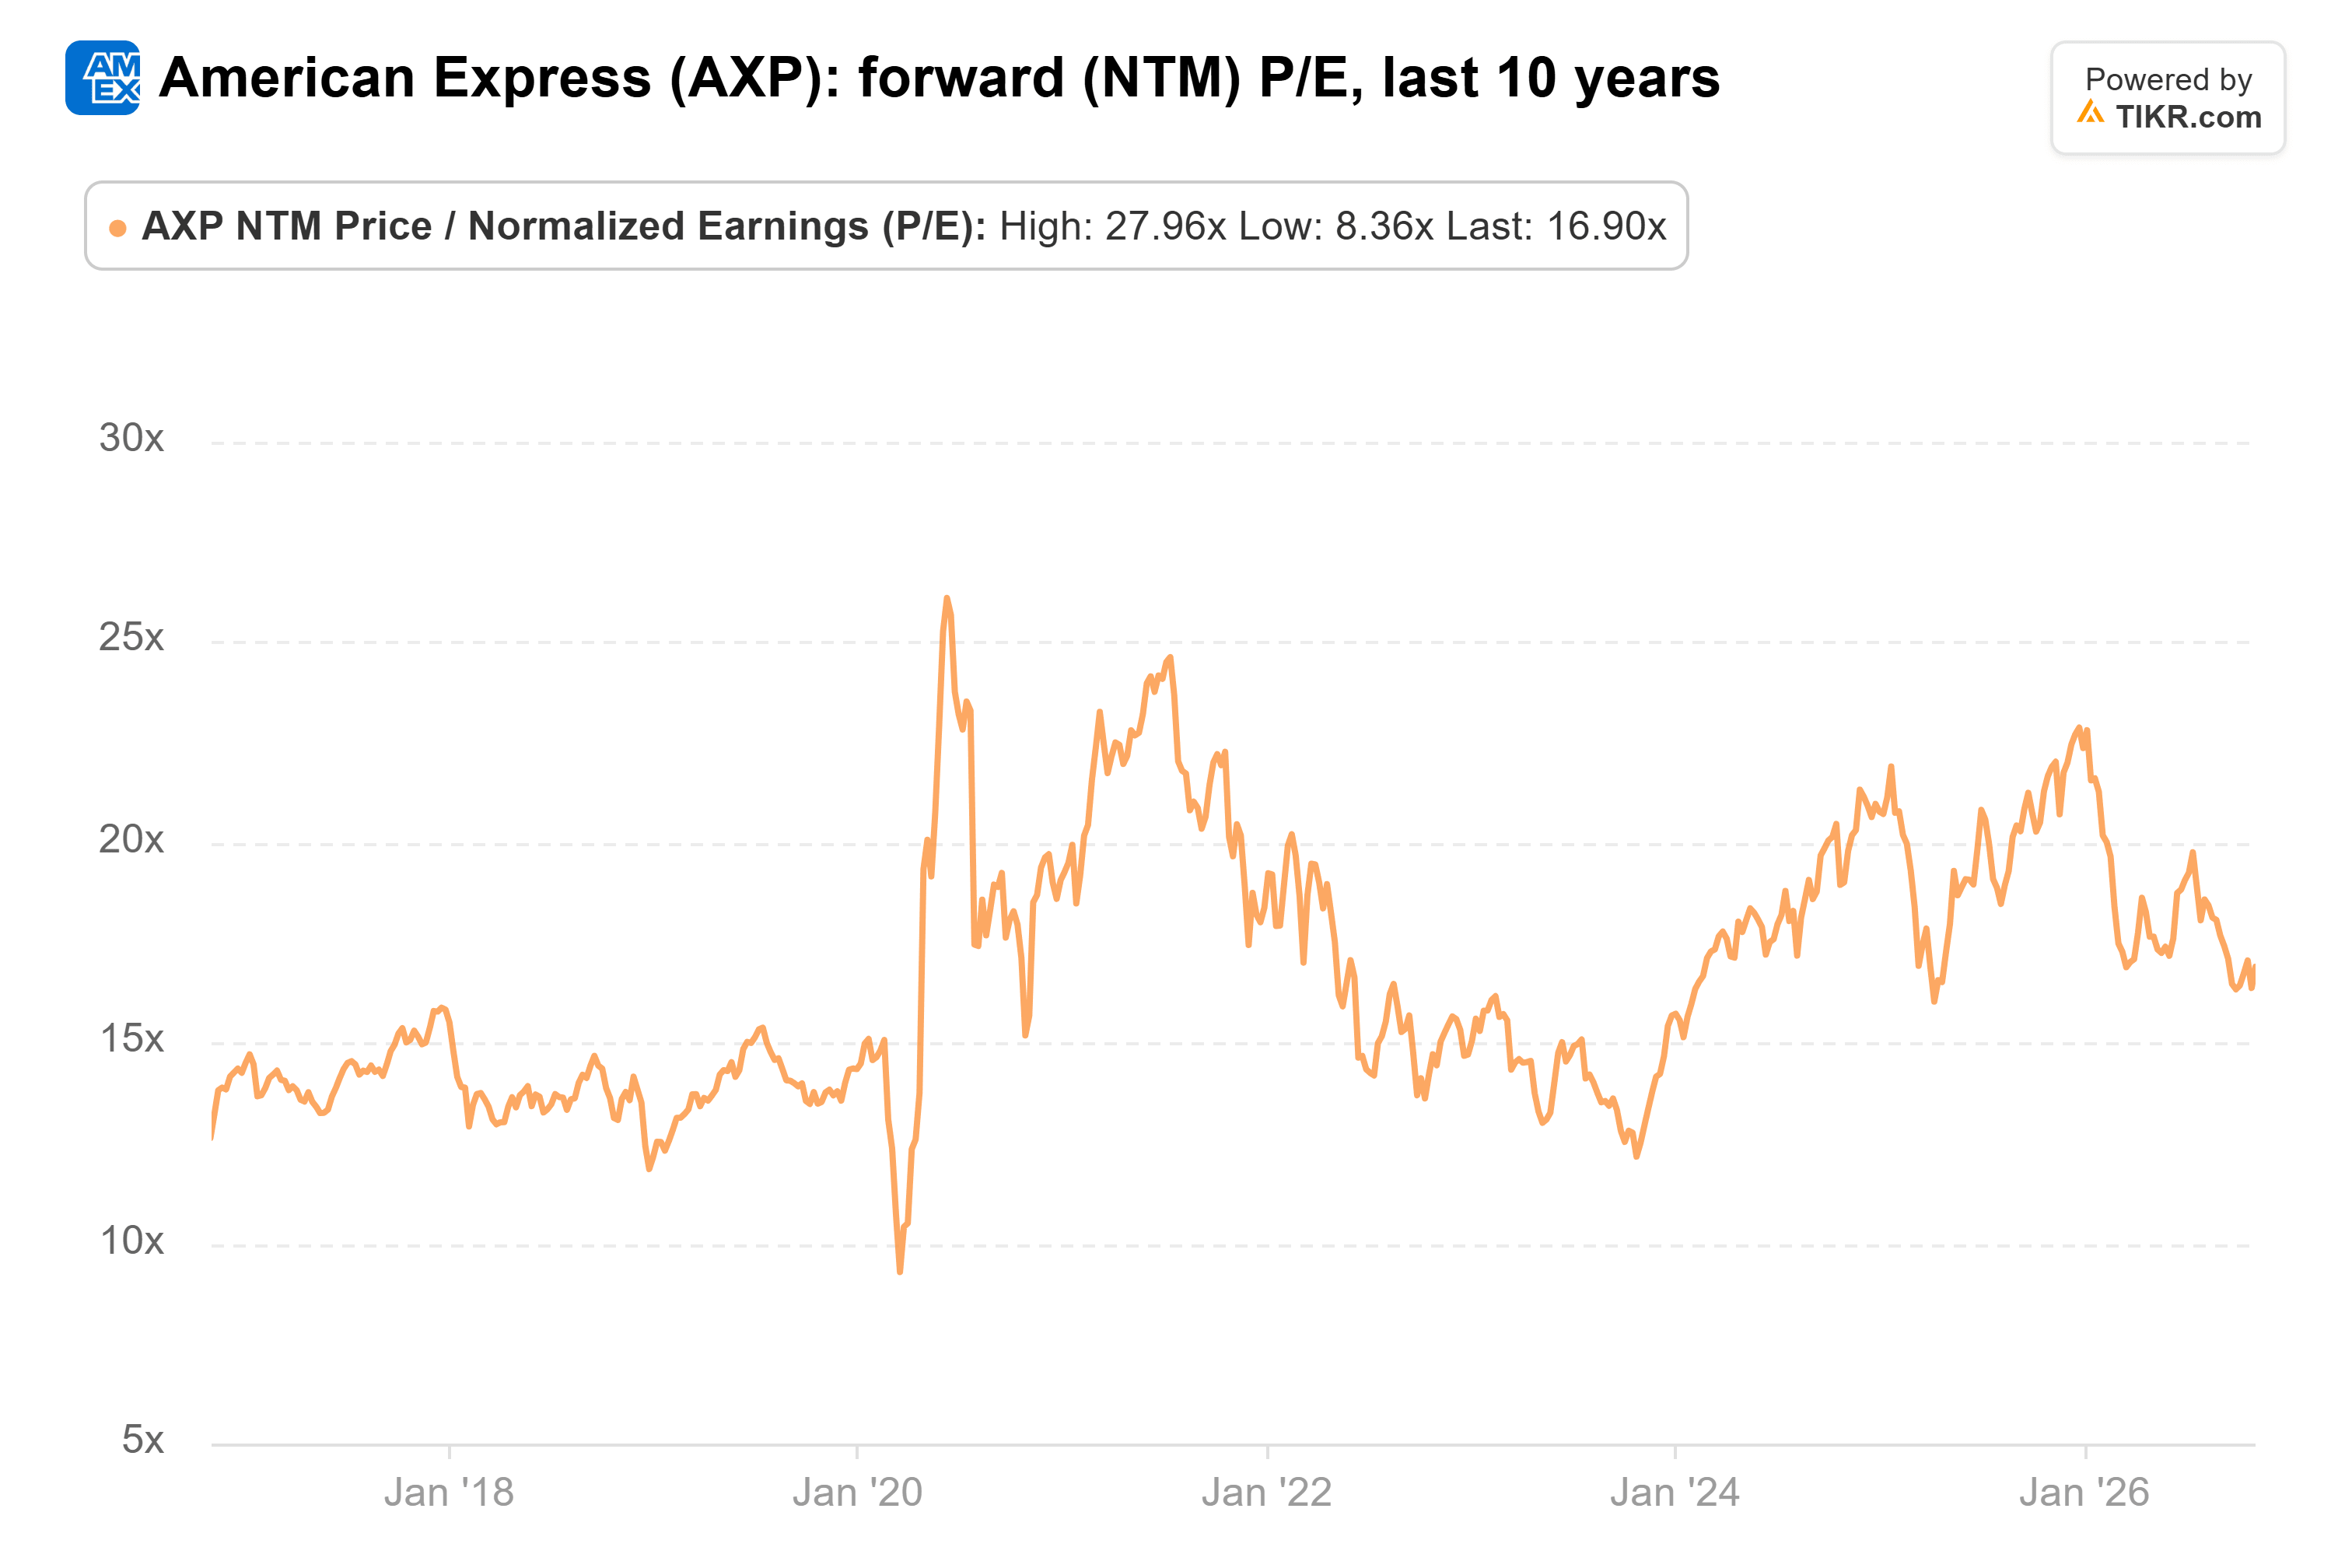
この10年間で、PERは2020年3月の8.4倍から2020年6月の28倍の間で推移しました。
現在のPERに過大評価の要素はありませんが、割安感も残っていません。下落時に買った投資家は既にPERの再評価による利益を得ています。株価が上昇を続けるためには、今後は利益成長が必要です。
現在の株価が織り込んでいること
約17倍のPERは、コンセンサス予想が正しいことを前提としています。つまり、今後12か月間の正規化EPSが約20ドルとなり、その後は10%台半ばから後半の成長が見込まれています。
これは売上高の成長よりも速いペースです。アナリストは、2028年度まで売上高が年間9%から10%で成長すると見ています:

したがって、EPSは売上高よりも年間4~6ポイント速く成長する必要があります。アメリカン・エキスプレスは最近これを達成しています。
2024年度は、売上高成長9%に対しEPSは19%増加し、2025年度は売上高成長9%に対しEPSは15%増加しました。
380ドルの目標価格はPER上昇を必要としない
株価は今年に入って依然として12%下落しており、52週高値から14%下がっています。それでもなお、より高い目標価格は、投資家が1ドルの利益に対してより多くの金額を支払うこと(PER上昇)に依存していません。
PERが約17倍のまま維持され、予想が実現すると仮定しましょう。来年の今頃には、予想利益の大部分は2028年度のものとなり、そのPERは株価が380ドル台半ばになることを意味します。これはモルガン・スタンレーとBMOの380ドル目標に近く、ほぼ52週高値に戻る水準です。
平均的なPER水準では、カード利用の減速や与信環境の悪化は、その予想に直接的に影響し、株価もそれに伴って下落するでしょう。
私の見解では、アメリカン・エキスプレスの株価は再び適正水準に戻りました。ここからは、株価はおおむねその利益を追うと予想されます。年間13%から15%の成長は堅調なリターンですが、現在の買い手はその成長を前払いしていることになります。
次は1月下旬に予定されている第4四半期決算で、経営陣による2027年度の初回業績見通しが示されるはずです。
もしそれが20.20ドルというコンセンサス予想に近ければ、380ドルの目標価格は妥当に見えます。もしそれが予想を下回れば、平均的なPER水準にある株価には下落を防ぐ余地がほとんどありません。
では、アメリカン・エキスプレスの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、アメリカン・エキスプレスがどの程度の価値になる可能性があるかを見ることができます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄についてもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!