主なポイント
- シティグループは水曜日、アドビ (ADBE) を「売り」に格下げし、目標株価を207ドルとし、今年すでに25%下落している同株について「ハードリセット」のリスクが高まっていると警告した。
- 予想PERが9.4倍(過去10年平均30倍)のアドビ株価は、アナリスト予想よりもはるかに緩やかな成長をすでに織り込んでいる。
- シティの目標株価を達成するには、2つのうちいずれかが必要だ:過去10年で最低のPER倍率か、約17%低い利益予想(そうなると2027年度が2026年度を下回る)。
- アドビの2027年度業績見通しは、新CEOの下で12月の決算報告で示される予定であり、予想がそこまで下方修正される必要があるかどうかが明らかになる。
アドビは今年25%下落しており、アナリストは依然として目標株価を引き下げている。
水曜日、シティグループは同株を「中立」から「売り」に格下げし、目標株価を250ドルから207ドルに引き下げた。これは約3週間で3回目の格下げとなる。ウェルズ・ファーゴは10月中旬に「売り」に、HSBCは「保有」に格付けを変更しており、最新の目標株価は現在200ドルから267ドルの範囲となっている。
しかし、予想PERが9.4倍のアドビ株価は、すでに多くの悪材料を織り込んでいる。シティは、利益予想がさらに下落する余地があると賭けている。
TIKRはアドビをカバーする41人のアナリストを追跡。何人が「買い」と言っている?
アドビの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アドビのアナリスト評価を見る
シティは2027年度予想が高すぎると考える
シティのアナリストは、「ハードリセットのリスクが高まっていると見ている」と記した。その理由として4点を挙げた:
- リーダーシップ:アニル・チャクラバルティが12月1日にCEOに就任し、CFOとデジタルメディア部門責任者のポストが両方とも空席である。
- 戦略:アドビはCreative Cloudの値上げではなく、FireflyのようなAI製品を通じてユーザー増を追求している。シティはこれにより、2027年度のARR成長率が約200ベーシスポイント押し下げられ、さらに以前の値上げの反動で50ベーシスポイント追加で押し下げられると見ている。
- 需要:中小企業の需要が弱く、ウェブベースおよびAIネイティブのクリエイティブツールからの競争が激化している。
- マージン:シティは2027年度の非GAAP粗利益率予想を70ベーシスポイント引き下げた。これは、アドビが十分に収益化していないAI推論コストが一部原因である。
総合すると、シティは2027年度のARR成長率を約5.3%、2028年度を4.5%と予想している。これはウォール街の予想よりおおよそ200~300ベーシスポイント低く、シティはこの弱い見通しが来月報告される第4四半期決算で明らかになると見ている。
シティでさえも光明を見ている:「『ハードリセット』は短期的には株価に圧力をかけるが、リーダーシップを再構築し、戦略を練り直し、より達成可能な基盤を確立して加速するための時間を提供するだろう。」
ウォール街は依然として二桁成長を予想
コンセンサスはそれほど動いていない。アナリストは、正規化EPSが2025年度の20.94ドルから2028年度までに31.20ドルに上昇すると予想している:
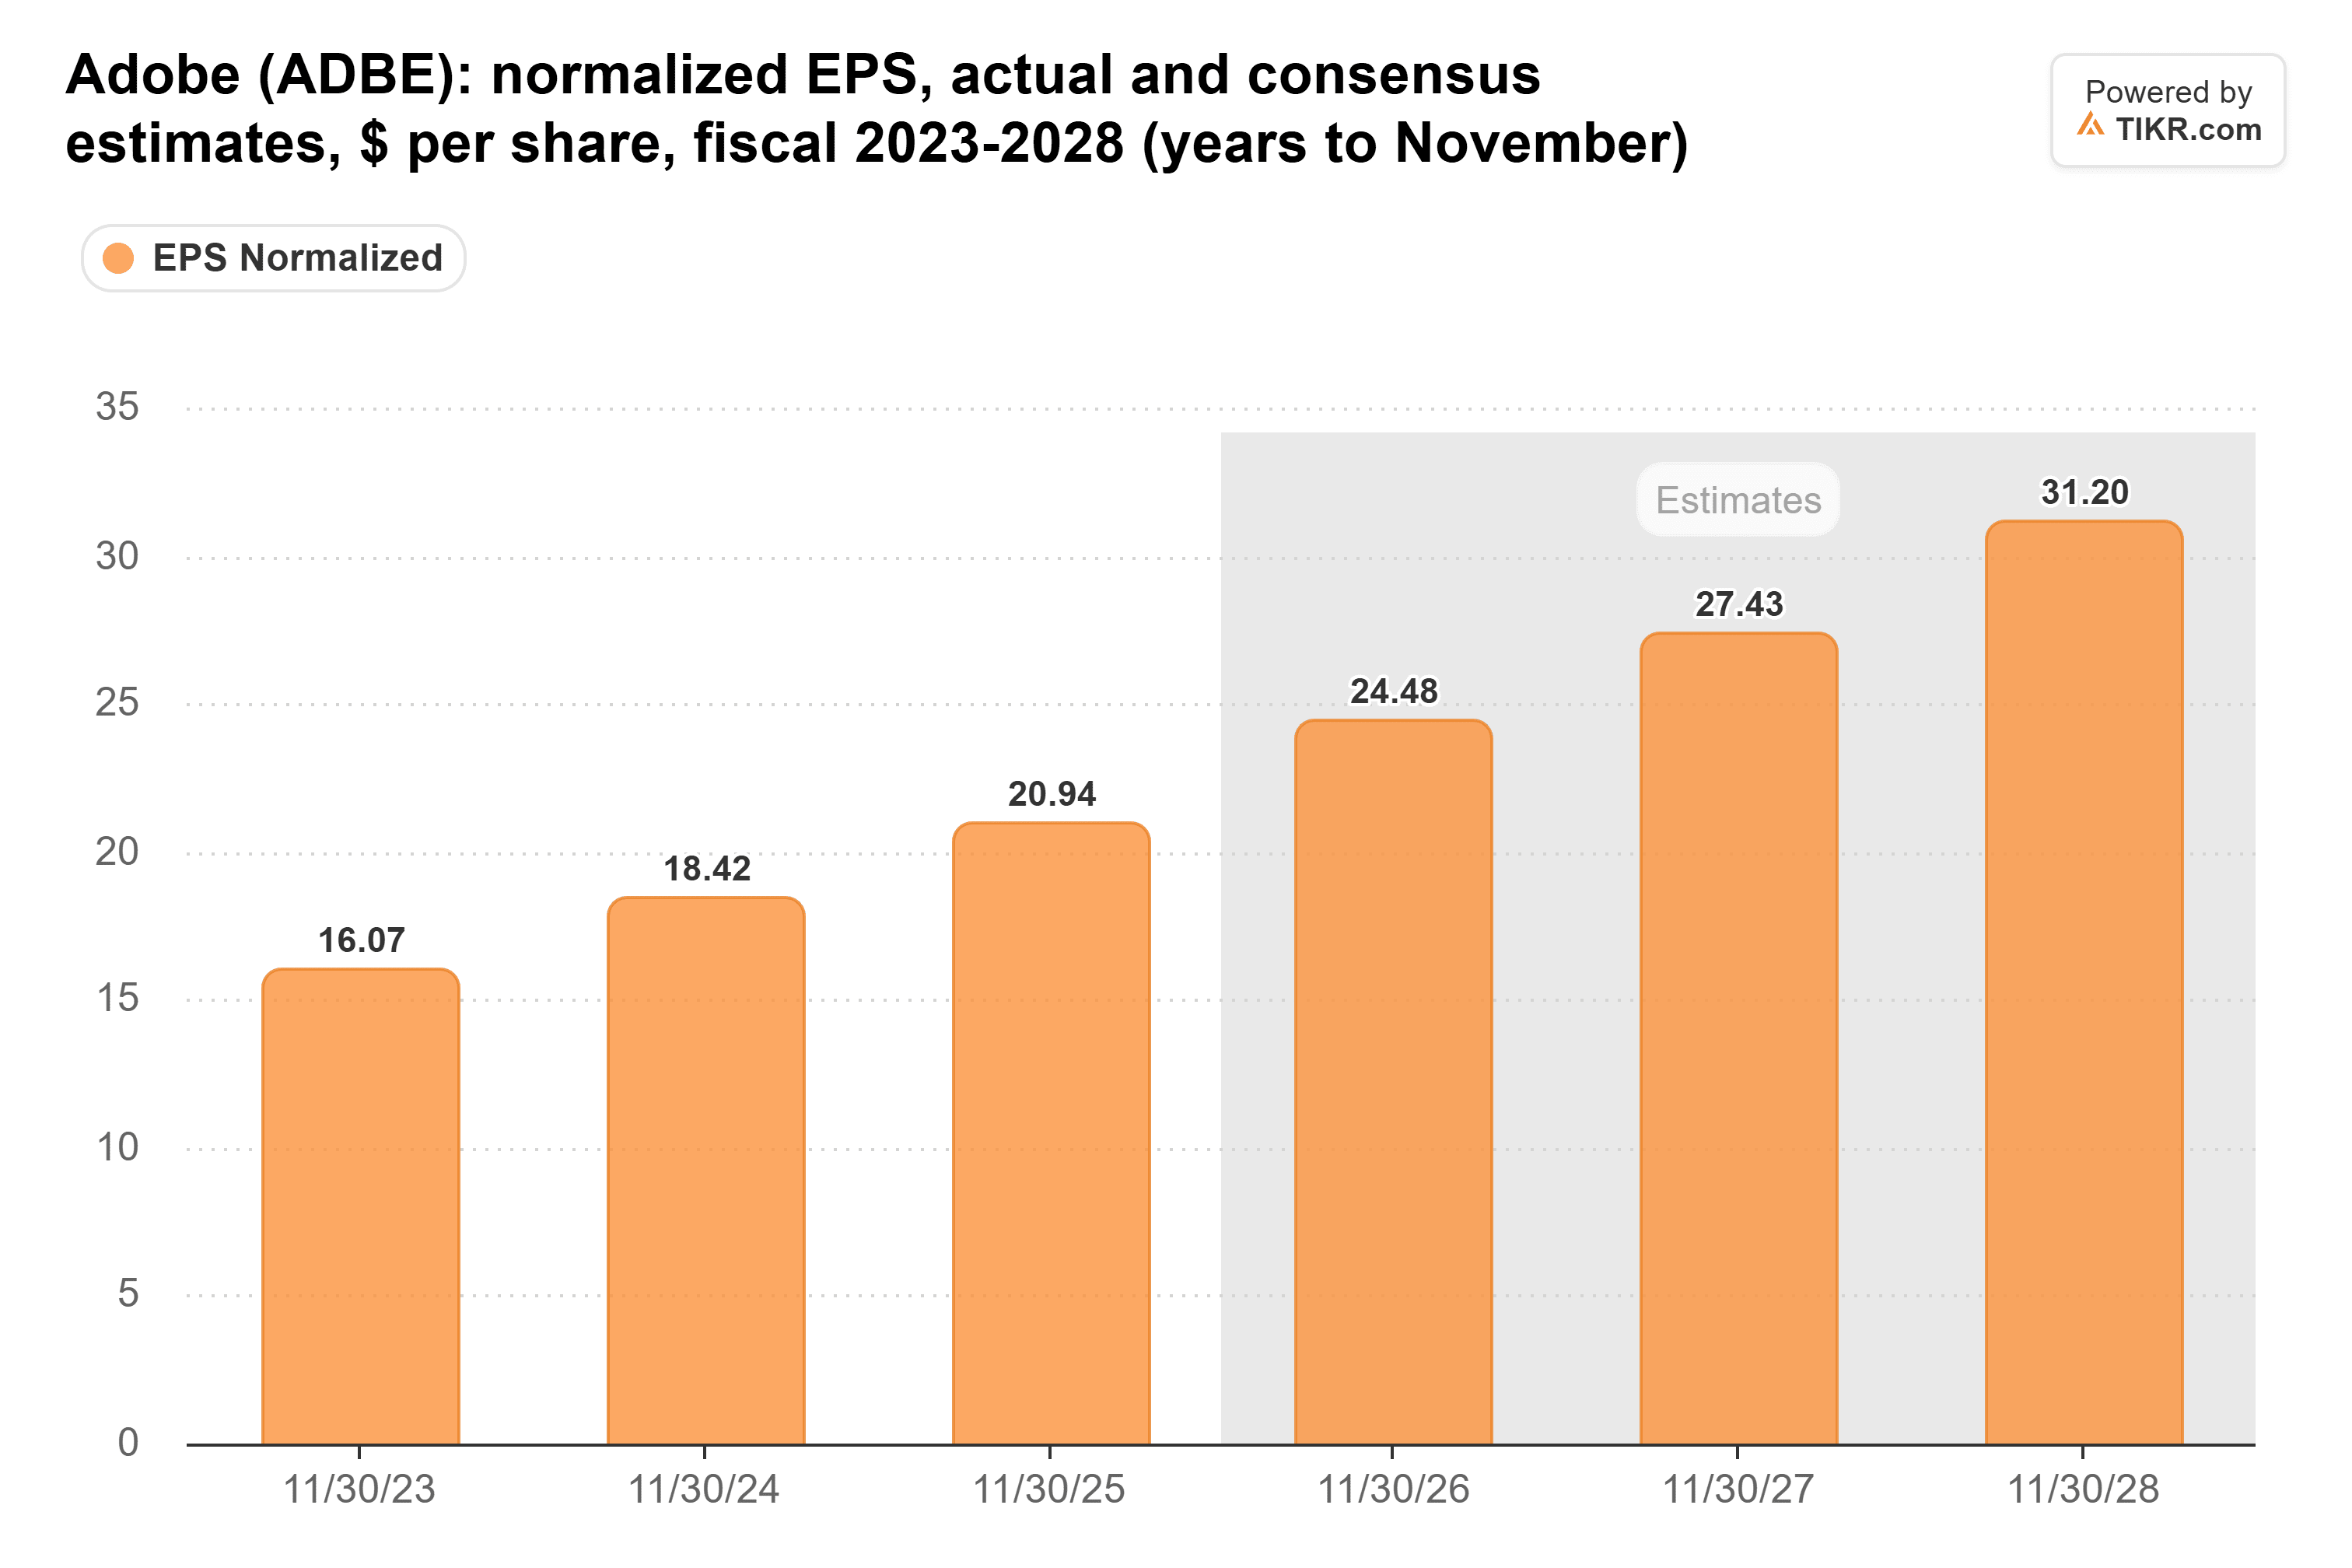
これは、38人および22人のアナリストの予想に基づくと、2027年度で約12%、2028年度で14%の成長となる。
アドビは成長が終わった企業のように取引されている
市場はその成長に対して対価を支払っていない。アドビの予想PERは、過去10年間に通常であった水準のほんの一部だ:
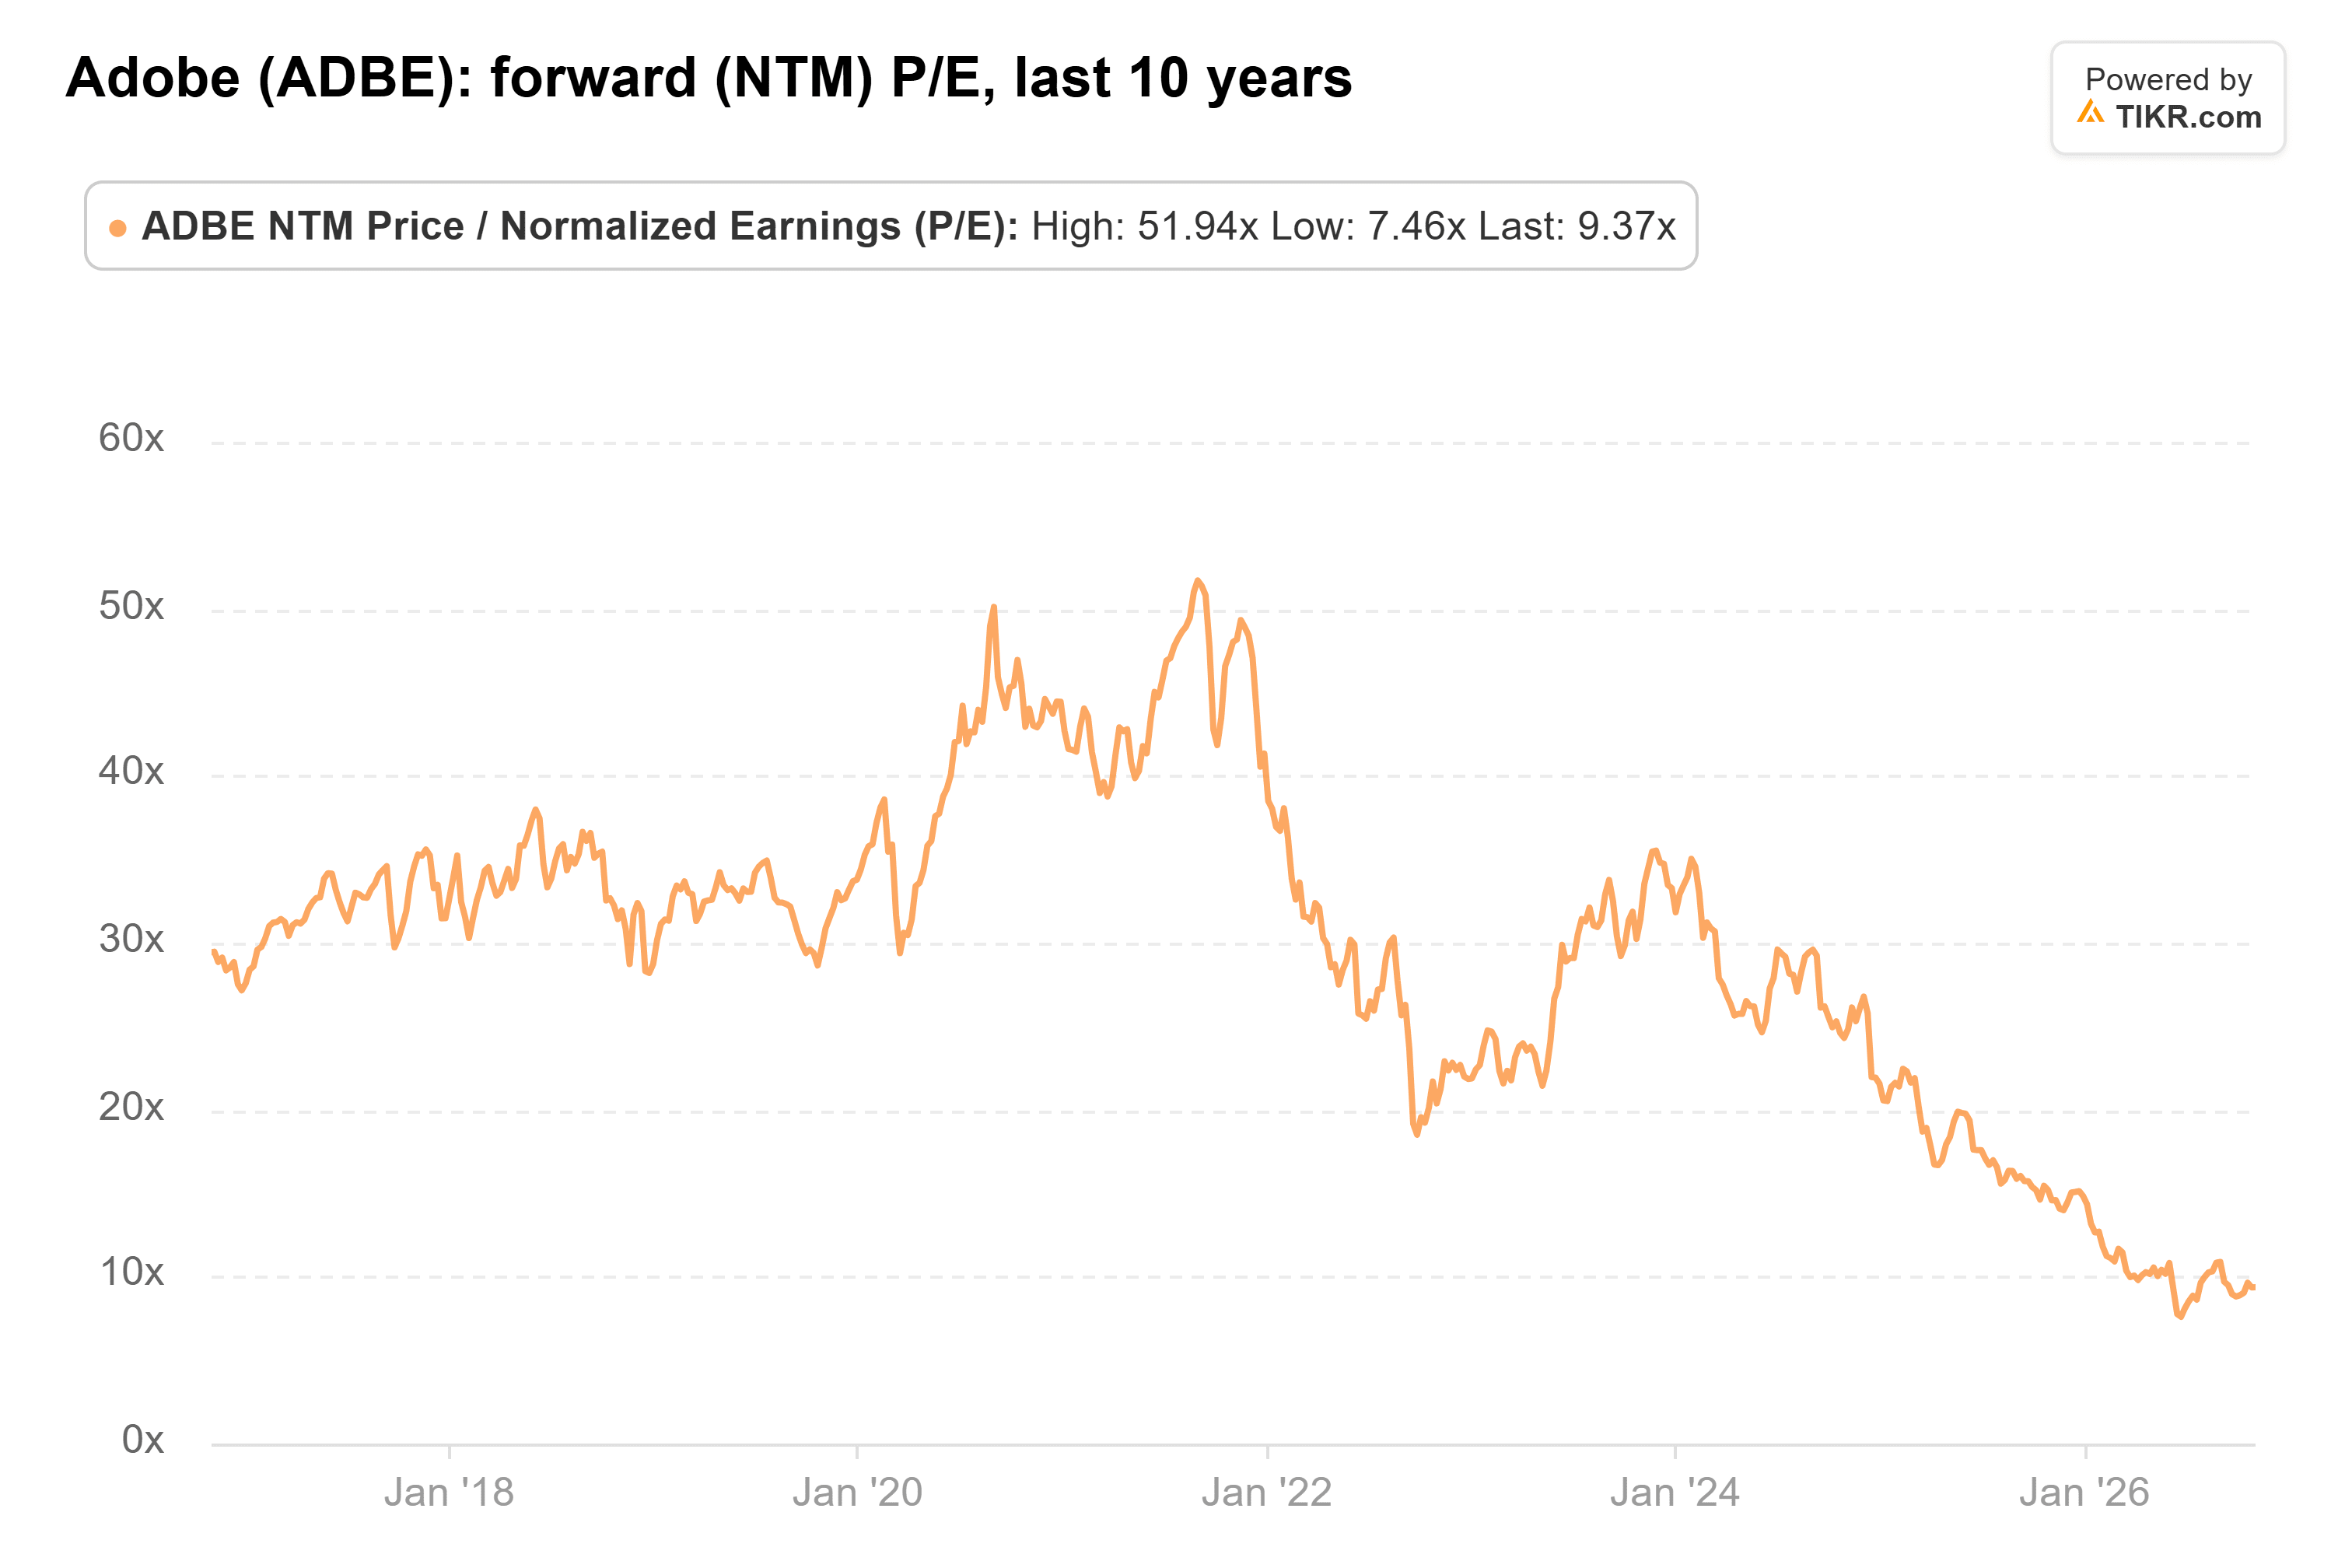
10年平均は30倍で、2020年9月には52倍に達した。現在の倍率よりも安かった唯一の時期は今年6月で、7.5倍を記録した。
30倍の平均倍率で考えると、248.48ドルというアドビの前日終値は、EPSが8.37ドルでしか意味をなさない。これはアナリストが2027年度に予想する27.43ドルの3分の1以下だ。
アドビが2028年度までコンセンサスを達成したとしても、現在の株価はその年のEPSのわずか8.0倍に過ぎない。
これは厳しい予測だ。
シティの207ドルという目標株価は、前日終値より17%安い。倍率が現在の水準に留まる場合、目標達成には利益予想が約17%下落する必要がある。
そうなると、2027年度EPSは22.85ドル近くになり、今月終了する年度のアナリスト予想24.48ドルを下回る。
もし予想が維持されれば、207ドルは2027年度EPSの7.5倍となり、6月の10年ぶり安値と同じ水準になる。
フリーキャッシュフローは上昇を続ける
アドビのフリーキャッシュフローは過去10年間でほぼ5倍に成長し、2023年度に1度下落したのみだ:

2025年度の98.5億ドルは前年比25%増だった。これはまた、アドビの979億ドルの時価総額の約10分の1に相当する。
低い倍率が新常態となる可能性
30倍に戻ることを期待すべきではない。アドビがその平均倍率を獲得した10年間は、その価格設定力に誰も疑問を抱かなかった。
シティは現在、ユーザー獲得のために値上げを諦めながらAI推論のコストを支払っている企業としてアドビを描写している。もしAIツールがアドビの価格設定力を蝕んでいるなら、古い平均倍率は株価を実際よりも割安に見せてしまう。
それでも、株価が9.4倍で割安であるために30倍に近づく必要は全くない。
ハードルはすでに低い
私の見解では、アドビの株価はすでにシティが警告しているハードリセットの多くを織り込んでいる。シティが言うように2027年度の業績見通しが失望させる可能性はある。しかし、その207ドルという目標株価を達成するには、予想が今年の利益を下回る必要がある。
私の読み:ARR成長率の数ポイントの鈍化と粗利益率70ベーシスポイントの引き下げが、特にフリーキャッシュフローが依然として上昇している中で、利益の17%引き下げに繋がるとは思えない。
もちろん、CFOを伴わない新CEOは、12月に低いハードルを設定するあらゆる理由がある。業績見通しが十分に弱ければ、株価はさらに割安になる可能性もある。
では、アドビ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、アドビがどの程度の価値になる可能性があるか確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!