主なポイント
- OpenAIの第3四半期の収益は約50%増の100億ドルに達したが、調整後営業損失は109億ドルに拡大し、これは11月6日に調達した約110億ドルに匹敵する額である。
- AMDは、OpenAIが資金調達を継続できるかどうかに大きく依存している。OpenAIはAMDのInstinct GPUを最大6ギガワット分購入する契約を結んでいるためだ。
- アナリストは、AMDの収益が2027年に84%増の959億ドルに達すると予想しており、その多くはギガワット規模の出荷にかかっている。
- 2月上旬に発表が予定されているAMDの第4四半期決算は、その出荷が順調に進んでいるかどうかの次の大きな試金石となる。
OpenAIの収益は前四半期から約50%急増したが、それでもなお、収入を上回る損失を計上した。このギャップを埋めるための資金調達を継続できるかどうかに、Advanced Micro Devices (AMD) 以上に大きく依存している企業はほとんどない。
OpenAIはAMDのInstinct GPUを最大6ギガワット分購入する契約を結んでいる。これは、損失を賄うために外部資金を必要としている顧客にとっては非常に多くのチップである。
OpenAIの大成功した四半期、しかしより大きな代償も
OpenAIのCFO、サラ・フライアーは今週、第3四半期の収益が第2四半期から約50%増の100億ドルに達し、年間のrun-rate(年間換算ペース)は約500億ドルになると述べた。「当社のエンタープライズ事業は四半期ごとに倍増している」と彼女は語った。
コストも増加した。ウォール・ストリート・ジャーナルが入手した文書によると、OpenAIの調整後営業損失は、第2四半期の101億ドルから109億ドルに拡大した。
ブルームバーグは、投資家が11月6日にOpenAIに110億ドルを送金したと報じた。これは新たな資金調達ラウンドの初回クローズであり、四半期の損失額とほぼ同額である。エド・ジトロンがXで指摘したように、問題は「すぐに再び資金調達しなければならないかどうか」である。
AMDの2027年は、それらのギガワットの出荷にかかっている
バーンステインのステイシー・ラスゴンは、今週のClosing Bellでその重要性を要約した。「AMDは事実上、来年のサーバー収益が倍増し、GPU収益がほぼ3倍になるとguidance(業績見通し)を示している」
そのGPU成長の大部分は、AMD初のラックスケールシステムであるHeliosがギガワット規模で出荷されることに依存している。OpenAIとMetaはそれぞれ最大6ギガワット分、Anthropicは最大2ギガワット分の購入契約を結んでいる。AMDの第2四半期決算説明会で、リサ・スーは1ギガワットごとに「二桁の10億ドル単位」の収益をもたらすと述べた。
コンセンサスは既に、AMDの収益が2027年に84%増加すると見込んでいる:
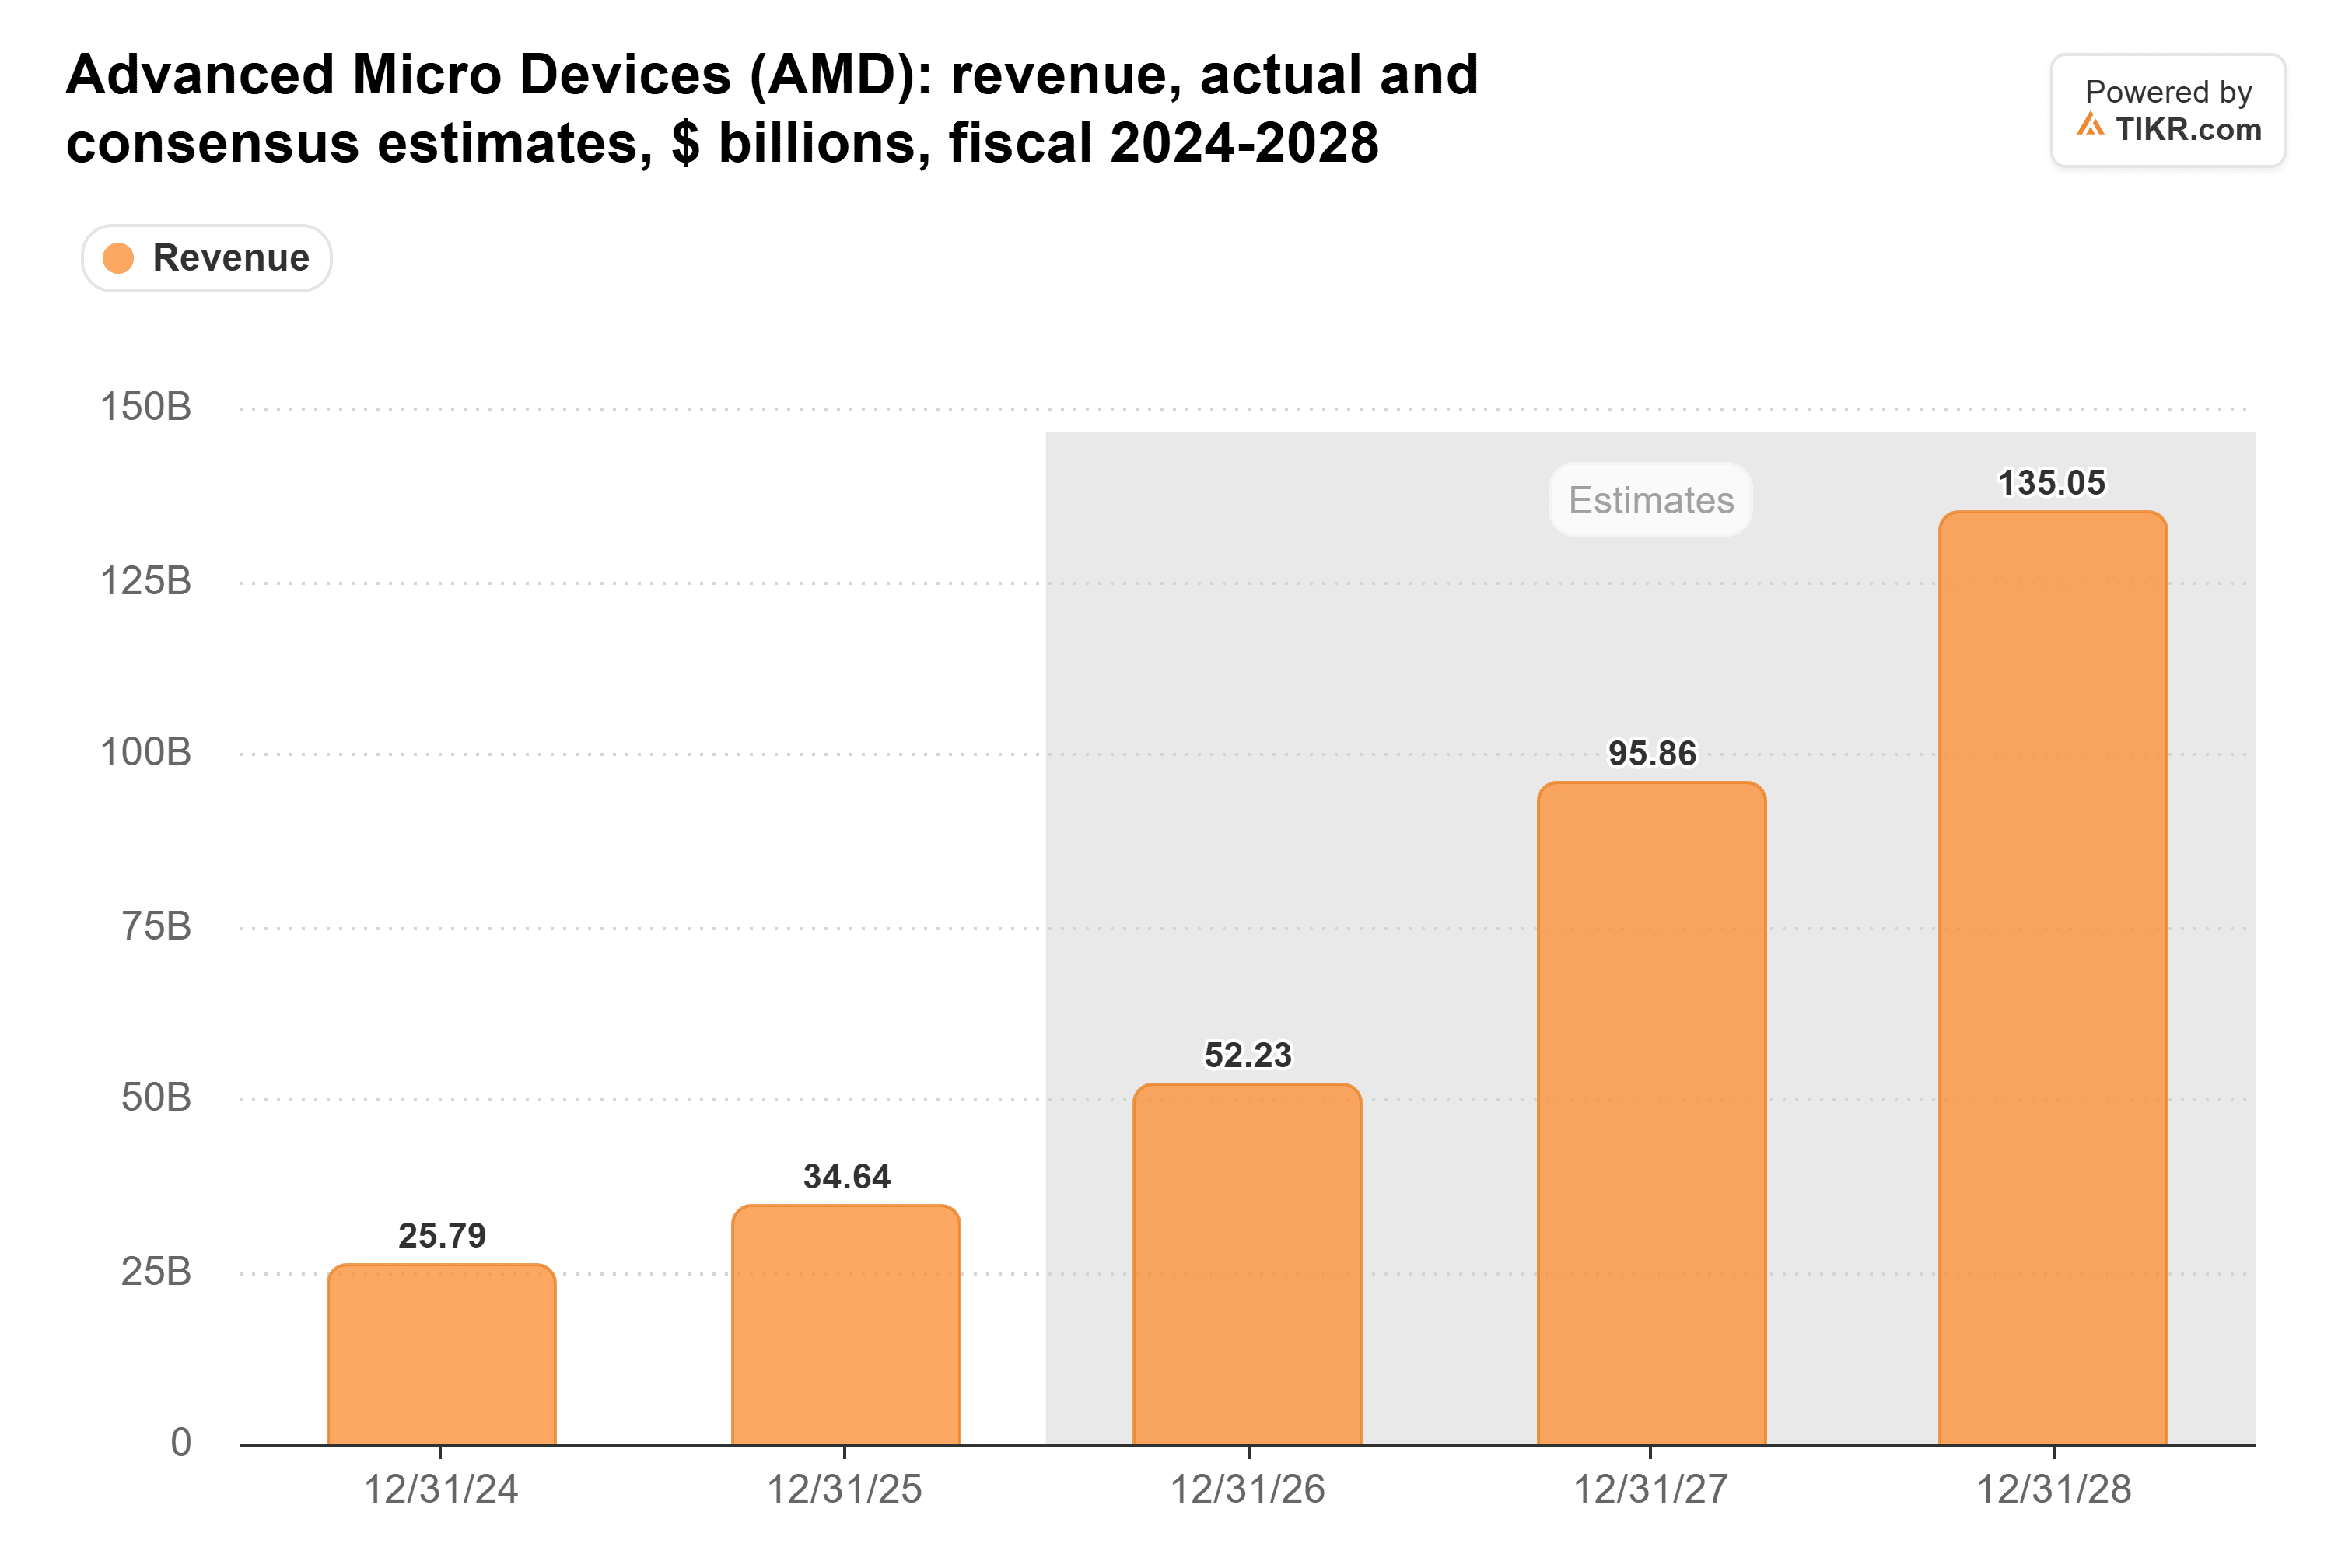
これは1年で437億ドルの新規収益である。オッペンハイマーの格上げは、2027年に全顧客にわたって約3ギガワットが出荷されると想定している。「二桁の10億ドル単位」の下限である100億ドルで計算すると、それは300億ドルとなり、アナリストが2027年に予想する959億ドルの約3分の1に近い。
TIKRはAMDに関する53人のアナリストを追跡。何人が「買い」と言っている?
AMDの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト評価を見る
MetaとAnthropicがAMDのリスクを分散させるが、限界もある
Metaは最初の1ギガワット分について拘束力のあるコミットメントを持ち、Anthropicがさらに最大2ギガワット分を追加する。Metaもまた拡大を続けている:第3四半期の設備投資額は349億ドルで、営業キャッシュフローの328億ドルを上回った。しかしOpenAIとは異なり、Metaは9月末時点で824億5000万ドルの現金及び有価証券を保有しており、購入を継続するために新たな資金調達ラウンドを必要としない。
ワラントは下振れリスクを緩和する。OpenAIとMetaはそれぞれ、購入に応じてのみ権利が確定する、最大1億6000万株のAMD株式を1株0.01ドルで購入できるワラントを保有しており、OpenAIの最終分割分には株価600ドルという条件も付随する。AMDの希薄化後発行済株式数は、過去8四半期でほとんど変化していない:
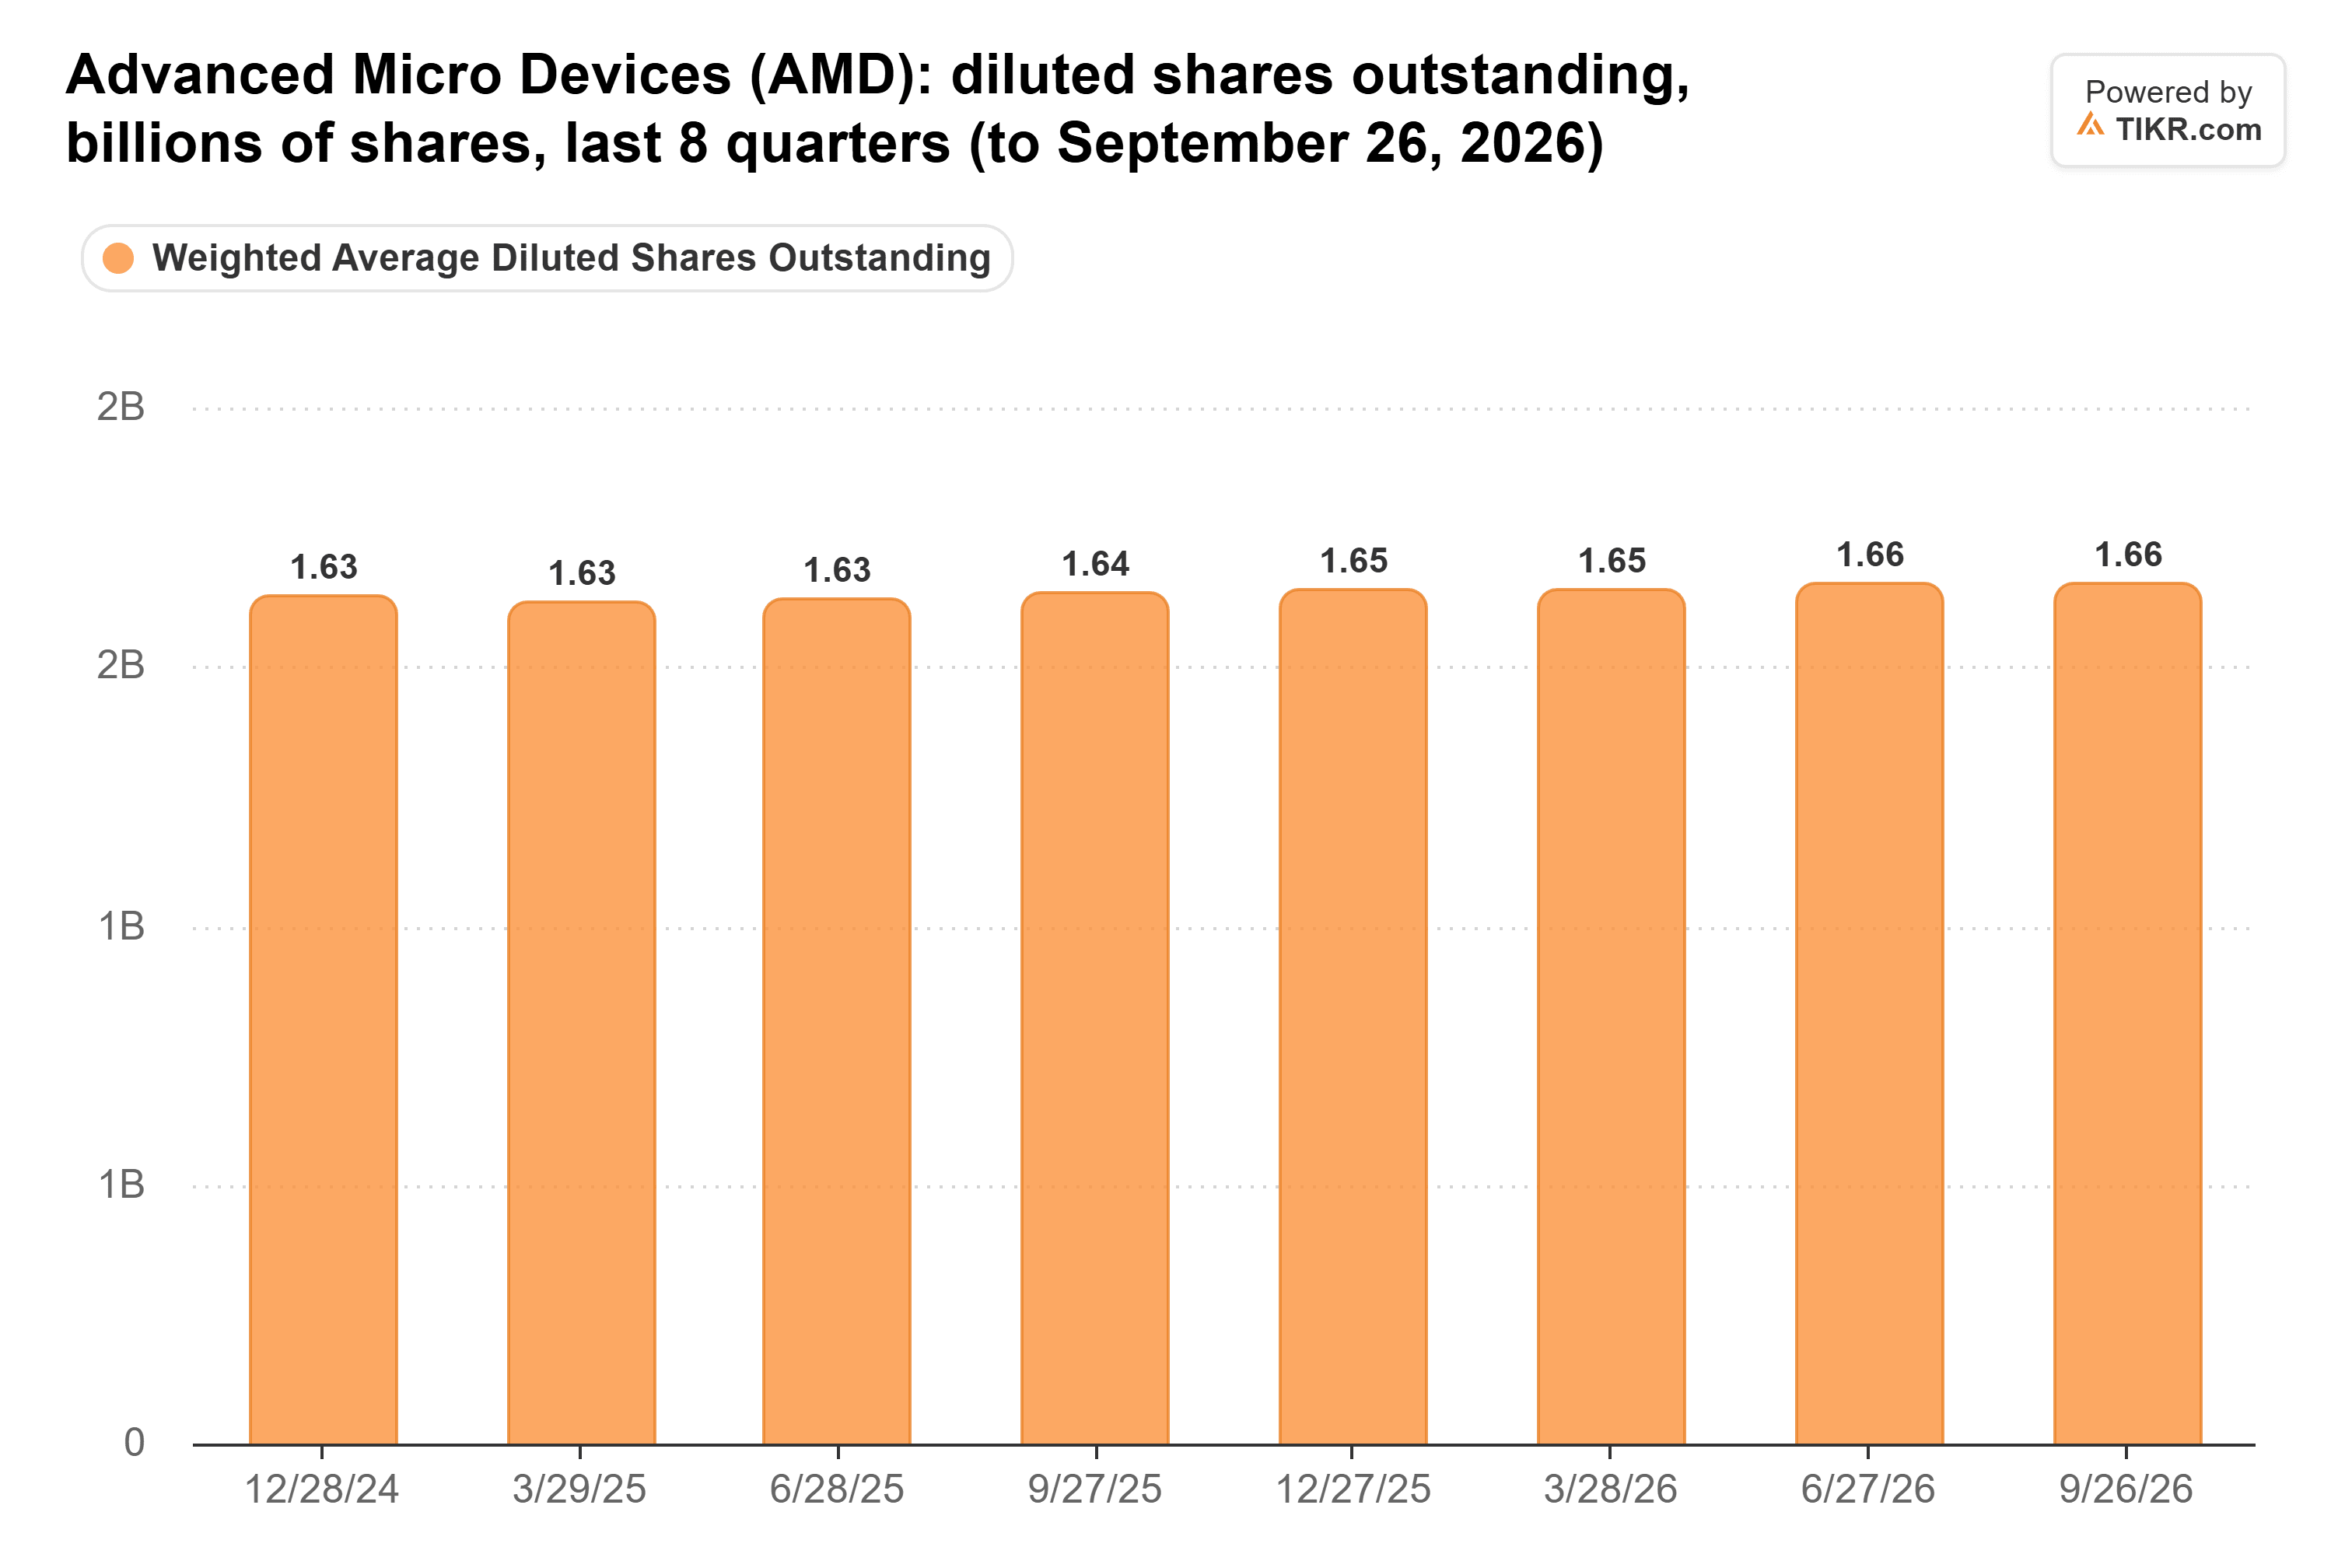
発行済株式数が16億6000万株の場合、OpenAIのワラントが全額行使されると9.6%の希薄化をもたらし、両社合わせると約19%となる。OpenAIの購入が遅れれば、その希薄化も遅れる。AMDが当てにしている収益も同様である。
AMDの2月の決算発表が次の大きな試金石
リサ・スーはAMDの第3四半期決算説明会で、「需要が供給を上回っている」と述べ、第4四半期の業績見通しの下限は164億9000万ドルとしている。2月の決算発表では、Heliosの出荷量がどの程度増加したかが明らかになる。OpenAIの最初のワラント分割分は、最初の1ギガワットが納品され、株価条件が満たされた時点で権利が確定する。
懸念材料は需要ではない。OpenAIがチップ代金を払い続けられるかどうかである。同社の調整後営業損失は、直近の資金調達クローズ額とほぼ同額だった。これはキャッシュバーンではないが、収益がコストにどれだけ追いついていないかを示している。2月の決算でOpenAIの導入が順調に進んでいることが示されれば、特に同社のエンタープライズ事業が倍増を続けるならば、その懸念は小さくなる。もしAMDが遅延を示唆するなら、AMD株を購入する前に、より大きな割引を求めるだろう。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!