主なポイント
- アルトリアの配当利回りは5.9%、ホーメルは5.4%で、各社の直近12ヶ月間における配当金支払いはフリーキャッシュフローの78%および82%を占めました。
- アルトリアのキャッシュ配当支払比率は2021会計年度から2025会計年度の各年度で75%から82%の間に収まりましたが、ホーメルの配当金は2025会計年度にフリーキャッシュフローを上回りました。
- ホーメルは現在、負債が少ない状況ですが、約10億6000万ドル相当のBrakebush買収の一部を新規借入で賄う予定です。
- アルトリアは10月29日に2026年の業績見通しを上方修正し、ホーメルは10月26日に新CEOのJohn Ghingo氏が就任しました。
ホーメル・フーズ (HRL) は9月30日、鶏肉会社のBrakebush Brothersを約10億6000万ドルで買収することに合意しました。買収資金は手元現金と新規負債で賄われますが、これは2025会計年度に配当金がフリーキャッシュフローを上回った企業にとっては大きな出費となります。
アルトリア・グループ (MO) は正反対の秋を迎えています。同社は10月29日に2026年の業績見通しを上方修正し、取締役会は10月に自社株買い枠を10億ドル追加しました。
両社の利回りは5%を超えており、インカム投資家は確実な収入源として両社に依存しています。では、現在、どちらの配当がより安全でしょうか?
| 指標 | アルトリア・グループ | ホーメル・フーズ |
|---|---|---|
| 配当利回り | 5.9% | 5.4% |
| 年間配当金 | $4.44 | $1.17 |
| 配当成長率(2020-2025会計年度) | 年率4.1% | 年率4.5% |
| キャッシュ配当支払比率(TTM) | 78% (2026年9月30日現在) | 82% (2026年7月26日現在) |
| ネット負債/EBITDA(LTM) | 1.7倍 | 1.2倍 |
| 利払い能力(LTM) | 10.9倍 | 12.6倍 |
出典: TIKRおよびStockAnalysis、2026年11月9日。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株式は100銘柄以上あります。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これら6銘柄は、新たに公開した投資レポートの一部として無料でご覧いただけます。レポートはこちらからアクセスできます。
アルトリアの支払いはほとんど変わらず
アルトリアは8月、四半期配当を4.7%増の1株当たり1.11ドルに引き上げました。同社が「57年間で61回目の引き上げ」と述べた通りです。アルトリアはさらなる引き上げを計画しています:「2028年まで毎年、1株当たり配当を中一桁の成長率で増やすという漸進的配当目標を維持しています。」
同社のキャッシュフローはこの目標を賄うことができます。アルトリアのフリーキャッシュフローは2021会計年度から2025会計年度の各年度で80億5000万ドルから90億9000万ドルの間を推移しました。キャッシュ配当支払比率も同期間、75%から82%の間に収まりました:
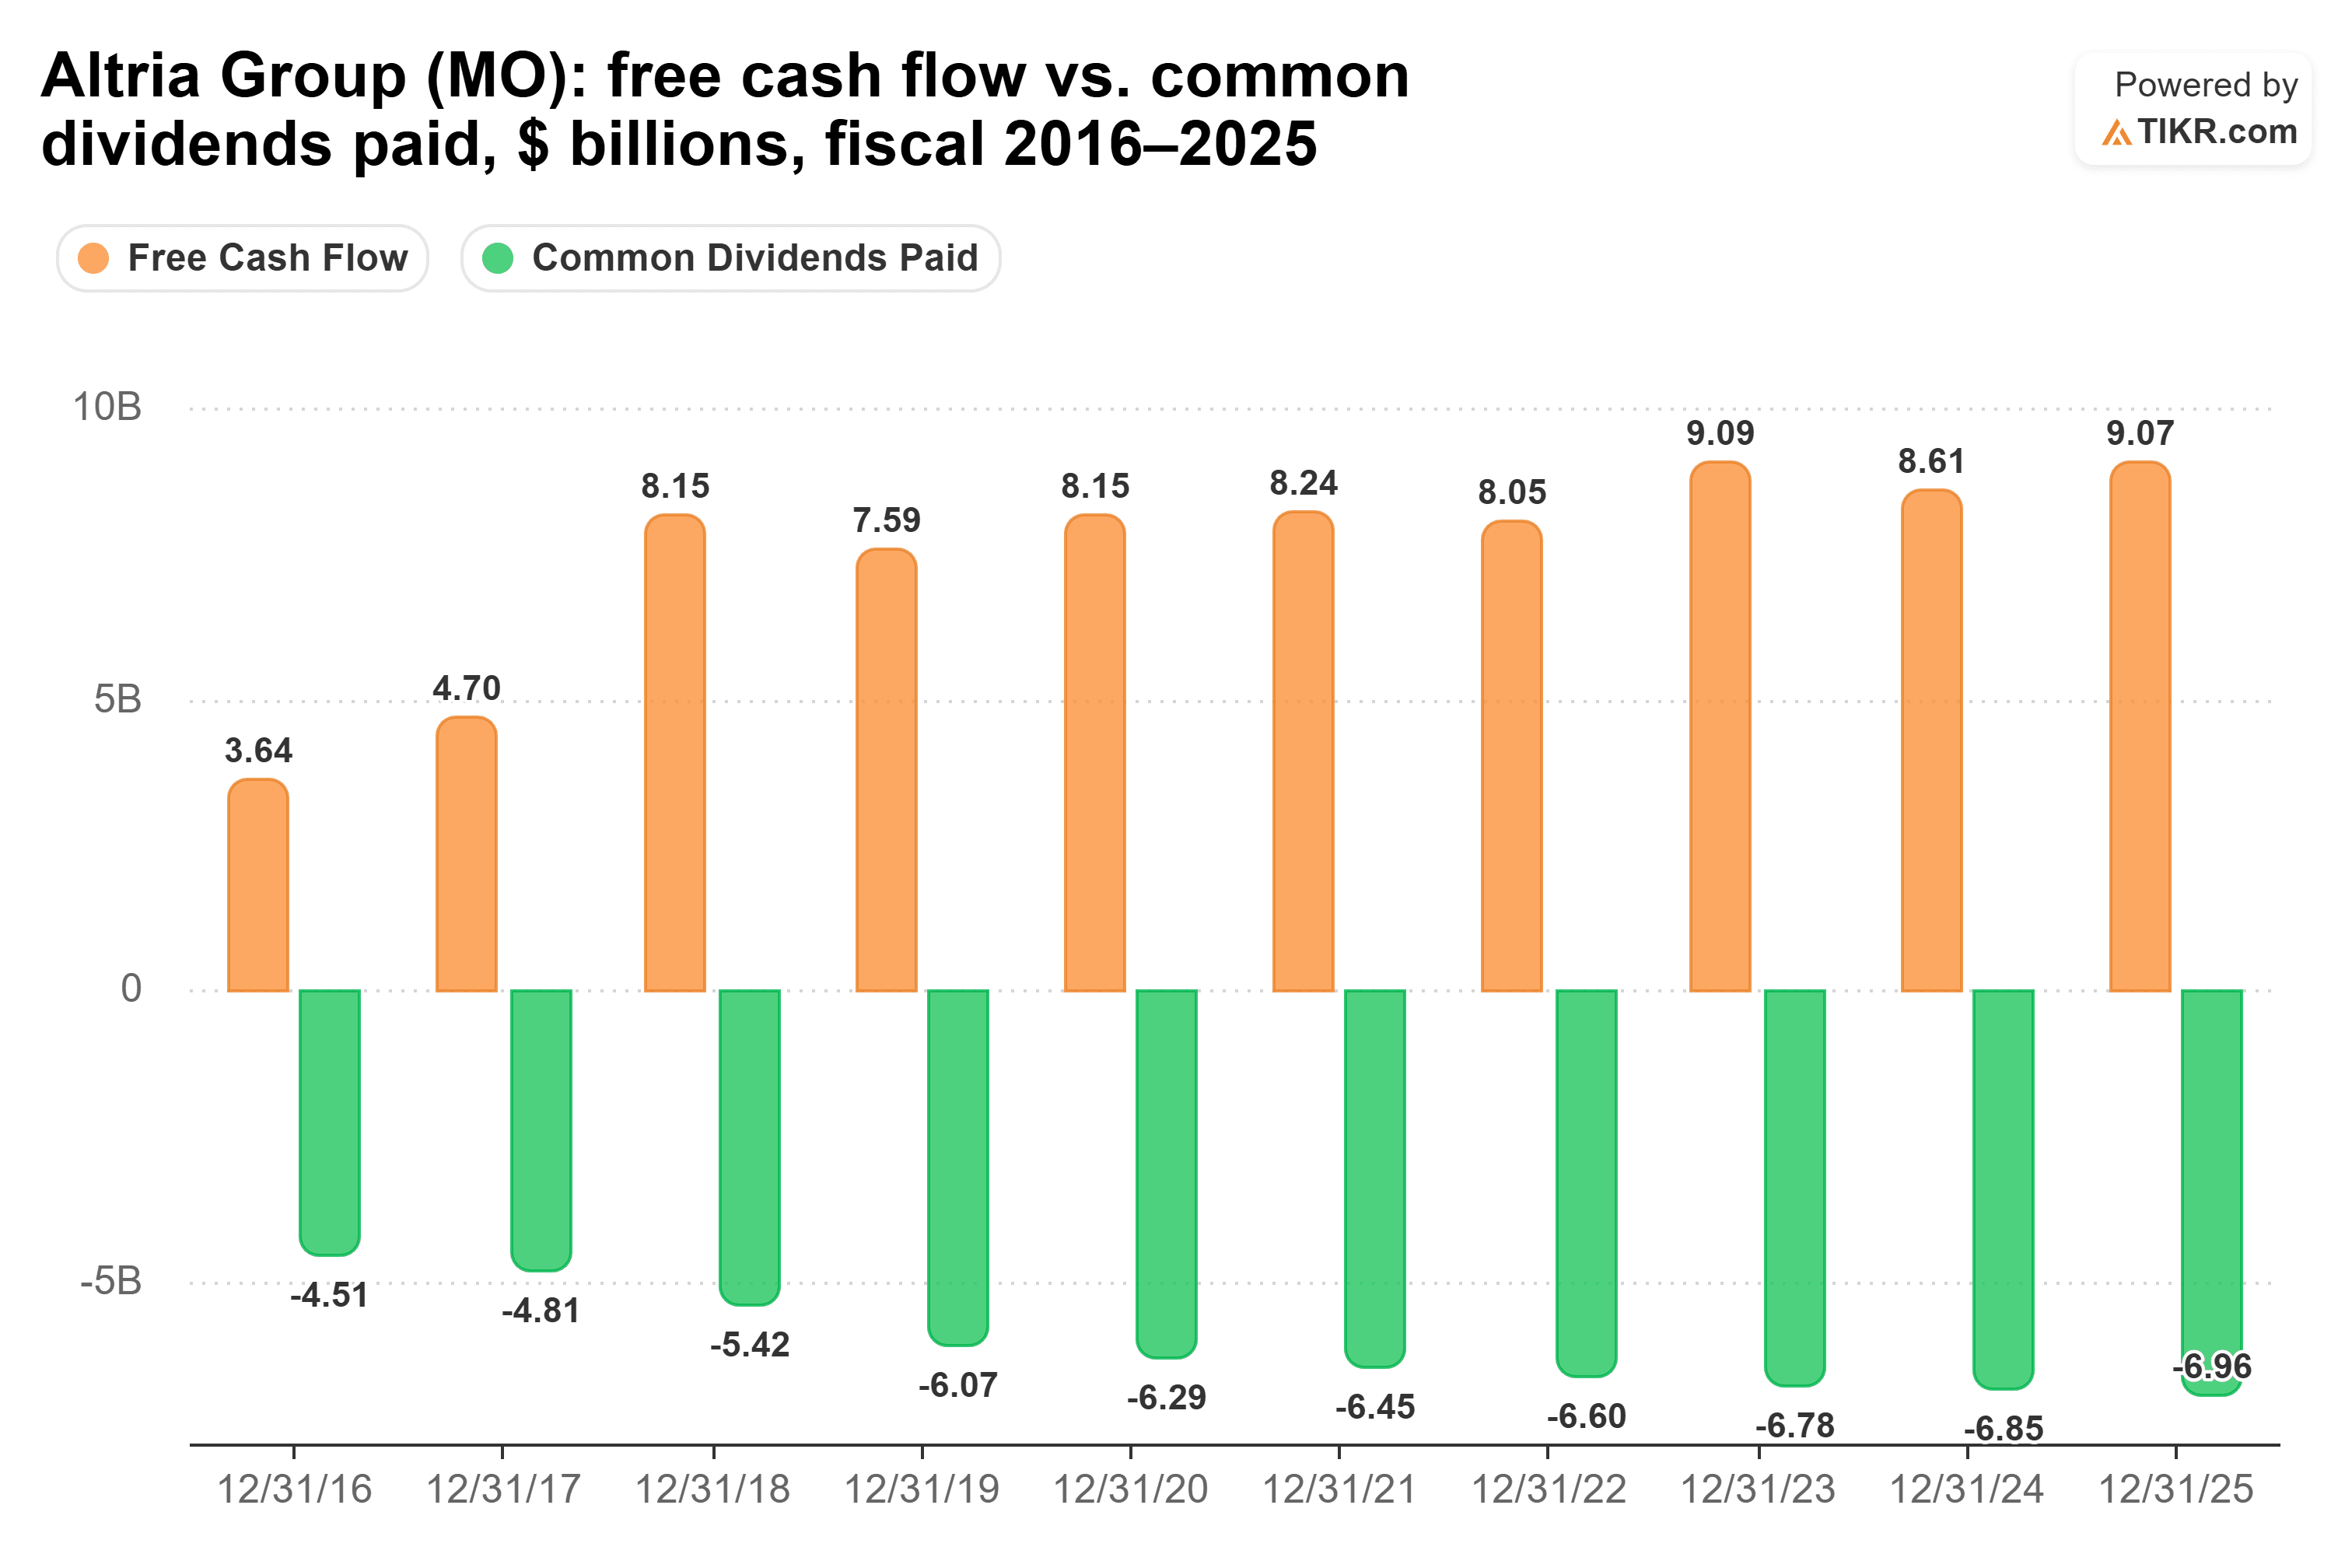
2026年9月30日までの12ヶ月間、アルトリアは90億7000万ドルのフリーキャッシュフローから71億2000万ドルの配当金を支払いました。これは堅調な78%の比率であり、自社株買いと債務返済に19億5000万ドルを残しました。
第3四半期の調整後EPSは前年同期比4.8%増の1.52ドルとなりました。アルトリアは現在、2026年の調整後EPSを5.66ドルから5.74ドルと見込んでおり、これは4.5%から6.0%の成長率で配当目標と一致しています。この発表を受け、株価はプレマーケットで7%上昇しました。on! ニコチンパウチの出荷量は四半期で13.3%増加しました。主なリスクは中核事業にあります:国内たばこの出荷量は減少を続けており、コペンハーゲンとスコールはパウチにユーザーを奪われています。
ホーメルの余裕は回復したが、借入を控えている
ホーメルの直近12ヶ月間のカバレッジはアルトリアに近いように見えますが、その背景にある実績は不安定です。9月28日、ホーメルは11月16日支払いの四半期配当を1株当たり0.2925ドルと宣言しました。これは前四半期と同率で、393回連続の四半期配当となります。
ホーメルの配当金支払額は、2016会計年度の2億9600万ドルから2025会計年度の6億3300万ドルへと2倍以上に増加しました。フリーキャッシュフローは2016会計年度から2024会計年度まで6億2900万ドルから10億1000万ドルの範囲で推移しましたが、2025会計年度には5億3400万ドルに減少しました:
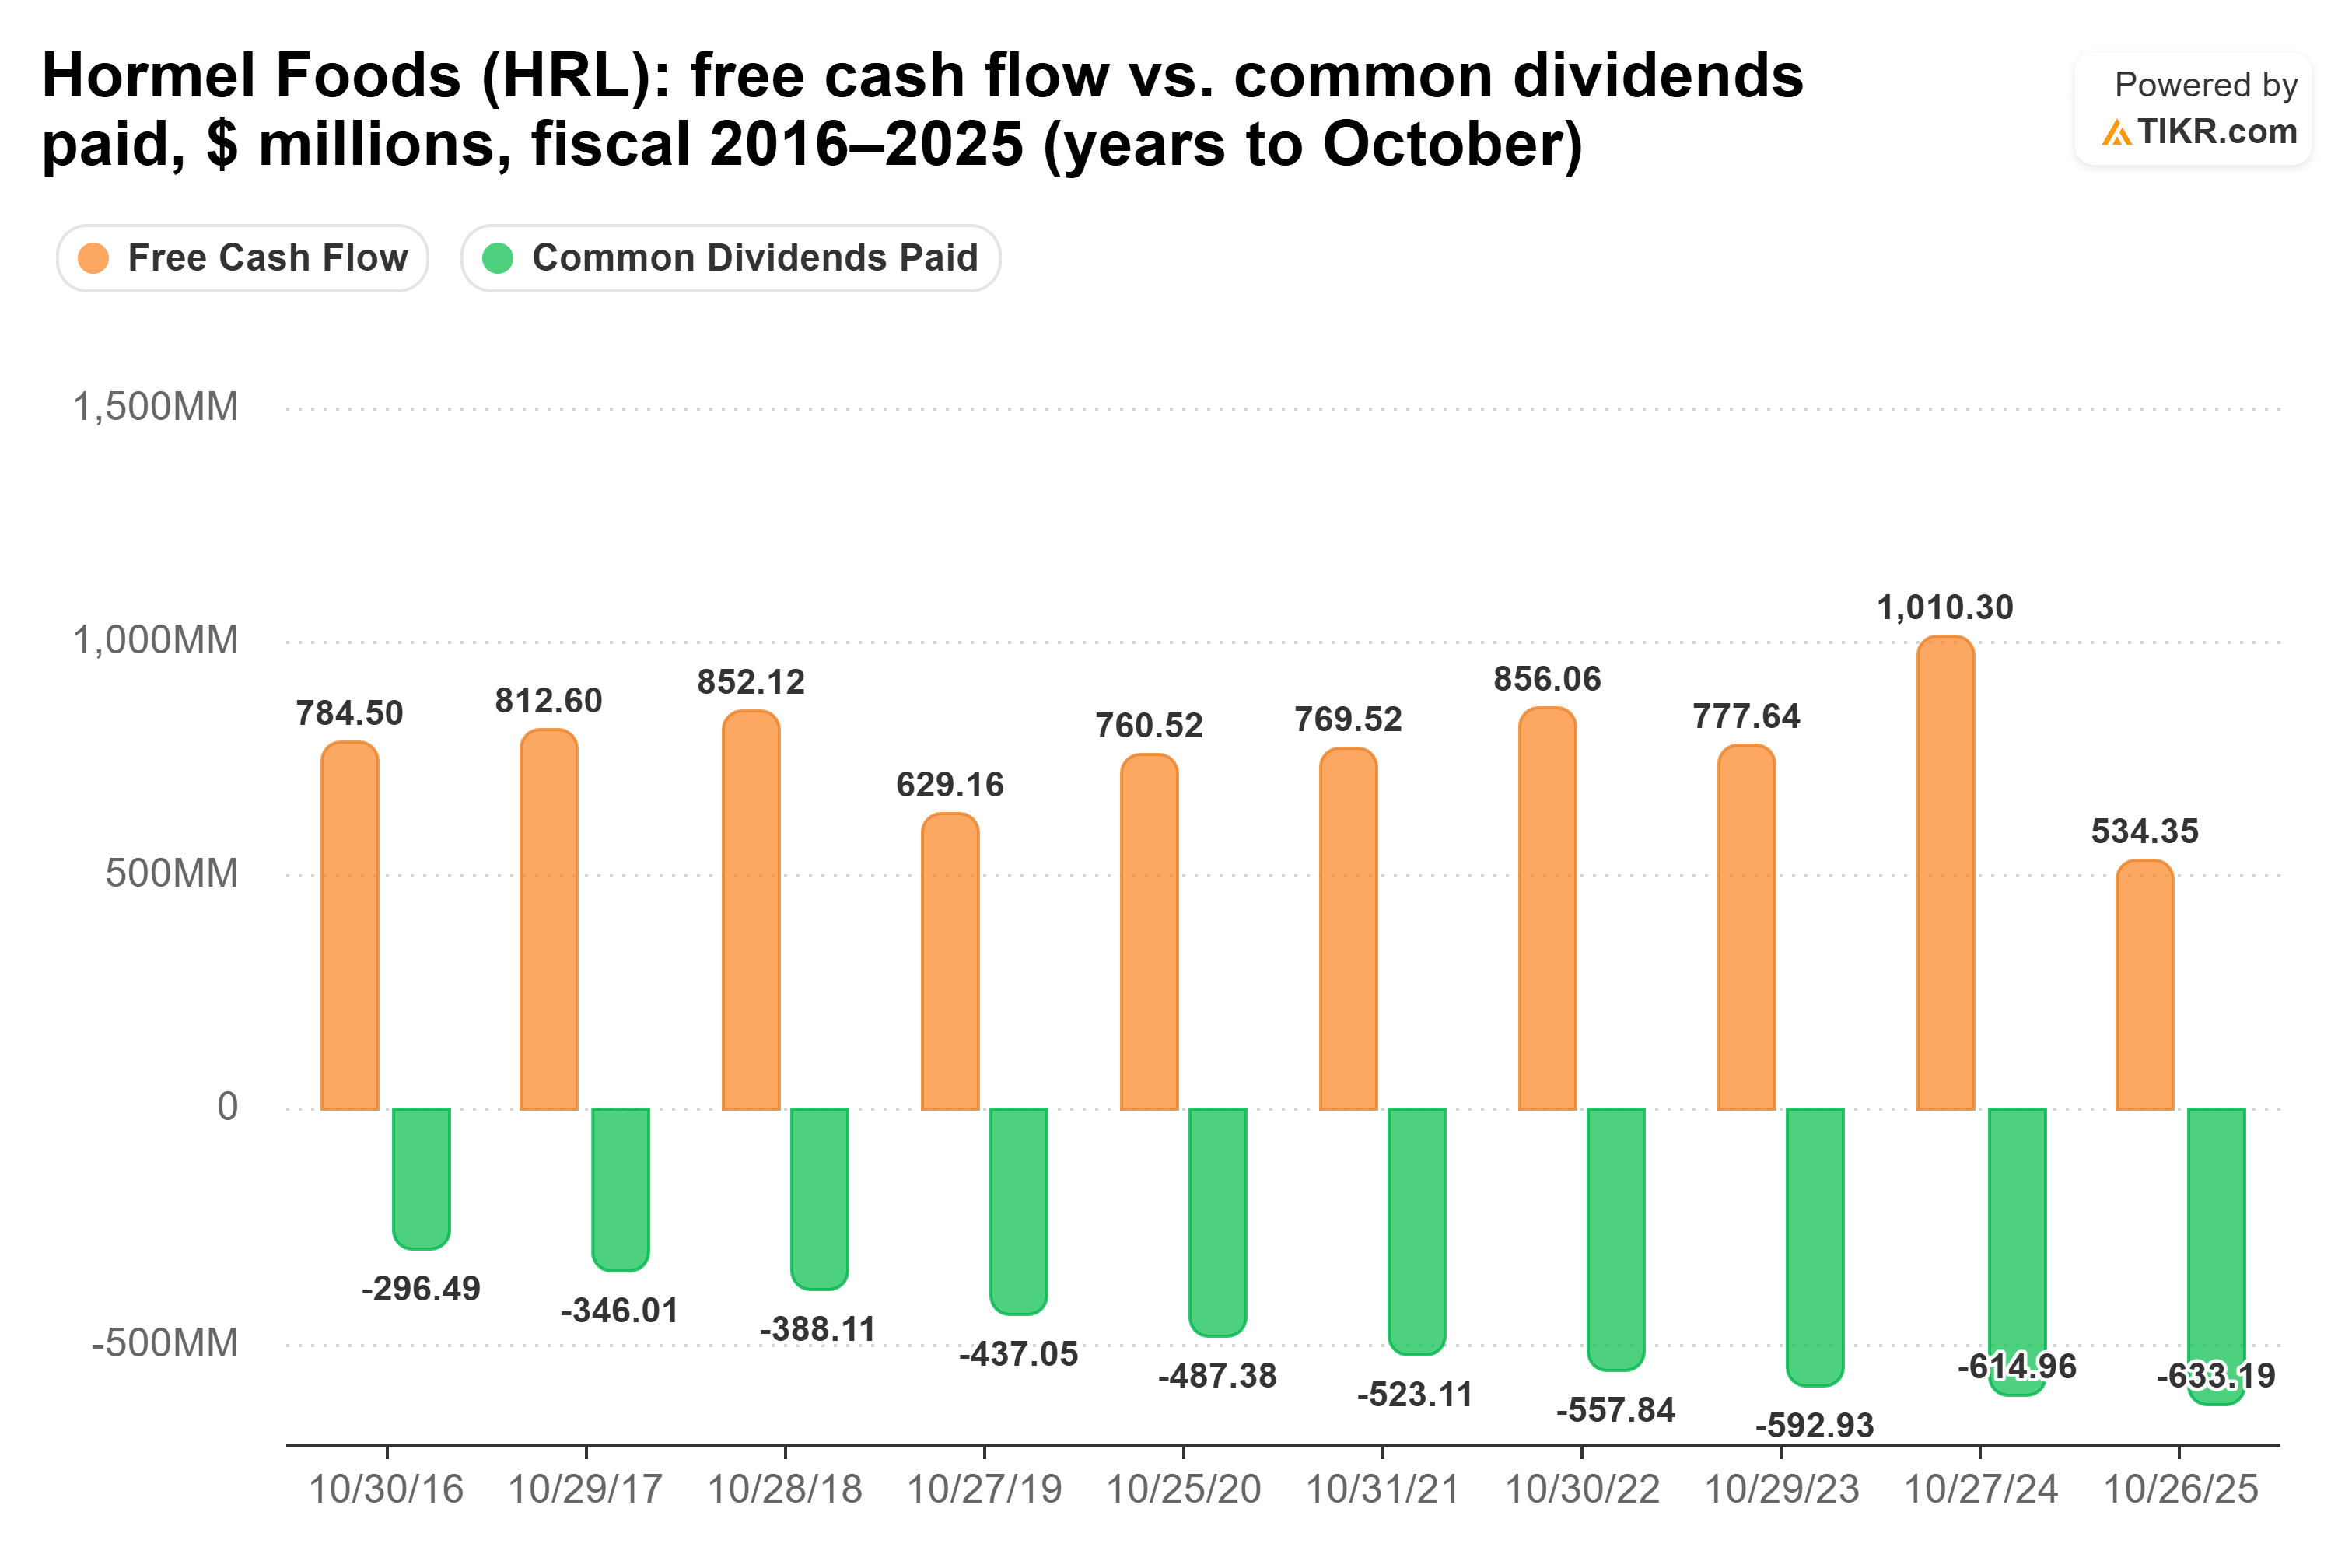
これにより、2025会計年度の支払比率は危険な118.5%となり、2024会計年度の60.9%から上昇しました。カバレッジは2026年7月26日までの12ヶ月間で82%に回復し、7億8100万ドルのフリーキャッシュフローから6億4100万ドルの配当金が支払われました。第3四半期の営業キャッシュフローは54%増の2億4100万ドルとなりました。
第3四半期の有機売上高は2%減少しました。ホーメルが丸鶏の七面鳥事業とプライベートブランドのスナックナッツ事業から撤退したこと、また消費者の支出が引き続き逼迫しているためです。しかし、フードサービス部門は12四半期連続で有機成長を記録し、ホーメルは2026会計年度の調整後EPS見通しを1.45ドルから1.51ドルに上方修正しました。Brakebush買収はホーメルの2027会計年度第1四半期に完了する見込みで、同社は2028会計年度から調整後EPSに貢献すると見込んでいます。Ghingo氏は8月の決算説明会で「配当は引き続き我々にとって非常に重要です」と述べましたが、2025会計年度のキャッシュフローはそれを賄えませんでした。
では、どちらの配当が勝るか?
現在、より安全な配当はアルトリアのものです。同社の支払比率は5年連続で75%から82%の間に維持され、配当金を19億5000万ドルの余裕をもってカバーしており、業績見通しを上方修正したばかりです。
ホーメルにも確かな強みがあります。負債はアルトリアの1.7倍に対して1.2倍と少なく、利払い能力も10.9倍に対して12.6倍と高いです。フードサービスは成長を続け、フリーキャッシュフローは配当金を上回る水準に戻りました。しかし、ホーメルの配当金がキャッシュフローを上回ったのはわずか1年前であり、有機売上高は縮小しており、2028会計年度まで利益に貢献しない買収のために借入を行おうとしています。私はアルトリアのより安定したキャッシュフローを頼りにしたいと思います。
アルトリアは現在、より高い配当も提供しています:5.9%の利回りで1万ドル投資すると年間590ドルの収入となり、5.4%のホーメルの540ドルを上回ります。ホーメルの配当成長率は2020会計年度から2025会計年度まで年率4.5%とアルトリアの4.1%よりも速いペースです。しかし、その成長率でも、ホーメルの収入がアルトリアを上回るのは2049年頃になるでしょう。
もちろん、ホーメルの2026会計年度通期の業績(10月に終了した年度)は、Brakebush買収による負債が発生する前に、年間を通じてフリーキャッシュフローが配当金をカバーしていたかどうかを示すことになります。
アルトリア・グループは忘れて:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵となり得ます。しかし、それは正しい銘柄を選んだ場合に限ります。
高利回り配当株を正しく選ぶことは、夢のような退職生活と…毎月の生活費に苦しみながら次の社会保障給付金の振込を待つ生活との違いを生む可能性があります。
私たちは、現在すべての退職者が知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてアルトリア・グループはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!