主なポイント
- Rampのデータによると、10月に企業が使用したAIトークンは30%増加したが、支出は約10%の増加にとどまった。これはOpenAIとAnthropicのトークン価格が約15%下落したためだ。
- AIラボ間の価格競争は、コンピューティングパワーを販売するクラウド事業者にとって追い風であり、Amazonはその最大手の一つである。
- AWSの第3四半期売上高は39%成長し、営業利益率は38.7%を記録。また、Amazon (AMZN)は2026年に約2,200億ドルの現金による設備投資を計画している。
- ラボの売上高が使用量に追いつかない状態が続けば、AWSのデータセンターを埋めているコンピュート契約を縮小する可能性があり、AnthropicのIPOが次の注目ポイントとなる。
AnthropicのIPOまであと数日となり、新しい支出データはAIラボが価格競争に突入していることを示している。
RampのAIインデックスは、85,000社以上の米国企業の取引データに基づいている。
今週のProf G MarketsのエピソードでEd Elsonが要約したように、「OpenAIとAnthropicにとって、トークン価格は先月ほぼ15%下落した」。
これは、Anthropicがデビューを控える中、ラボにとっては悪いニュースだ。一方、それらの安価なトークンが動作するためのコンピューティングパワーを販売するAmazonにとっては良いニュースである。
ラボは互いに価格を切り下げ合っている
企業はAIの使用を減らしているのではなく、増やしている。
Elson氏は、企業が10月に前月比で約30%多くのトークンを使用した一方で、「それらのトークンを購入するための支出は約10%しか増えなかった」と指摘した。
支出の10%増をトークンの30%増で割ると、トークン1つあたりのコストは約15%安くなったことになる。
Rampの主任エコノミストであるAra Kharazian氏は、安価な中国製モデルを非難しない。同氏によれば、Rampのデータにおける企業のAI支出に占める中国製モデルの割合は5%未満だという。
同氏は、「もし明日、すべての中国製モデルを禁止したとしても、OpenAIとAnthropicだけでこの種の価格競争は依然として見られるだろう」と述べた。したがって、価格が近いうちに底を打つと期待するべきではない。
TIKRはAmazonに関する64人のアナリストを追跡。「買い」と評価するのは何人?
Amazonの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Amazonのアナリスト評価を見る
すべての安価なトークンは誰かのサーバー上で動作する
ラボのコンピューティングの多くはレンタル容量で実行されており、両ラボともその多くをAmazon Web Services (AWS) から借りている。
Amazonの四半期報告書によると、OpenAIは2026年第1四半期に8年間で1,000億ドルをAWSへのコミットメントに追加し、Anthropicは第2四半期に10年間で1,000億ドル以上を追加した。
AWS CEOのMatt Garman氏は、価格下落がはるかに多くのビジネスをもたらすと期待している。同氏がAlex Heath氏にSourcesで語ったように、「推論(inference)のコストが、例えば50%安くなるたびに、使用量は桁違いに増加する」。
価格が半分で使用量が10倍になれば、顧客の支出は結果的に5倍になる。Garman氏はまた、AWSが今後数年間はキャパシティ不足が続くと予想している。同社が14秒ごとに1つのGPUを調達しているにもかかわらず、だ。
アナリストは、Amazonの売上高が2025年の7,170億ドルから2028年には1.12兆ドルに成長すると予想している:
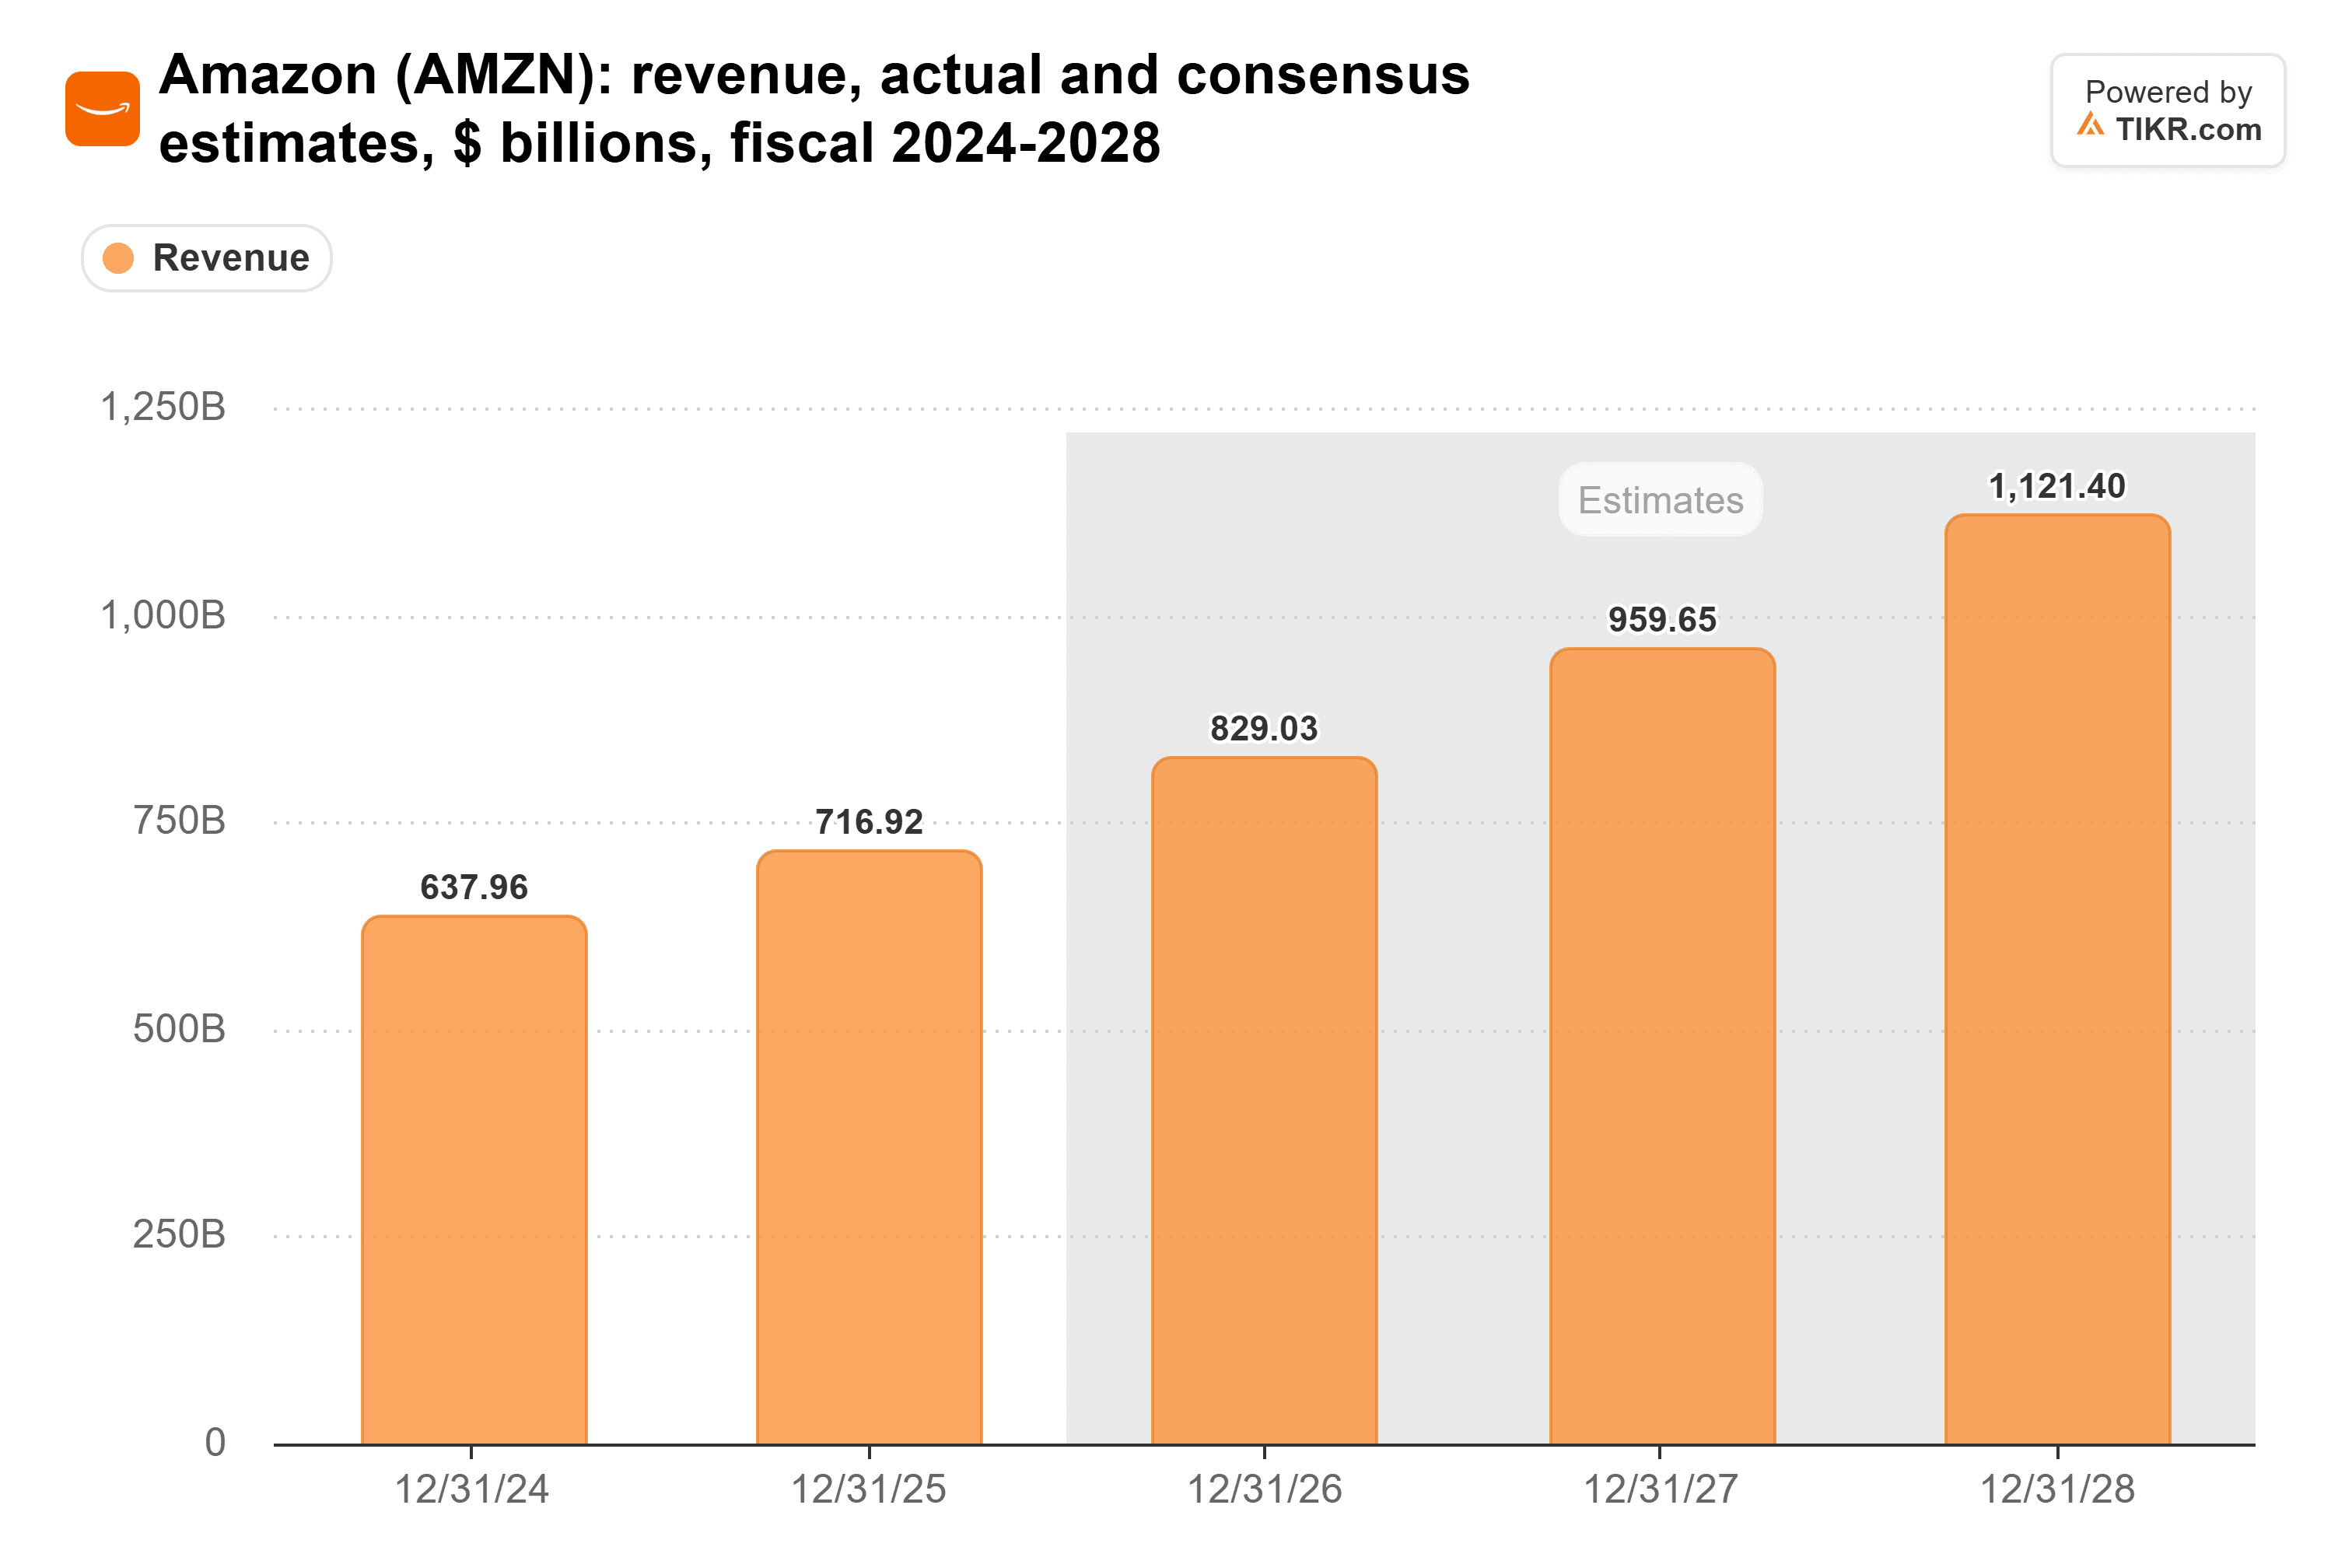
Rampの数字からは、これらの予想が下方修正されることを予想させるものは何もない。安価なトークンは使用量の増加を意味し、AWSはその背後にあるコンピューティングパワーに対して報酬を得る。
Amazonは可能な限り速く構築している
Amazonの設備投資は、需要に対応するためのデータセンターを建設する中で、2023年の527億ドルから2025年には1,320億ドルに増加した:
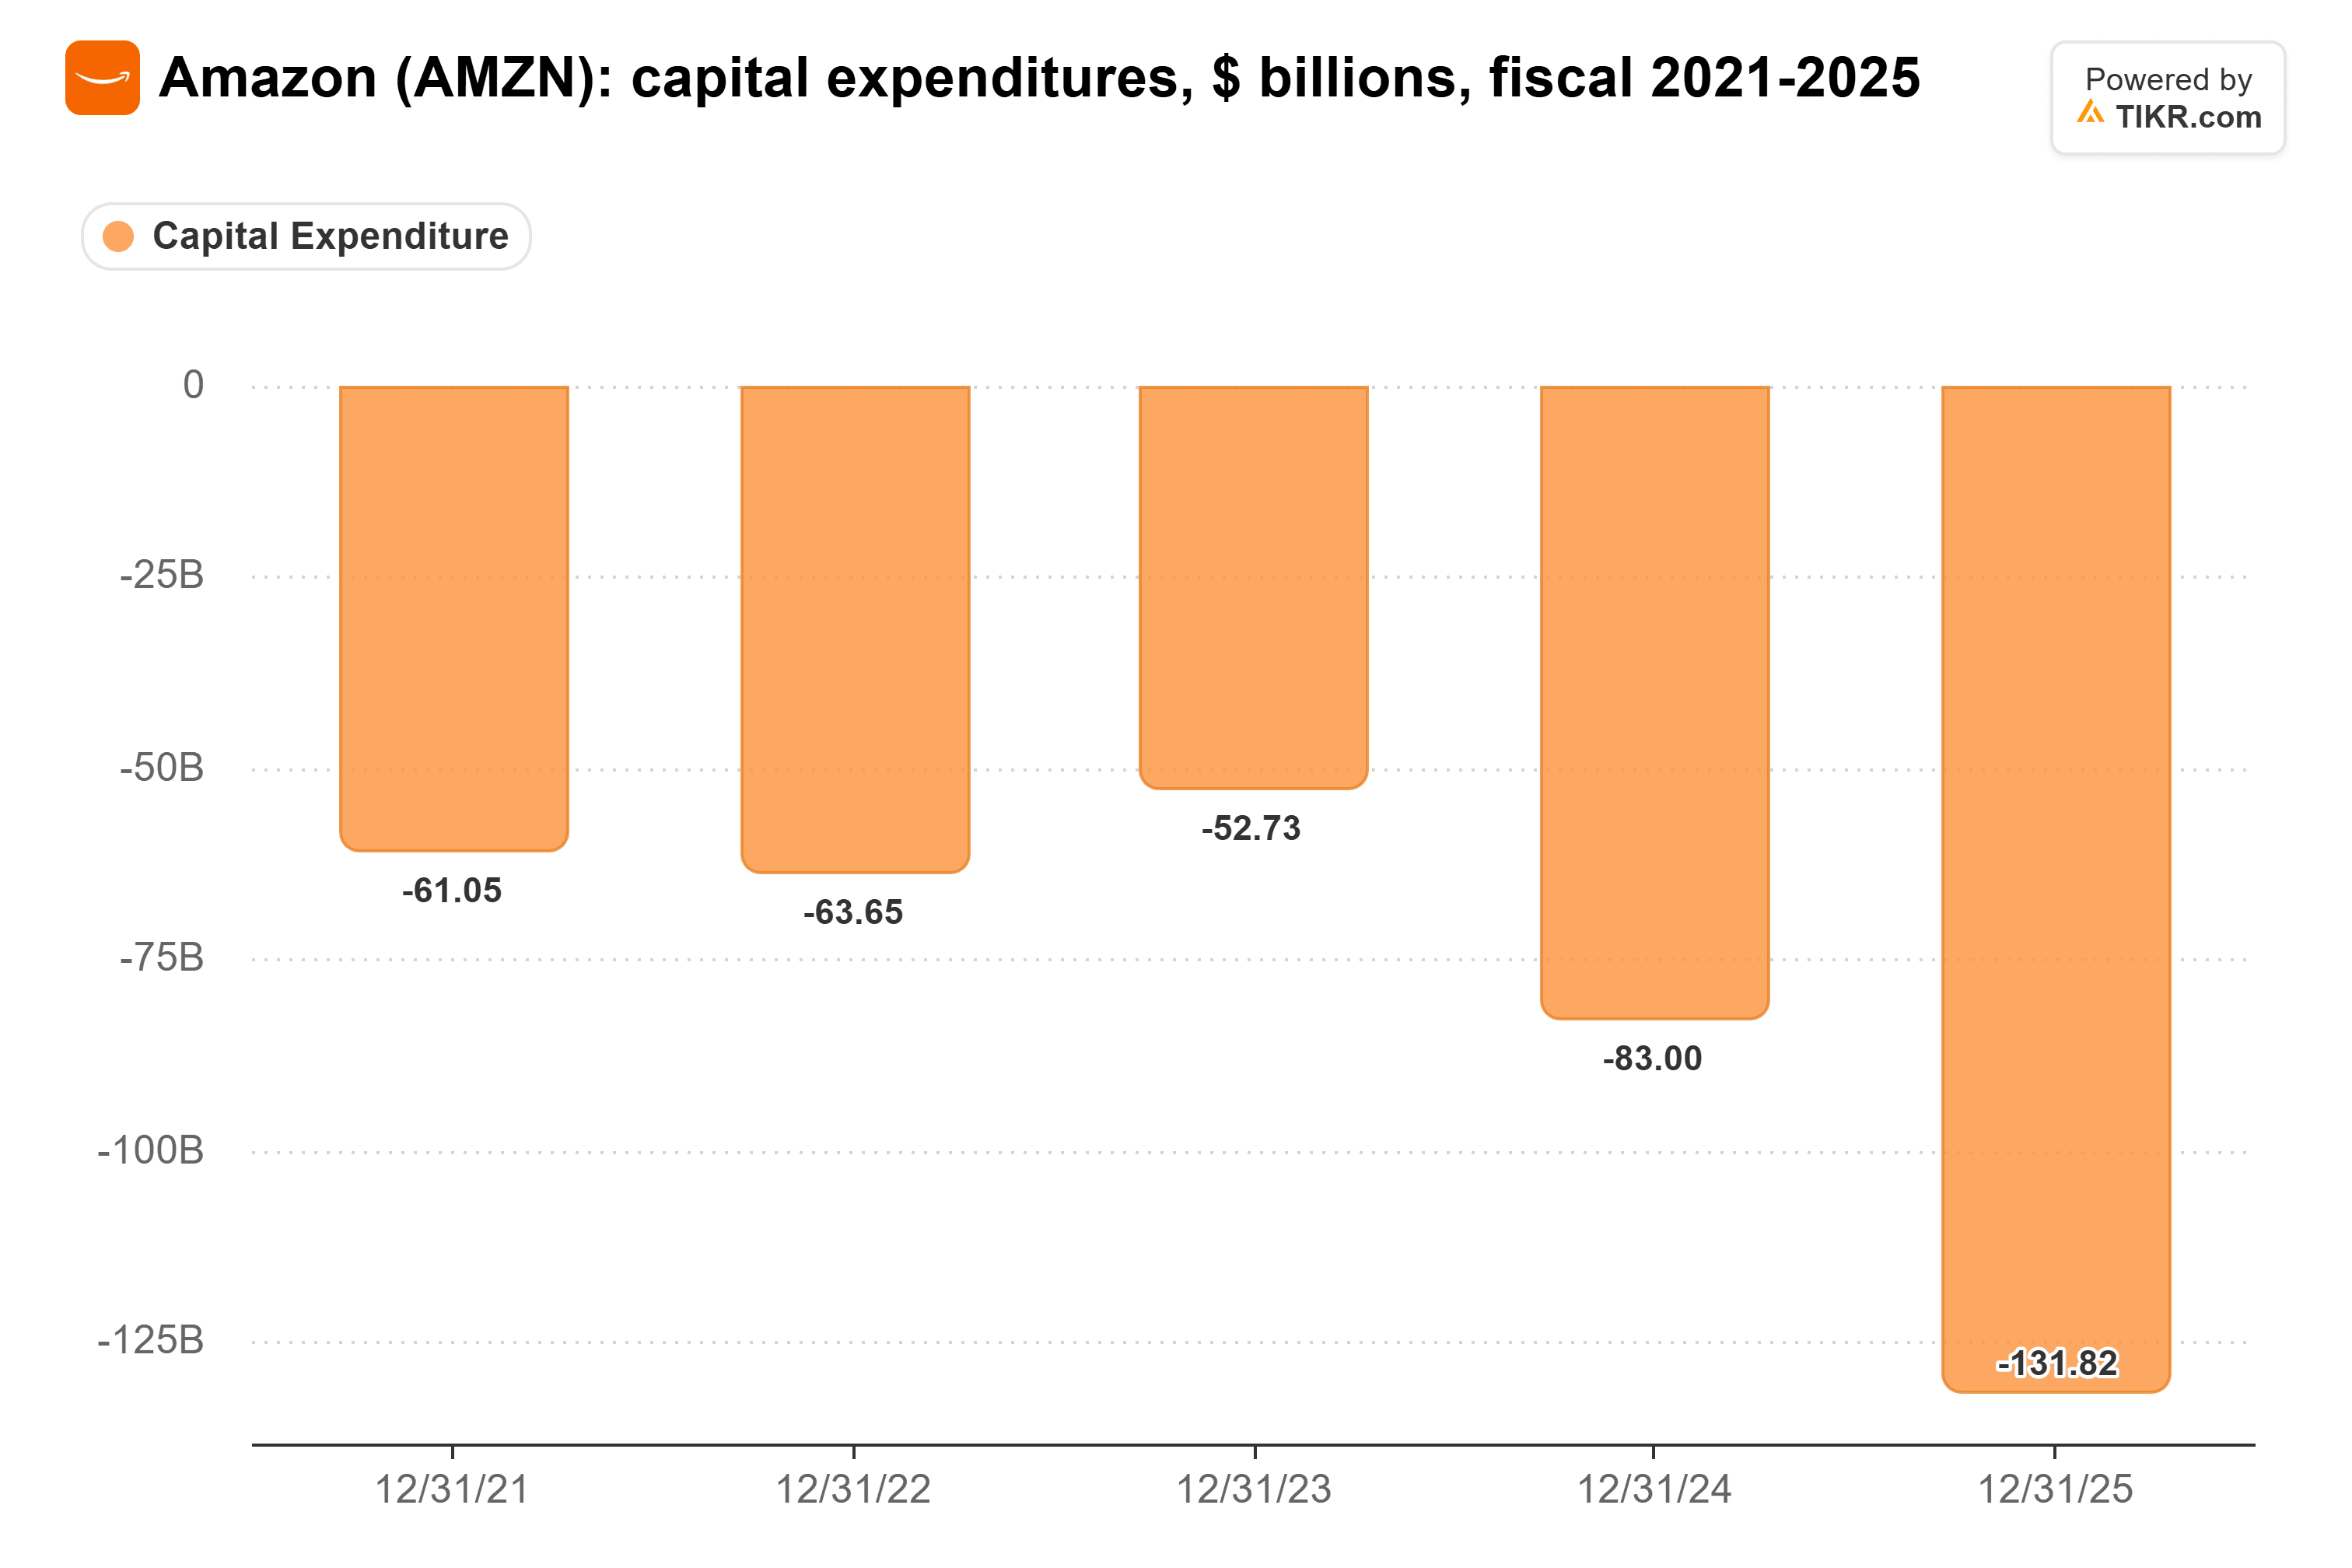
減速する気配もない。第3四半期の業績を報告した際、Amazonは2026年に約2,200億ドルの現金による設備投資という計画を堅持した。
これまでのところ、AWSはそのキャパシティを高い利益率で埋めている。第3四半期の売上高は39%成長して460億ドルに達し、営業利益率は38.7%と、1年前の34.6%から上昇した。
契約済み売上のバックログは9月30日時点で5,780億ドルに達し、3か月前の4,960億ドルから増加した。
AWSは現在、Amazonの利益の大半を稼ぎ出しており、これが同社全体の営業利益率の上昇に寄与している。2022年の2.6%から2025年には11.2%に上昇した:

ラボも依然として支払いをしなければならない
ラボの売上高が使用量に追いつかない状態が続けば、AWSのデータセンターを埋めているコンピュート契約を縮小する可能性がある。
Amazonはまた出資者でもある:同社は6月30日時点でAnthropicへの持分を1,904億ドルと評価しており、IPO価格が弱ければそれによる損失を意味する可能性がある。
また、RampのインデックスはRampを利用する企業のみを対象としており、1か月分のデータでは市場全体を説明するものではない。
私の見方では、ラボ間の価格競争はAmazonにとって良いニュースだ。ラボは誰が最も安いトークンを販売できるかで争っているが、AWSはどちらにせよコンピューティングパワーに対して報酬を得ており、価格が下がるたびに使用量が増加する。
もちろん、AnthropicのIPOは、投資家がラボのビジネスにどれだけの価値があると考えているかを示すことになる。
Amazonの2027年の設備投資見通しは、2月初旬に発表される第4四半期業績とともに明らかになる。それにより、同社がそのすべての使用量にどれだけの追加キャパシティが必要だと考えているかが示される。
では、Amazonの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Amazonがどの程度の価値を持つ可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!