主なポイント
- Realty Income (O) は11月2日時点で約5.7%の配当利回りを提供していたのに対し、VICI Properties (VICI) は7.2%の利回りを提供していた。VICIはより低い評価で取引されているが、テナント集中リスクはより大きい。
- Caesars Entertainment (CZR) はVICIの契約家賃の38%を占め、MGM Resorts (MGM) がさらに32%を占めており、これらの企業の財務健全性がVICIの見通しにとって重要である。
- 両REITとも、TIKRの2026年コンセンサスAFFOおよび配当予測に基づくと、配当性向は約73%である。
- VICIは2026年予想AFFOの約10倍で取引されているのに対し、Realty IncomeはフォワードAFFOの約13倍で取引されている。しかし、VICIの評価割引にはCaesars関連の大きな不確実性が伴う。
何が起きたのか?
Realty Income (O) と VICI Properties (VICI) は、投資家に不動産からの配当収入という2つの異なるアプローチを提供している。
11月2日の価格時点で、VICIは年率換算で約7.2%の配当利回りを提供していたのに対し、Realty Incomeは約5.7%であり、投資家はより高い初期収入利回りと引き換えに、より大きなテナント集中リスクを負うことになる。
両社とも第3四半期決算後に2026年の調整後営業キャッシュフロー(AFFO)の業績見通しを上方修正し、Realty Incomeは1株当たり$4.45–$4.46、VICIは$2.47–$2.48を目標とした。
しかし、VICIは2026年5月に発表されたFertitta Entertainmentによる$176億の買収提案に続く、Caesars Entertainment (CZR) を巡る不確実性に直面している。
Caesarsの株主は9月に取引を承認したが、規制当局の承認は同社の最新四半期報告書時点で未解決のままであった。
VICIの第3四半期報告書によると、同社の貸倒引当金はCaesars関連で約$3億1300万増加し、カジノ運営会社の予想される財務構造と将来の地域リース債務に対する懸念を反映している。
この調整は現金支出ではなく家賃収入の即時損失ではなかったが、VICIの集中したポートフォリオに伴う潜在的なリスクを浮き彫りにした。
これらの懸念にもかかわらず、VICIは第3四半期に収入5.8%増、1株当たりAFFO 4.3%増の前年同期比成長を報告した。
Edward Pitoniak CEOは、この結果が「当社のビジネスモデルの効率的なフロースルー」を示したと述べ、同社のAFFO成長能力を強調した。
一方、Realty Incomeは11月10日に月次配当のさらなる増額を発表し、1株当たり$0.2715から$0.2740へ引き上げた。これは年率換算で$3.288に相当する。
2つのテナントがVICIの家賃の70%を占める
VICIの第3四半期財務開示によると、Caesarsは契約家賃の38%を占め、MGM Resorts (MGM) がさらに32%を占めていた。
比較すると、Realty Incomeの最大テナントである7-Elevenは、2025年末時点で年率換算ベースレントのわずか3.3%を占めていた。
VICIの財務補足資料によると、同社のCaesars Regional Master LeaseおよびJoliet Leaseは、総額で約$7億4050万の年間契約家賃を生み出しており、非支配持分を調整すると$7億3090万となる。
この調整後の金額は、VICIの予想年間AFFO $27億の約27%を占める。
単純化したストレスシナリオでは、Caesarsの地域家賃収入の半分を失った場合、失われた家賃がAFFOを1ドル対1ドルで減少させ、相殺する回収がないと仮定すると、VICIの予想配当性向は約73%から85%に上昇する可能性がある。
地域家賃収入を完全に失った場合、配当性向は100%を超え、配当がAFFOで賄われなくなる可能性がある。
これらは予測ではなく仮想的なストレステストである。実際の結果は、リースの強制執行、回収、費用、その他の財務調整に依存する。
この集中は、VICIの現在の事業が引き続き多額のキャッシュフローを生み出しているにもかかわらず、同社が割引で取引されている理由を説明する一助となる。
Realty IncomeとVICIの株価は割安か?
VICIはより安い評価を提供するが、Realty Incomeの分散されたポートフォリオは個々のテナントの問題に対するより強力な防御を提供する。
TIKRコンセンサス予測によると、Realty Incomeは2026年に1株当たり約$4.45のAFFOを生み出すと予想されており、予想配当$3.26に対して配当性向は約73%に近い。
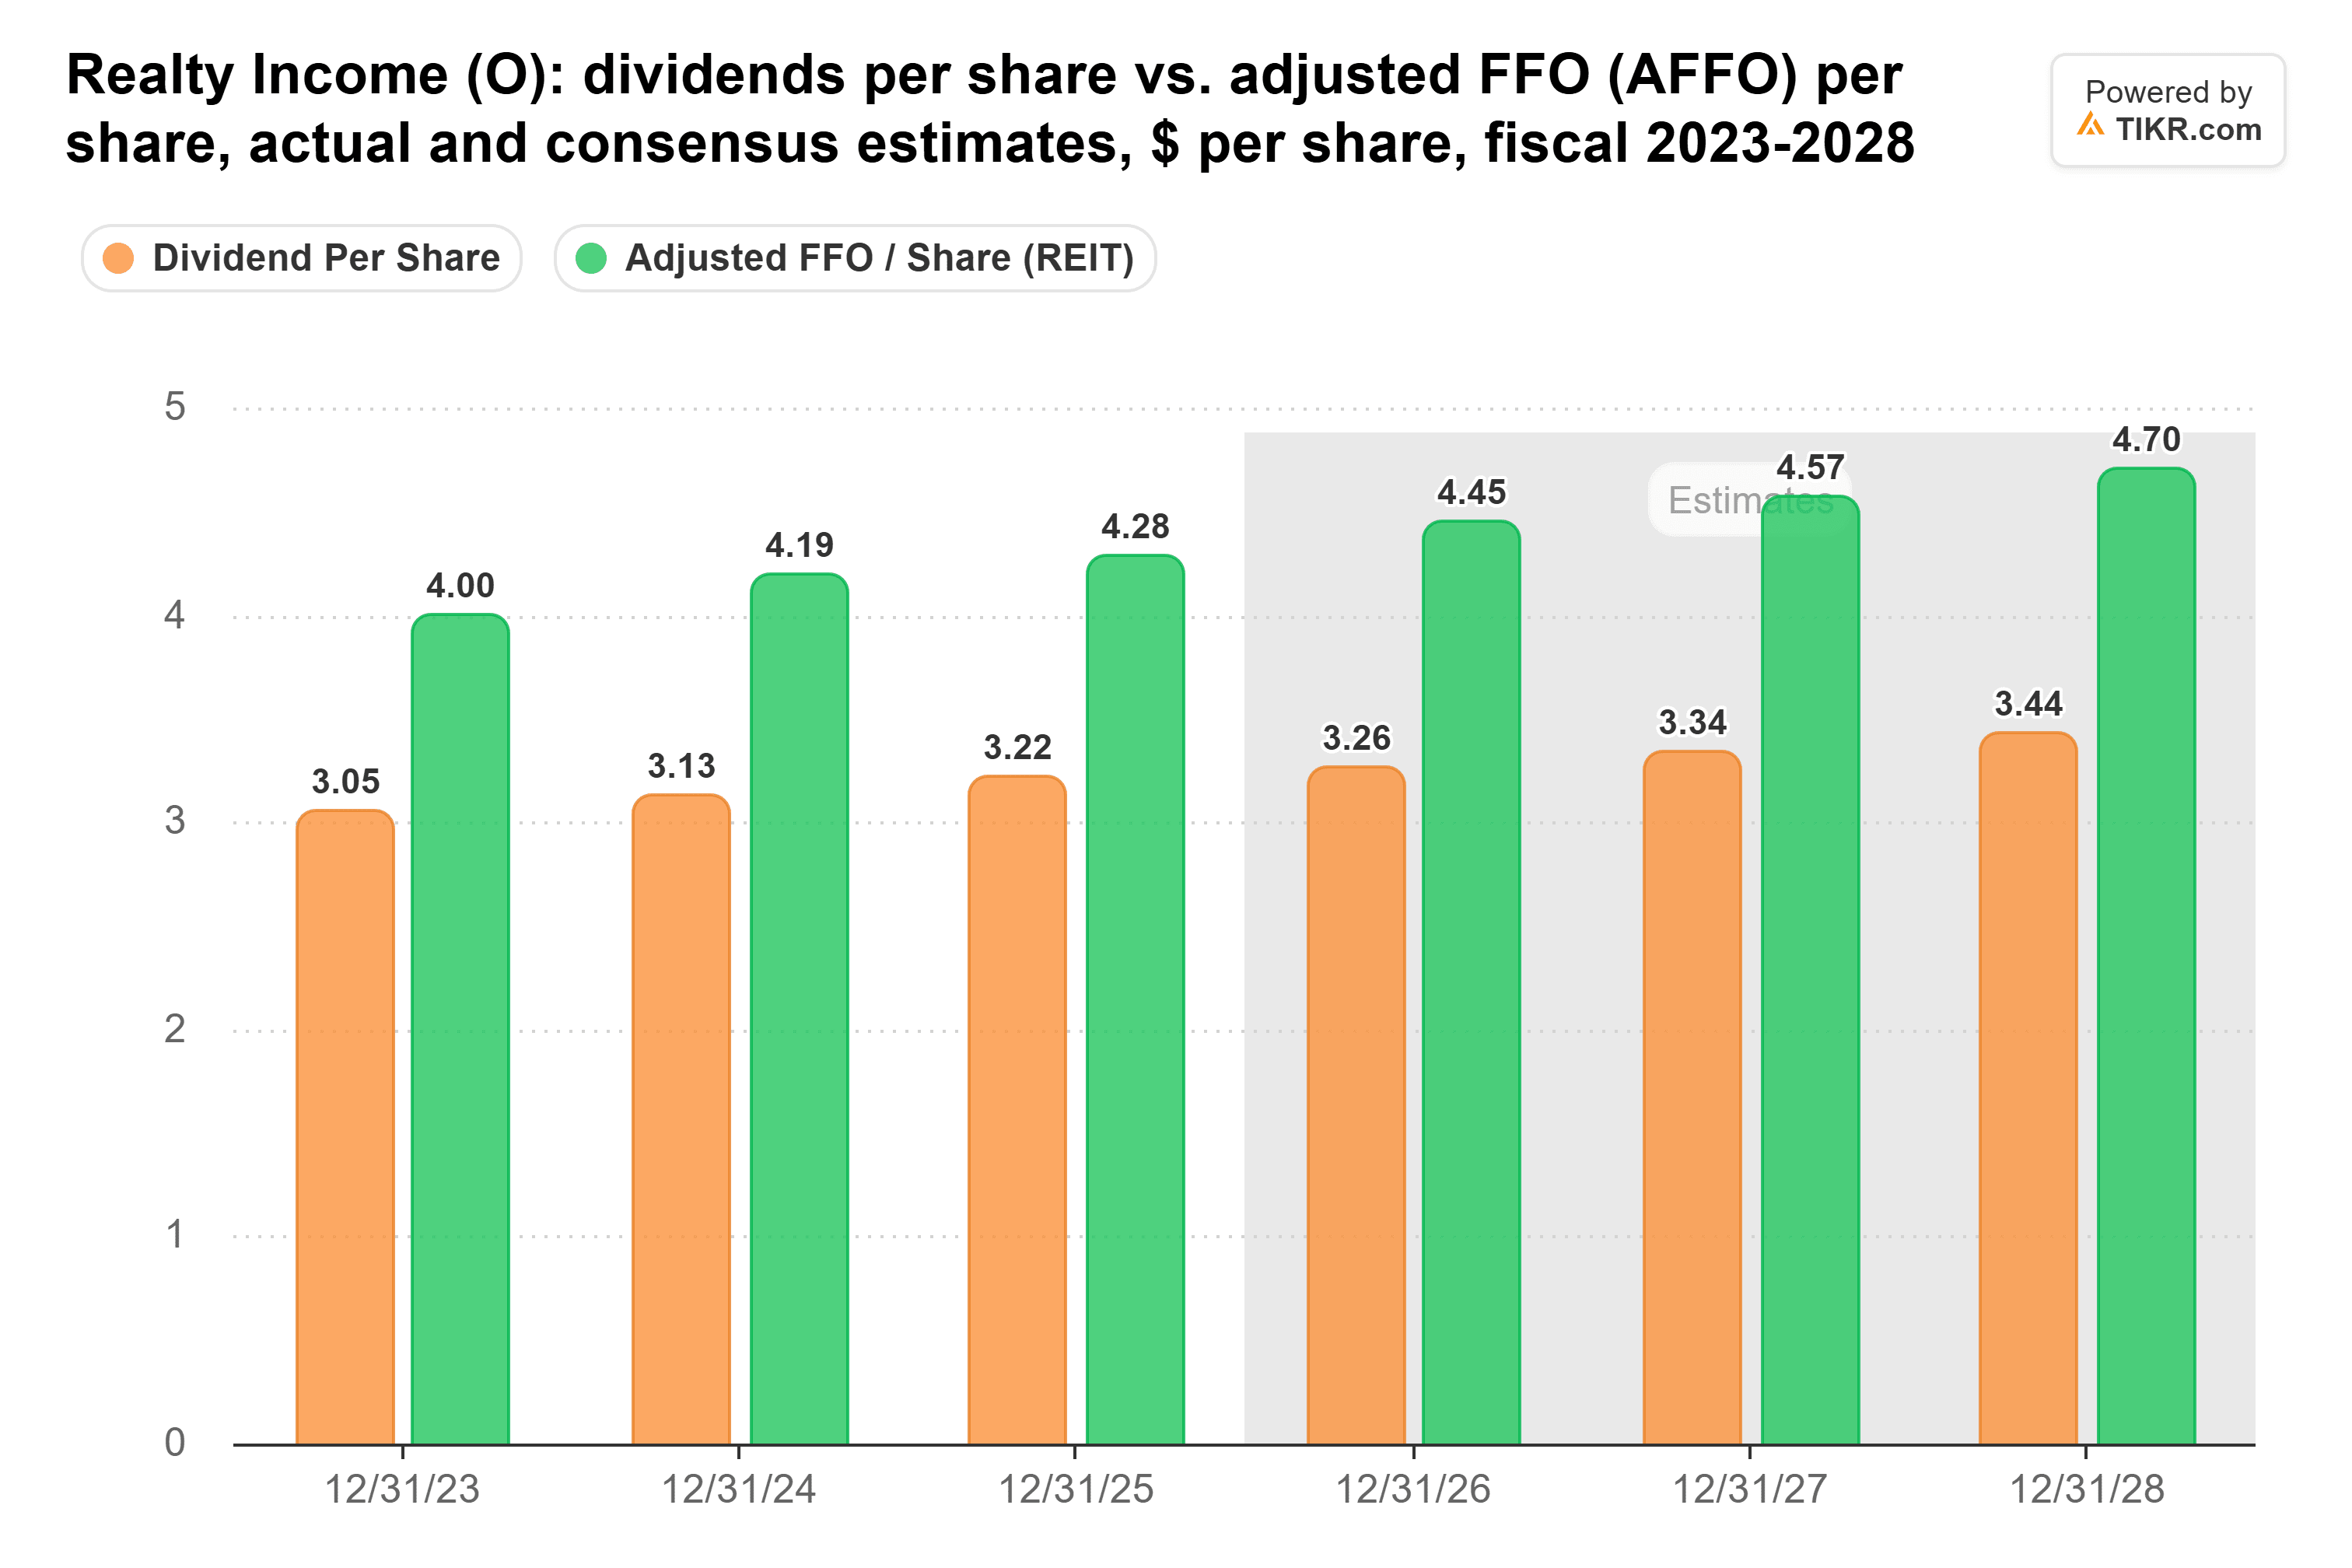
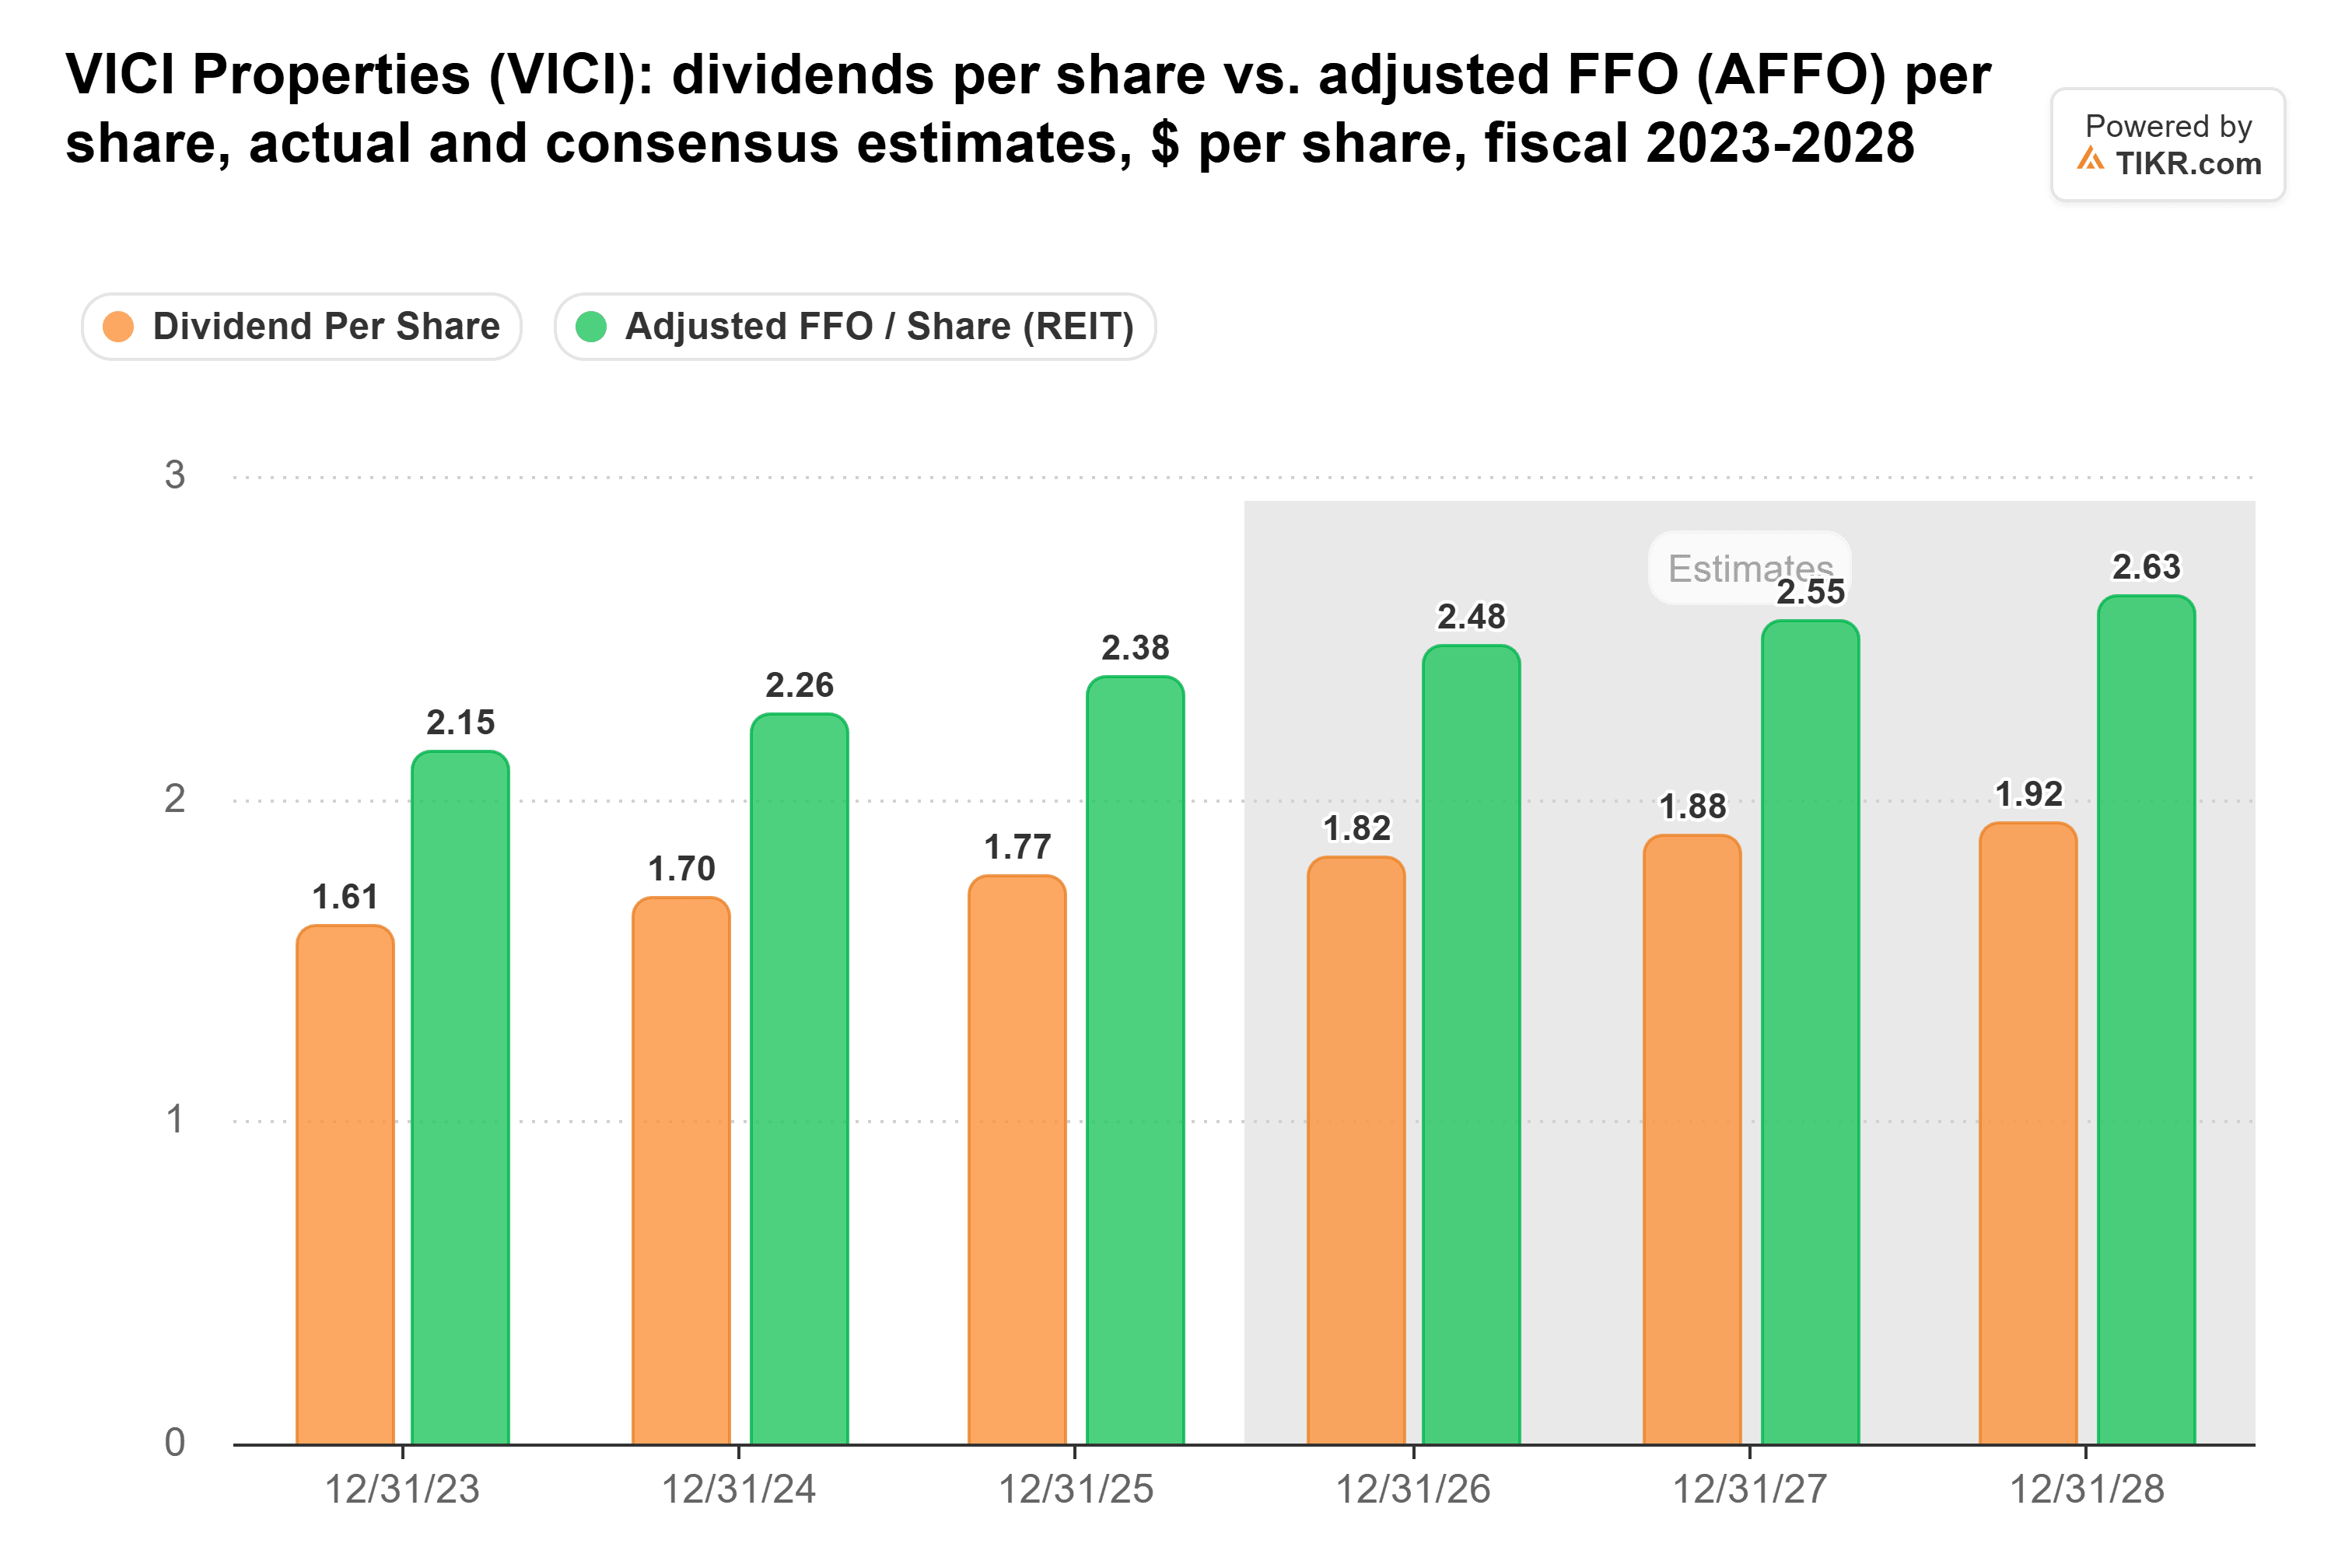
VICIは1株当たり約$2.48のAFFOを生み出すと予想されており、予想配当$1.82に対して同様に約73%の配当性向となる。
同社の配当は2023年から2025年の間に約9%増加したのに対し、Realty Incomeは約6%の成長であった。
VICIの最新の四半期配当$0.46は、年率換算で$1.84を表し、チャートの2026年コンセンサス予測をわずかに上回っている。
Realty Incomeは11月6日時点でフォワードAFFOの約13倍で取引されており、過去5年間の平均である約15倍を下回っている。
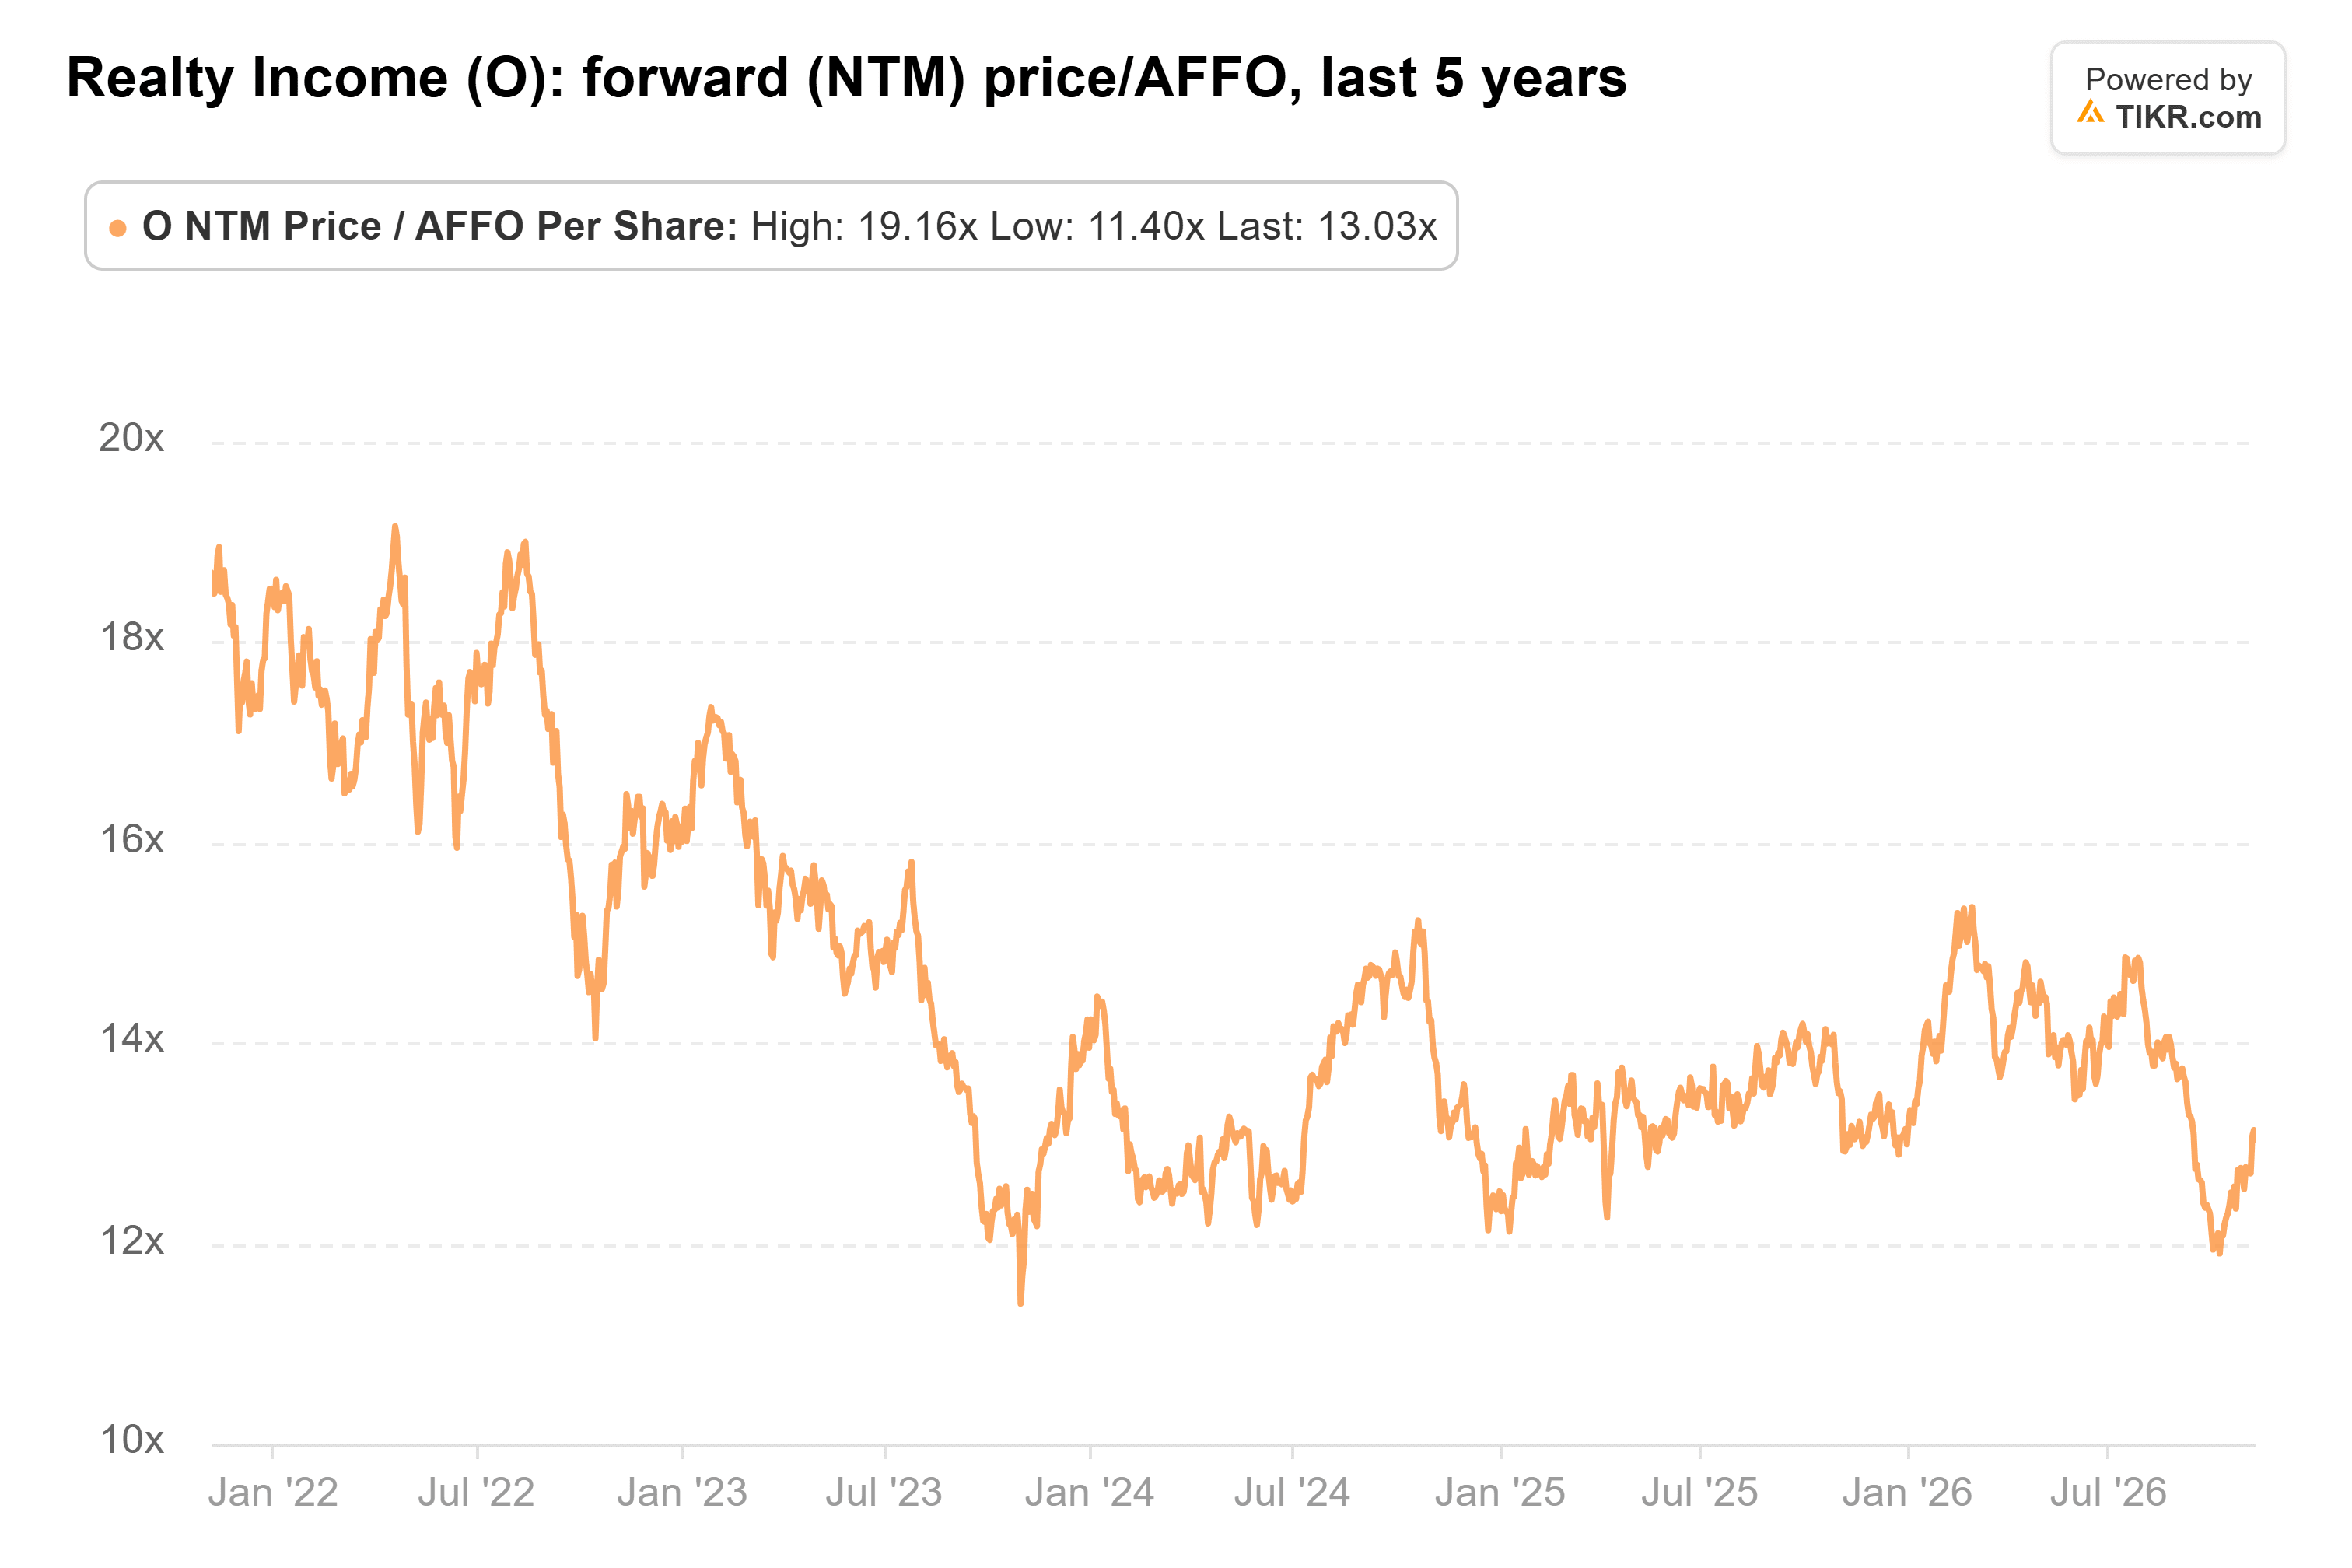
VICIは11月2日の評価に基づき、2026年予想AFFOの約10倍で取引されていたが、両者の倍数は異なる予測期間を使用している。
Realty IncomeのS&P信用格付けA-は、VICIのBBB-と比較して、両社の信用プロファイルの違いを際立たせている。VICIはより安い評価を提供するが、Realty Incomeのより強い格付けとより分散されたテナント基盤は、追加の財務的保護を提供する。
今後12か月間、VICIの見通しはCaesarsの買収資金調達、地域リース契約、継続的な家賃支払いに大きく依存する。
Realty Incomeの見通しは、買収活動、借入コスト、および配当を増やしながらAFFO成長を維持する能力に依存する。
VICIは、より高い収入を求める投資家でカジノテナントへのエクスポージャーを容認できる投資家にとってより魅力的な評価に見える一方、Realty Incomeは配当の安定性を優先する投資家にとってより保守的な選択肢を提供する。
Caesarsの財務安定性が維持されれば評価ギャップは縮小する可能性があるが、テナントの財務状態が悪化すれば、VICIの継続的な割引は正当化されるかもしれない。
では、VICI Propertiesの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、VICI Propertiesがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!