

主なポイント
- Reflection AIのCEO、Misha Laskin氏は、中国の研究所が海外でオープンモデルを販売する際、それらと一緒に自社製チップやデータセンターも販売し始めると警告した。
- NVIDIAはすでに中国を業績見通しから除外しているため、新たなリスクは米国と中国以外での売上(2026会計年度の売上高の約5分の1)に及ぶ。
- NVIDIAは2028会計年度まで需要を満たすだけのチップを製造できず、より安価な中国製コンピュートは、同社のその後の成長と価格設定により大きな打撃を与える可能性が高い。
- 予想PERが5年で最低の17倍であることから、株価はすでに2028会計年度以降の急激な減速を織り込んでおり、今回の下落は機会に見える。
中国のAI研究所は世界最高水準のモデルの一部を無料で公開し続けており、あるAI企業のCEOは、真のビジネスはそれらに付随して販売されるものだと述べている。これはNVIDIA (NVDA)にとって問題であり、同社株はすでに過去1か月で11%下落している。
中国のモデルに対抗する米国のオープンモデルを構築するスタートアップ、Reflection AIの共同創業者兼CEOであるMisha Laskin氏は、最新のProf G Marketsのエピソードで、オープンモデルを「それらがもたらすインフラのトロイの木馬」と呼んだ。
彼は、モデルは単なるエンジンだと述べた:「その周りに車が必要です。車とは何でしょうか?そう、それはチップですよね?」
そしてLaskin氏は、中国がその車を海外で販売することを予想している:「中国企業が中東や他のアジア諸国、ブラジルなどにオープンモデルを販売する際、彼らは今やチップとそのデータセンターも販売し始めるでしょう。」
彼は国家安全保障上の観点から、同盟国が「中国のインフラに縛られ始める」と警告していた。NVIDIAの株主にとっては、売上の問題でもある。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
中国はすでに見通しから除外されている
NVIDIAは中国を事実上見限っている。香港を含む中国からの売上高は、2026会計年度(2026年1月期)に250億ドルから197億ドルに減少した。7月四半期では、同地域でのH200の売上は、データセンター売上高890億ドルの1%未満だった。CFOのColette Kress氏はアナリストに対し、「当社の将来の見通しには中国のデータセンターコンピュート収益は含まれていない」と述べた。
Laskin氏が話しているのは、それ以外のすべての地域だ。米国と中国以外に拠点を置く顧客は、NVIDIAの2026会計年度の売上高の約5分の1をもたらした。これが、無料モデルとチップがセットで販売されることによって狙われるビジネスだ。
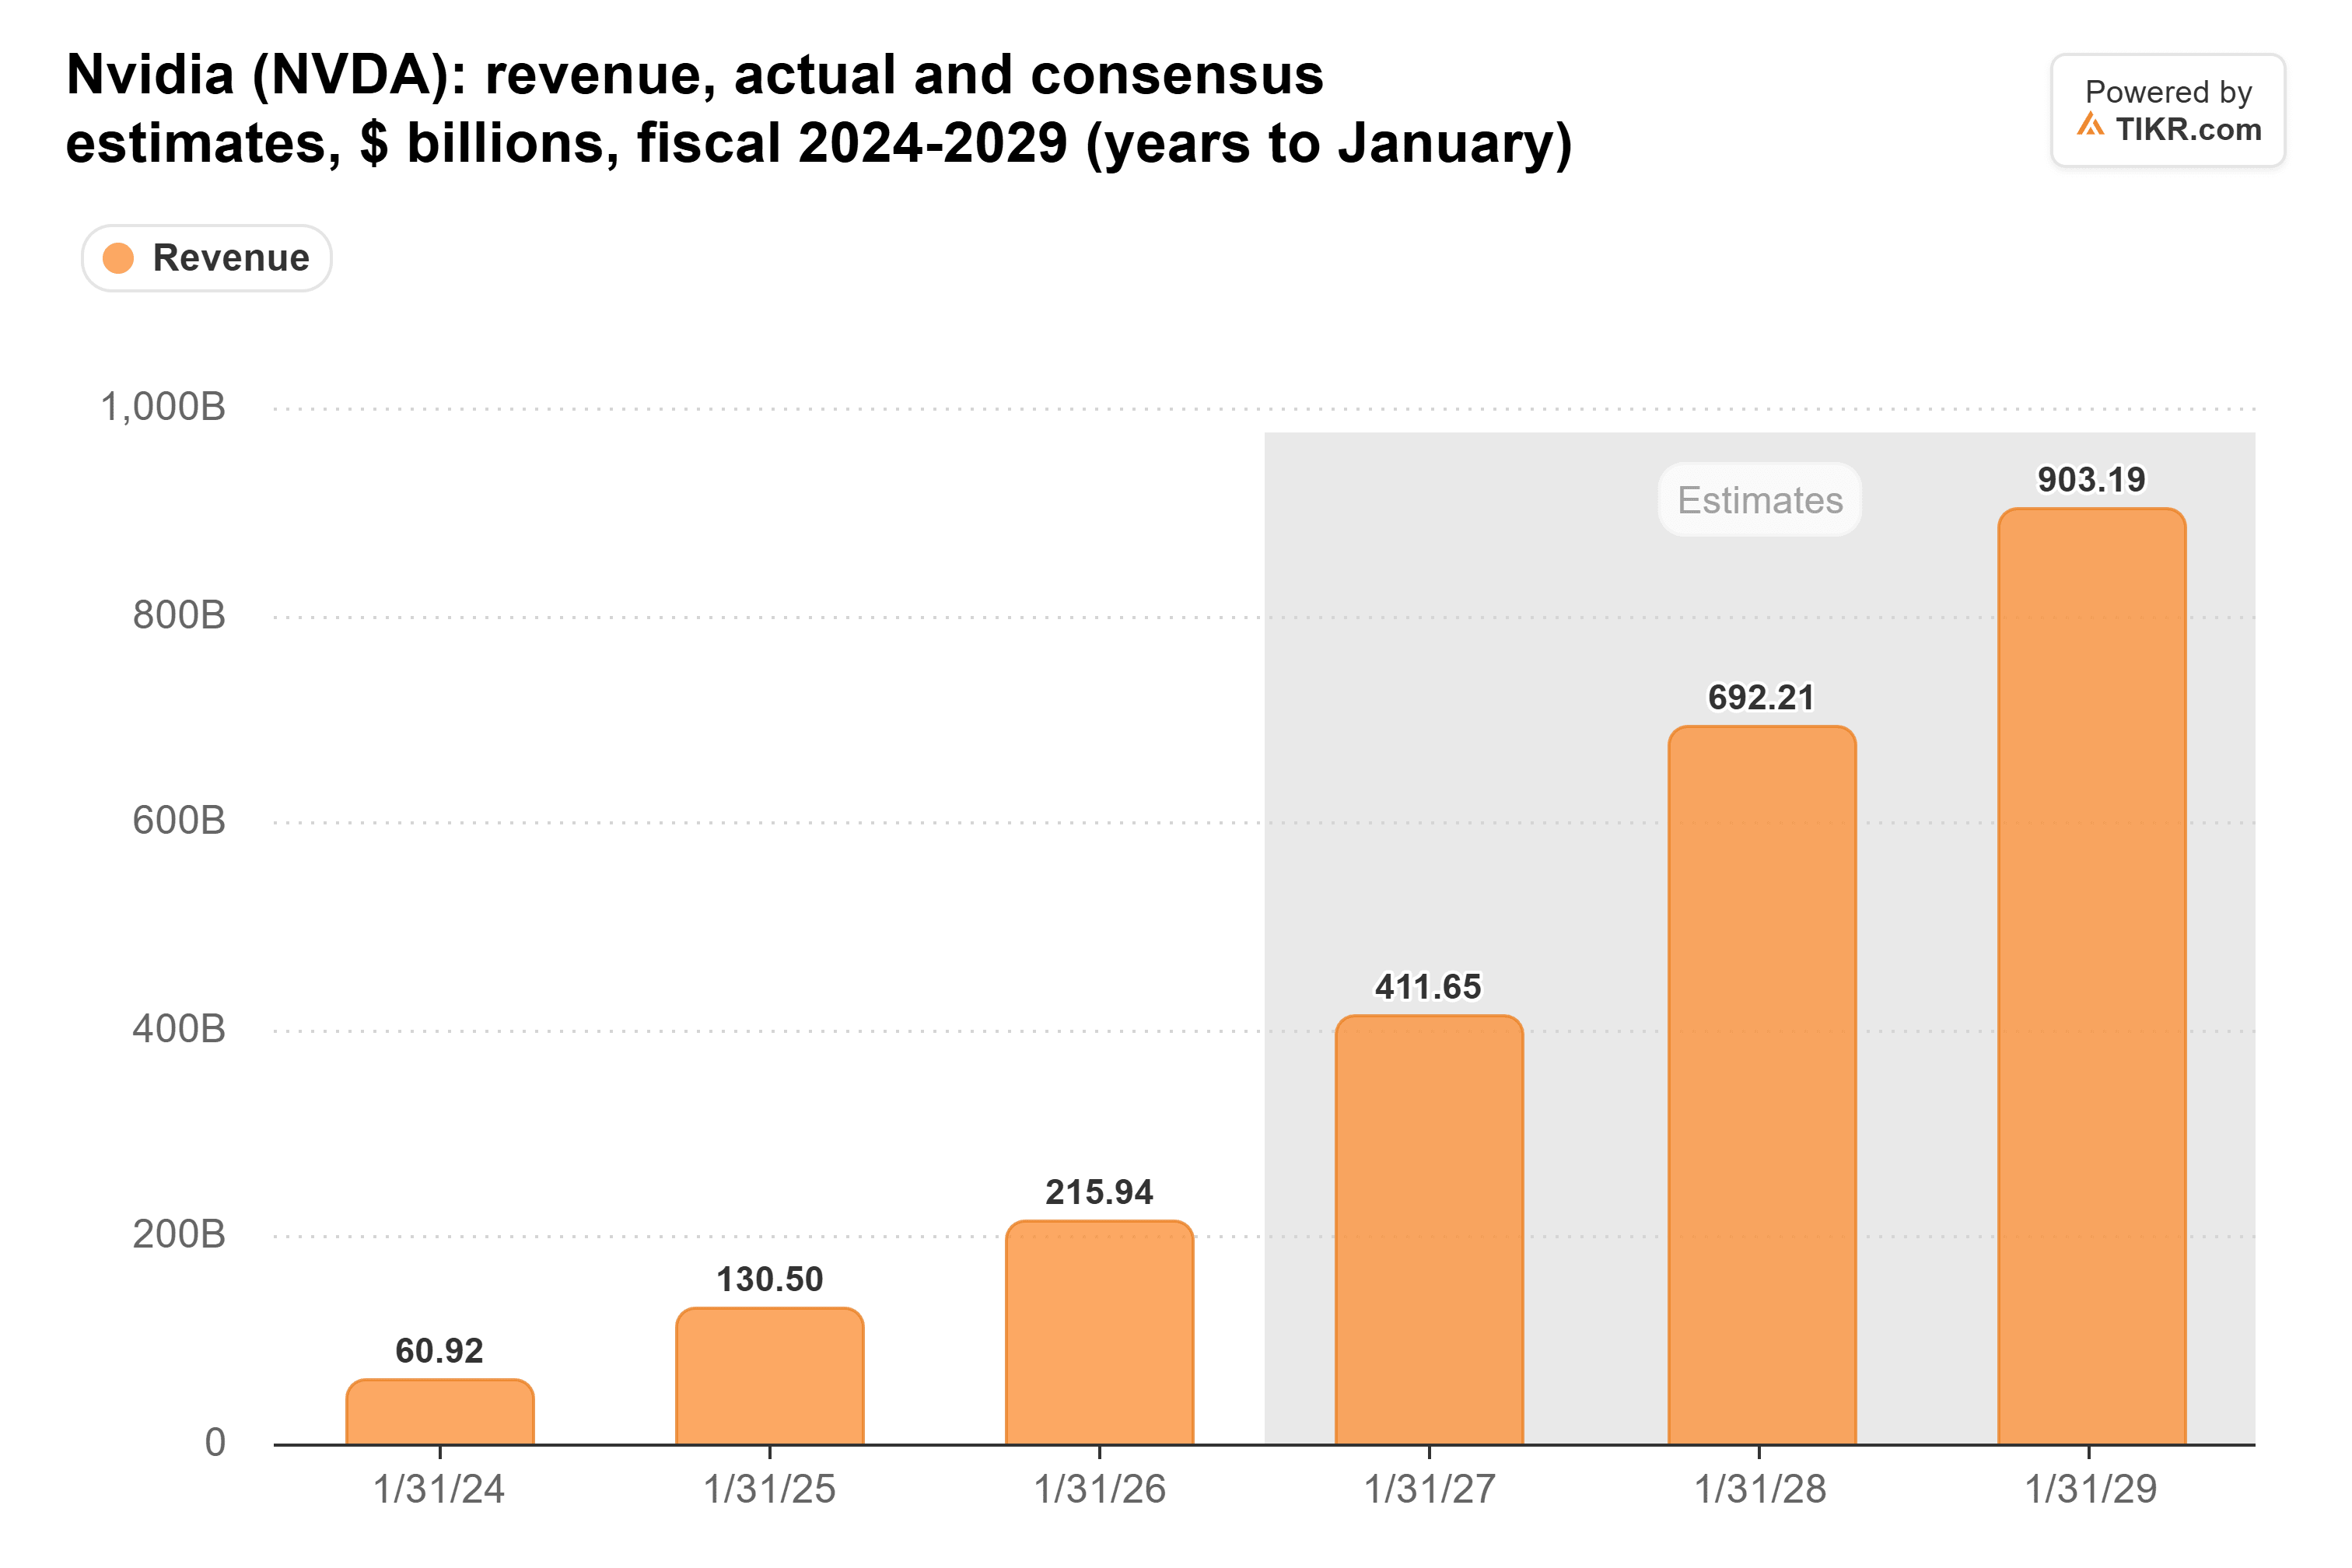
アナリストは、このビジネスとNVIDIAのその他のビジネスが急速に成長し続けると予想している。彼らは売上高が、2026会計年度の2159億ドルから2029会計年度には9030億ドルへと4倍以上になると見ている:
十分な性能、そしてより安価
中国のモデルは最高の米国モデルに迫っている。Ramez Nam氏が数値を分析したところ、Moonshot AIのKimiは「現在、米国の最先端から約5週間遅れている」と、Peter Diamandis氏が自身のMoonshotsポッドキャストで述べた。最新のKimiモデルは前モデルの3分の1のコストであり、Moonshotは誰でも実行できるようにその重みを公開する計画だ。
中国のチップメーカーも追いつきつつある。Academy Securitiesのマクロ戦略責任者であるPeter Tchir氏は、先週のBloomberg Surveillanceで、「Academy Securitiesでは、安価な中国製コンピュートが市場に出回る可能性について多く議論してきました。そして我々は、それが最大の脅威の一つだと感じています」と述べた。
NVIDIAが懸念しなければならないのは「安価」という言葉だ。価格設定力を示す最も明確な指標である同社の粗利益率は、2023会計年度の56.9%から2025会計年度には75.0%に上昇したが、2026会計年度には71.1%に緩和した:
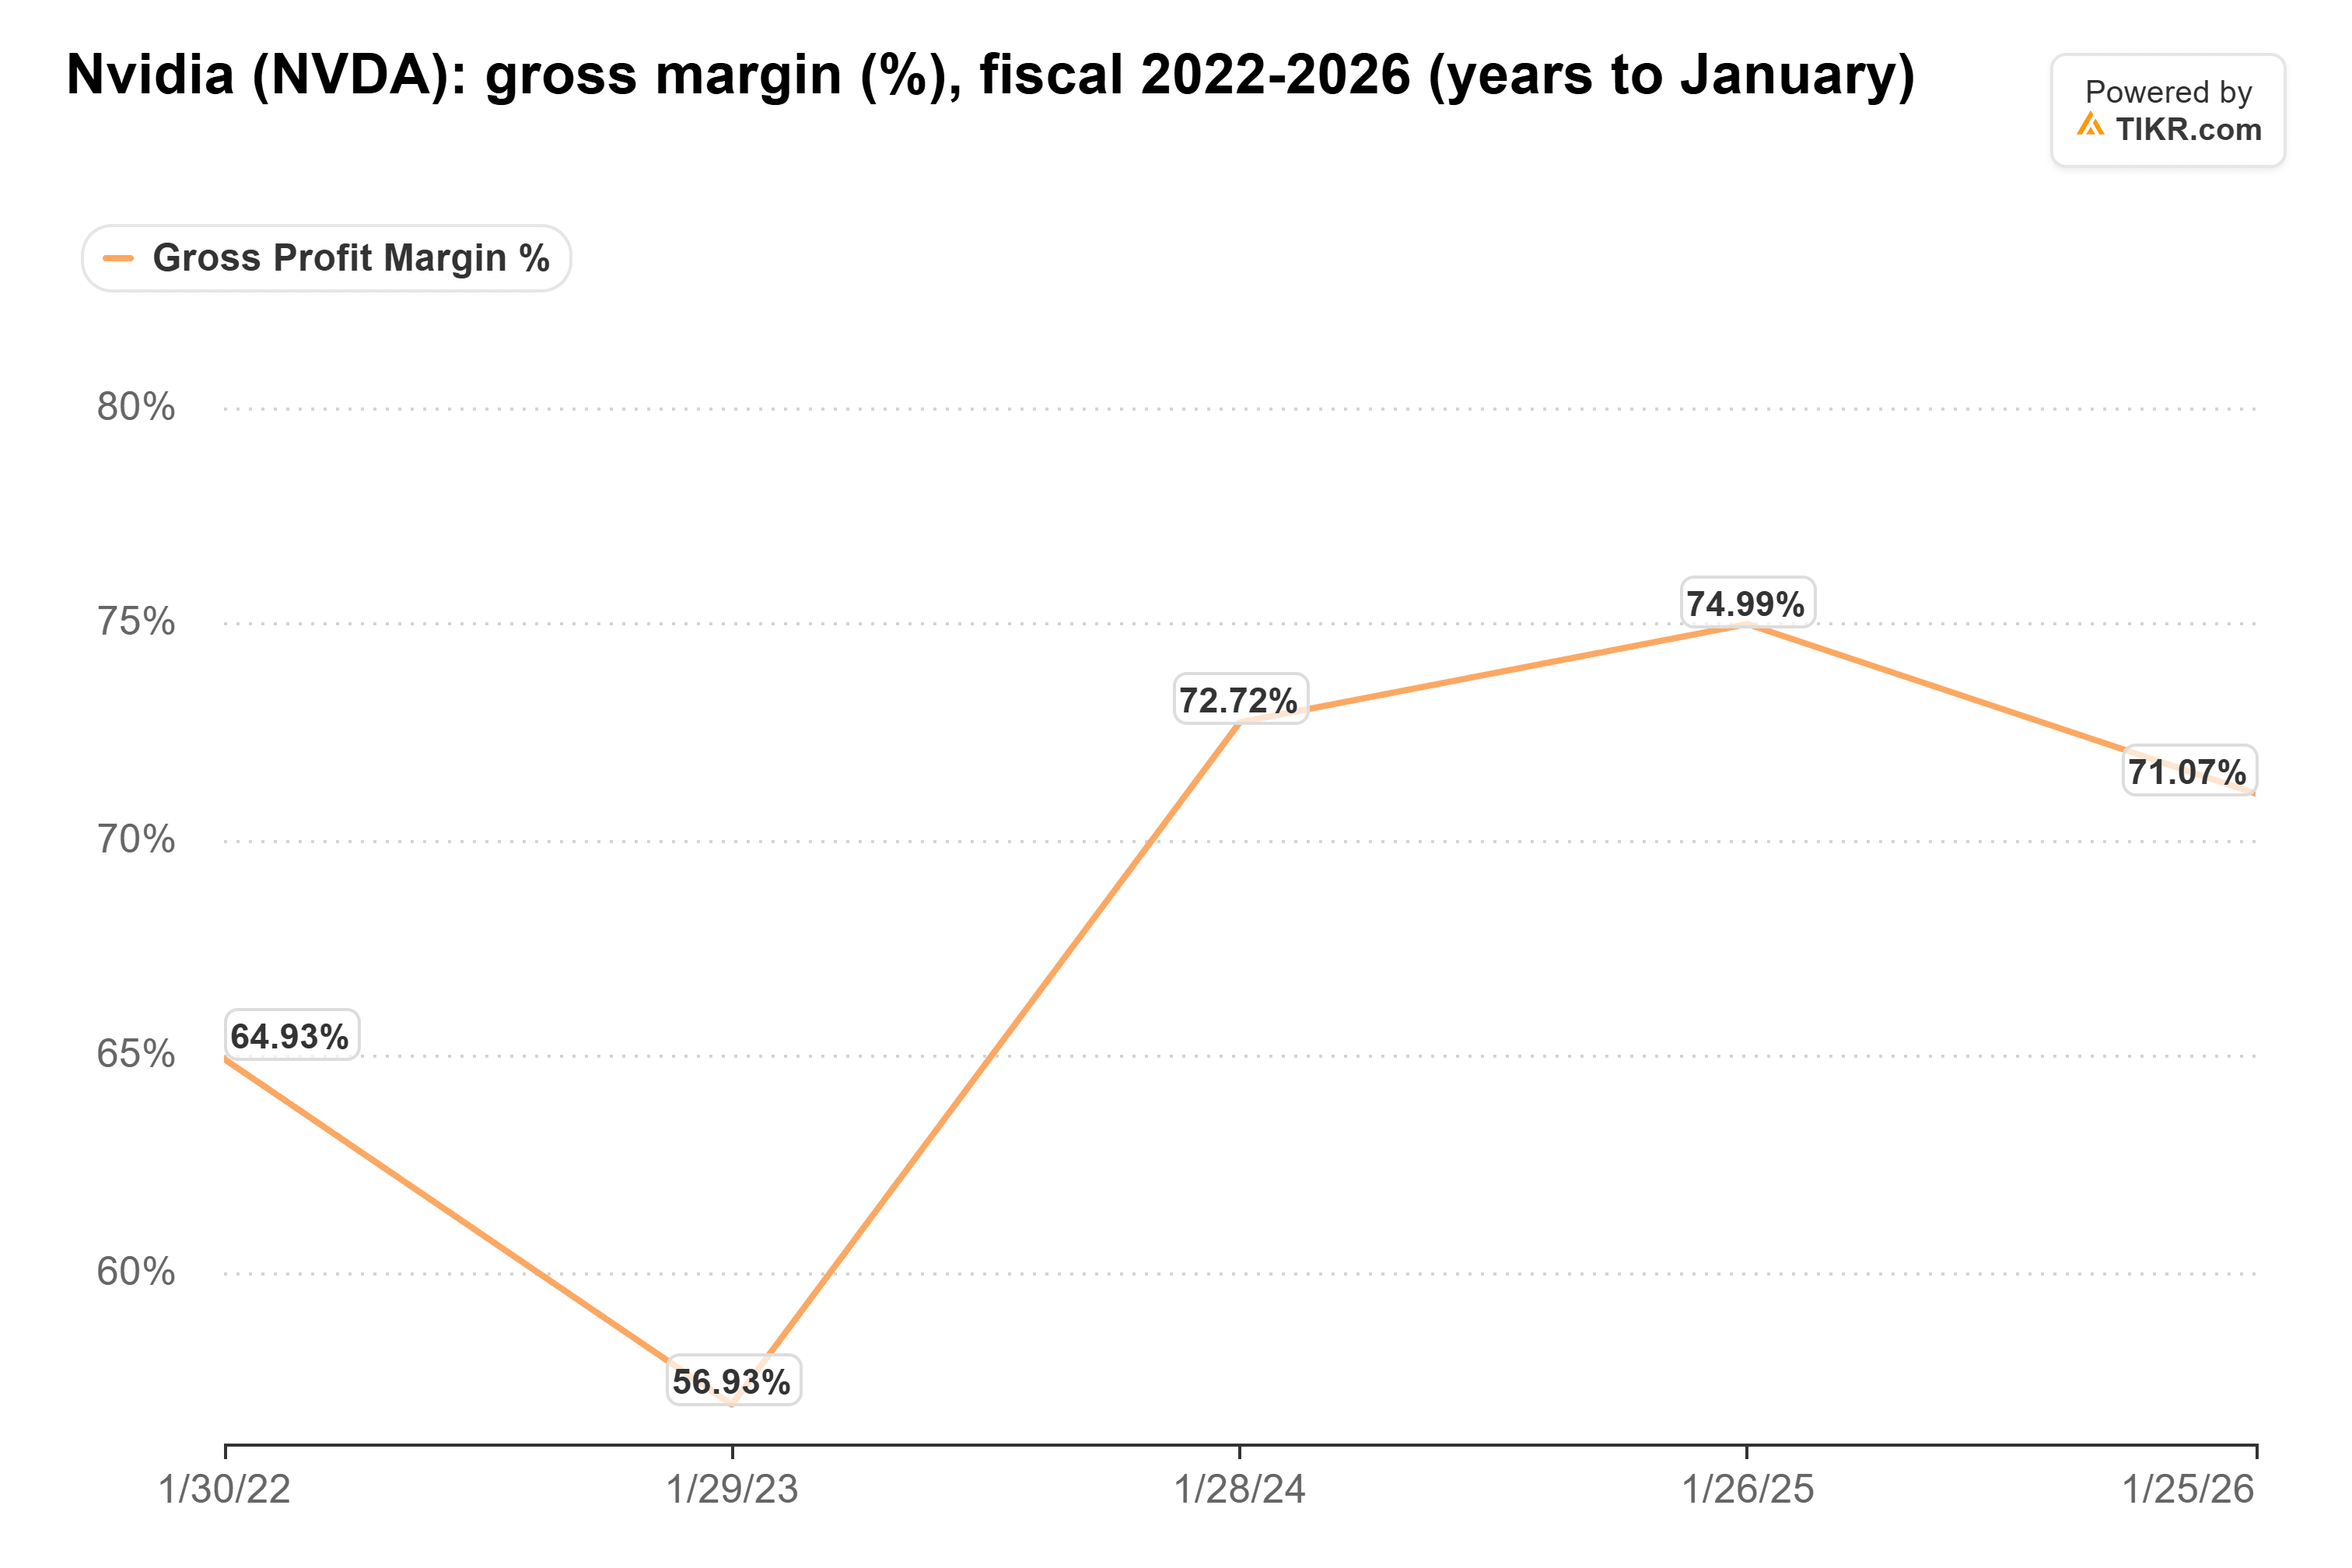
経営陣は、メモリコストの上昇に伴い、2027年1月四半期に71%から72%で底を打つと見込んでいる。これは、より安価な中国企業の入札が政府のデータセンター契約に現れる前のことだ。
2028会計年度まで売り切れ状態
NVIDIAには大きな緩衝材が一つある:十分なチップを製造できないことだ。8月、経営陣はアナリストに対し、2028会計年度の売上高が約70%成長すると見込んでいると述べ、その数字を制限しているのは供給だと説明した。今日、湾岸地域で失われた主権国家の契約は、単に待機列の次の買い手のためにラックを解放するだけだと私は思う。
NVIDIAは後になってその影響を感じるだろう。アナリストはすでに、売上高成長率が2028会計年度の68.2%から2029会計年度には30.5%に減速すると予想しており、その頃までには海外の買い手が選択できるチップが増えていると私は予想する。Laskin氏の言うロックインが正しければ、NVIDIAがその時点で失った政府顧客を取り戻すのは難しいだろう。
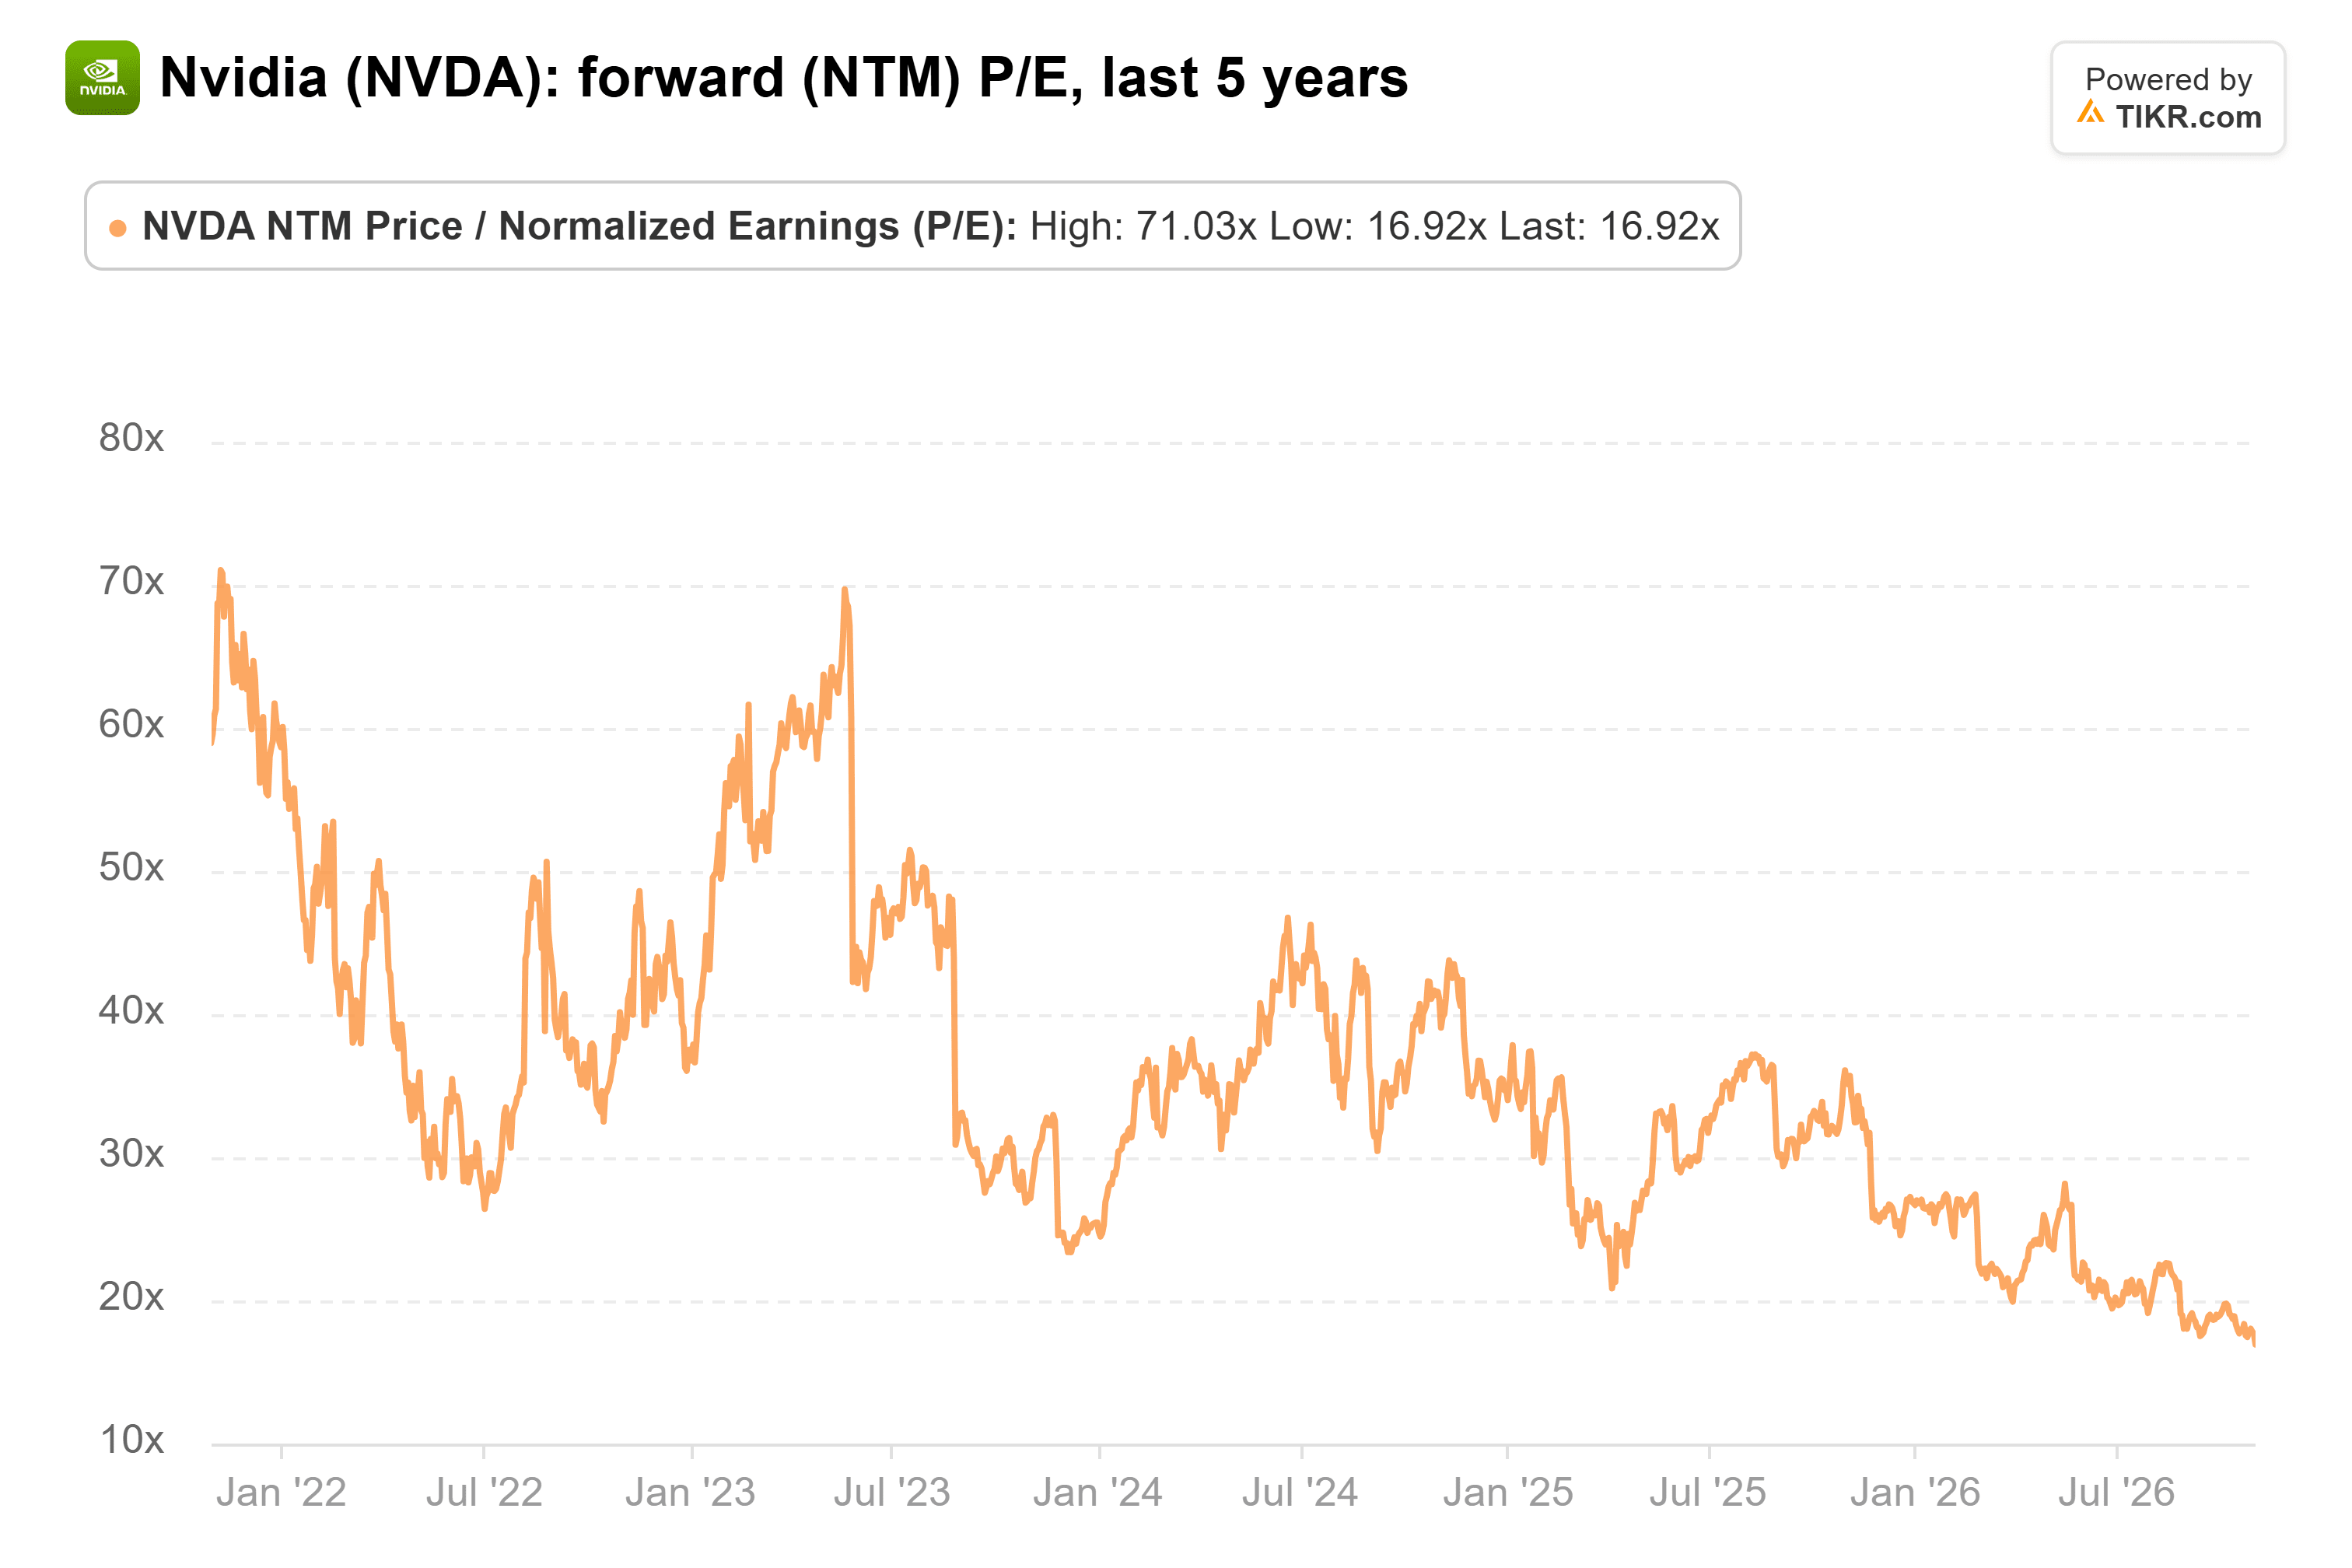
投資家はすでに急激な減速を予想している。NVIDIAの予想PERは17倍で、これは5年で最低水準であり、36倍という平均の半分以下だ:
現実的だが、織り込み済み
Laskin氏のプレイブックは理にかなっている:エンジンを無料で提供し、車を販売する。中国の研究所はすでにモデルを持っており、Tchir氏はそのチップメーカーが追いつきつつあると考えている。
私の見方では、これは2028会計年度以降のNVIDIAの成長とマージンを脅かす。予想PER17倍では、投資家はすでにそれらの年に対して非常に少ない対価しか支払っていない。したがって、私にとっては、今回の下落は機会のように見える。
もちろん、Laskin氏は中国の研究所が行うと彼が予想することを説明している。私の考えを変えるのは、中国の研究所が海外の政府契約を、自社製チップをパッケージにして獲得することだ。NVIDIAは11月17日に決算を発表し、1月四半期の見通し(マージンを含む)が次の注目点となる。
では、NVIDIA株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!



