Principali Statistiche per l'Azione Lockheed Martin
- Prezzo Attuale: $524.68
- Prezzo Obiettivo (Medio): ~$798
- Obiettivo della Strada: ~$638
- Potenziale Rendimento Totale: ~52%
- IRR Annualizzato: ~10% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Lockheed Martin (LMT) ha trascorso gran parte del 2026 fuori dal favore degli investitori, con l'azione bloccata intorno ai $525 mentre il mercato temeva che i contratti a prezzo fisso e le spese di programma continuassero a erodere i profitti. L'8 settembre, UBS ha contrastato questa cautela. La banca ha aggiornato la raccomandazione su LMT a Buy da Neutral e ha alzato il prezzo obiettivo a $674 da $581, sostenendo che il mercato sta sottovalutando un cambiamento nei guadagni guidato dai missili che è già in corso.
Entro due settimane dalla chiamata, si sono materializzati tre catalizzatori che alimentano esattamente il business su cui UBS sta scommettendo. La domanda ora è se la banca sia in anticipo rispetto a una rivalutazione, o se stia cercando di raggiungere un'azione che ancora porta con sé un reale rischio di esecuzione.
L'Upgrade Poggia su un Segmento, e i Contratti lo Confermano
L'analista di UBS Gavin Parsons ha costruito la chiamata attorno a Missiles and Fire Control, la parte dell'azienda in più rapida crescita e con la margine più alta. Si aspetta una crescita dei ricavi di circa il 9% annuo fino al 2028, superiore al consenso, e vede il segmento missilistico crescere di circa il 150% tra il 2025 e il 2030. La sua stima degli utili rettificati 2028 di circa $39 si posiziona circa il 12% sopra quella della Strada.
Il 17 settembre, Lockheed ha firmato un accordo quadro con il Dipartimento della Guerra per accelerare la produzione del missile aria-aria classificato AIM-260 JATM. È un segnale di domanda, e qualsiasi acquisto pluriennale necessita ancora dell'approvazione del Congresso. Lo stesso giorno, il Dipartimento di Stato ha approvato una potenziale vendita di F-35 all'Arabia Saudita del valore di $24,3 miliardi, che affronta anch'essa una finestra di revisione congressuale. Quattro giorni dopo, l'Esercito ha assegnato a Lockheed un contratto del valore fino a $1,2 miliardi per il Precision Strike Missile.
Il 23 luglio, Lockheed ha pubblicato ricavi del secondo trimestre per $20,06 miliardi, in aumento dell'11% su base annua, con un EPS rettificato di $7,94 che ha battuto le stime della Strada del 10,5%. Il portafoglio ordini ha raggiunto un record di $230 miliardi, in aumento di $64 miliardi rispetto all'anno precedente, incluso un contratto THAAD pluriennale da $35 miliardi. Il CEO Jim Taiclet ha dichiarato che l'azienda sta triplicando la produzione annuale di PAC-3 e quadruplicando quella di THAAD, descrivendo la scala senza mezzi termini alla conferenza Laguna di Morgan Stanley il 17 settembre: "Non è tipo il 20% in più dell'anno scorso."
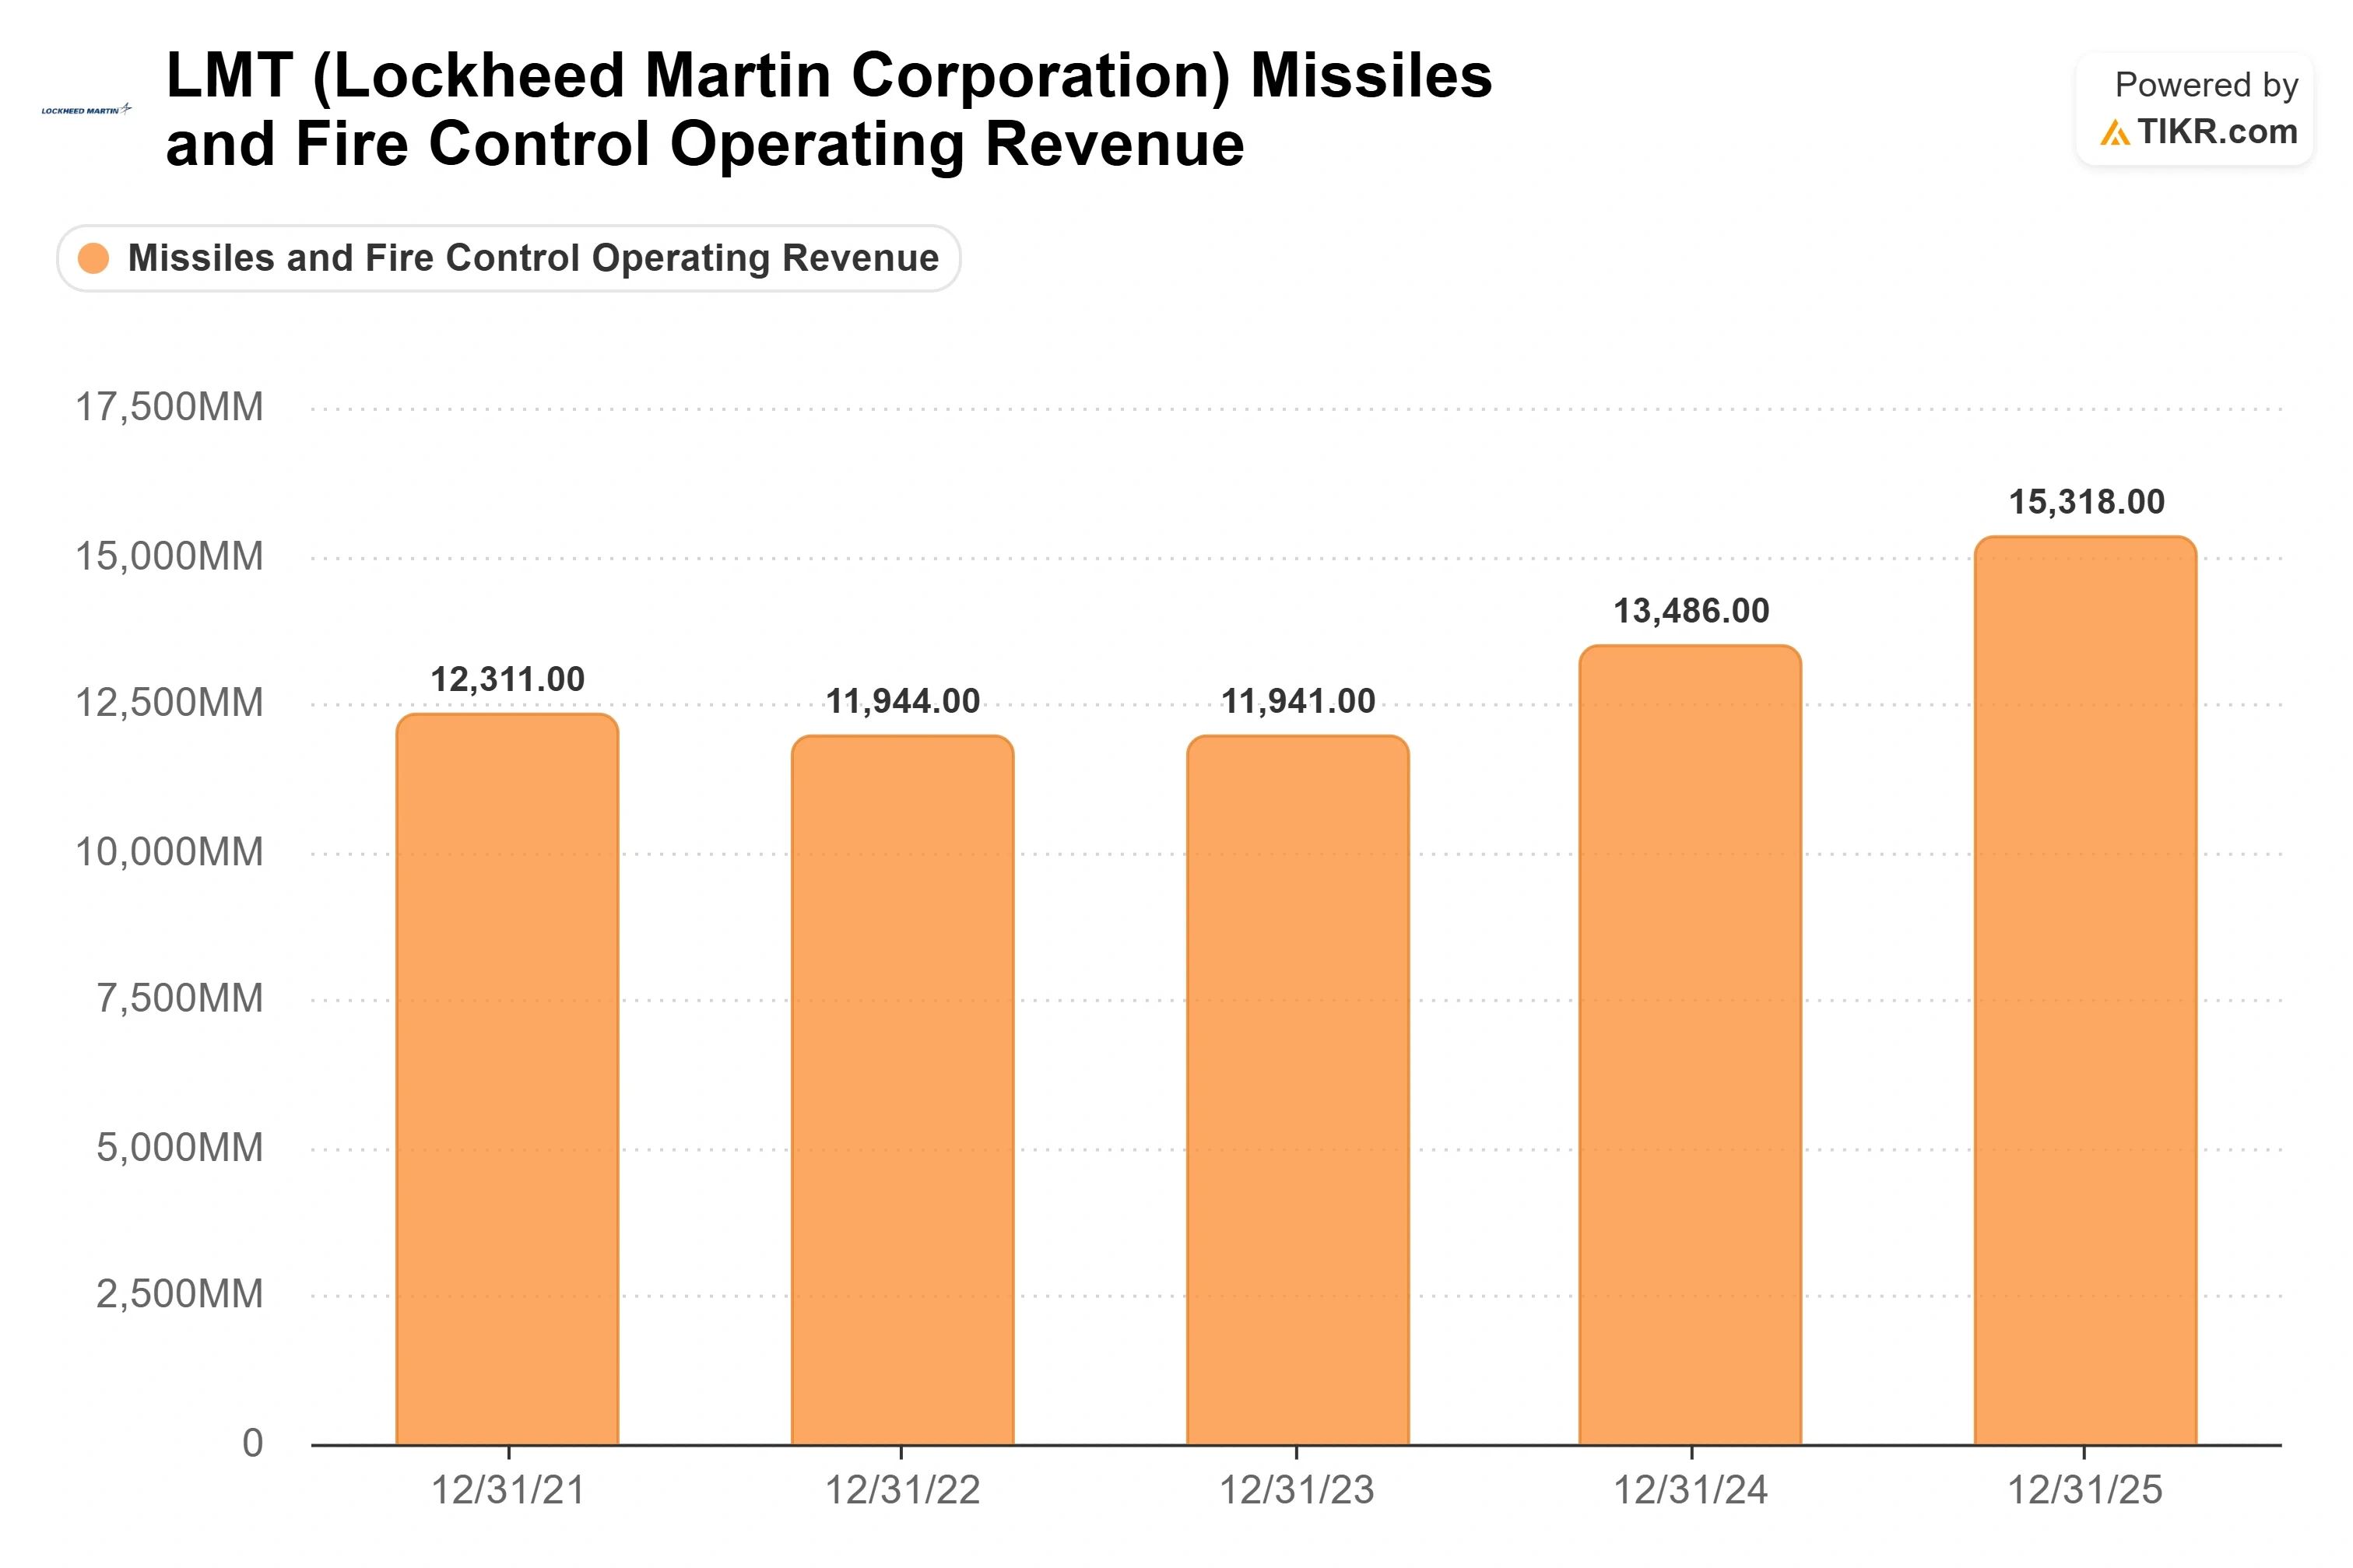
Vedi dati storici e stime forward per l'azione Lockheed Martin (È gratuito!) >>>
Cosa Potrebbe Ancora Far Fallire la Chiamata
Il caso ribassista non è scomparso, e il management ne ha nominato direttamente la versione più netta. Interrogato sulla scalabilità della produzione, Taiclet ha indicato oltre le proprie fabbriche: "La nostra catena di fornitura è il nostro più grande fattore di rischio nella scalabilità della produzione." La rampa su cui conta UBS passa attraverso la decisione dei fornitori di medio livello di investire, ed è questo il pezzo che Lockheed controlla meno.
Si sono compressi nel primo semestre del 2026 poiché le spese su F-16 e C-130 hanno pesato su Aeronautics, il cui margine operativo si è attestato intorno al 10%-10,5% dal 2021 al 2023 sulla base dei dati di segmento TIKR prima di scivolare. Il CFO Evan Scott ha avvertito che i margini del terzo trimestre potrebbero mostrare una certa "discontinuità" con meno ritiri di rischio rispetto al secondo trimestre, e le previsioni sul flusso di cassa libero per l'intero anno di oltre $7 miliardi sono fortemente concentrate nella seconda parte dell'anno.
Un elemento genuinamente nuovo spinge nella direzione opposta. Lockheed ha portato il suo sistema anti-drone Sanctum dal concetto ai test di fuoco reale in 45 giorni, accoppiando un missile Hellfire riadattato con un radar di una startup e un microonde ad alta potenza sviluppato internamente. La reazione di Taiclet dopo averlo visto funzionare è stata di ordinare la scalabilità: "Costruite 1.000 di ciascuno di loro subito." A decine di migliaia di dollari per unità invece dei miliardi che costa una piattaforma, questi sistemi affrontano la minaccia dei droni senza mettere sotto pressione il flusso di cassa.
Sulla valutazione, lo sconto è il motivo per cui il dibattito esiste del tutto. Lockheed scambia a circa 11,9x EV/EBITDA NTM e 17x P/E NTM. Northrop Grumman si posiziona a 13,5x EV/EBITDA e 17,6x P/E sugli stessi dati TIKR, e Airbus scambia vicino a 13,3x EBITDA. Lockheed è il principale contraente occidentale di grandi dimensioni più economico proprio mentre gli viene affidata una rampa di produzione pluriennale. Se quel gap si chiuderà dipende dal recupero del margine, perché il portafoglio ordini è già pieno.
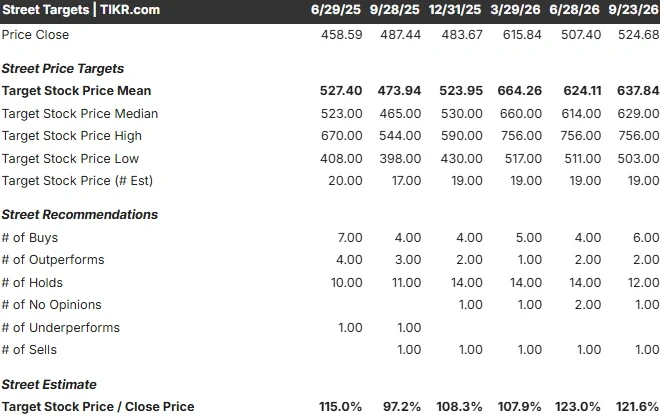
Vedi come si comporta Lockheed Martin rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $524.68
- Prezzo Obiettivo (Medio): ~$798
- Potenziale Rendimento Totale: ~52%
- IRR Annualizzato: ~10% / anno
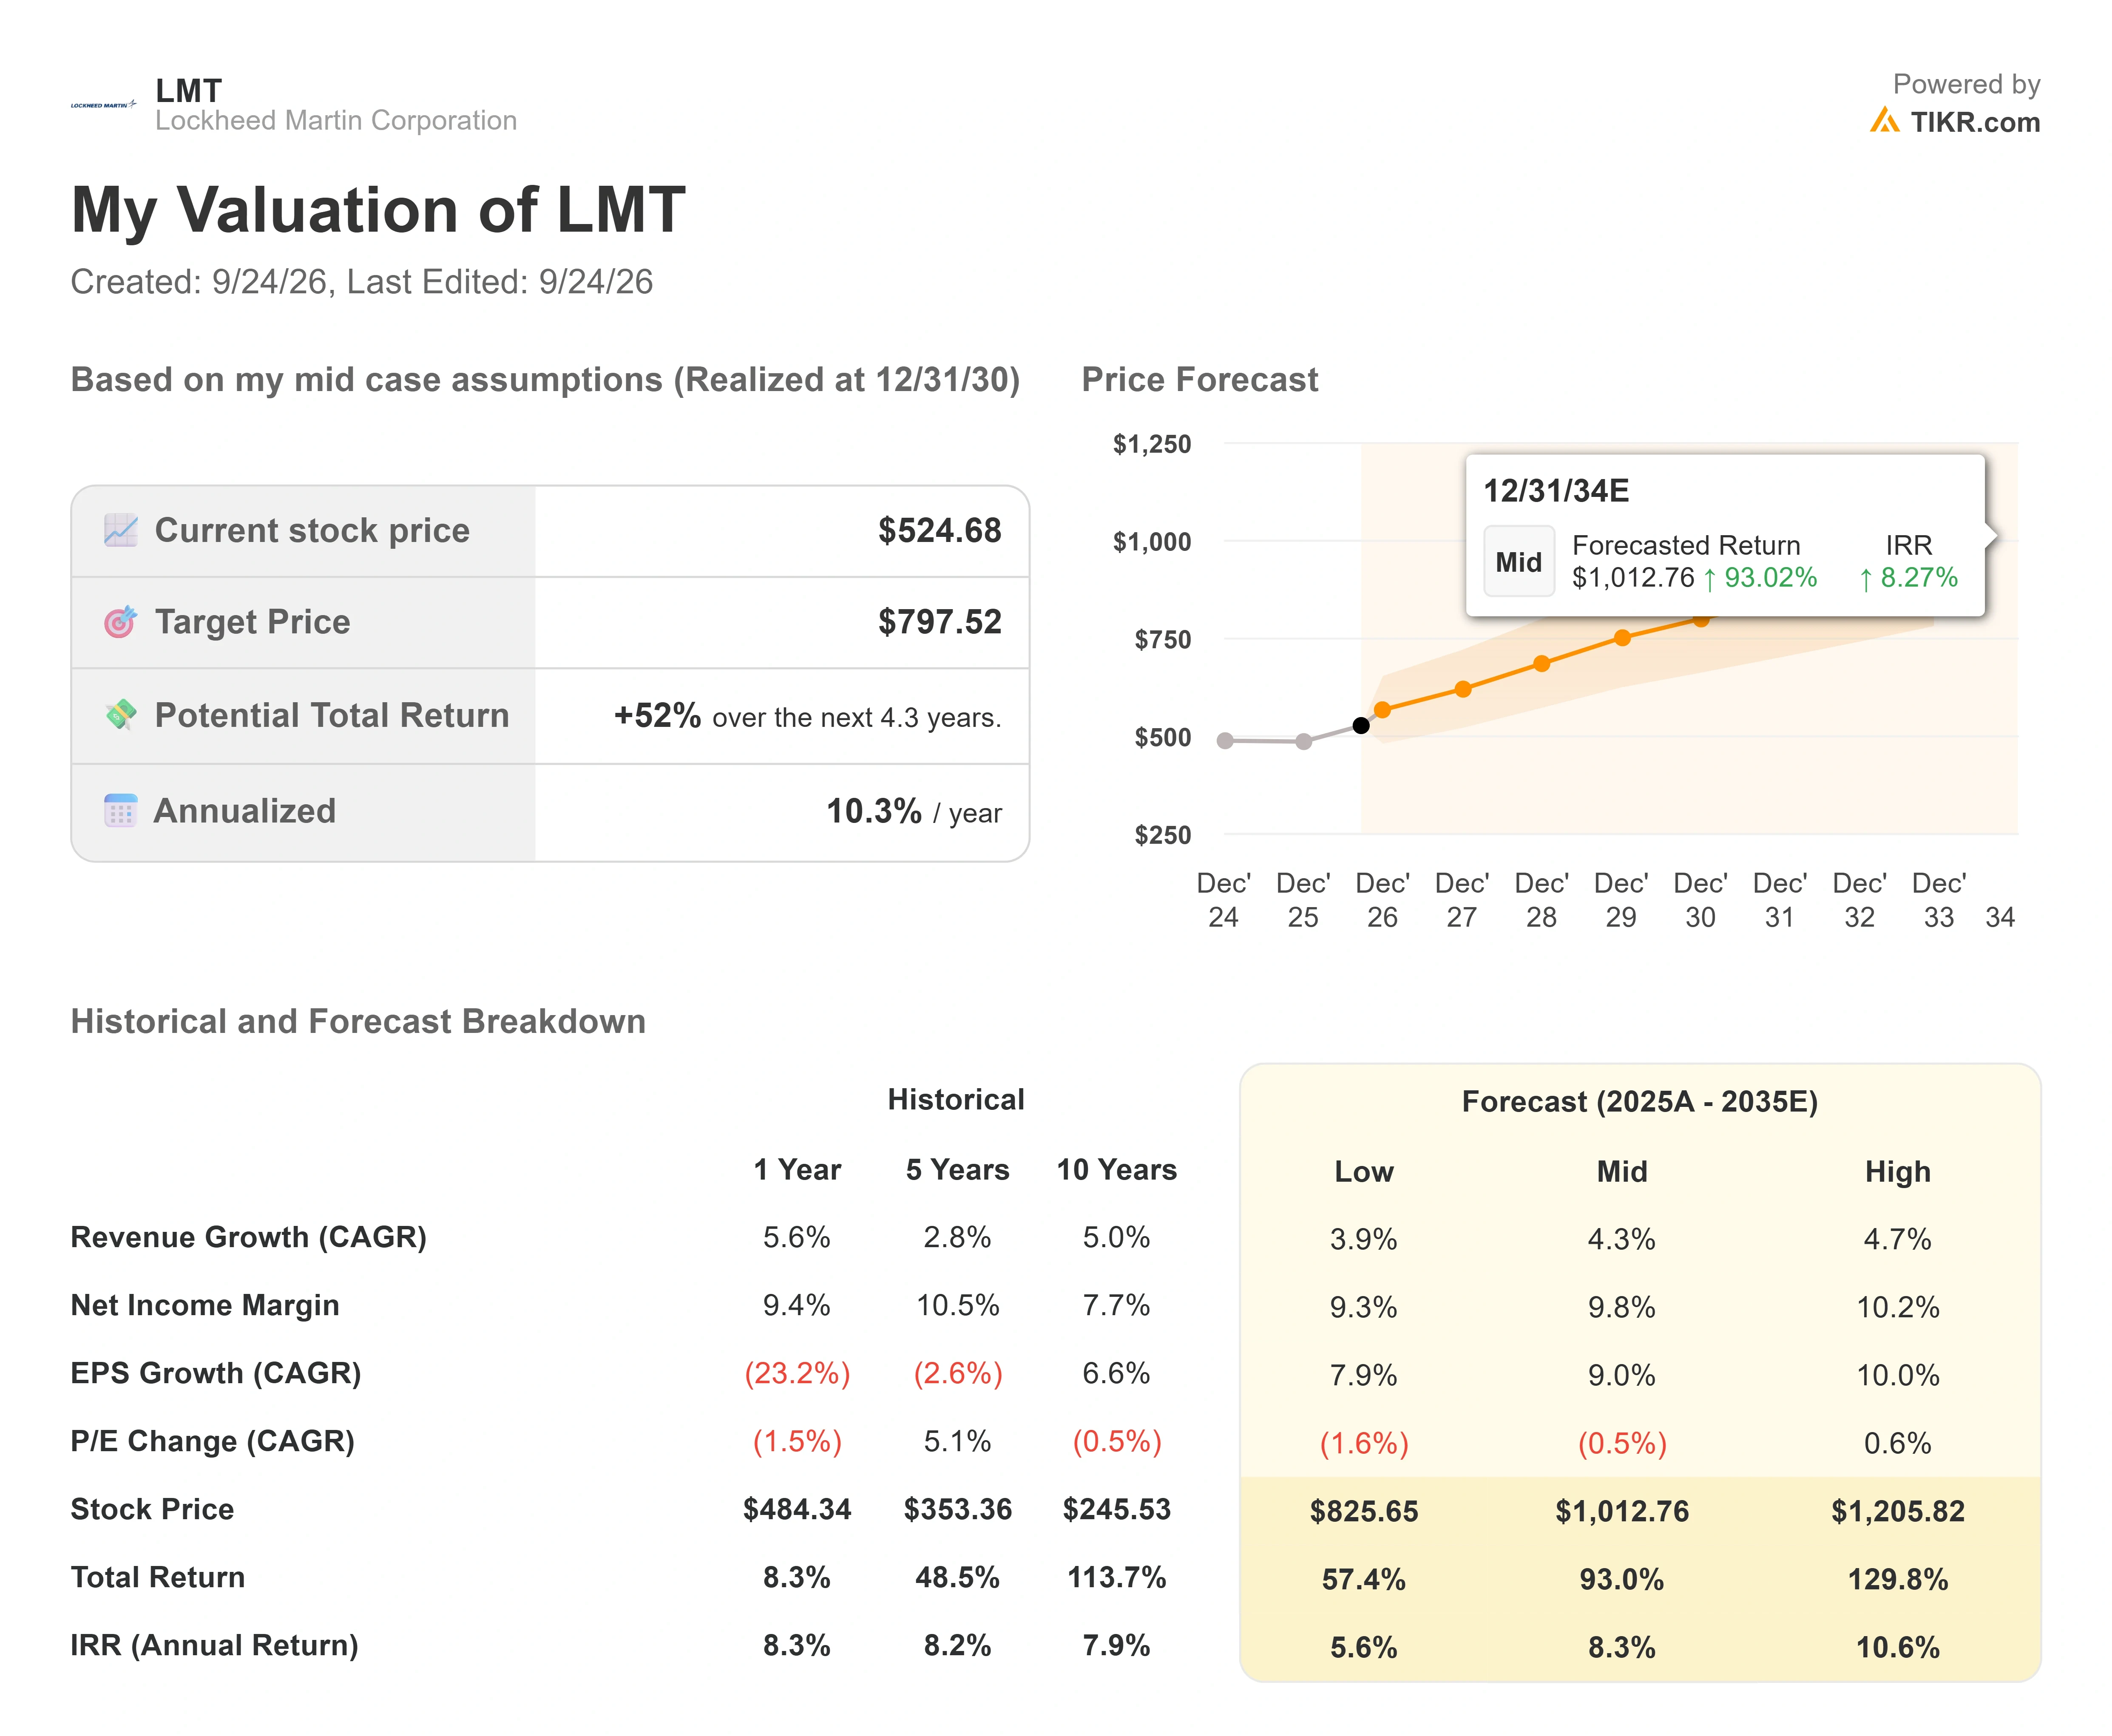
Il modello caso medio di TIKR valuta Lockheed a circa $798 entro la fine del 2030, un rendimento totale di circa il 52% rispetto al prezzo attuale, o circa il 10% all'anno. Due driver lo sostengono: la rampa di produzione di missili attraverso PAC-3, THAAD e JATM, e la manutenzione degli F-35 più la domanda internazionale che alimenta Aeronautics. Il driver del margine è la struttura dell'accordo quadro che consente a Lockheed di mantenere i guadagni di efficienza, spingendo il margine di reddito netto verso l'intervallo alto-9% entro il 2030. Il rischio principale è quello nominato dal management stesso: la capacità dei fornitori, più le spese a prezzo fisso che azzerano gli utili prima che la rampa atterri completamente.
L'intero obiettivo dipende dal fatto che quel recupero del margine si concretizzi, il che è già pieno. UBS mappa la stessa tensione attraverso i propri scenari: un caso rialzista vicino a $870 se la rampa si compone, e uno ribassista a $452 se le spese di esecuzione continuano a ripristinare la base.
Conclusione
La prossima prova è il report del terzo trimestre del 20 ottobre. Osserva il flusso di cassa libero: il management ha fornito previsioni di oltre $7 miliardi per l'anno, e dopo un primo semestre debole, la seconda parte dell'anno deve sostenerlo. Un dato che mantiene l'azienda su quella traiettoria, con i margini di Aeronautics in recupero verso il loro intervallo storico del 10%, direbbe che il cambiamento degli utili su cui scommette UBS è reale. Un'altra spesa che ripristina la base direbbe che la cautela del mercato era giustificata. Intorno ai $525, l'azione è ancora valutata per il secondo esito.
Dovresti Investire in Lockheed Martin?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Lockheed Martin e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Lockheed Martin insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Lockheed Martin su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buon investimento!