Punti Chiave
- L'azione di Super Micro Computer è scesa del 28% nell'ultimo anno, nonostante i ricavi del primo trimestre siano quasi quadruplicati a $19,9 miliardi e la direzione abbia alzato le previsioni di vendita per il 2027 fiscale a $72-82 miliardi.
- Jim Cramer ha affermato che l'azienda ha "gravi problemi strutturali interni", e i margini ridotti, un cliente dominante e un caso di esportazione aperto lo supportano in parte.
- Il margine lordo è sceso al 12,7% dal 17,5% del trimestre precedente, un cliente ha rappresentato il 44% dei ricavi e le operazioni hanno utilizzato $434 milioni di cassa.
- Il titolo si scambia a una frazione del suo solito P/E forward, quindi gran parte di quel rischio sembra già scontato, il che lo rende un acquisto per gli investitori che possono sopportare ampie oscillazioni.
Super Micro Computer (SMCI) ha appena riportato un trimestre con ricavi quasi quattro volte superiori a quelli di un anno fa. La sua azione è comunque scesa del 28% nell'ultimo anno.
Jim Cramer, conduttore di Mad Money su CNBC, pensa di sapere perché. Nel suo programma del 28 settembre, ha dichiarato: "Supermicro è un'azienda economica, sembra tale, ma preferisco dirvi che penso ci siano gravi problemi strutturali interni."
C'è del vero. Ma penso che il titolo abbia già scontato gran parte di ciò che non va.
Un anno record e un'azione che è comunque scesa
A marzo, il Dipartimento di Giustizia ha incriminato tre persone legate a Super Micro, tra cui un co-fondatore, in un caso di controllo delle esportazioni. A giugno, l'azienda ha raccolto $5,6 miliardi di capitale tramite azioni ordinarie e azioni privilegiate convertibili obbligatorie, e il titolo è crollato alla notizia.
Il business ha continuato a crescere nonostante tutto. Super Micro ha registrato oltre $60 miliardi di nuovi ordini nel suo trimestre di giugno. Un'indagine guidata dal consiglio il 20 agosto non ha trovato alcun segno che l'attuale top management fosse a conoscenza dello schema. Il 3 novembre, ha riportato $19,9 miliardi di ricavi del primo trimestre, contro i $5,0 miliardi dell'anno precedente. Ha anche alzato le sue previsioni per il 2027 fiscale a $72-82 miliardi, da $65-72 miliardi.
Il titolo è comunque sceso del 32% nell'ultimo mese, poiché le preoccupazioni sulla spesa in AI e la politica dei data center dopo le elezioni di midterm hanno colpito l'hardware AI.
TIKR monitora 18 analisti su Super Micro Computer. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Super Micro Computer, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Super Micro Computer
Margini ridotti e un cliente molto grande
I margini sono la prima preoccupazione. Il margine lordo è sceso al 12,7% nel trimestre di settembre dal 17,5% nel trimestre di giugno. La direzione ha fornito una guida dell'11,8%-12,2% per l'intero anno fiscale. Un cliente ha rappresentato il 44% dei ricavi, rispetto al 28,1% delle vendite del 2026 fiscale.
Super Micro sta anche bruciando cassa per crescere. Le operazioni hanno utilizzato $434 milioni nel trimestre. Nel frattempo, l'azienda ha terminato settembre con $8,6 miliardi di debito bancario e obbligazioni convertibili contro $6,9 miliardi di cassa. E le sue previsioni per il secondo trimestre presuppongono 753 milioni di azioni completamente diluite, contro 628,4 milioni di azioni diluite nel 2025 fiscale.
Cramer ha ragione sulla governance
A ottobre, Ting-Wei Sun, un appaltatore legato a Super Micro, si è dichiarato colpevole di quattro capi d'accusa, incluso cospirazione per violare i controlli alle esportazioni statunitensi. I pubblici ministeri affermano che Sun e i suoi due co-imputati hanno cospirato per dirottare server AI statunitensi per un valore di circa $2,5 miliardi verso la Cina. Super Micro stessa non è stata incriminata e ha interrotto i rapporti con gli imputati. Tuttavia, sta rispondendo a un mandato di comparizione di un gran giurì legato al caso. E il processo del co-fondatore Wally Liaw è fissato per marzo 2027.
Prezzato per molte cattive notizie
Wall Street si aspetta comunque molti utili. Gli analisti vedono un EPS normalizzato di $6,34 nel 2027 fiscale, in aumento rispetto ai $3,63 del 2026 fiscale:
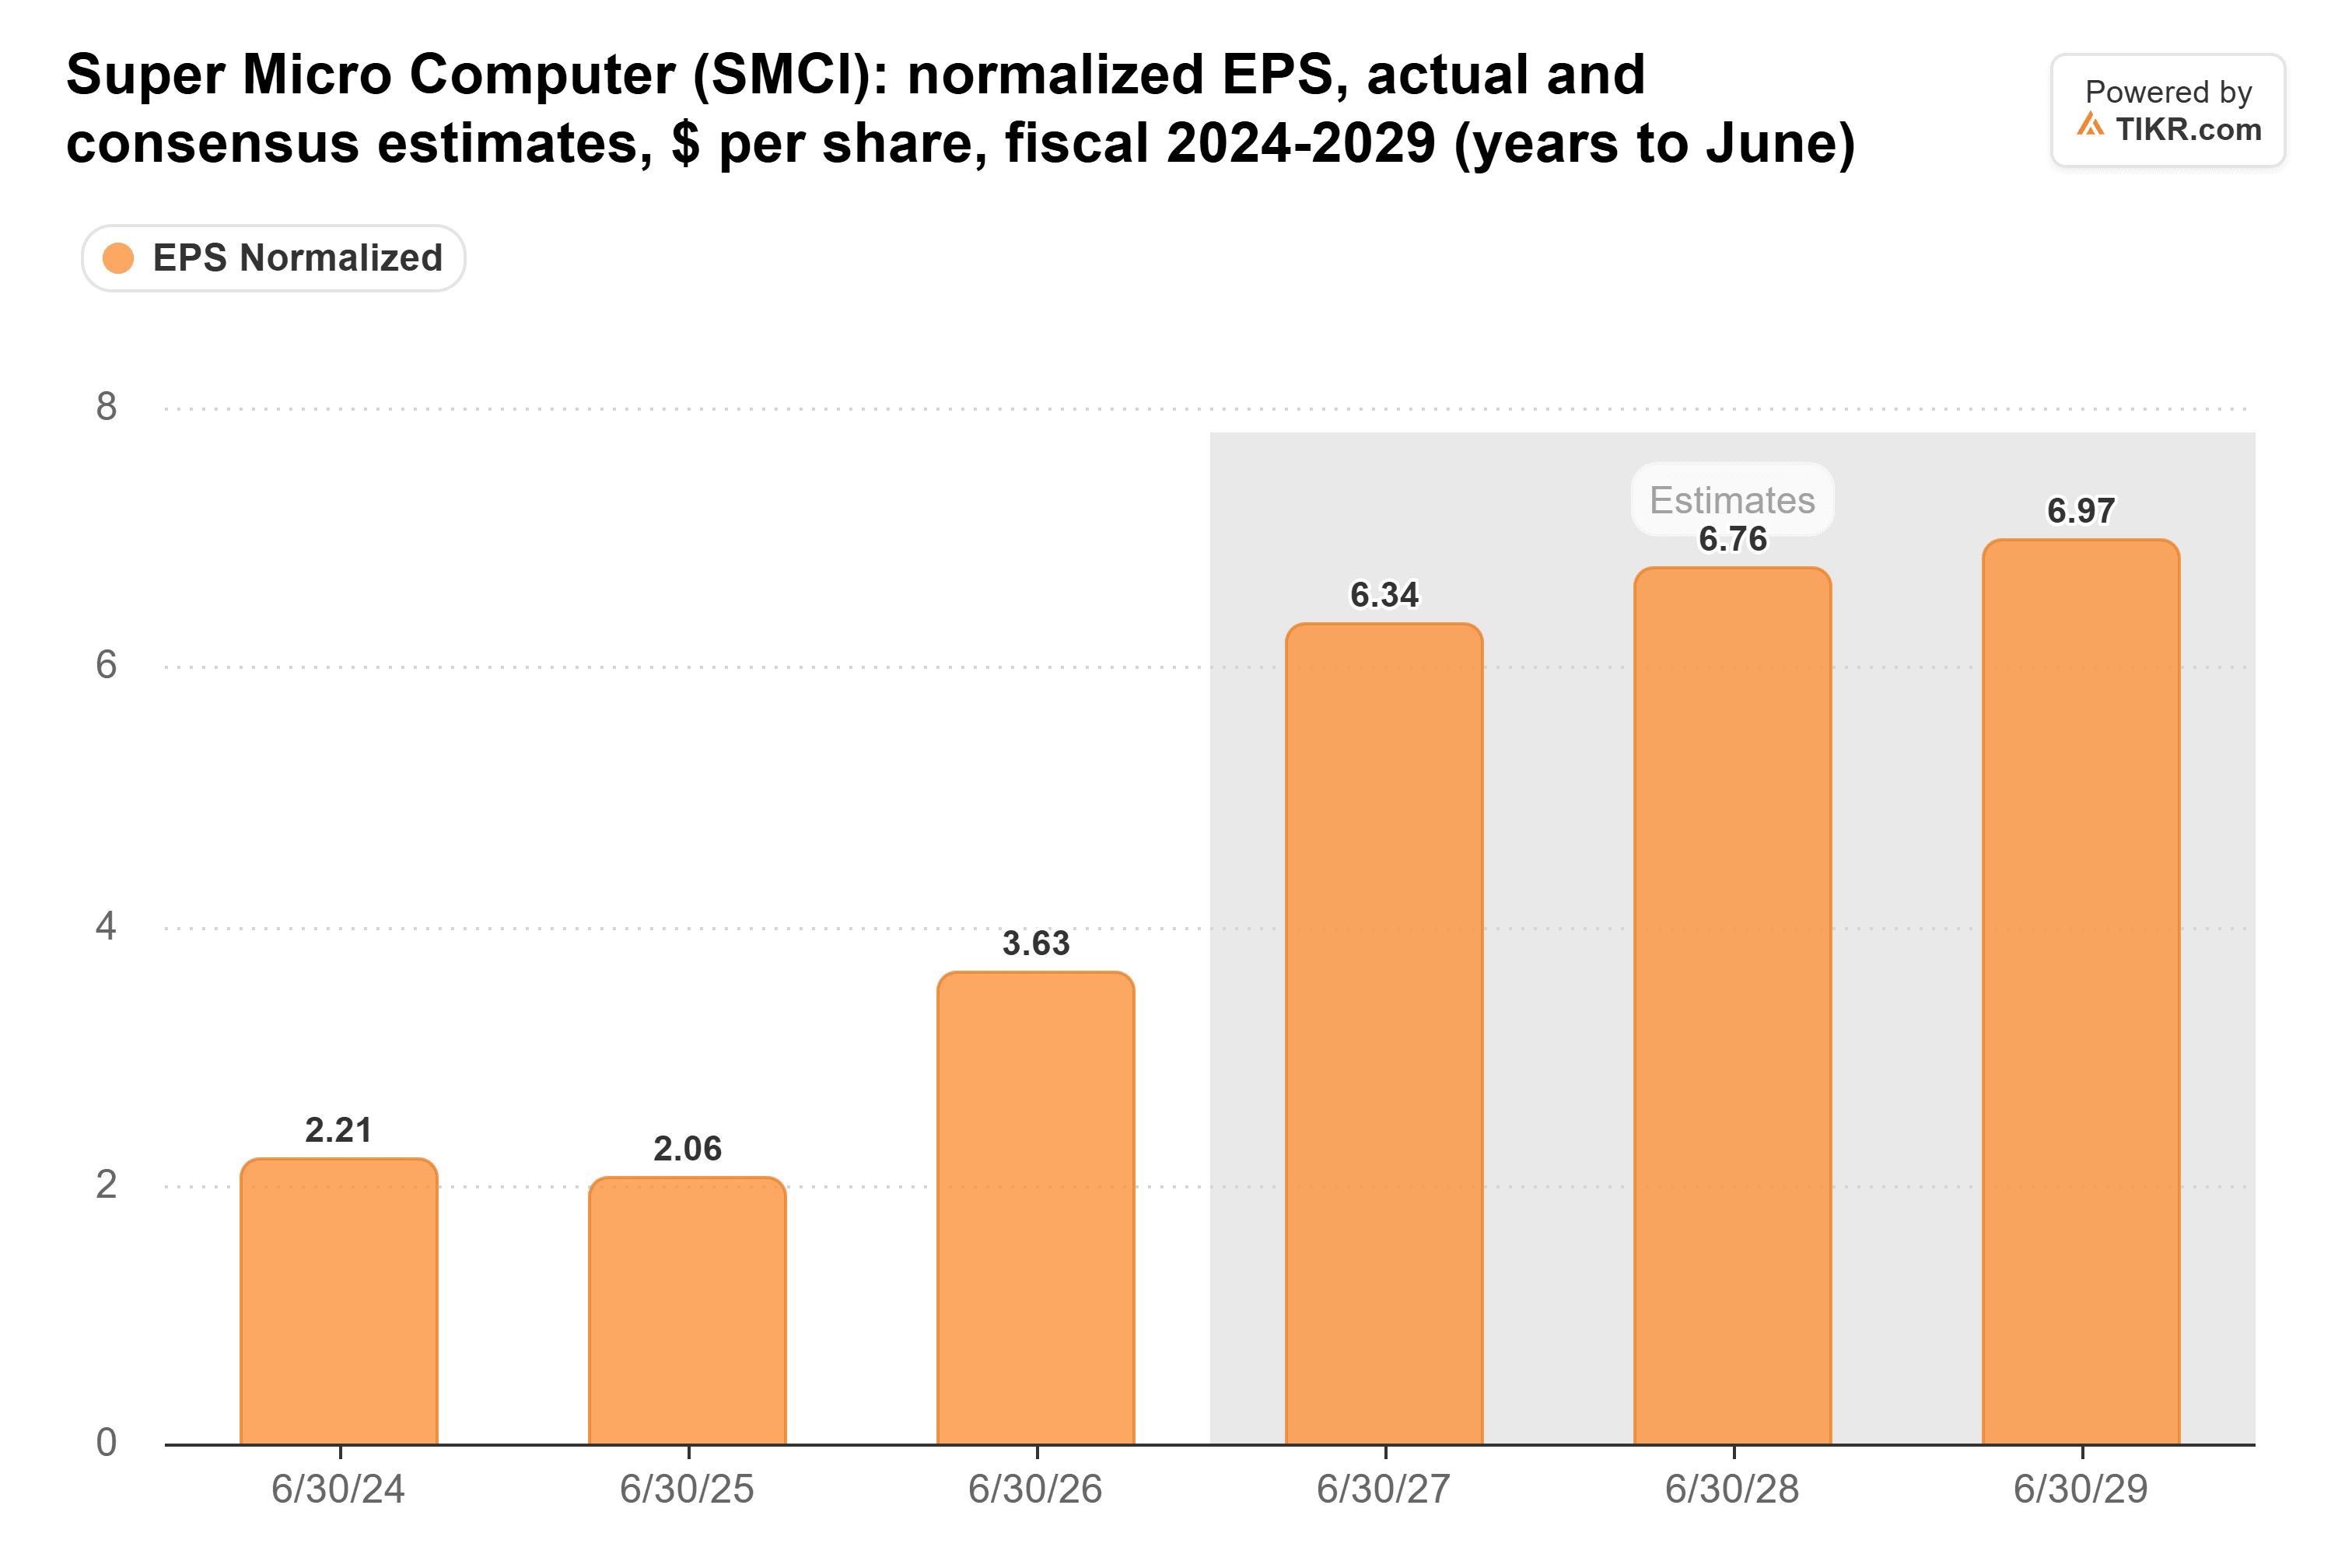
L'EPS non-GAAP di $1,81 del primo trimestre e la guida del secondo trimestre di $1,66-$1,90 sommano già a più della metà di quella cifra.
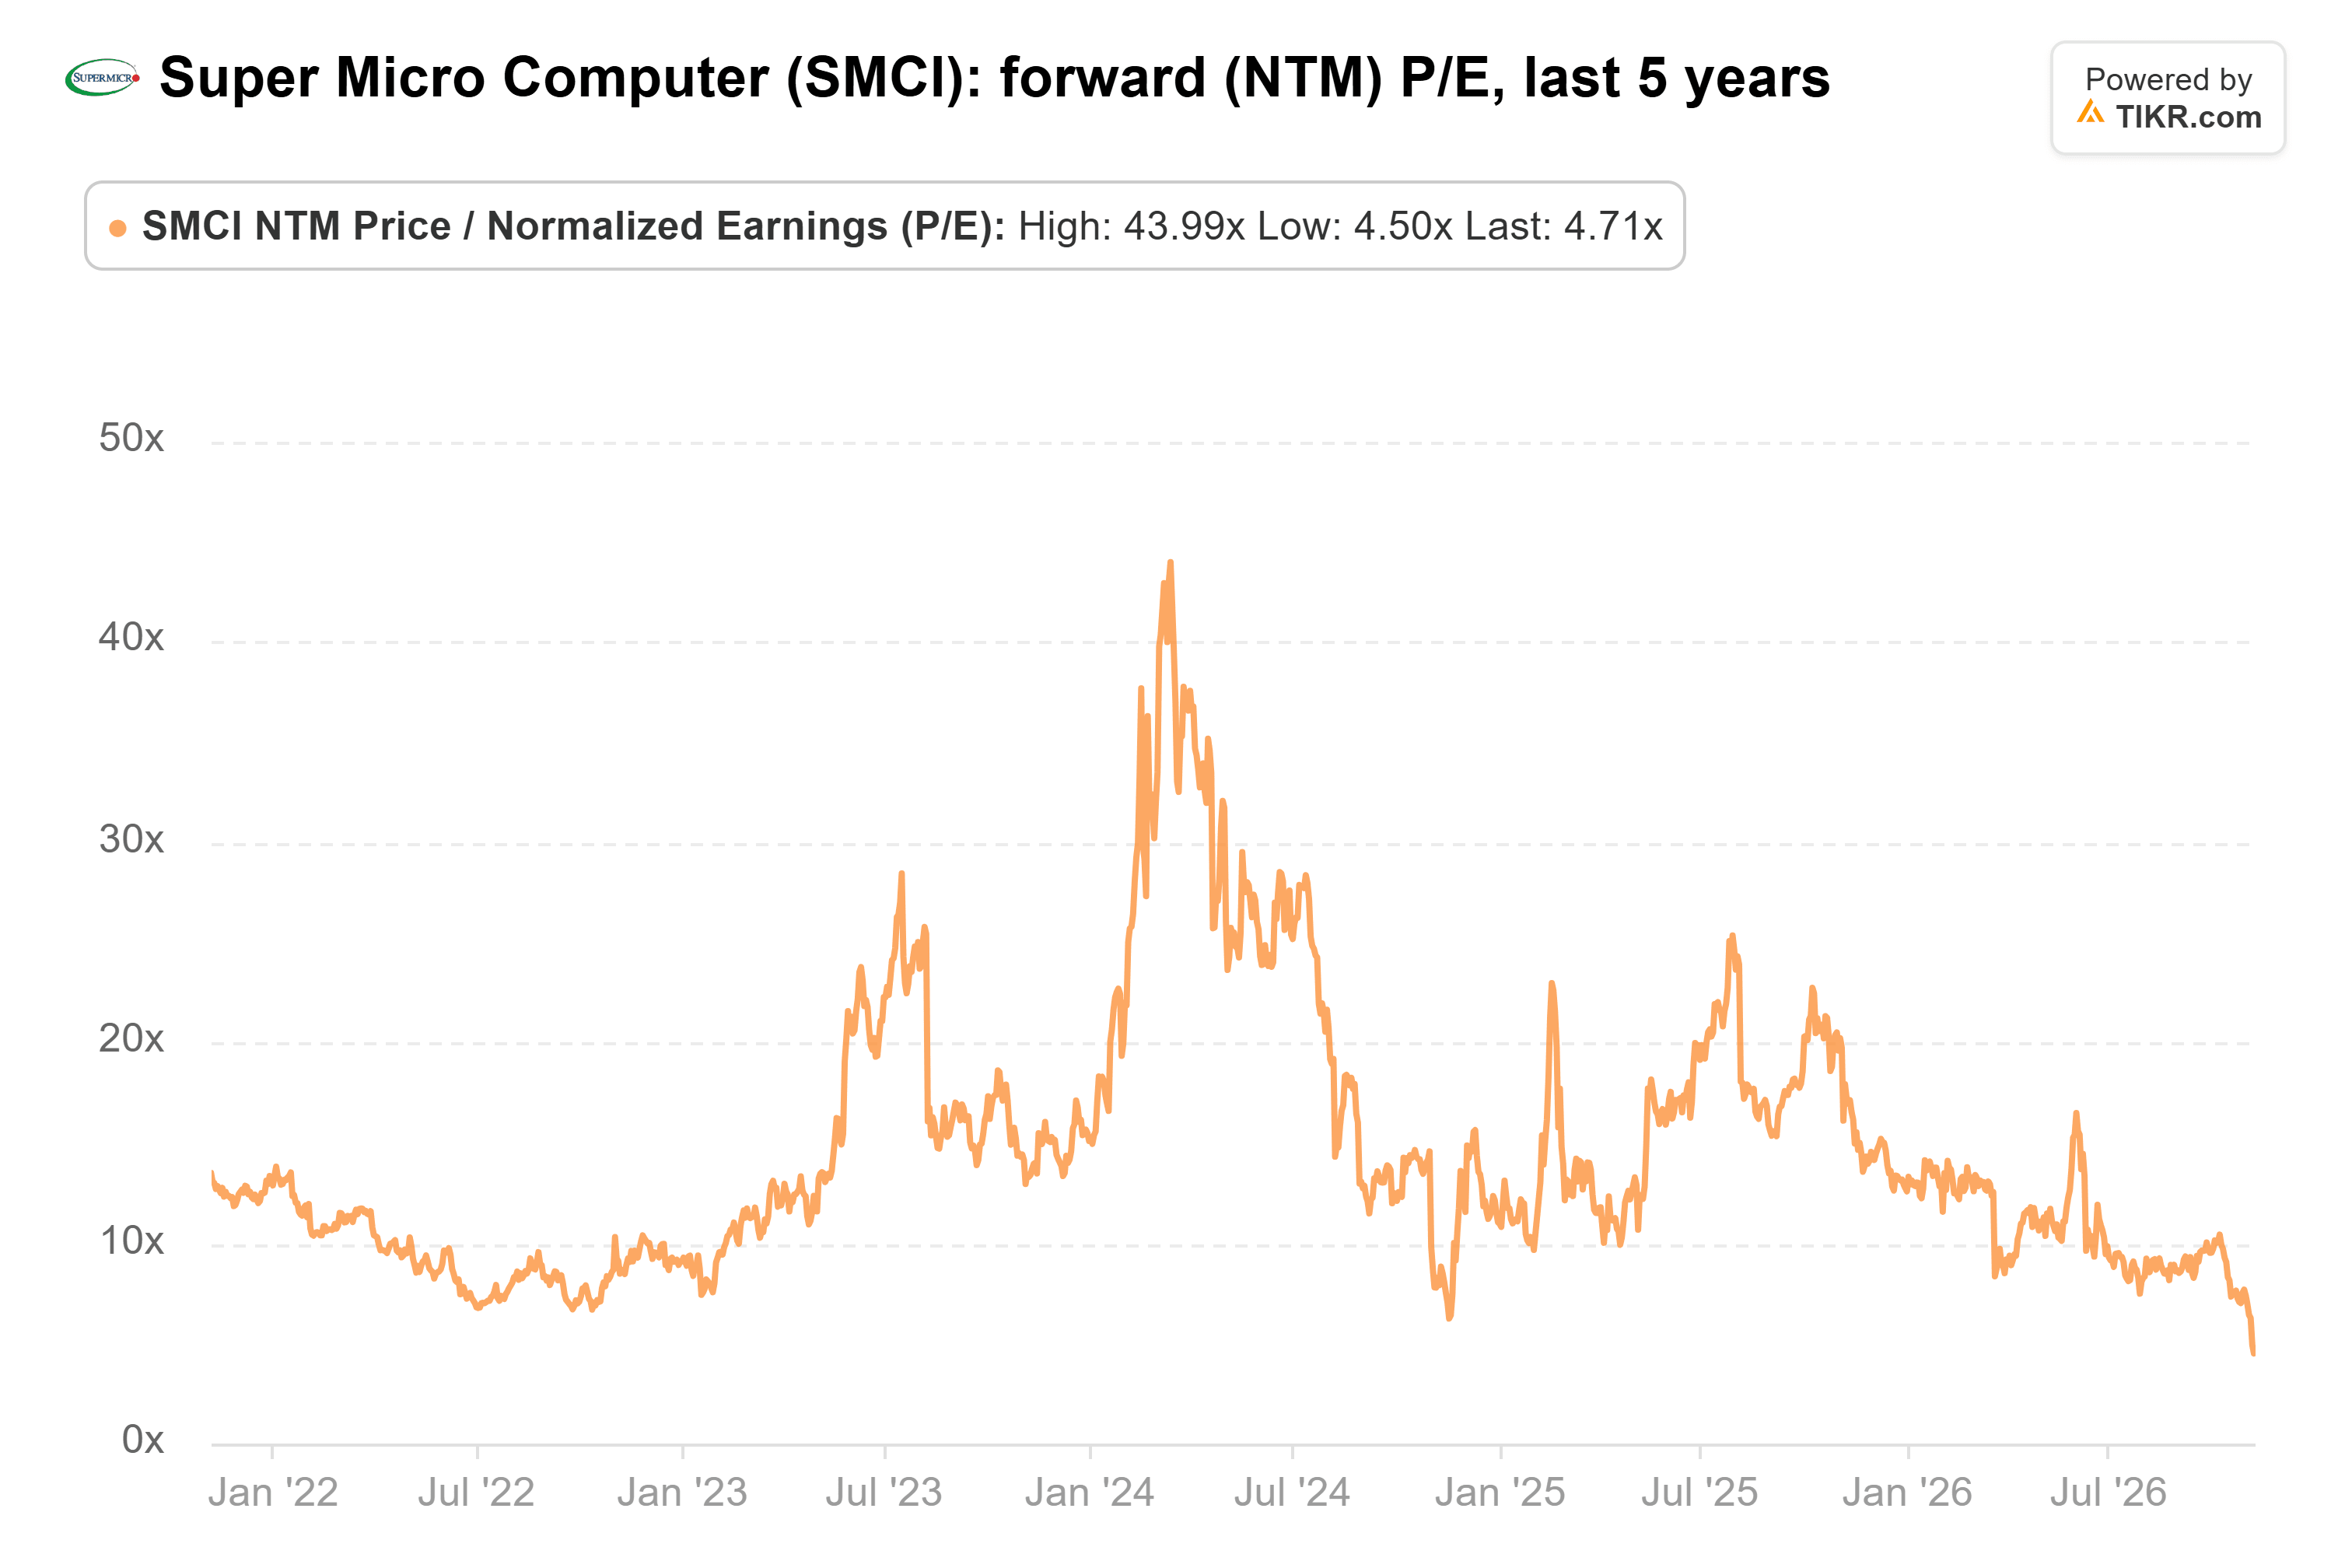
Eppure il titolo si scambia a meno di 5 volte gli utili forward, circa un terzo della sua media quinquennale di 15x:
Raymond James ha alzato il suo target a $65 da $48 il 4 novembre, sebbene abbia indicato la concentrazione della clientela come rischio principale. BofA (Underperform, $39) e Mizuho (Neutral, ridotto a $36 da $43) sono più cauti, e il target di consenso è $44.
Quindi Cramer ha ragione? In parte: i margini oscillano con gli ordini di un cliente, l'azienda brucia cassa per crescere e il caso di esportazione non è chiuso. Ma a meno di 5 volte gli utili che gli analisti si aspettano continuino a salire, il titolo sconta molte cattive notizie. Per gli investitori che possono sopportare le oscillazioni, sembra un acquisto, solo uno scomodo.
Naturalmente, un'incriminazione che nomini l'azienda cambierebbe tutto rapidamente. E quando Super Micro riporterà il suo trimestre di dicembre all'inizio del prossimo anno, bisognerà vedere se i margini si mantengono vicino al 12% e se il flusso di cassa dalle operazioni diventa positivo.
Quindi quanto vale realmente l'azione di Super Micro Computer?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Super Micro Computer. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Super Micro Computer gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!