Punti Chiave
- Starbucks ha registrato una crescita delle vendite comparabili globali del 7,9% nel terzo trimestre fiscale, trainata da un aumento del 4,2% nelle transazioni.
- Il management ha alzato le previsioni di EPS non-GAAP per il 2026 fiscale a un intervallo tra $2,55 e $2,65 e ha aumentato il dividendo trimestrale a $0,63.
- A 34,3x gli utili NTM, Starbucks si scambia a quasi il doppio del multiplo di McDonald's, con un payout ratio del 141,8%.
- Il rapporto del 29 ottobre sul quarto trimestre mostrerà se i guadagni di traffico reggono nonostante $300 milioni di oneri di ristrutturazione.
Due settimane fa, Starbucks (SBUX) ha dovuto comunicare al mercato che non stava acquistando Chipotle (CMG). Questo la dice lunga su quanto gli investitori siano diventati fiduciosi nel turnaround guidato da Brian Niccol.
Le speculazioni sono svanite, ma lo slancio è reale. Le azioni hanno chiuso a $101 il 23 ottobre, in calo dell'1,1% nella giornata ma in rialzo del 22,2% dall'inizio dell'anno, a un passo dal massimo a 52 settimane di $111.
Ora arriva la prova. Starbucks pubblicherà i risultati del quarto trimestre fiscale e dell'intero anno il 29 ottobre, con gli analisti che stimano un EPS del Q4 di $0,73.
La domanda per quel rapporto è semplice. Una ripresa costruita su più clienti che visitano più spesso può sopravvivere alle chiusure di negozi e a un multiplo di 34x?
Il traffico sta facendo il lavoro pesante
Il terzo trimestre fiscale è stato il trimestre più pulito del turnaround finora. Le vendite comparabili globali sono aumentate del 7,9%, spinte da un aumento del 4,2% nelle transazioni e da un aumento del 3,5% nel ticket medio.
Alcuni numeri spiccano:
- Le vendite comparabili in Nord America sono aumentate dell'8,1%, con le transazioni in crescita del 4,5%.
- L'EPS GAAP è balzato dell'86% a $0,91 e l'EPS non-GAAP di $0,85 ha superato di gran lunga il consenso di $0,66.
- I ricavi sono scesi dell'1% a $9,3 miliardi perché la Cina è passata a una joint venture in licenza con Boyu Capital.
Quest'ultimo punto è principalmente contabile. Starbucks ha mantenuto una partecipazione del 40% nel business cinese, quindi i ricavi delle attività gestite in proprio si riducono mentre il modello diventa più leggero in termini di capitale.
La ripresa delle vendite comparabili ha effettivamente raggiunto il bottom line?

Sì, e quel balzo dell'EPS nel Q3 è ciò che ha dato al management la fiducia per alzare le previsioni.
Le previsioni ora puntano sui margini
L'outlook rivisto prevede vendite comparabili globali intorno al 6%, margini operativi consolidati superiori all'11% e un EPS non-GAAP tra $2,55 e $2,65 per il 2026 fiscale. Starbucks si aspetta anche 600-650 nuovi coffeehouse netti e ha aumentato il dividendo trimestrale dell'1,6% a $0,63.
I margini sono la parte da monitorare. Le vendite comparabili possono derivare da promozioni, ma l'espansione dei margini richiede che gli investimenti in personale e negozi inizino a ripagarsi.
Finora, questo sta accadendo. Starbucks ha registrato due trimestri consecutivi di espansione dei margini e pianifica almeno 1.500 rinnovamenti di negozi entro la fine del 2026 fiscale. Quei rinnovamenti sono la scommessa dietro l'obiettivo di margine.
Ecco la ricostruzione dei margini in una sola vista…
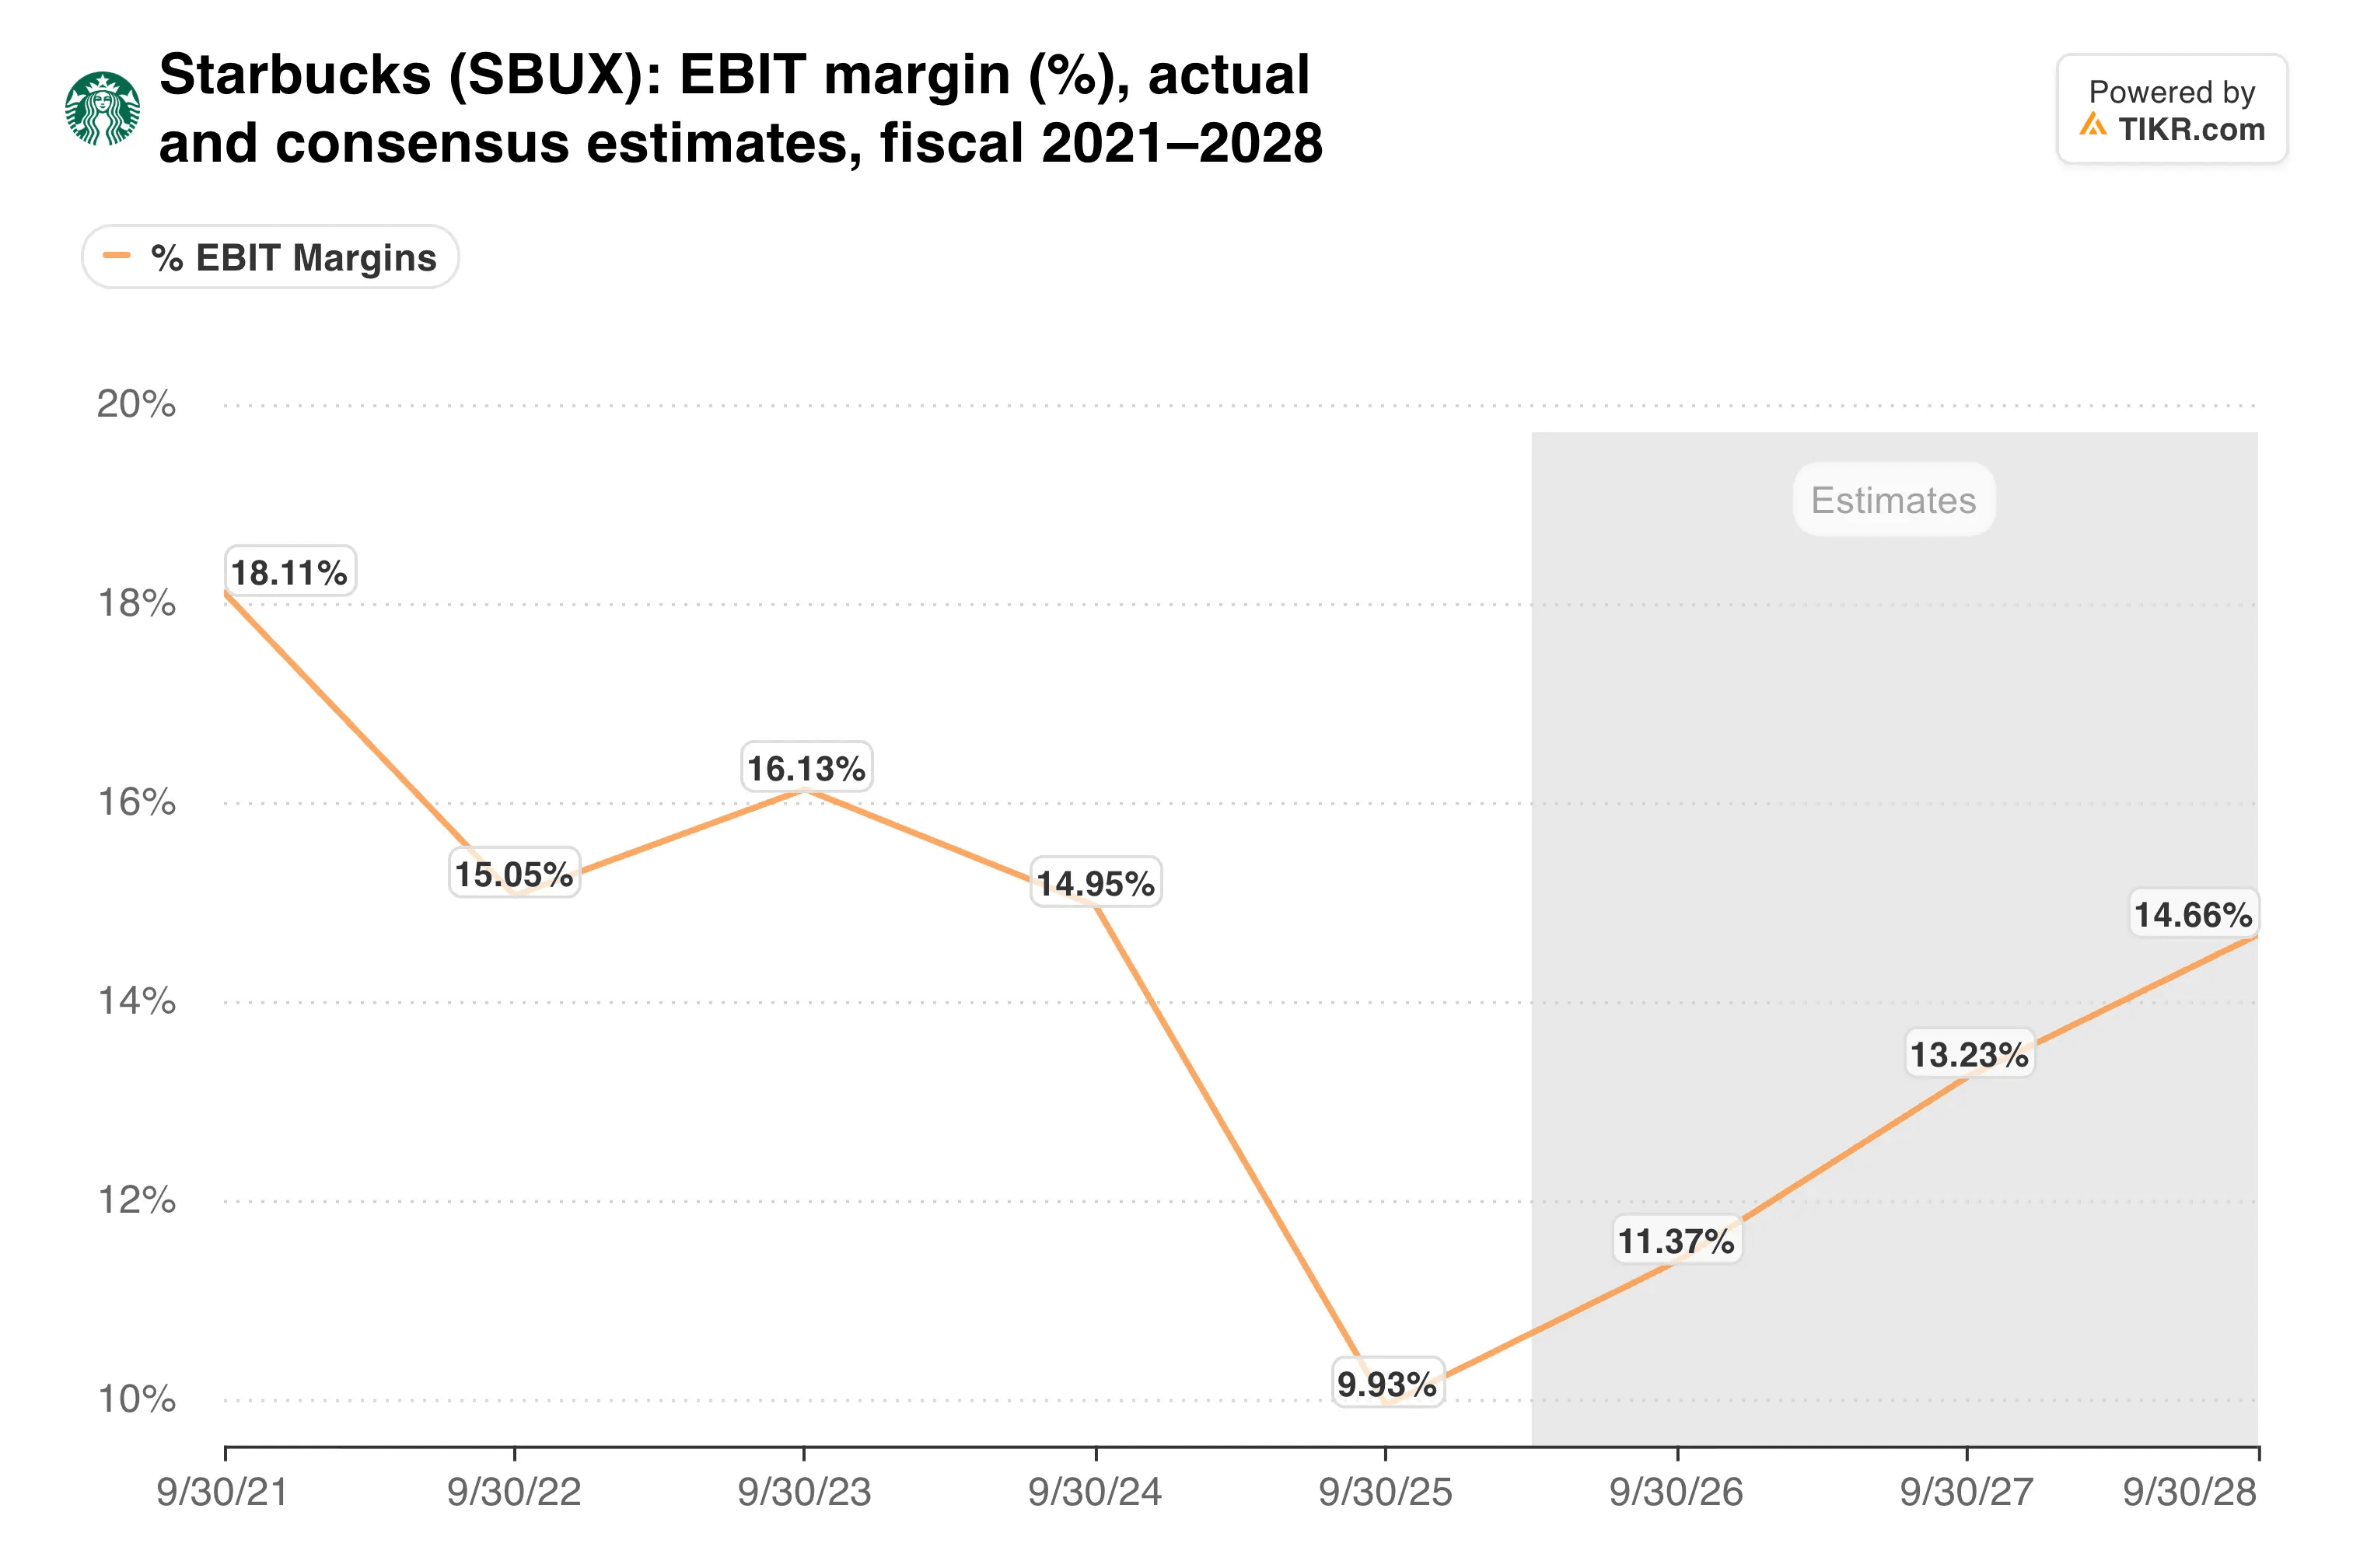
Anche sopra l'11%, i margini sarebbero comunque ben al di sotto di dove erano prima del calo, quindi c'è spazio per correre se il traffico regge.
TIKR monitora 35 analisti su Starbucks. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Starbucks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Starbucks
Pagare 34x per un ritorno
Il mercato ha già valutato il turnaround in modo generoso. Starbucks si scambia a 34,3x gli utili NTM e 21,2x EV/EBITDA NTM. McDonald's (MCD) si scambia a 18,9x e 14,4x, pur registrando vendite comparabili globali di appena l'1,3% lo scorso trimestre.
Questo premio presuppone che Starbucks continui a capitalizzare gli utili. Gli analisti si aspettano che l'EPS cresca di circa il 21% all'anno nei prossimi due anni, il che aiuta a spiegare perché il divario persiste.
E il divario è cresciuto quest'anno:

Poiché il premio si è ampliato con l'accelerazione delle vendite comparabili, qualsiasi rallentamento colpirebbe probabilmente prima il multiplo.
Anche i costi stanno arrivando. Starbucks si aspetta circa $300 milioni di oneri di ristrutturazione legati alla chiusura di circa l'1% dei coffeehouse nordamericani, e le relazioni sindacali rimangono tese. Il payout ratio si attesta al 141,8%, il che fa sì che il dividendo dipenda dalla futura crescita degli utili.
La mia opinione: questa è la ripresa più convincente di Starbucks degli ultimi anni, perché è trainata dalle transazioni. Tuttavia, a 34x, il titolo ha bisogno sia di un superamento delle attese che di un outlook fiducioso per il 2027 fiscale, e vorrei vedere entrambi prima di aggiungere.
Il 29 ottobre, il numero che conta sono le vendite comparabili negli Stati Uniti rispetto all'obiettivo del management del 6,5% o meglio per il Q4. Raggiungerlo supporterebbe il target di Wall Street di $111.
Quindi, qual è il valore reale del titolo Starbucks?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Starbucks. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!