Punti Chiave
- Coca-Cola ha alzato le sue previsioni di profitto mentre PepsiCo sta gestendo un abbassamento delle prospettive per il 2026, che prevedono una crescita dell'EPS core del 2,5% al 3,5%.
- L'EPS core del Q3 di $2,34 ha superato le stime, aiutato da una crescita organica internazionale dell'8% e da rimborsi tariffari che valgono circa 4 punti percentuali della crescita del profitto.
- Il passaggio di KFC a Coca-Cola rimuove un fatturato annuo stimato di $500 milioni dalle vendite di bevande negli Stati Uniti, sebbene PepsiCo abbia mantenuto Taco Bell fino al 2036.
- Un aggiornamento sulla catena di approvvigionamento previsto per fine 2026 e i risultati del Q4 mostreranno se i volumi in Nord America potranno recuperare.
Coca-Cola (KO) ha alzato le sue previsioni di profitto martedì. È un tempismo scomodo per PepsiCo (PEP).
Tre settimane fa, PepsiCo ha abbassato le proprie prospettive di utili per il 2026. Inoltre, KFC sta trasferendo il suo business di bibite negli Stati Uniti a Coca-Cola a partire da gennaio 2027, ponendo fine a una partnership di circa 40 anni.
Le azioni PepsiCo hanno chiuso a $135 lunedì, circa il 21% al di sotto del loro massimo a 52 settimane di $171. Il presidente e CEO Ramon Laguarta ha venduto 30.000 azioni la scorsa settimana a una media di $135,13.
Le buone notizie sono facili da trovare. Quasi nessuna proviene dagli Stati Uniti.
Il superamento delle stime è arrivato con un taglio
Il Q3 sembrava solido a prima vista. I ricavi netti sono aumentati del 5,6% a $25,3 miliardi, i ricavi organici sono cresciuti del 3,1% e l'EPS core di $2,34 ha superato il consenso di $2,29.
Poi sono arrivate le previsioni. PepsiCo ora prevede una crescita dell'EPS core per il 2026 del 2,5% al 3,5%, in calo rispetto al limite inferiore del precedente intervallo del 5% al 7%. La crescita dell'EPS core a valuta costante è scesa all'1% al 2%.
Tre numeri spiegano il divario:
- I ricavi organici internazionali sono cresciuti dell'8% e il margine operativo core lì si è ampliato di 105 punti base.
- Il volume delle bevande in Nord America è diminuito del 2%, mentre il volume alimentare è rimasto stabile.
- I rimborsi tariffari hanno aggiunto circa 4 punti percentuali alla crescita dell'utile operativo core.
Senza quei rimborsi, l'utile operativo core sarebbe leggermente diminuito.
La divisione tra mercato interno ed estero è evidente per segmento…
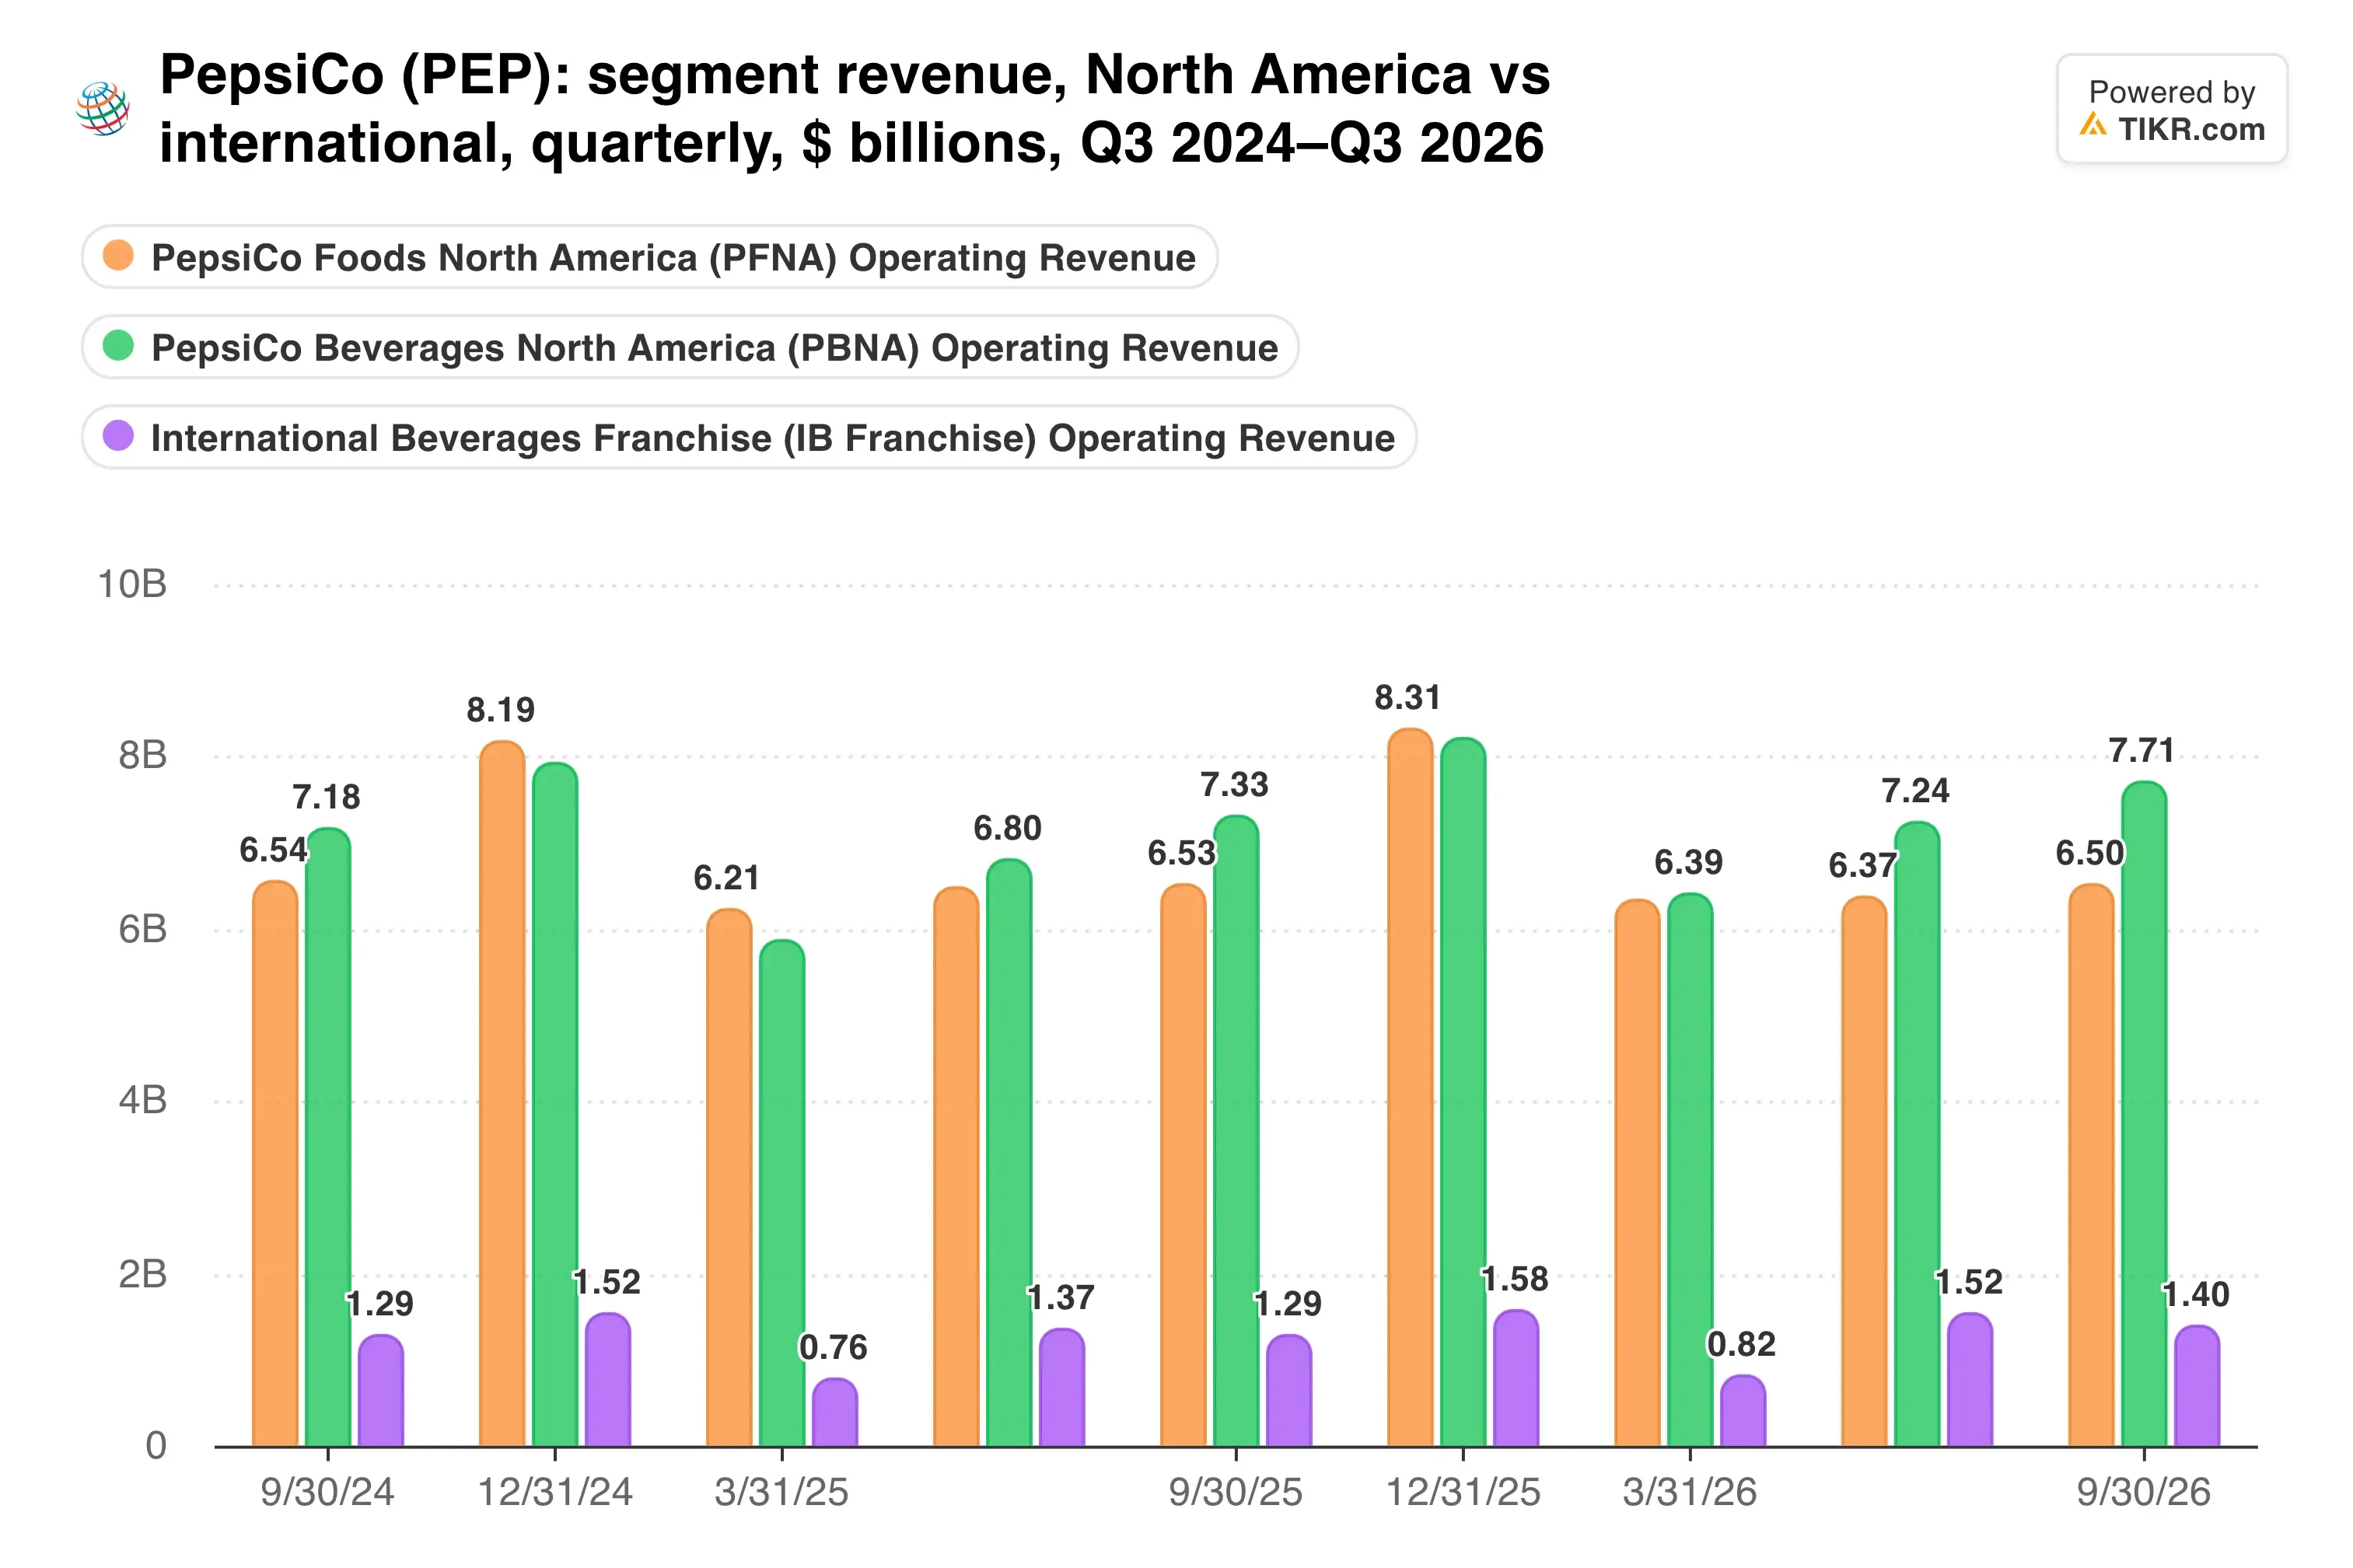
I ricavi di PepsiCo Foods North America sono rimasti stabili a $6,5 miliardi, e questo è il cuore del problema.
Le perdite nel canale "fountain" fanno più male
Il passaggio di KFC rimuove un fatturato annuo stimato di $500 milioni dalle vendite di bevande negli Stati Uniti. Sia KFC che Taco Bell appartengono a Yum! Brands (YUM), quindi la decisione divisa è significativa.
PepsiCo ha mantenuto Taco Bell, rinnovando il suo accordo negli Stati Uniti fino al 2036. Questo conta di più in termini di dollari, dato che i ricavi totali del sistema Taco Bell negli Stati Uniti, di circa $17 miliardi, superano di gran lunga i $5 miliardi di KFC.
La spinta di Coca-Cola è la preoccupazione maggiore. Coca-Cola è entrata nel suo rapporto del Q3 prevedendo una crescita dell'EPS comparabile del 9% al 10% per il 2026, per poi alzare nuovamente le sue prospettive di profitto. Il 2,5% al 3,5% di PepsiCo sembra esiguo al confronto.
Laguarta ha sottolineato "un'accelerazione della crescita dei ricavi organici" nel comunicato del Q3. Tuttavia, il Nord America è dove la ripresa è ancora in ritardo.
Quanto è ampio il divario di redditività con Coca-Cola?
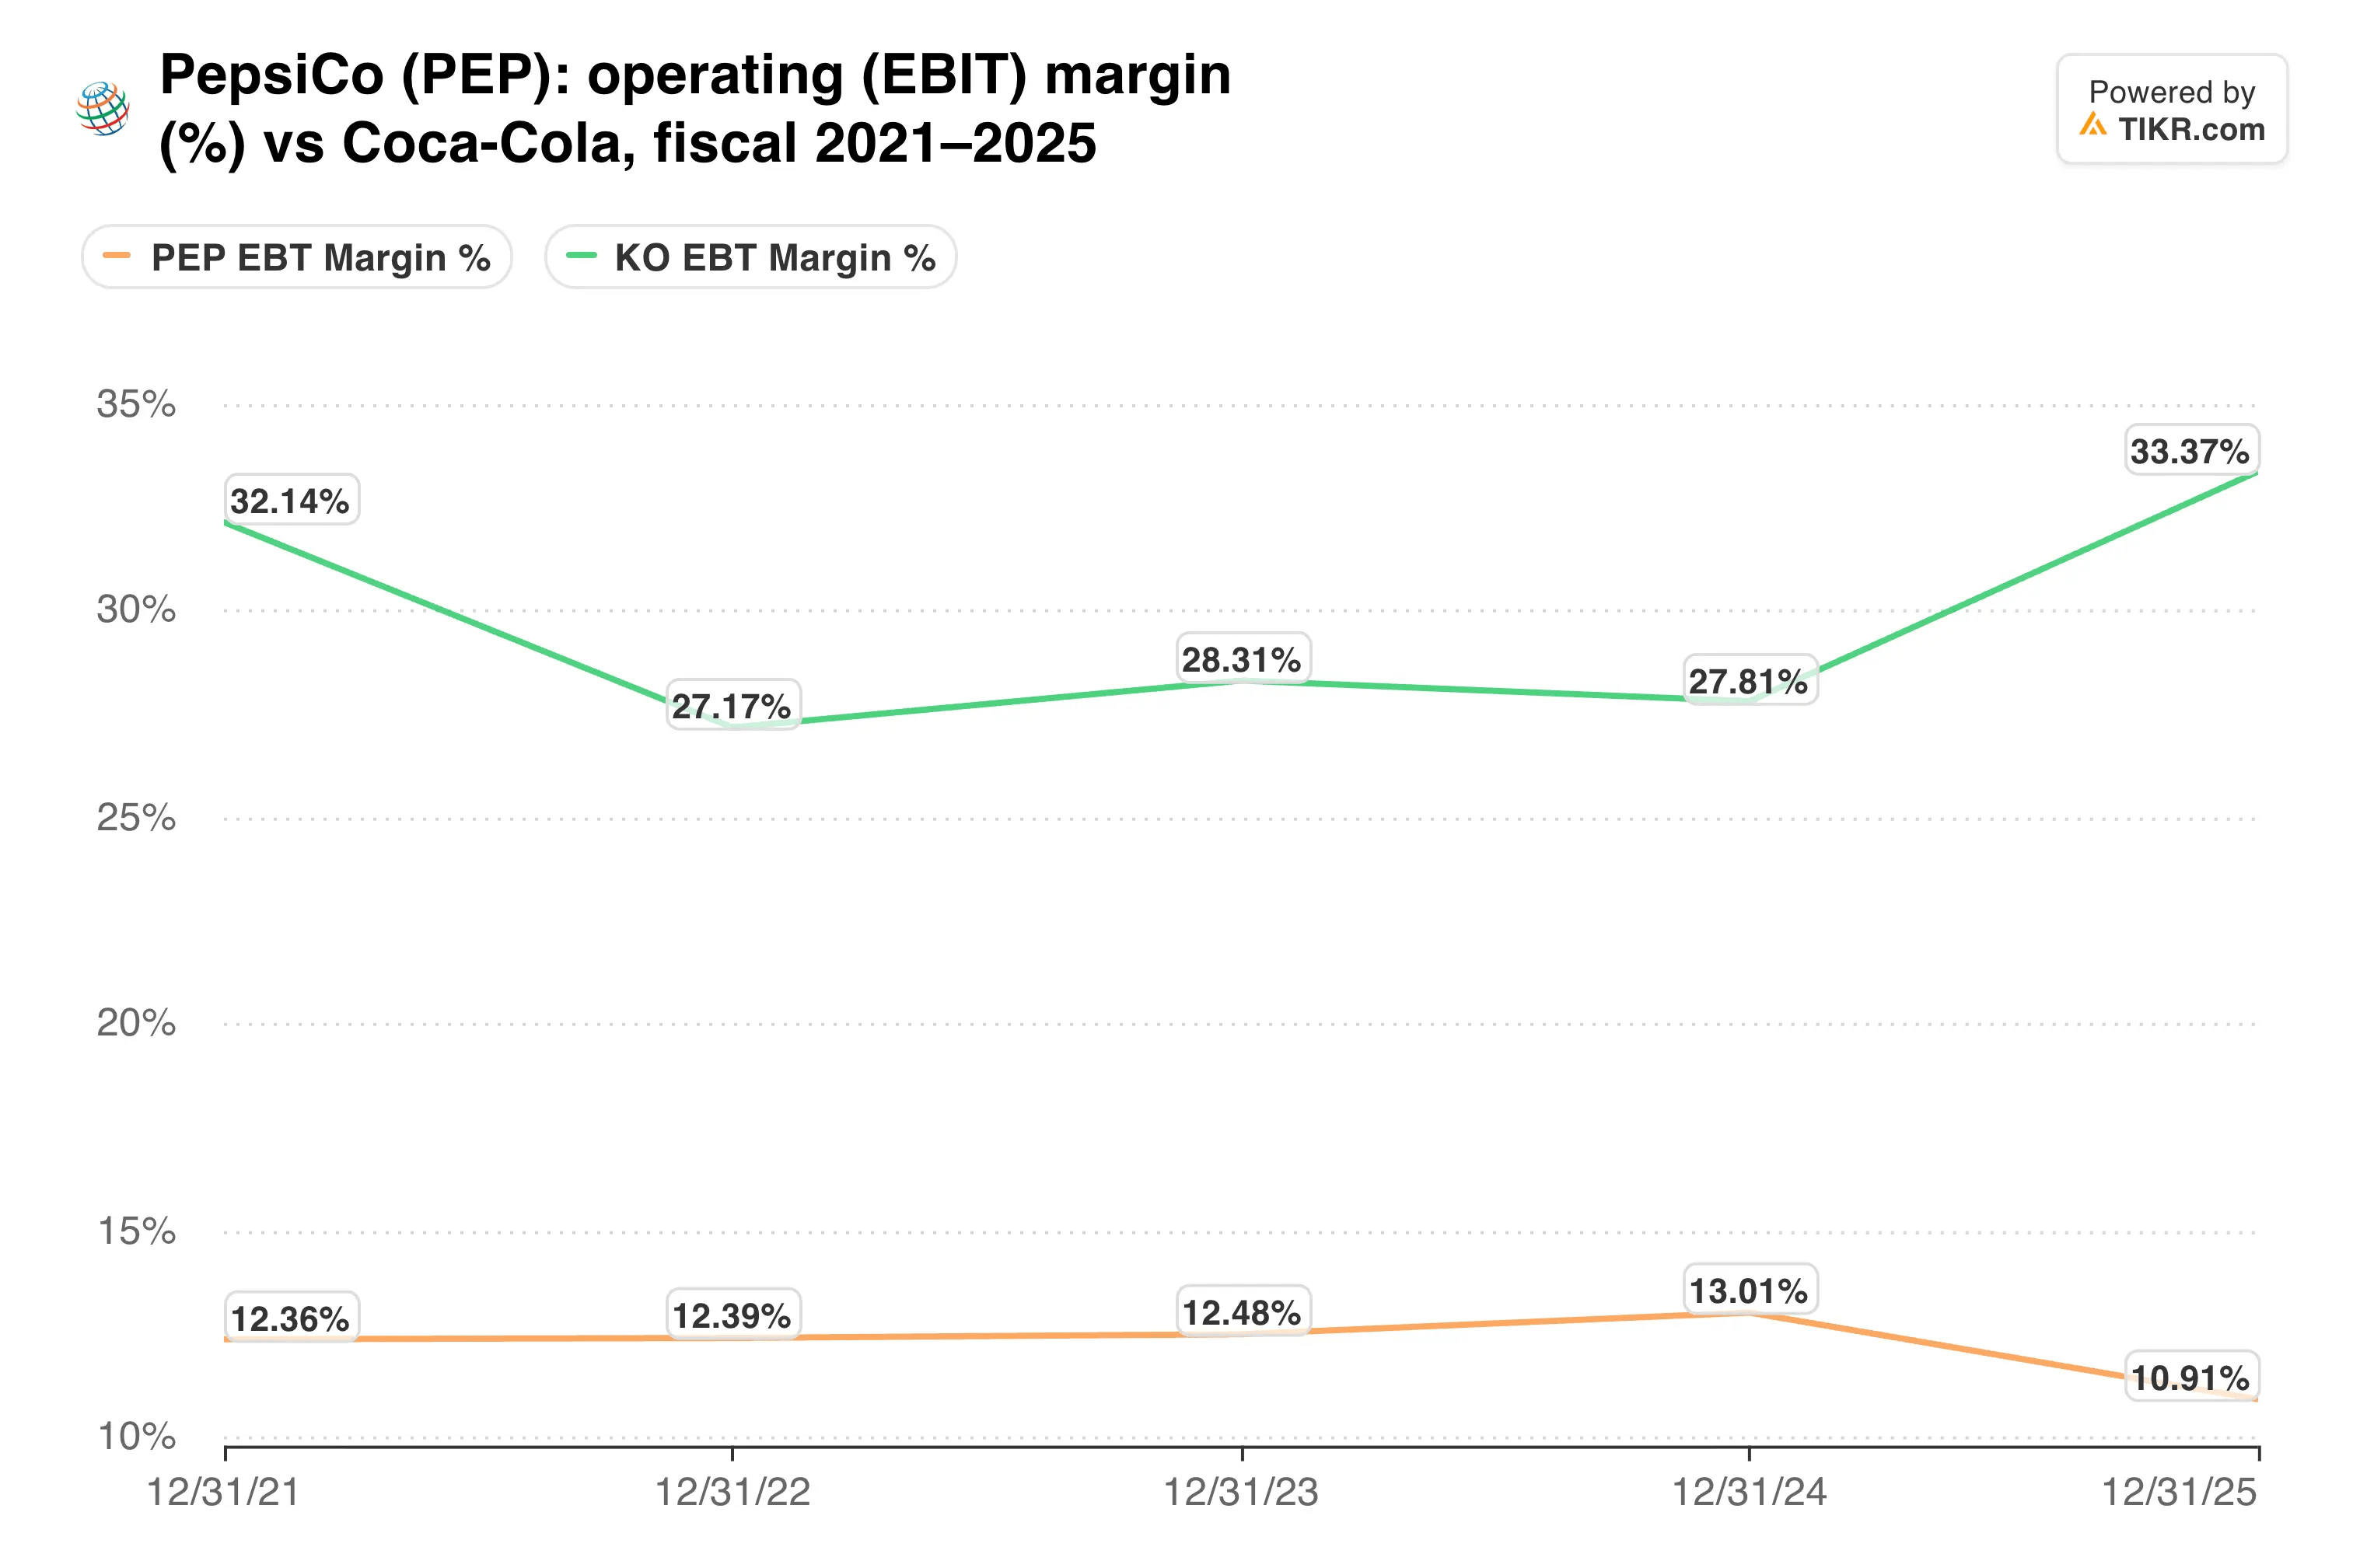
Il margine operativo di Coca-Cola si posiziona ben al di sopra del 16% di PepsiCo, il che dà a Coca-Cola più spazio per vincere gli accordi nel canale "fountain" sul prezzo.
TIKR monitora 24 analisti su PepsiCo. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su PepsiCo, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di PepsiCo
Il rendimento sostiene l'azione
A $135, PepsiCo scambia a 16,0x gli utili forward con un rendimento da dividendo del 4,5%. Il payout ratio è del 72,3% e il debito netto è a 1,95x l'EBITDA.
Gli analisti si aspettano una crescita dell'EPS di appena il 3% annuo nei prossimi due anni. Quindi il prezzo target medio di Wall Street di $142 implica solo un potenziale rialzo di circa il 5%.
Elliott Investment Management, che ha rivelato una partecipazione da $4 miliardi, ha spinto per la rifranchising delle attività di imbottigliamento e la vendita di asset. PepsiCo ha promesso un aggiornamento sulla revisione della sua catena di approvvigionamento nordamericana per fine 2026, e prevede ancora $8,9 miliardi di ritorni in contanti agli azionisti quest'anno.
Ecco cosa il mercato è stato disposto a pagare per quella crescita.
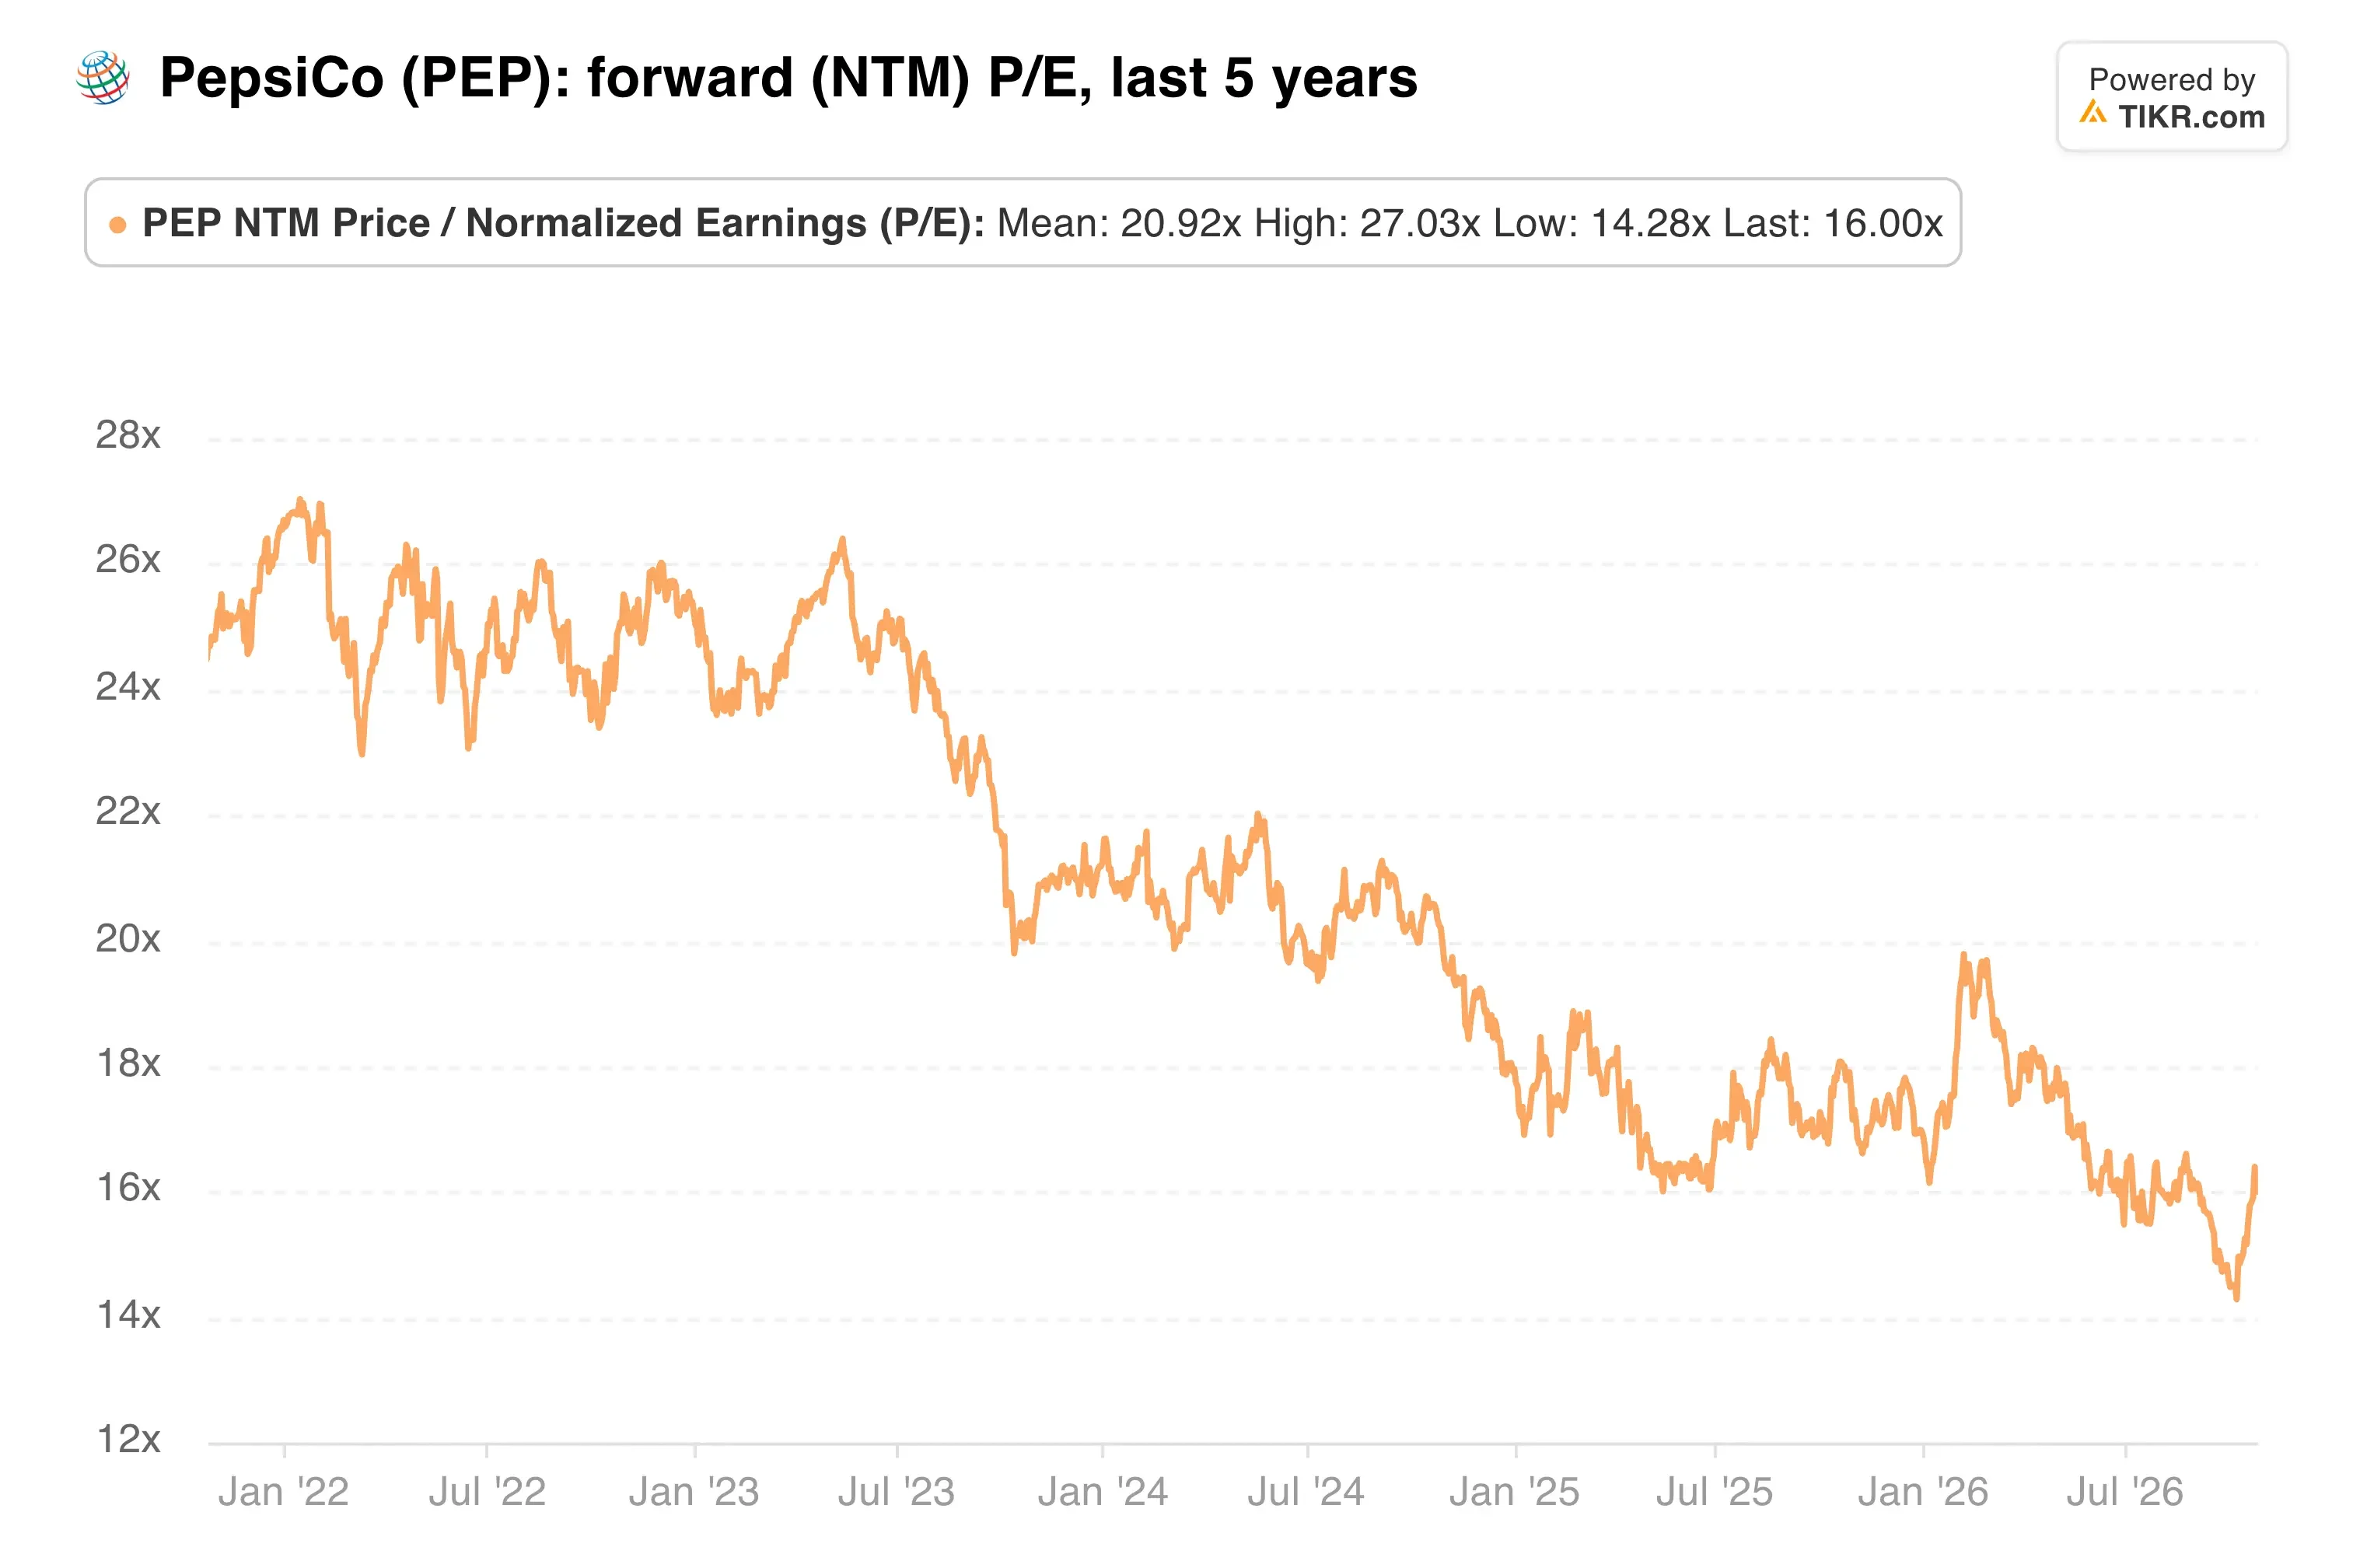
A 16x, il multiplo valuta già PepsiCo come una società a crescita lenta.
La mia opinione: Il rendimento del 4,5% paga gli investitori per aspettare, e la valutazione lascia poco spazio per ulteriori delusioni. Aspetterei ancora prima di parlare di una rivalutazione fino a quando i volumi nordamericani non torneranno positivi e la revisione della catena di approvvigionamento non produrrà qualcosa di concreto, come un piano di rifranchising per l'imbottigliamento.
Il prossimo punto di controllo è quell'aggiornamento sulla catena di approvvigionamento, seguito dai risultati del Q4 previsti intorno all'11 gennaio. Entrambi mostreranno se il 2027 potrà apparire migliore del 2026.
Quindi, qual è il valore reale dell'azione PepsiCo?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PepsiCo. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!