Punti Chiave
- Microsoft pubblica i risultati del primo trimestre fiscale il 28 ottobre. Le azioni degli hyperscaler sono scese di circa un quarto dall'inizio di maggio, afferma Liz Ann Sonders di Schwab, a causa delle preoccupazioni su come verrà finanziato lo sviluppo dell'IA.
- Il cash flow operativo di Microsoft ha superato i suoi investimenti in conto capitale di 67 miliardi di dollari nell'anno fiscale 2026, anche se questa misura esclude i rimborsi dei leasing finanziari e i contratti di leasing firmati per gli anni successivi.
- Questo cuscinetto si sta assottigliando: gli investimenti in conto capitale hanno assorbito quasi due terzi del cash operativo nell'anno fiscale 2026, rispetto a circa un terzo nell'anno fiscale 2023.
- A 27 volte gli utili forward, al di sotto della sua media quinquennale di 29x, il titolo non è prezzato per problemi, e il free cash flow trimestrale è il numero da monitorare mercoledì.
Microsoft (MSFT) pubblica i risultati del suo primo trimestre fiscale dopo la chiusura di mercoledì 28 ottobre, e questa volta il numero più importante potrebbe essere nel rendiconto dei flussi di cassa. Secondo il conteggio di Schwab, le azioni degli hyperscaler sono scese di circa un quarto dall'inizio di maggio, e gli investitori ora sembrano più preoccupati di come verrà finanziata tutta questa spesa per l'IA che della domanda.
Perché le Azioni degli Hyperscaler Stanno Scendendo
La chief investment strategist di Charles Schwab, Liz Ann Sonders, ha riassunto la situazione su X lunedì: "Le preoccupazioni su come verrà finanziato lo sviluppo dell'IA rimangono il principale freno per le azioni, particolarmente visibile tra gli hyperscaler". Ha collegato il calo dell'indice degli hyperscaler dall'inizio di maggio a questa preoccupazione, mentre i costi del debito per il settore tech sono aumentati bruscamente.
Le aziende che non hanno altro su cui appoggiarsi vengono escluse. Elon Musk ha scritto su X che "i mercati del debito hanno quasi completamente chiuso l'accesso al denaro per qualsiasi azienda che non abbia ricavi sostanziali indipendenti dai data center per l'IA".
Microsoft ha molti di quei ricavi. Questa settimana scopriremo se genera ancora abbastanza cassa per pagare lo sviluppo senza l'aiuto dei mercati del debito.
TIKR Monitora 57 Analisti su Microsoft. Quanti Dicono "Compra"?
Vedi il quadro completo dei rating Buy, Hold e Sell su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Microsoft
Il Contante Copre Ancora lo Sviluppo... Per Ora
Il cash flow operativo di Microsoft è rimasto superiore ai suoi investimenti in conto capitale, anche se questi ultimi sono circa quadruplicati dall'anno fiscale 2023 all'anno fiscale 2026 (anni fino a giugno):
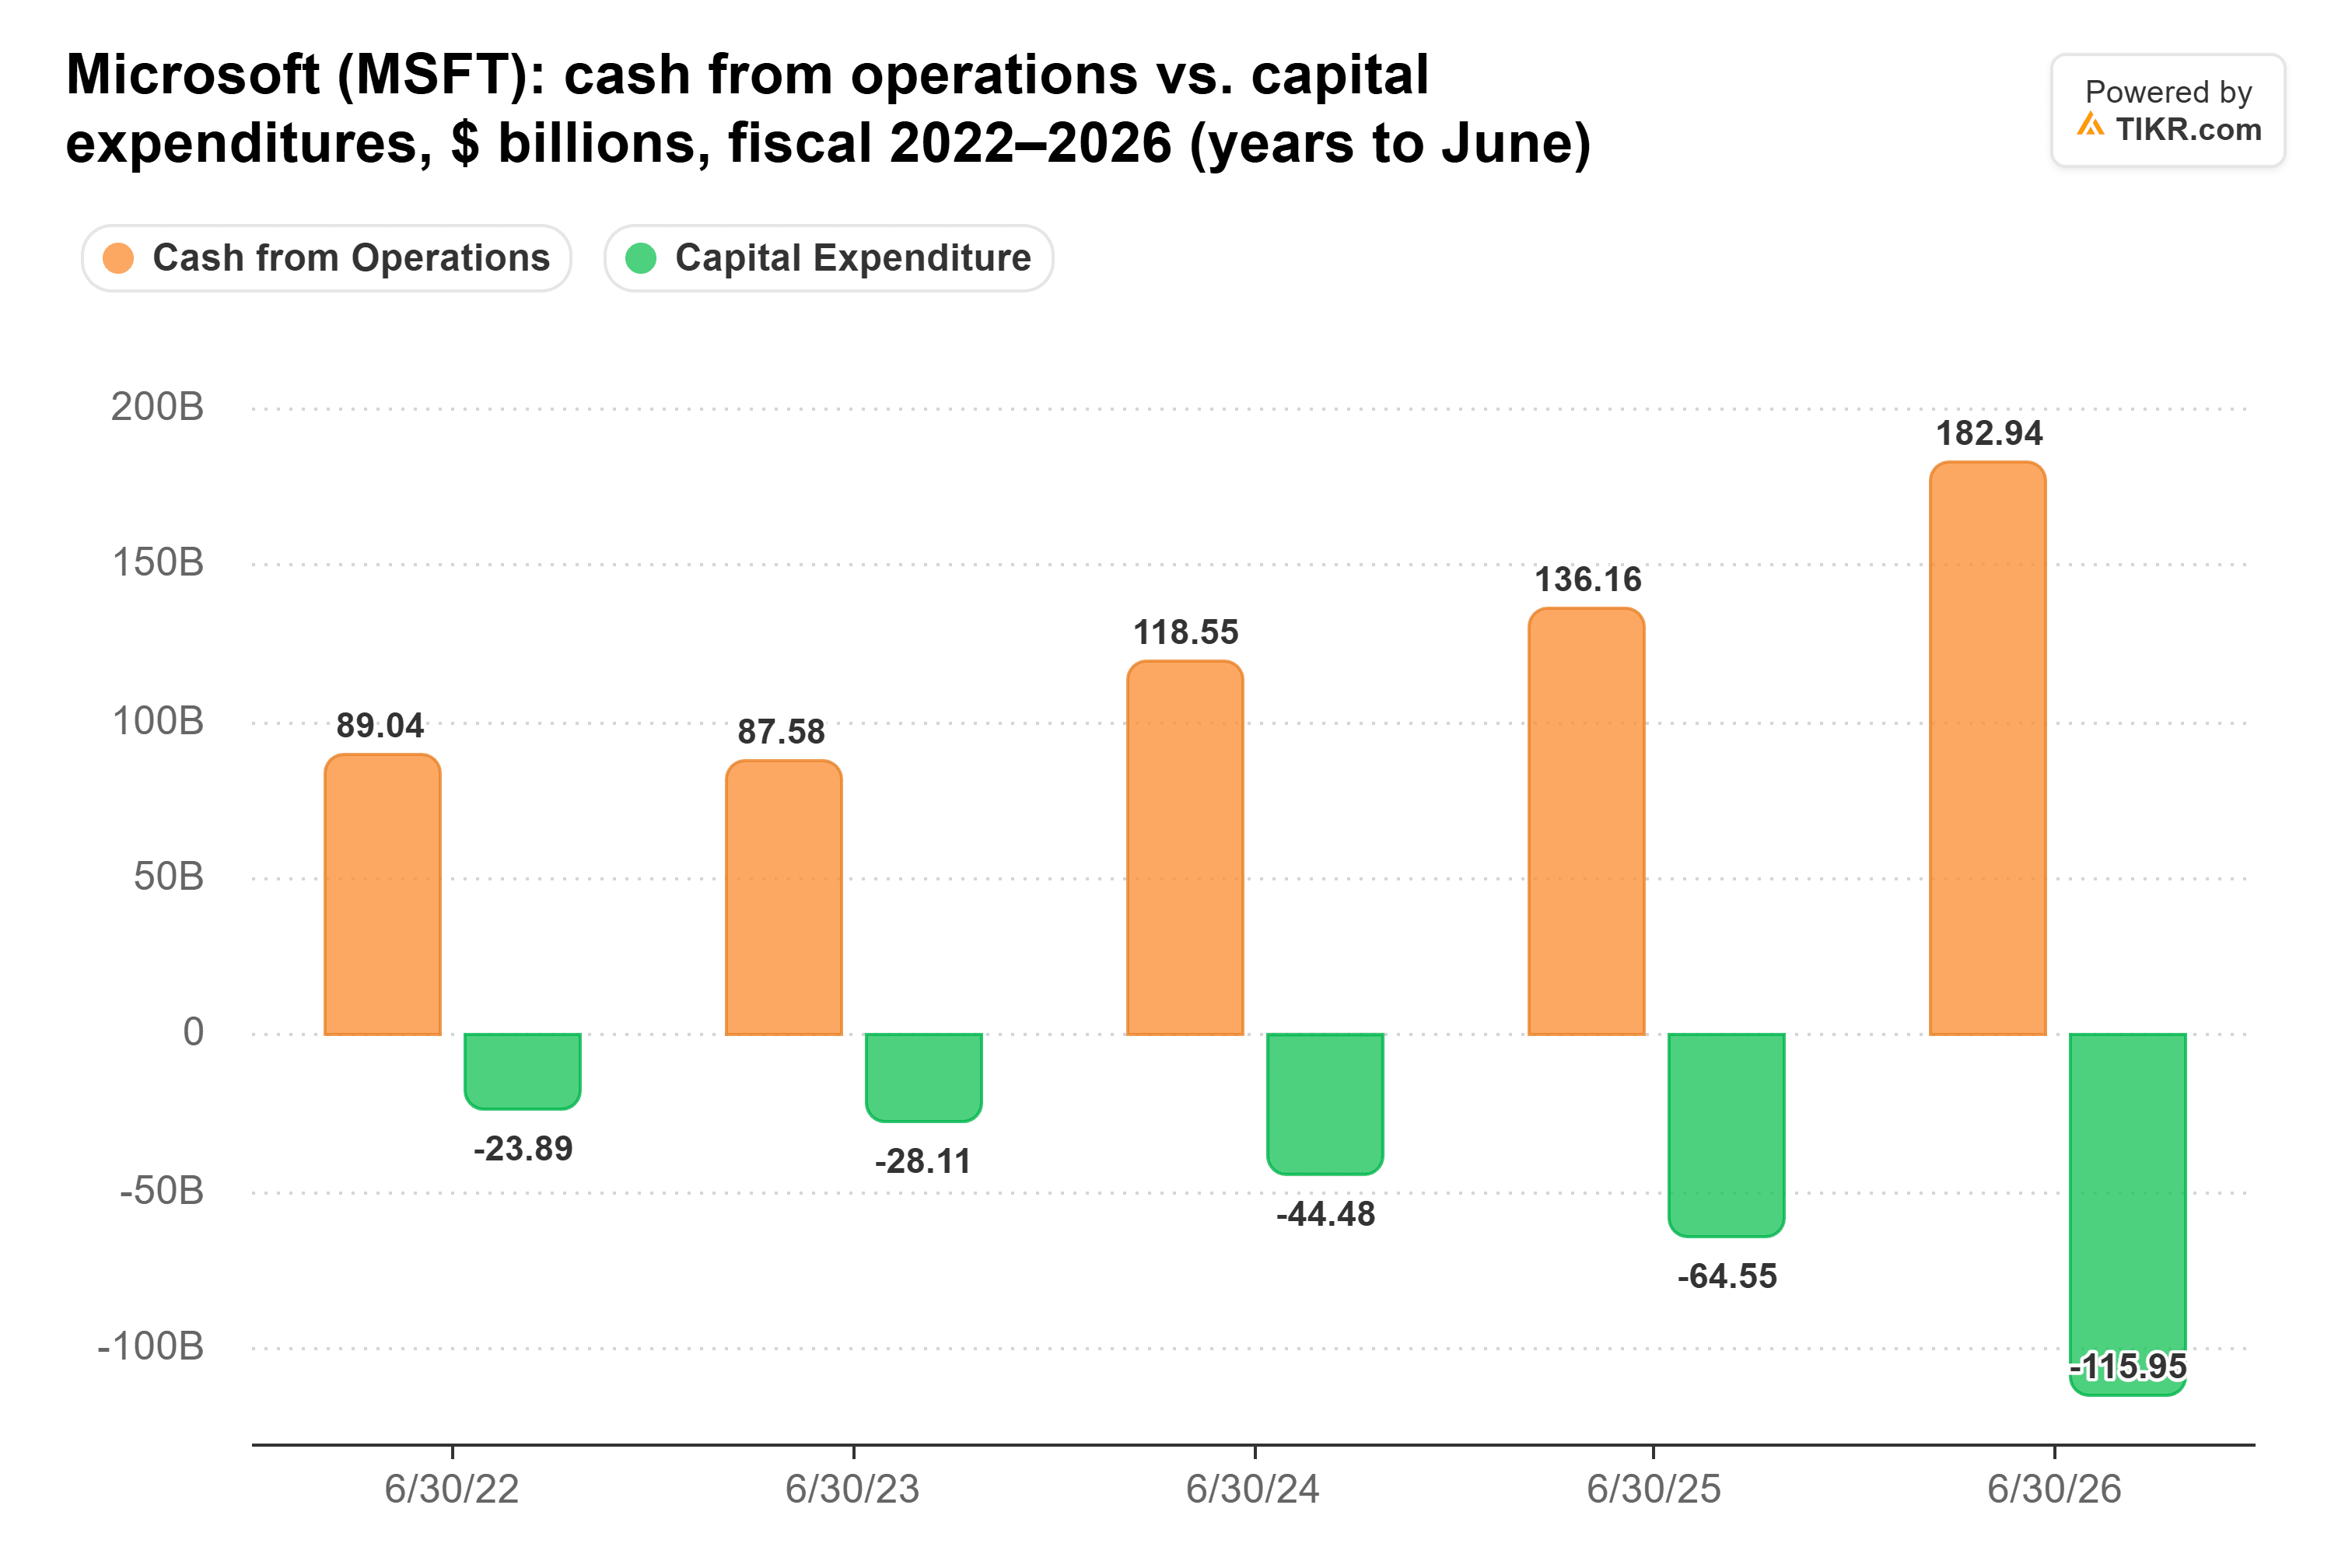
Nell'anno fiscale 2026, Microsoft ha generato 182,9 miliardi di dollari di cash operativo e ha speso 115,9 miliardi di dollari in investimenti in conto capitale, lasciando un margine di 67,0 miliardi di dollari. È un cuscinetto ampio. Ma gli investimenti in conto capitale hanno assorbito quasi due terzi del cash operativo, rispetto a circa un terzo nell'anno fiscale 2023. L'anno scorso, il cash flow operativo è aumentato di 46,8 miliardi di dollari e gli investimenti in conto capitale sono aumentati di 51,4 miliardi di dollari.
A questo si aggiungono 28,1 miliardi di dollari di leasing finanziari per data center. Microsoft include i nuovi leasing finanziari nel suo dato principale degli investimenti in conto capitale, ma il free cash flow standard no: il capitale viene rimborsato nelle attività di finanziamento, e solo gli interessi passano attraverso il cash operativo. Dall'anno fiscale 2027, più leasing futuri per data center saranno classificati come leasing operativi, e quei pagamenti usciranno dal cash operativo. Quindi gli investimenti in conto capitale sembreranno più leggeri mercoledì, mentre una parte maggiore della fattura dei leasing comparirà nel free cash flow.
Cosa Deve Mostrare Mercoledì
Microsoft ha fornito una previsione di oltre 50 miliardi di dollari di investimenti in conto capitale per il trimestre di settembre, leasing finanziari inclusi. Azure probabilmente guiderà la prima reazione del titolo, contro una previsione di crescita di circa il 45% a valuta costante, perché quella crescita è ciò che la spesa compra. Il rendiconto dei flussi di cassa mostra se Microsoft sta ancora pagando per tutto questo con i propri mezzi.
I trimestri recenti di Microsoft sono il punto di riferimento, con un caveat: tutti precedono il cambio di trattamento dei leasing. Il free cash flow è stato di 25,7 miliardi di dollari nel trimestre di settembre 2025, 5,9 miliardi di dollari a dicembre e 19,6 miliardi di dollari a giugno. Gli analisti si aspettano 34,6 miliardi di dollari per tutto l'anno fiscale 2027, meno di 9 miliardi di dollari in media per trimestre, e il management ha dichiarato di aspettarsi che il free cash flow rimanga positivo. Un risultato vicino ai 25,7 miliardi di dollari, con più pagamenti di leasing che ora passano attraverso il cash operativo, renderebbe quel consenso prudente. Uno vicino ai 5,9 miliardi di dollari lo metterebbe in discussione.
Niente di questo rende Microsoft un rischio creditizio. Ha terminato giugno con 76,8 miliardi di dollari di liquidità e investimenti a breve termine, ben al di sopra dei suoi 46,1 miliardi di dollari di obbligazioni. Il CEO di Marathon Asset Management, Bruce Richards, ha dichiarato su Bloomberg Talks lunedì che si orienterebbe verso il debito degli hyperscaler perché "i loro spread sono ampi rispetto all'investment grade ed è un buon rischio".
I leasing sono un impegno molto più grande delle obbligazioni, però. Al 30 giugno, Microsoft doveva 114,4 miliardi di dollari su leasing già in corso, interessi inclusi, più 329,1 miliardi di dollari su leasing, principalmente per data center, che iniziano tra l'anno fiscale 2027 e il 2033 (alcuni ancora soggetti a condizioni contrattuali).
Cosa Dice il Multiplo di 27x sul Titolo Microsoft
Microsoft scambia a 27 volte gli utili forward. Questo è al di sotto della sua media quinquennale di 29x, anche se ben al di sopra del suo minimo di 19x di fine giugno:
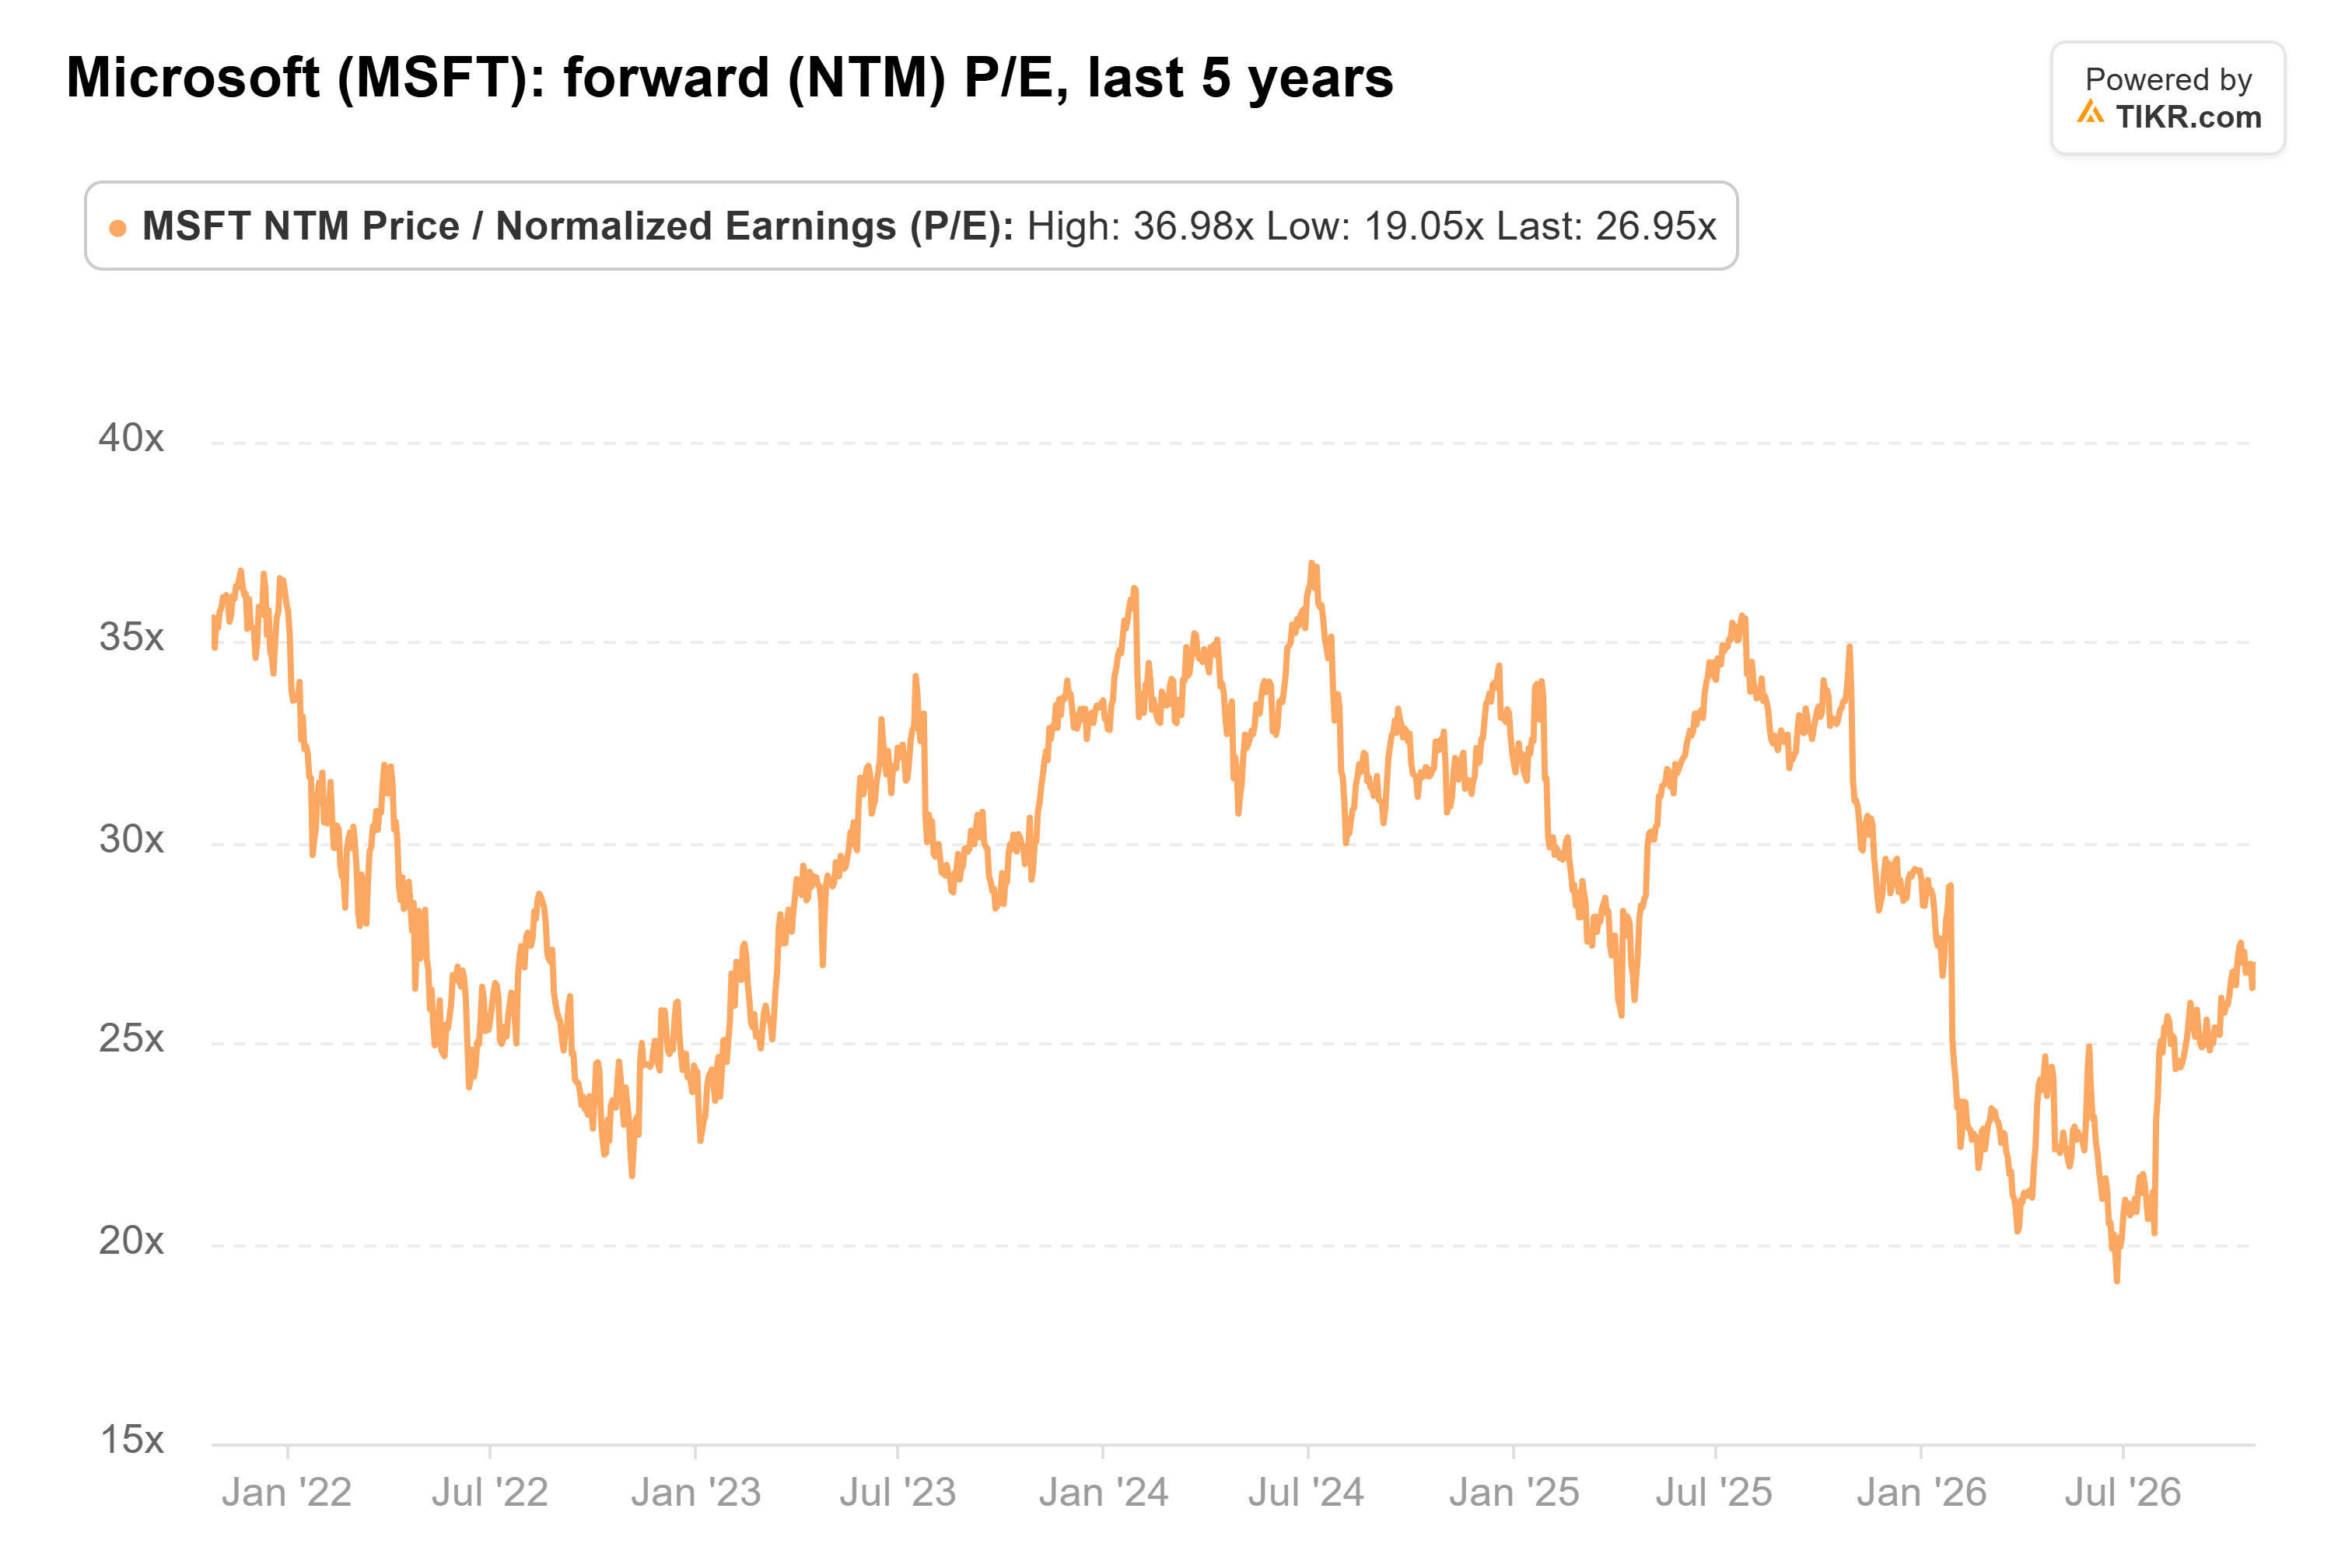
Microsoft può ancora pagare la maggior parte del suo sviluppo per l'IA con il proprio contante, e 27x non prezza alcun dubbio su questo. Con il nuovo trattamento dei leasing, la voce degli investimenti in conto capitale mercoledì renderà la spesa più favorevole, quindi giudicherei il trimestre sul free cash flow. Se rimane comodamente positivo con più pagamenti di leasing che passano attraverso il cash operativo e gli investimenti in conto capitale ancora sopra i 50 miliardi di dollari, la paura del finanziamento che pesa sul gruppo in gran parte non si applica a Microsoft. In gran parte, perché 329,1 miliardi di dollari di leasing ancora da iniziare sono anch'essi una forma di indebitamento.
La previsione degli investimenti in conto capitale per il trimestre di dicembre conta altrettanto. È il trimestre in cui il free cash flow è sceso a 5,9 miliardi di dollari l'anno scorso.
Quindi, quanto vale realmente il titolo Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!