Punti Chiave
- Qualcomm notificherà ai dipendenti i tagli di posti di lavoro a livello globale, basati sulle performance, a partire da novembre, ma la nota del CEO Cristiano Amon non ha fornito il numero di persone coinvolte.
- Le entrate del segmento handset sono diminuite del 20% a 5,09 miliardi di dollari nell'ultimo trimestre, mentre le entrate automotive sono balzate del 61% a 1,59 miliardi di dollari.
- Le previsioni di EPS per il Q4, comprese tra 2,05 e 2,25 dollari, sono inferiori al consenso di 2,36 dollari, e le entrate da Apple stanno diminuendo più rapidamente del previsto.
- Il rapporto del 4 novembre dovrebbe rivelare l'entità dei tagli e se le vittorie nel silicio personalizzato miglioreranno le previsioni per il trimestre di dicembre.
Qualcomm vuole un'azienda più snella prima che le sue scommesse nel data center inizino a dare frutti.
Qualcomm (QCOM) taglierà posti di lavoro in tutto il mondo in quella che il CEO Cristiano Amon ha definito una "riduzione focalizzata sulle performance". Le notifiche inizieranno a novembre, subito dopo le valutazioni annuali dei dipendenti.
La nota non ha fornito il numero di persone coinvolte. Qualcomm aveva circa 52.000 dipendenti alla fine dell'anno fiscale 2025, quindi anche una riduzione di pochi punti percentuali coinvolgerebbe migliaia di persone.
Le azioni hanno chiuso a 180 dollari lunedì, con un rialzo del 2,1% mentre i titoli dei chip legati all'IA sono saliti. Tuttavia, fino alla scorsa settimana il titolo era aumentato solo dell'1,5% da inizio anno, mentre il Philadelphia Semiconductor Index era salito di quasi il 60%.
Questo divario è il vero contesto di questa nota.
I tagli iniziano subito dopo le valutazioni
Amon ha collegato le riduzioni alle performance e alle competenze. "Mentre abbiamo espanso il business, si sono ampliate anche le competenze e le abilità di cui abbiamo bisogno", ha scritto al personale.
Ha anche affermato che i tagli affronteranno situazioni in cui l'azienda "ha costantemente deluso le aspettative".
Ecco cosa sappiamo finora:
- Le notifiche inizieranno a novembre e riguarderanno la forza lavoro globale di Qualcomm.
- Qualcomm ha registrato 70 milioni di dollari di oneri di ristrutturazione nel Q3 fiscale.
- Le spese non-GAAP per R&S e SG&A sono ammontate a circa 2,59 miliardi di dollari in quel trimestre.
Ciò che non sappiamo è l'entità. Quindi i risparmi rimangono una stima finché il management non fornirà un numero.
La spesa è aumentata per anni, e la R&S è l'area da cui dovrebbero provenire eventuali risparmi reali...
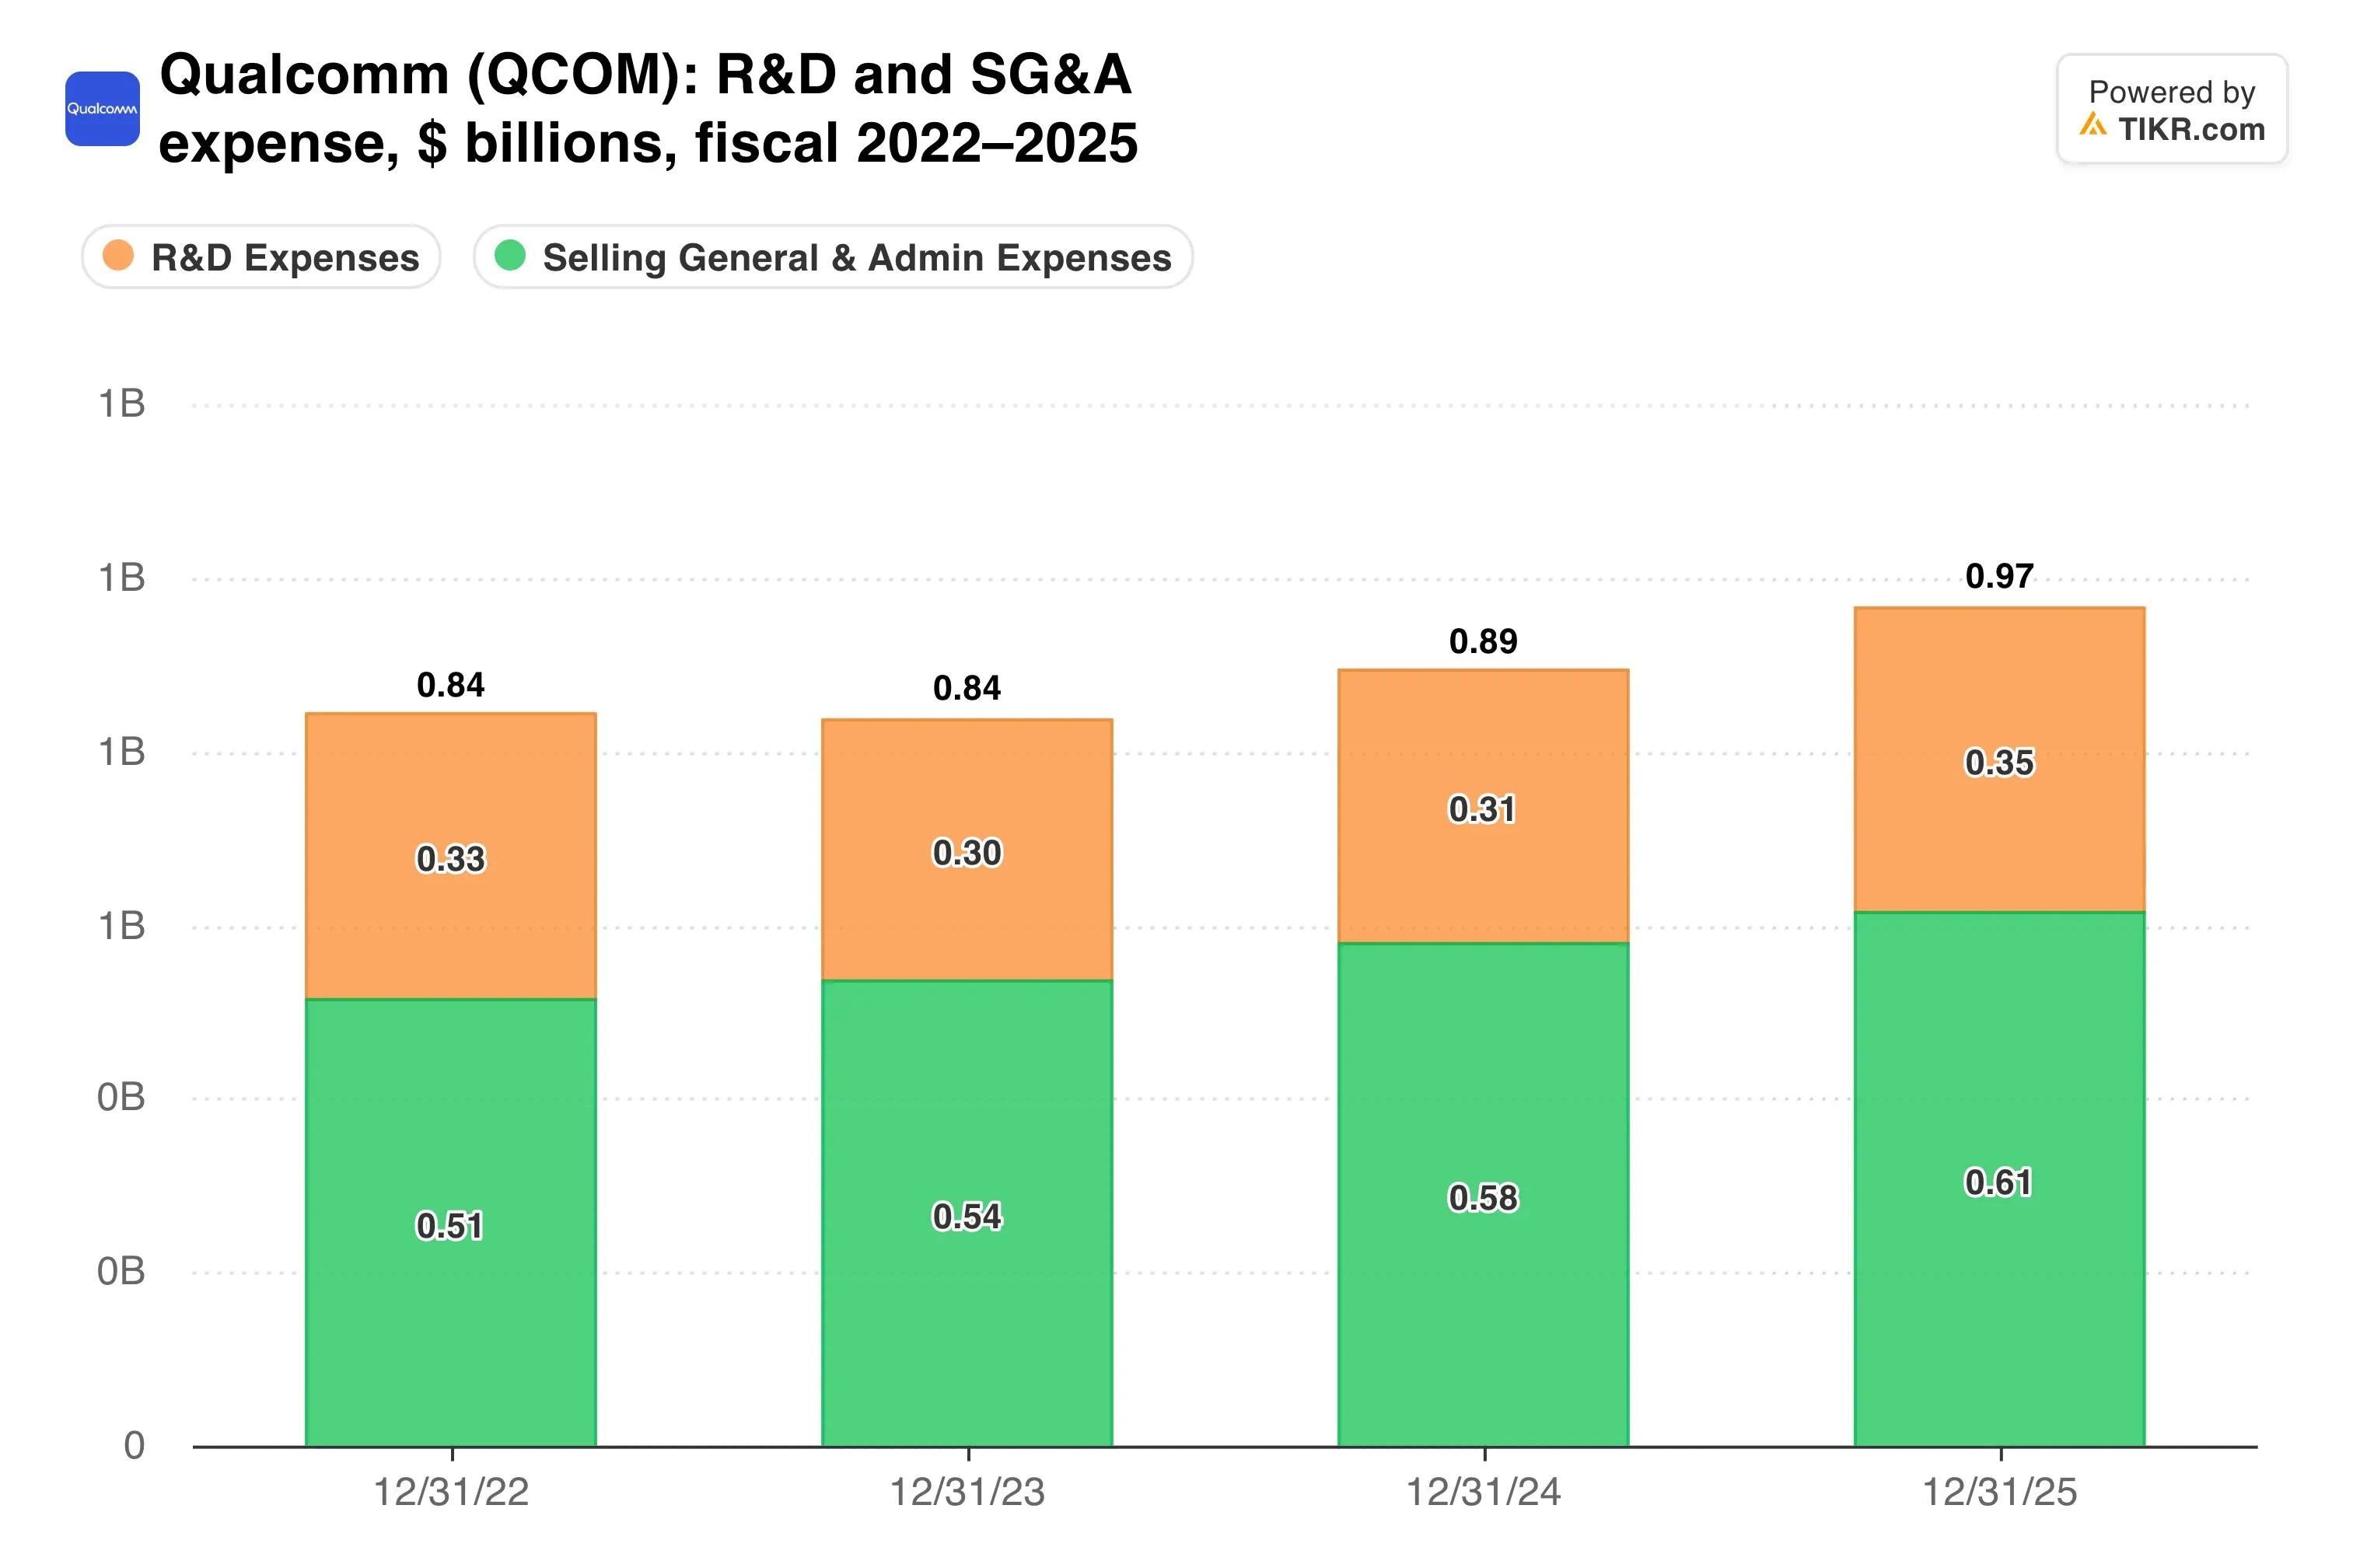
Ridurre quella voce di costo senza rallentare la spinta nel data center è l'atto di equilibrio.
Auto e server sostengono il carico
L'urgenza risiede nel mix dei segmenti. Le entrate del segmento handset sono diminuite del 20% a 5,09 miliardi di dollari nel Q3 fiscale, mentre le entrate automotive sono balzate del 61% a 1,59 miliardi di dollari e l'IoT è cresciuto del 9%.
Apple (AAPL) è parte del freno. Qualcomm ora si aspetta che la sua quota nel prossimo lancio dell'iPhone sia materialmente inferiore alla stima precedente del 20%, e le entrate da Apple stanno diminuendo più rapidamente del previsto.
La risposta del management è l'obiettivo fissato all'Investor Day di giugno di 40 miliardi di dollari di entrate non-handset entro l'anno fiscale 2029, circa il doppio dell'obiettivo precedente. Amon ha affermato che la crescita non-handset dovrebbe accelerare "dal 24% nell'anno fiscale 2026 a oltre il 60% nell'anno fiscale 2027".
Anche due vittorie nel silicio personalizzato dovrebbero generare entrate nel trimestre di dicembre. Inoltre, una giuria del Delaware ha stabilito che Arm Holdings (ARM) ha violato il suo accordo di licenza con Qualcomm, sebbene i danni siano ammontati a soli 2 dollari.
Il solo segmento automotive ora equivale a circa il 31% delle entrate trimestrali del segmento handset.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Qualcomm
Gli utili devono ancora toccare il fondo
Il breve termine è debole. Qualcomm ha previsto entrate per il Q4 fiscale comprese tra 9,7 e 10,5 miliardi di dollari, al di sotto degli 11,3 miliardi di dollari registrati un anno prima.
Le previsioni di EPS comprese tra 2,05 e 2,25 dollari sono anche inferiori al consenso di 2,36 dollari. Gli analisti si aspettano che l'EPS diminuisca di circa l'8% all'anno nei prossimi due anni.
Le stime di Wall Street mostrano il calo prima di qualsiasi rimbalzo.
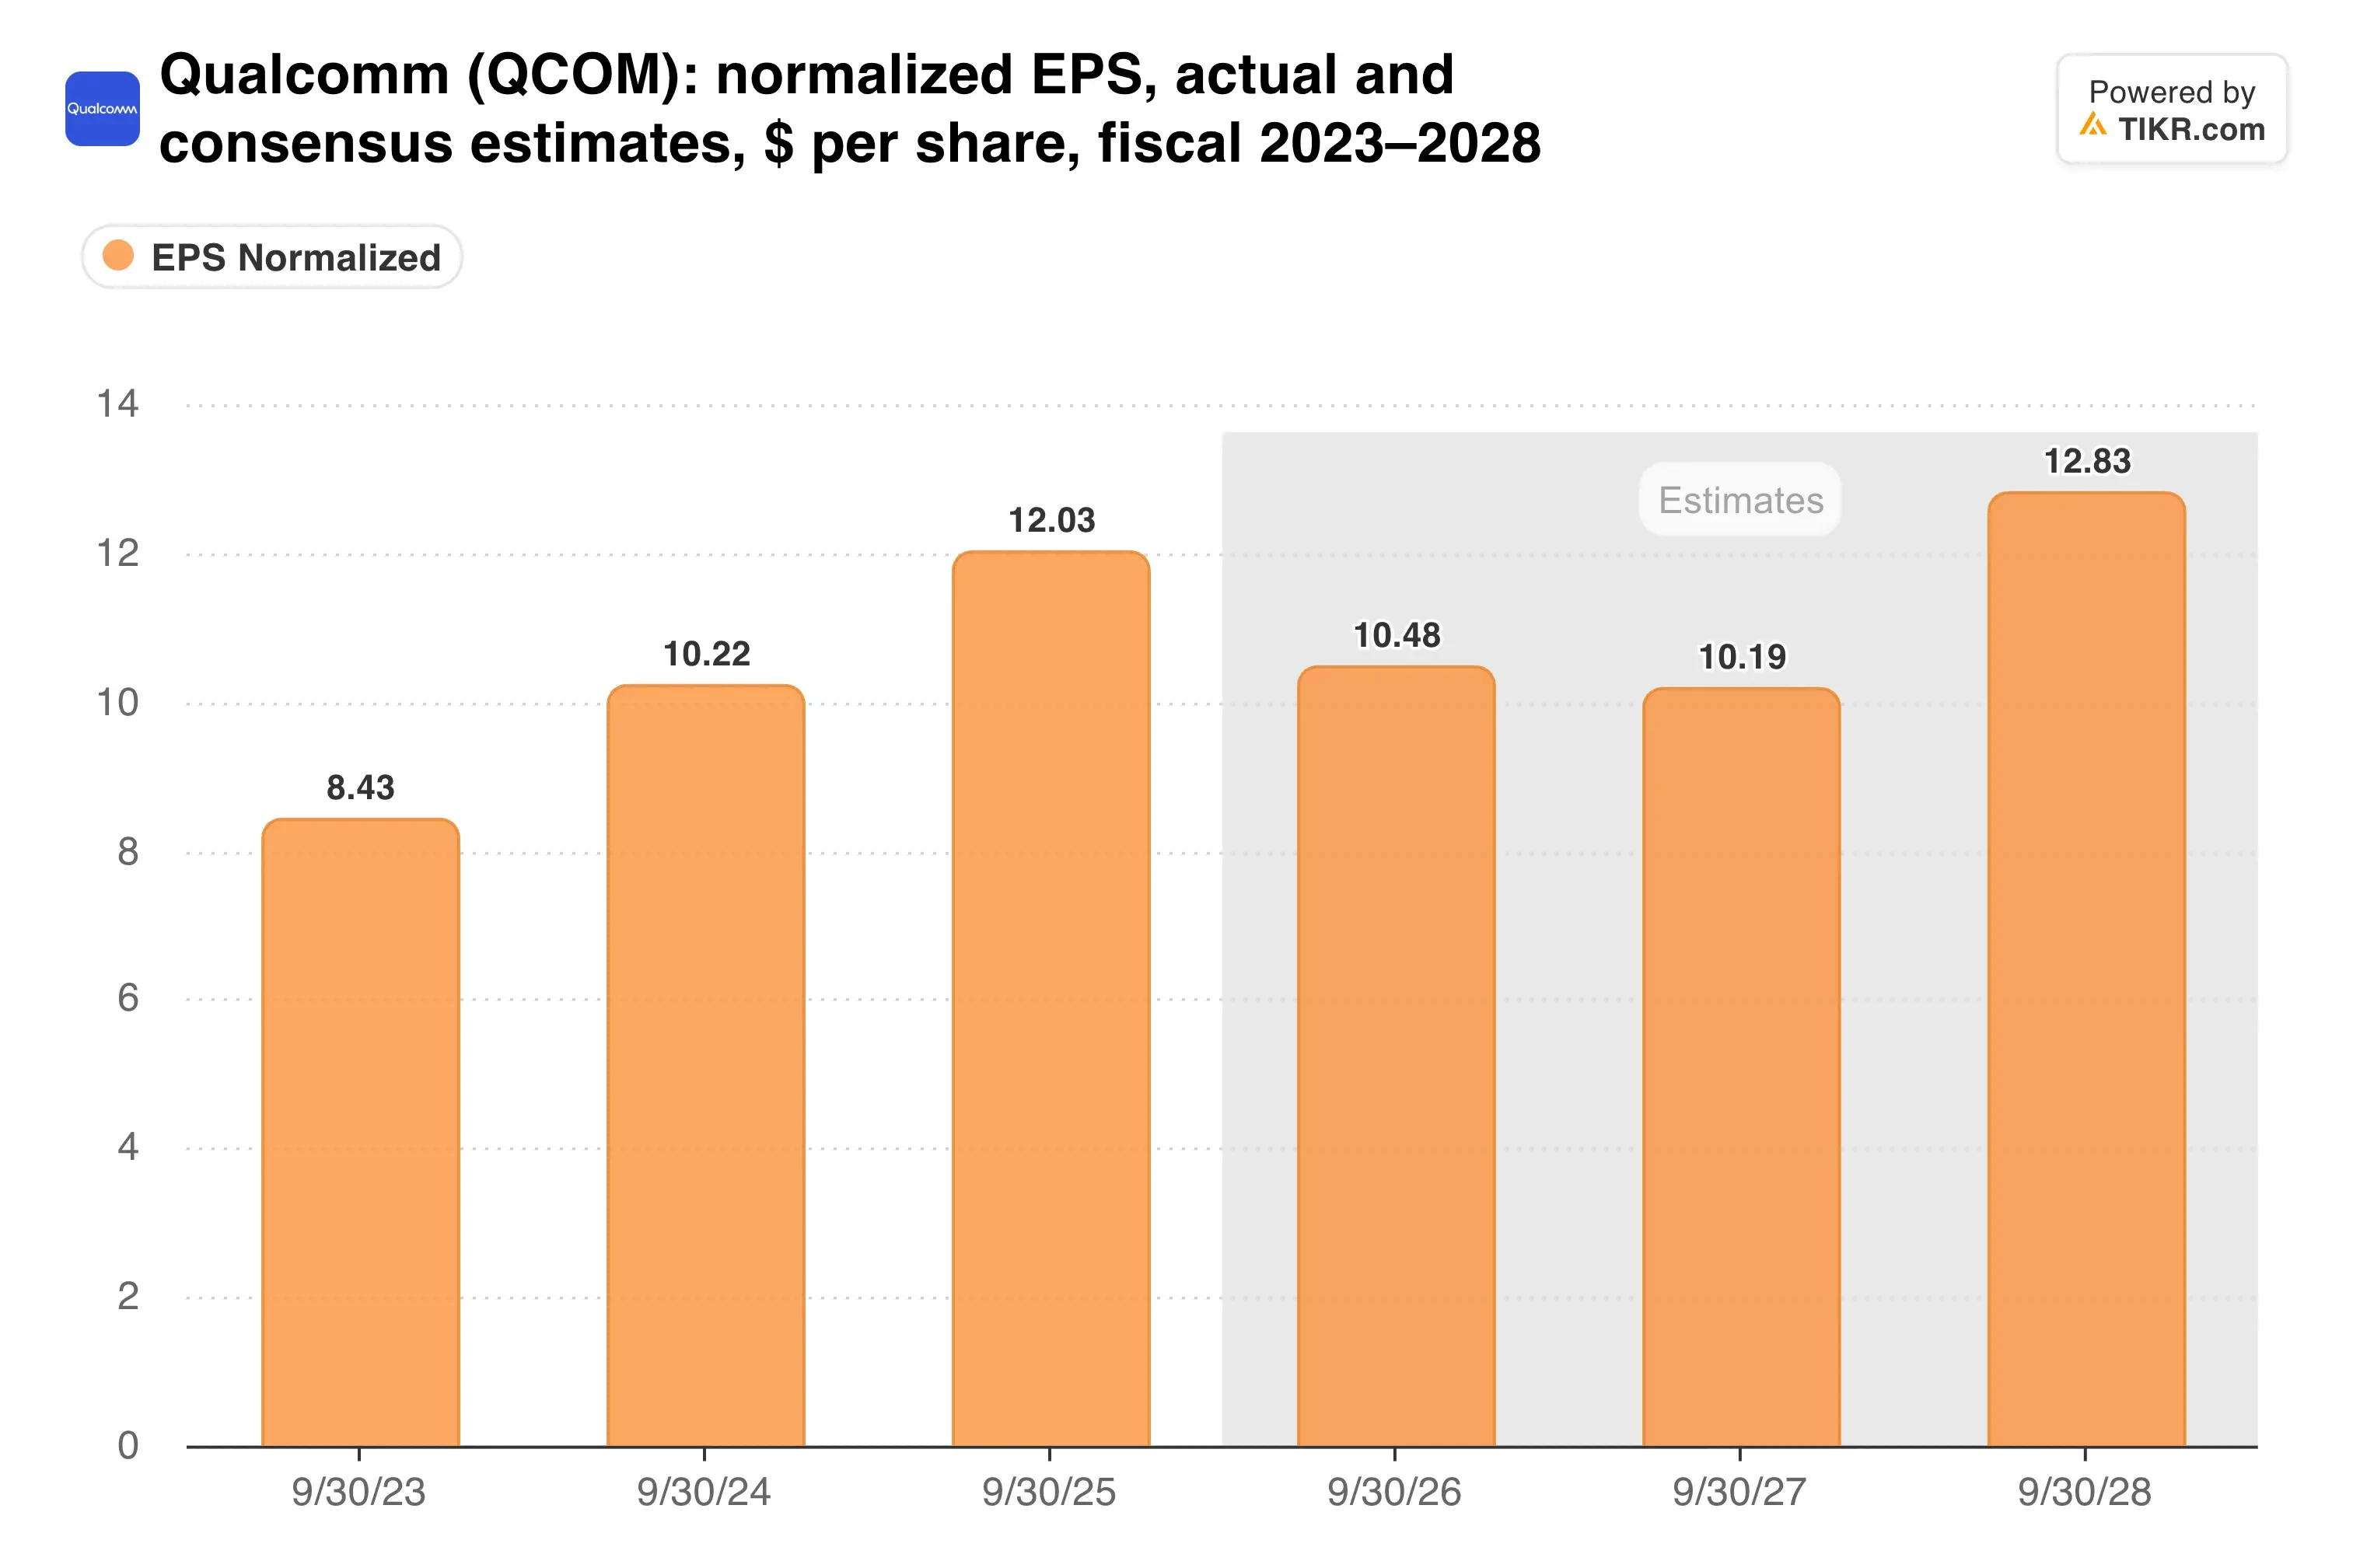
Questo minimo è ciò che mantiene il multiplo a 19,4x gli utili forward.
Il titolo si trova circa al 31% al di sotto del suo massimo a 52 settimane di 260 dollari, e il target medio di Wall Street di 196 dollari implica un potenziale rialzo di circa il 9%. Qualcomm ha comunque restituito 2,3 miliardi di dollari agli azionisti nell'ultimo trimestre, inclusi 1,4 miliardi di dollari di riacquisti.
La mia opinione: i licenziamenti sembrano una razionalizzazione sensata, e 19,4x è un prezzo equo per un'azienda nel mezzo di una transizione. Tuttavia, i tagli ai costi da soli non possono sostituire le entrate da Apple. Voglio vedere le vittorie nel silicio personalizzato riflettersi nelle entrate del trimestre di dicembre prima di considerare l'obiettivo dei 40 miliardi di dollari come più di una semplice slide.
Qualcomm pubblica i risultati del Q4 fiscale il 4 novembre. Da monitorare: una cifra sul numero di dipendenti, l'onere di ristrutturazione e se le previsioni per il trimestre di dicembre mostrano finalmente che la crescita non-handset supera il declino del segmento handset.
Quindi, qual è il valore reale del titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!