Punti Chiave
- Pinterest è sceso del 4,9% a $21 dopo che l'ex veterano di Amazon James Dibbo è diventato CFO, due giorni prima dei risultati del Q3 il 29 ottobre.
- Le previsioni per il Q3 indicano una crescita dei ricavi compresa tra il 13% e il 15%, in calo rispetto al 18% del Q2, con un EBITDA rettificato di $335-355 milioni.
- La retribuzione basata su azioni è salita a $324,5 milioni nel Q2, lasciando una perdita netta GAAP di $47 milioni.
- Le indicazioni per il Q4 e i primi commenti di Dibbo sulla retribuzione azionaria mostreranno se un multiplo forward degli utili di 9,7x è troppo economico.
Pinterest ha appena cambiato il capo delle finanze, e il nuovo ha circa tre giorni per ambientarsi.
Le azioni di Pinterest (PINS) sono scese del 4,9% a $21 lunedì, il giorno in cui James Dibbo è ufficialmente diventato CFO. Il titolo è sceso di circa il 40% nell'ultimo anno.
Dibbo arriva da Amazon (AMZN), dove dirigeva le finanze per Amazon Ads, Prime Video e Twitch. La sua prima conference call sui risultati è mercoledì 29 ottobre.
Nessuna informativa della società spiega il calo di lunedì. La mia ipotesi è un posizionamento pre-risultati.
Le previsioni per il Q3 già ammettono il rallentamento
Pinterest ha indicato ricavi per il Q3 tra $1,19 e $1,21 miliardi, ovvero una crescita del 13-15%. Il Q2 è cresciuto del 18%, quindi un rallentamento è già prezzato.
Ecco la situazione:
- Previsione di EBITDA rettificato di $335-355 milioni, in aumento rispetto ai $311 milioni del Q2.
- Un'outlook del margine EBITDA rettificato per l'intero anno di circa il 30%, alzato dal 29%.
- Un record di 640 milioni di utenti attivi mensili nel Q2, in aumento dell'11%.
Il rallentamento ha una fonte chiara. I rivenditori cross-border con sede in Asia hanno tagliato la spesa mentre i regolatori europei intensificavano le pressioni, e questa pressione è continuata nel Q3.
Le azioni sono scese di circa l'8,7% ad agosto perché le indicazioni hanno solo eguagliato il consenso.
Il percorso dei ricavi trimestrali che Wall Street sta ora sottoscrivendo appare così:
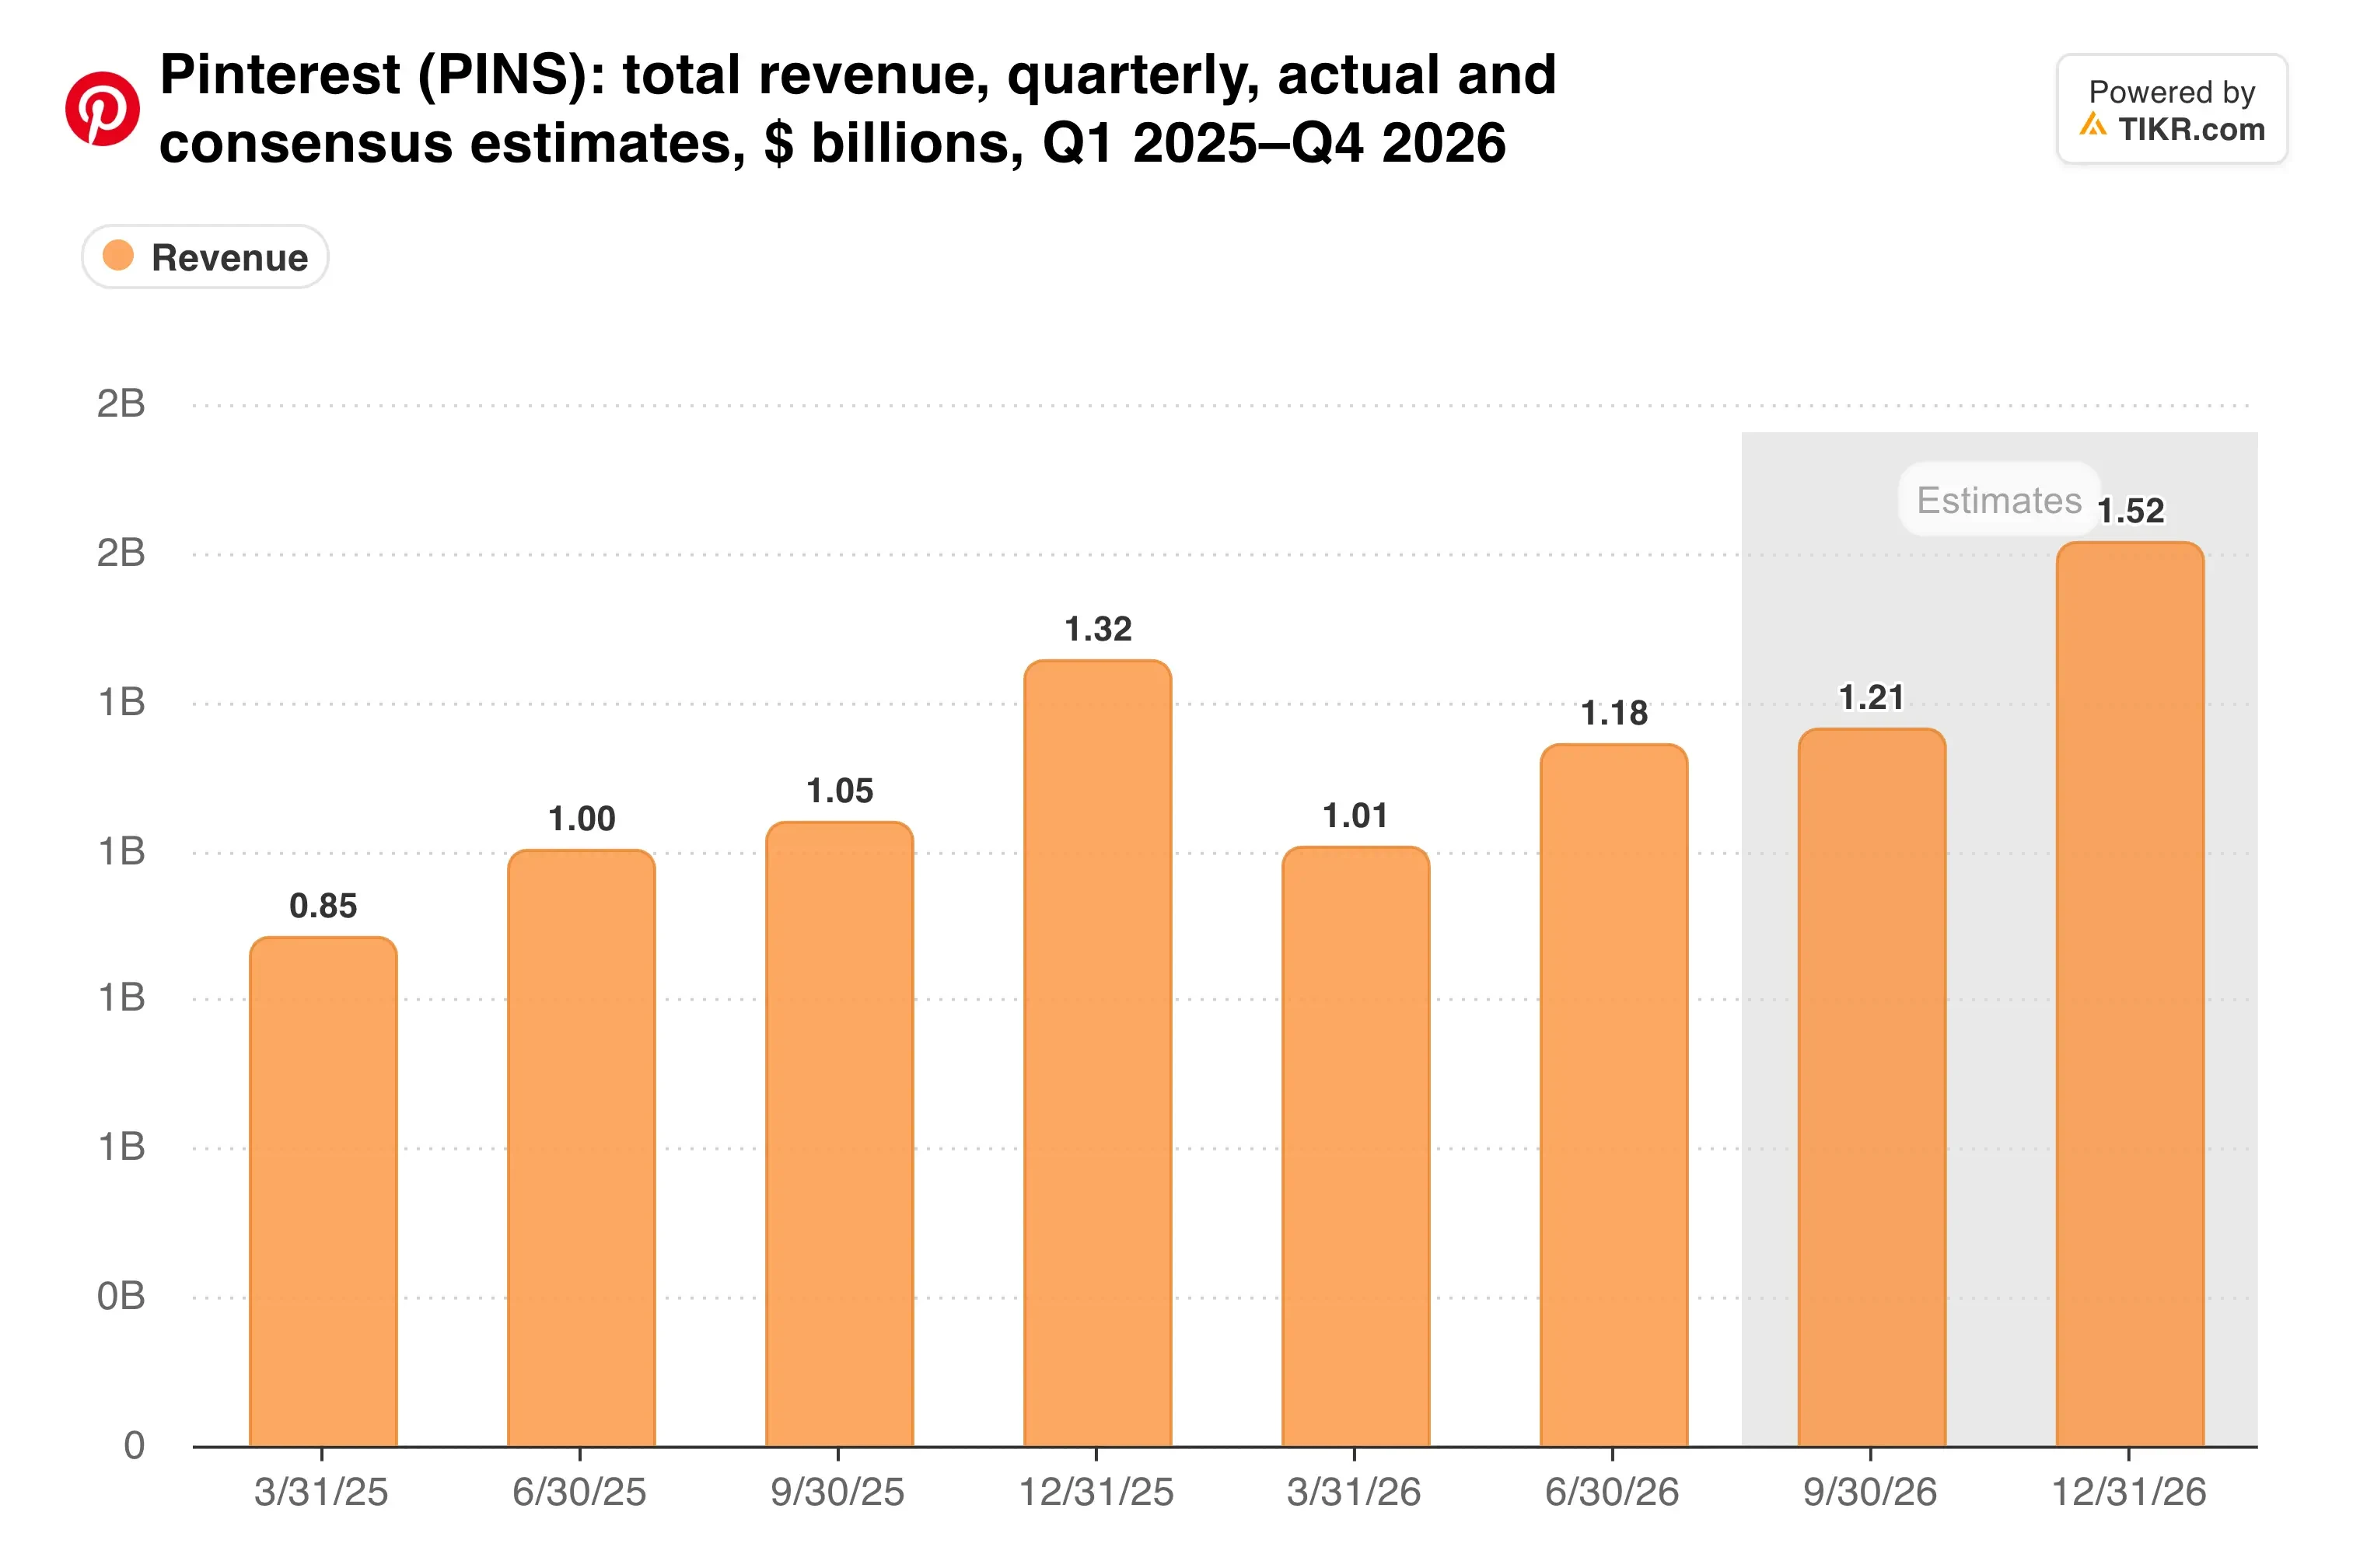
Il consenso si trova vicino al punto medio, quindi le indicazioni per il Q4 saranno più importanti del dato del Q3.
Arriva un capo delle finanze esperto di pubblicità
Il curriculum di Dibbo si adatta al problema più antico di Pinterest, che è trasformare l'engagement in dollari pubblicitari. Il CEO Bill Ready lo ha definito "un eccezionale leader finanziario" quando l'assunzione è stata annunciata il 5 ottobre.
Ready ha inquadrato l'IA come il motore. "L'IA è al centro del nostro slancio ed è un chiaro acceleratore per la nostra attività", ha detto nel comunicato del Q2.
I profitti GAAP sono in ritardo rispetto a questa storia. Pinterest ha registrato una perdita netta di $47 milioni nel Q2, poiché la retribuzione basata su azioni è aumentata di $97,3 milioni a $324,5 milioni. Anche il costo dei ricavi è salito del 25% a causa dell'accordo tvScientific e di una maggiore capacità GPU.
Il management si aspetta che la retribuzione azionaria inizi a diminuire a partire dal Q3. Questo dà a Dibbo un'opportunità precoce per lasciare il segno.
I margini rettificati si sono mossi in una sola direzione...
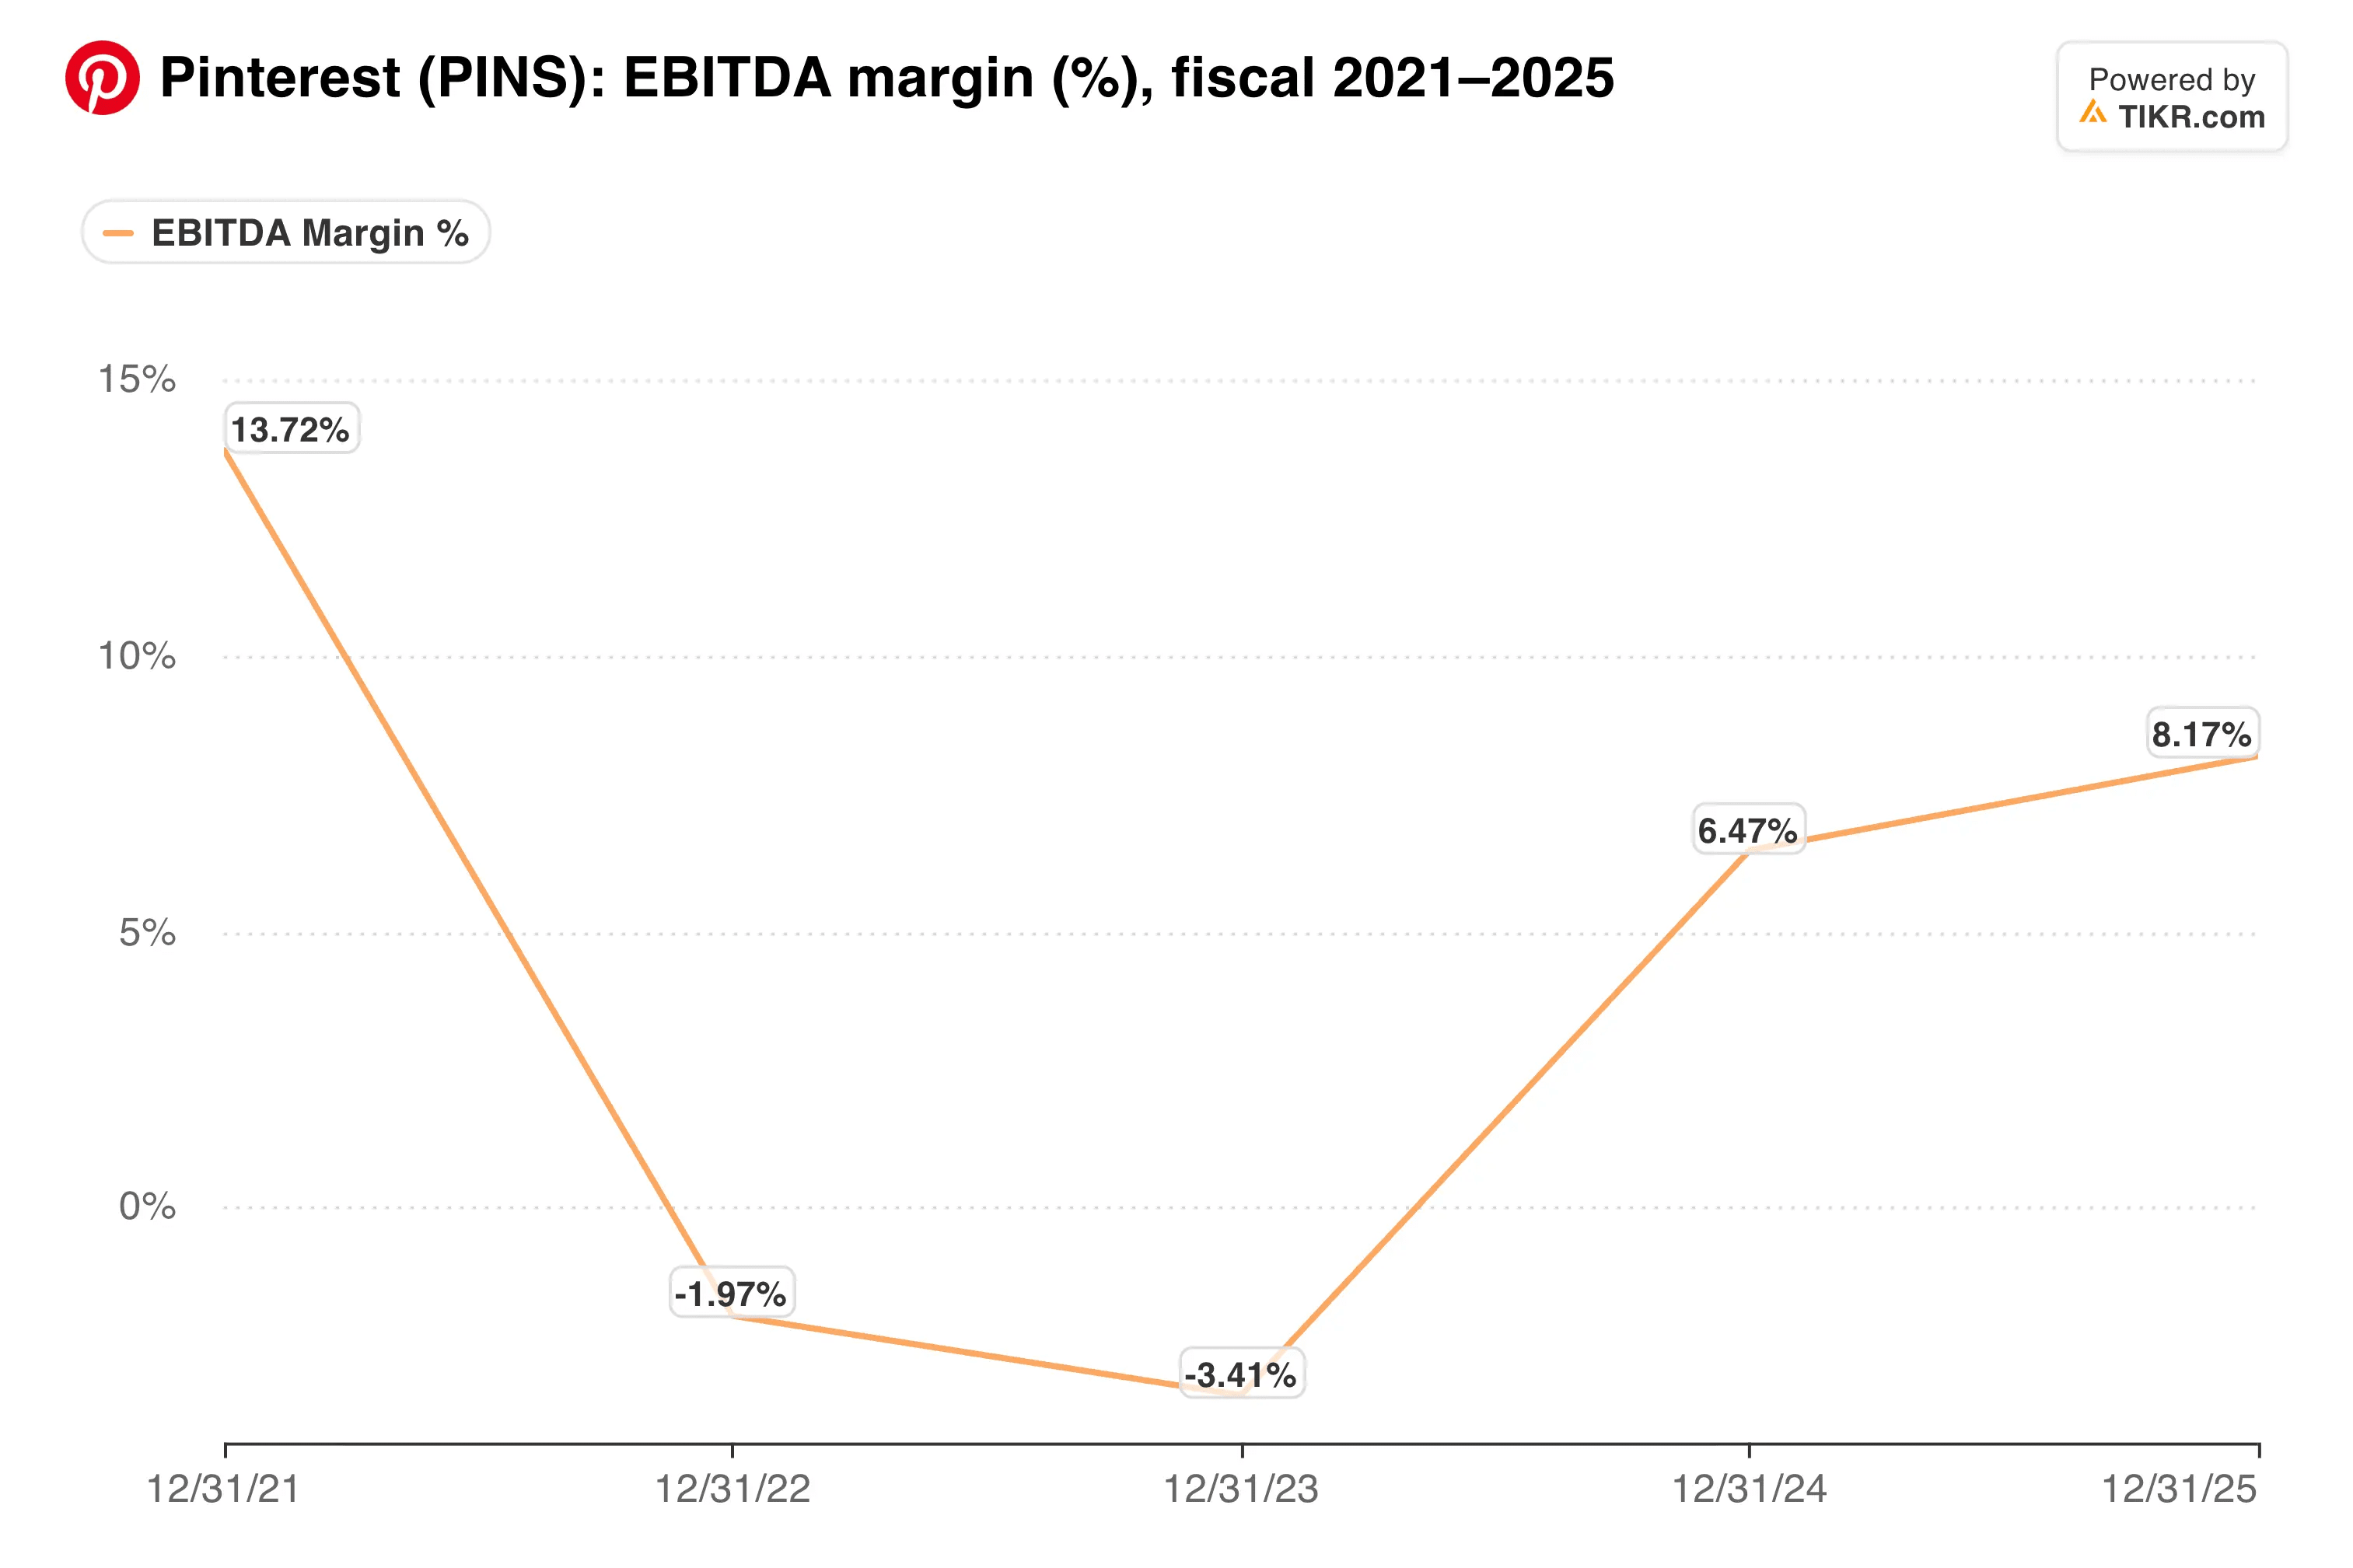
La domanda per Dibbo è quanto di quel margine sopravviva una volta conteggiata la retribuzione azionaria.
TIKR monitora 39 analisti su Pinterest. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Pinterest, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Pinterest
Azioni economiche, venditori attivi
A $21, Pinterest scambia a 9,7x gli utili forward e 7,75x l'EV/EBITDA forward. Il target medio della Street di $29 implica un potenziale rialzo di circa il 37%.
Il management ha già votato con il contante. Pinterest ha riacquistato oltre $2 miliardi di azioni quest'anno a una media di $18,17, sostenuto da un investimento di $1 miliardo di Elliott Investment Management.
Ha anche ampliato la sua linea di credito revolving a $700 milioni da $500 milioni in ottobre.
Gli insider, tuttavia, si stanno muovendo nella direzione opposta. Il co-fondatore Ben Silbermann ha presentato una serie di vendite di azioni vicino a $2 milioni ciascuna da settembre.
Rispetto a piattaforme pubblicitarie più grandi come Meta Platforms (META) e Snap (SNAP), lo sconto risalta.
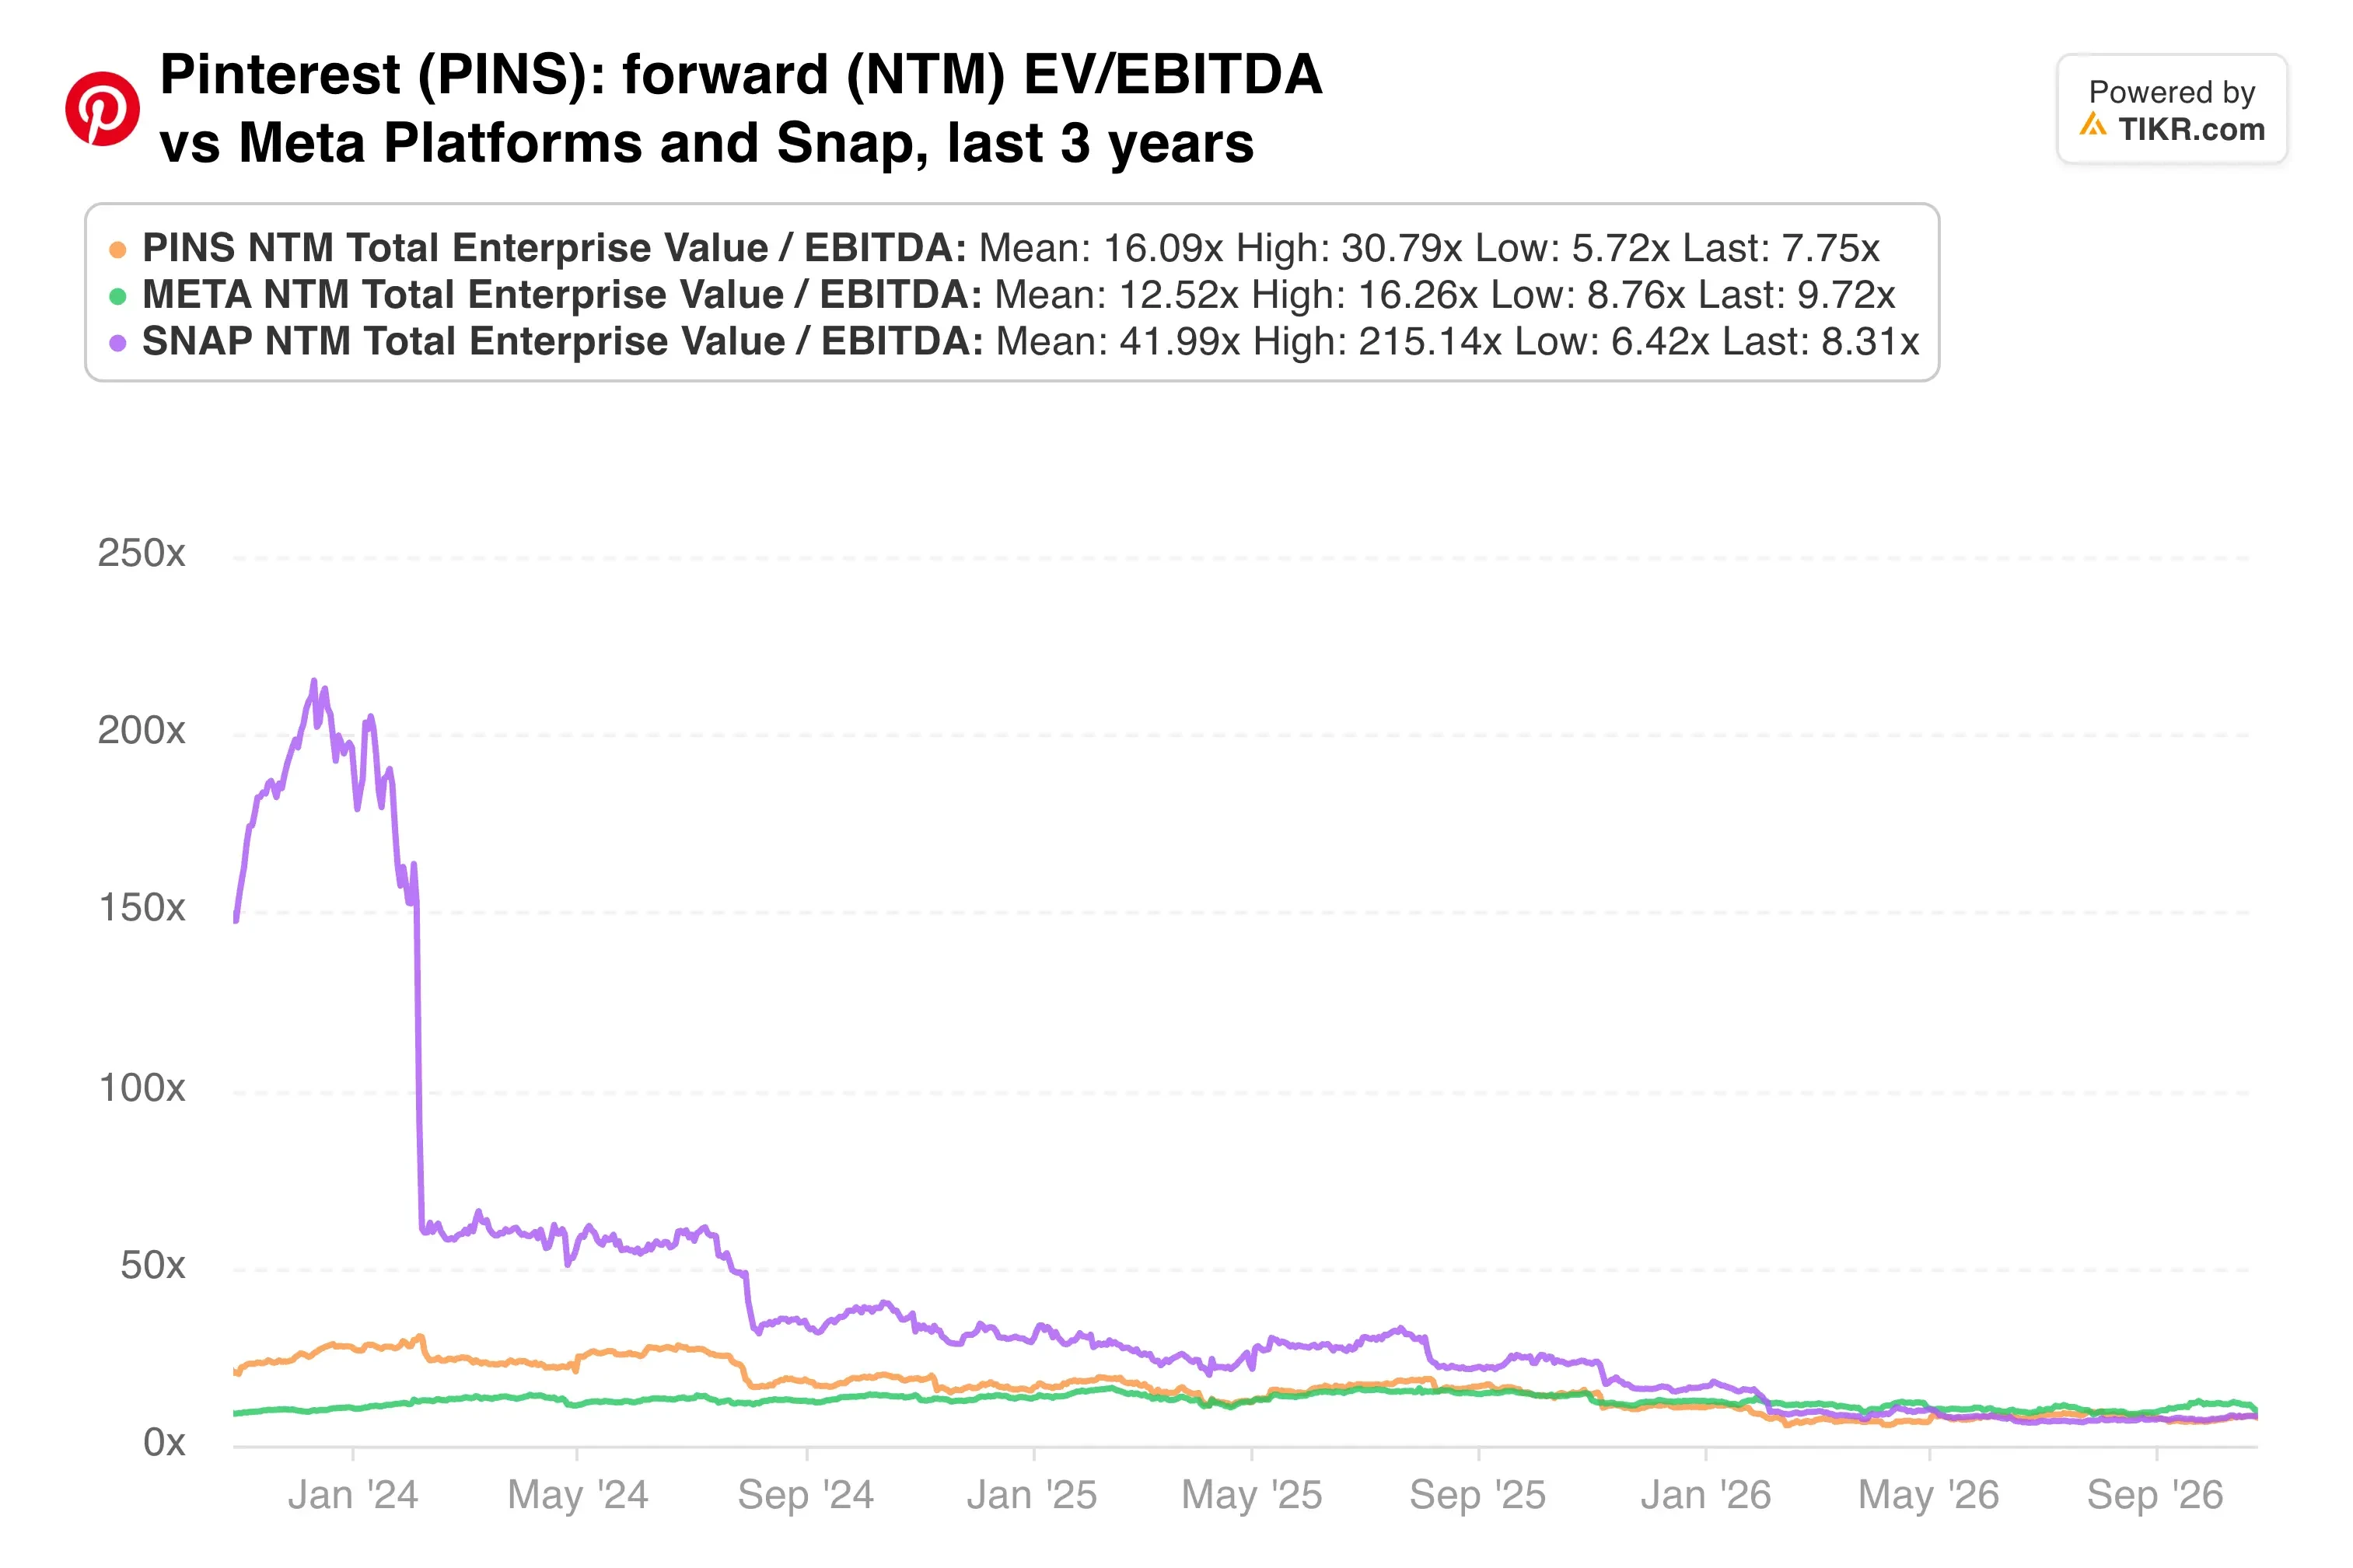
A 7,75x l'EBITDA forward, gli investitori stanno valutando Pinterest come un'azienda in declino, anche con previsioni di crescita a doppia cifra.
La mia opinione: la valutazione presuppone già che molte cose possano andare storte. Ciò di cui ho bisogno mercoledì sono indicazioni per il Q4 che mantengano una crescita a doppia cifra e una prima chiarezza da Dibbo sulla retribuzione azionaria. Entrambe farebbero sembrare $21 troppo basso, mentre un'indicazione per il Q4 che si avvicina al 10% metterebbe alla prova la logica dietro quel buyback.
Pinterest pubblica i risultati dopo la chiusura del 29 ottobre. Le prospettive per il Q4 e i primi commenti di Dibbo sulla spesa daranno il tono in vista del 2027.
Quindi, quanto vale realmente l'azione Pinterest?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Pinterest. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!