PepsiCo (PEP) ha superato le stime del terzo trimestre di Wall Street giovedì 8 ottobre, per poi tagliare le sue previsioni di profitto per l'intero anno. L'EPS core si è attestato a $2,34 contro i $2,30 attesi dagli analisti, e i ricavi di $25,27 miliardi hanno superato il consenso di $24,97 miliardi.
Il titolo è entrato nella pubblicazione dei risultati vicino a un minimo a 12 mesi, scambiandosi a circa $124, ed è salito di oltre l'1% nel trading pre-mercato. La conference call con gli analisti inizia alle 8:15 ET.
Il Superamento delle Stime È Arrivato Con Un'asticella Più Bassa
PepsiCo ora si aspetta che l'EPS core a cambio costante cresca dall'1% al 2% quest'anno, in calo rispetto al limite inferiore del suo precedente intervallo dal 4% al 6%. Includendo l'effetto valutario, le previsioni di crescita dell'EPS core sono scese al 2,5% - 3,5%.
Il punto di pressione sono gli snack nordamericani. PepsiCo ha tagliato i prezzi fino al 15% su marchi come Lay's e Doritos a febbraio. Il volume e la quota di mercato degli snack salati sono migliorati nel Q3, ma i prezzi più bassi hanno lasciato i ricavi di PepsiCo Foods North America (PFNA) invariati e il suo profitto operativo core in calo del 12%.
Persino la crescita del profitto in prima battuta ha avuto bisogno di aiuto. Il profitto operativo core è aumentato del 3%, e i rimborsi tariffari hanno contribuito per 4 punti percentuali a tale crescita.
Il CEO Ramon Laguarta ha dichiarato che la società sta "agendo con urgenza per migliorare in modo sostenibile la nostra performance in Nord America", e ha segnalato ulteriori tagli strutturali ai costi nei prossimi mesi.
Il Margine Degli Snack Di PepsiCo Stava Già Contraendosi Prima Di Febbraio
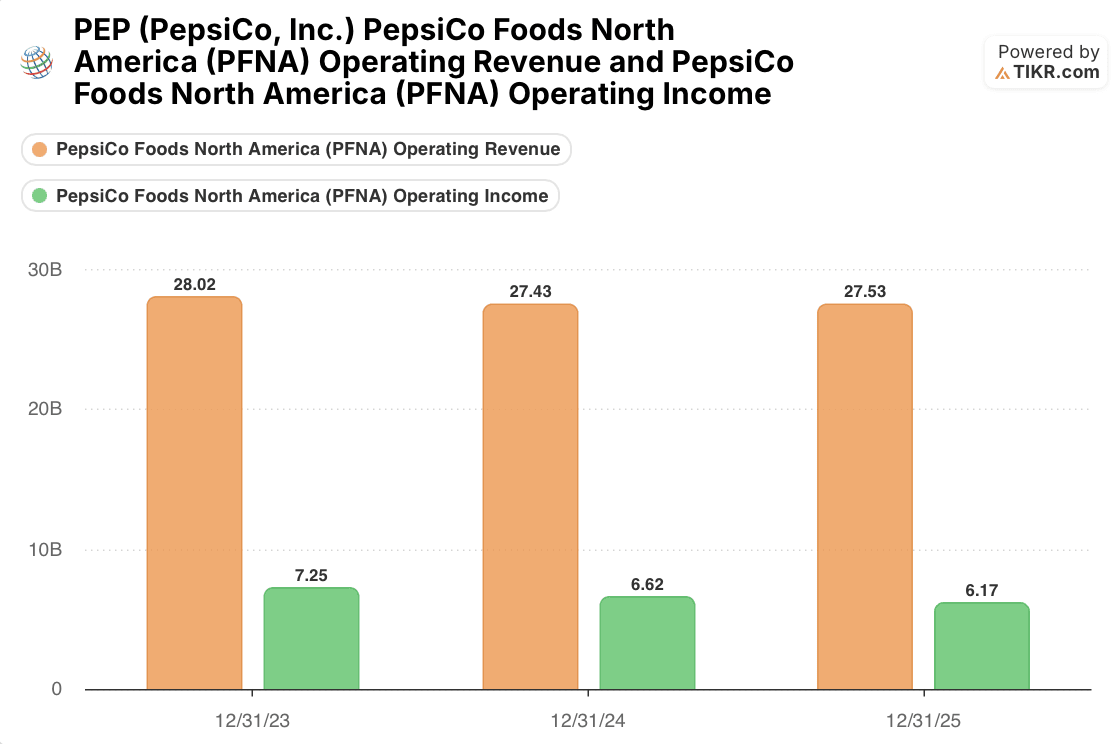
Il calo del Q3 prolunga una tendenza al ribasso più lunga. L'utile operativo di PFNA è sceso da $7,25 miliardi nel 2023 a $6,17 miliardi nel 2025, in calo di circa il 15%, mentre i ricavi sono rimasti praticamente invariati (da $28,02 miliardi a $27,53 miliardi). Il suo margine operativo è passato dal 25,9% al 22,4% in due anni.

Ecco perché il taglio delle previsioni colpisce duramente. Gli analisti si aspettavano un EPS 2026 di $8,55, una crescita di circa il 5% rispetto agli $8,14 del 2025. Il nuovo intervallo del 2,5% - 3,5% implica approssimativamente $8,34 - $8,42, ovvero circa l'1,5% - 2,5% al di sotto del consenso. Ci si aspetta che quelle stime scendano questa settimana.
Non È Già Prezzato?

Per lo più, sì. PepsiCo si scambia a 14,28x gli utili forward, il livello più basso degli ultimi cinque anni e circa il 32% al di sotto della sua media quinquennale di 21,01x.
Il multiplo di 14,28x utilizza le stime degli utili per i prossimi 12 mesi. A circa $124, PepsiCo si scambia a circa 14,8x gli $8,38 impliciti dal punto medio delle sue previsioni riviste per il 2026.
Ciò che è nuovo è il lavoro di riparazione. PepsiCo prevede di aumentare alcuni prezzi delle patatine di una percentuale a una o due cifre basse, mantenendoli comunque al di sotto dei livelli precedenti al taglio, come abbiamo trattato il mese scorso. È stato riferito che gli aumenti sarebbero entrati in vigore alla fine del 2026 o all'inizio del 2027. L'internazionale sta sostenendo il resto: il profitto operativo core a cambio costante è aumentato dal 9% al 19% in tutti e quattro i segmenti internazionali.
La Domanda A Cui PepsiCo Deve Ancora Rispondere
La domanda aperta è se il volume di snack che PepsiCo ha acquisito a febbraio sopravviverà a quegli aumenti di prezzo. Se i consumatori rimarranno, i margini di PFNA potranno ricostruirsi dal 22,4% grazie ai prezzi e ai nuovi tagli ai costi. Se il volume scivolerà indietro, PepsiCo avrà rinunciato a margine per una quota di mercato che non è riuscita a mantenere, e la stima del 2027 di $8,91 appare troppo alta.
La mia opinione: il taglio delle previsioni riporta le aspettative a un livello che PepsiCo può superare, e a circa 14x gli utili il titolo prezza già un anno debole. Rivali negli snack come Mondelez (MDLZ) affrontano la stessa scelta tra quota di scaffale e margine. Il rapporto del quarto trimestre darà la prima indicazione, ma la vera prova sarà il volume di PFNA una volta che i prezzi più alti delle patatine saranno sugli scaffali nel 2027.
Quindi, qual è il valore effettivo del titolo PepsiCo?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo PEP. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta PepsiCo, Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!