Principali Statistiche per l'Azione Meta
- Prezzo Attuale: $614.99
- Prezzo Obiettivo (Medio): ~$1,222
- Obiettivo della Piazzola: ~$848
- Potenziale Rendimento Totale: ~99%
- IRR Annualizzato: ~18% / anno
Cosa è Successo?
Meta Platforms (META) ha chiuso ottobre a $614,99, in calo del 15,2% per il mese e al di sotto del prezzo di $625 della sua recente offerta di azioni di Classe A. Dopo la chiusura del 30 ottobre, S&P Global Ratings ha abbassato l'outlook sul rating creditizio AA- di Meta a negativo da stabile e ha previsto un deficit di free cash flow operativo di 71 miliardi di dollari per il 2027. Il consenso di Wall Street, su una diversa misura del flusso di cassa, vede un buco più piccolo e di durata inferiore.
S&P Prevede un Buco più Lungo di Wall Street
S&P ha mantenuto il rating AA- ma ha affermato che la leva finanziaria potrebbe salire sopra 1,0x già nel 2027, il suo limite per quel rating, e che il free cash flow operativo potrebbe rimanere negativo oltre il 2028. Si aspetta che Meta finanzi il suo deficit del 2028 interamente con debito e non conta più su una riduzione della spesa: "siamo meno certi che ridurrà la sua spesa come precedentemente previsto."
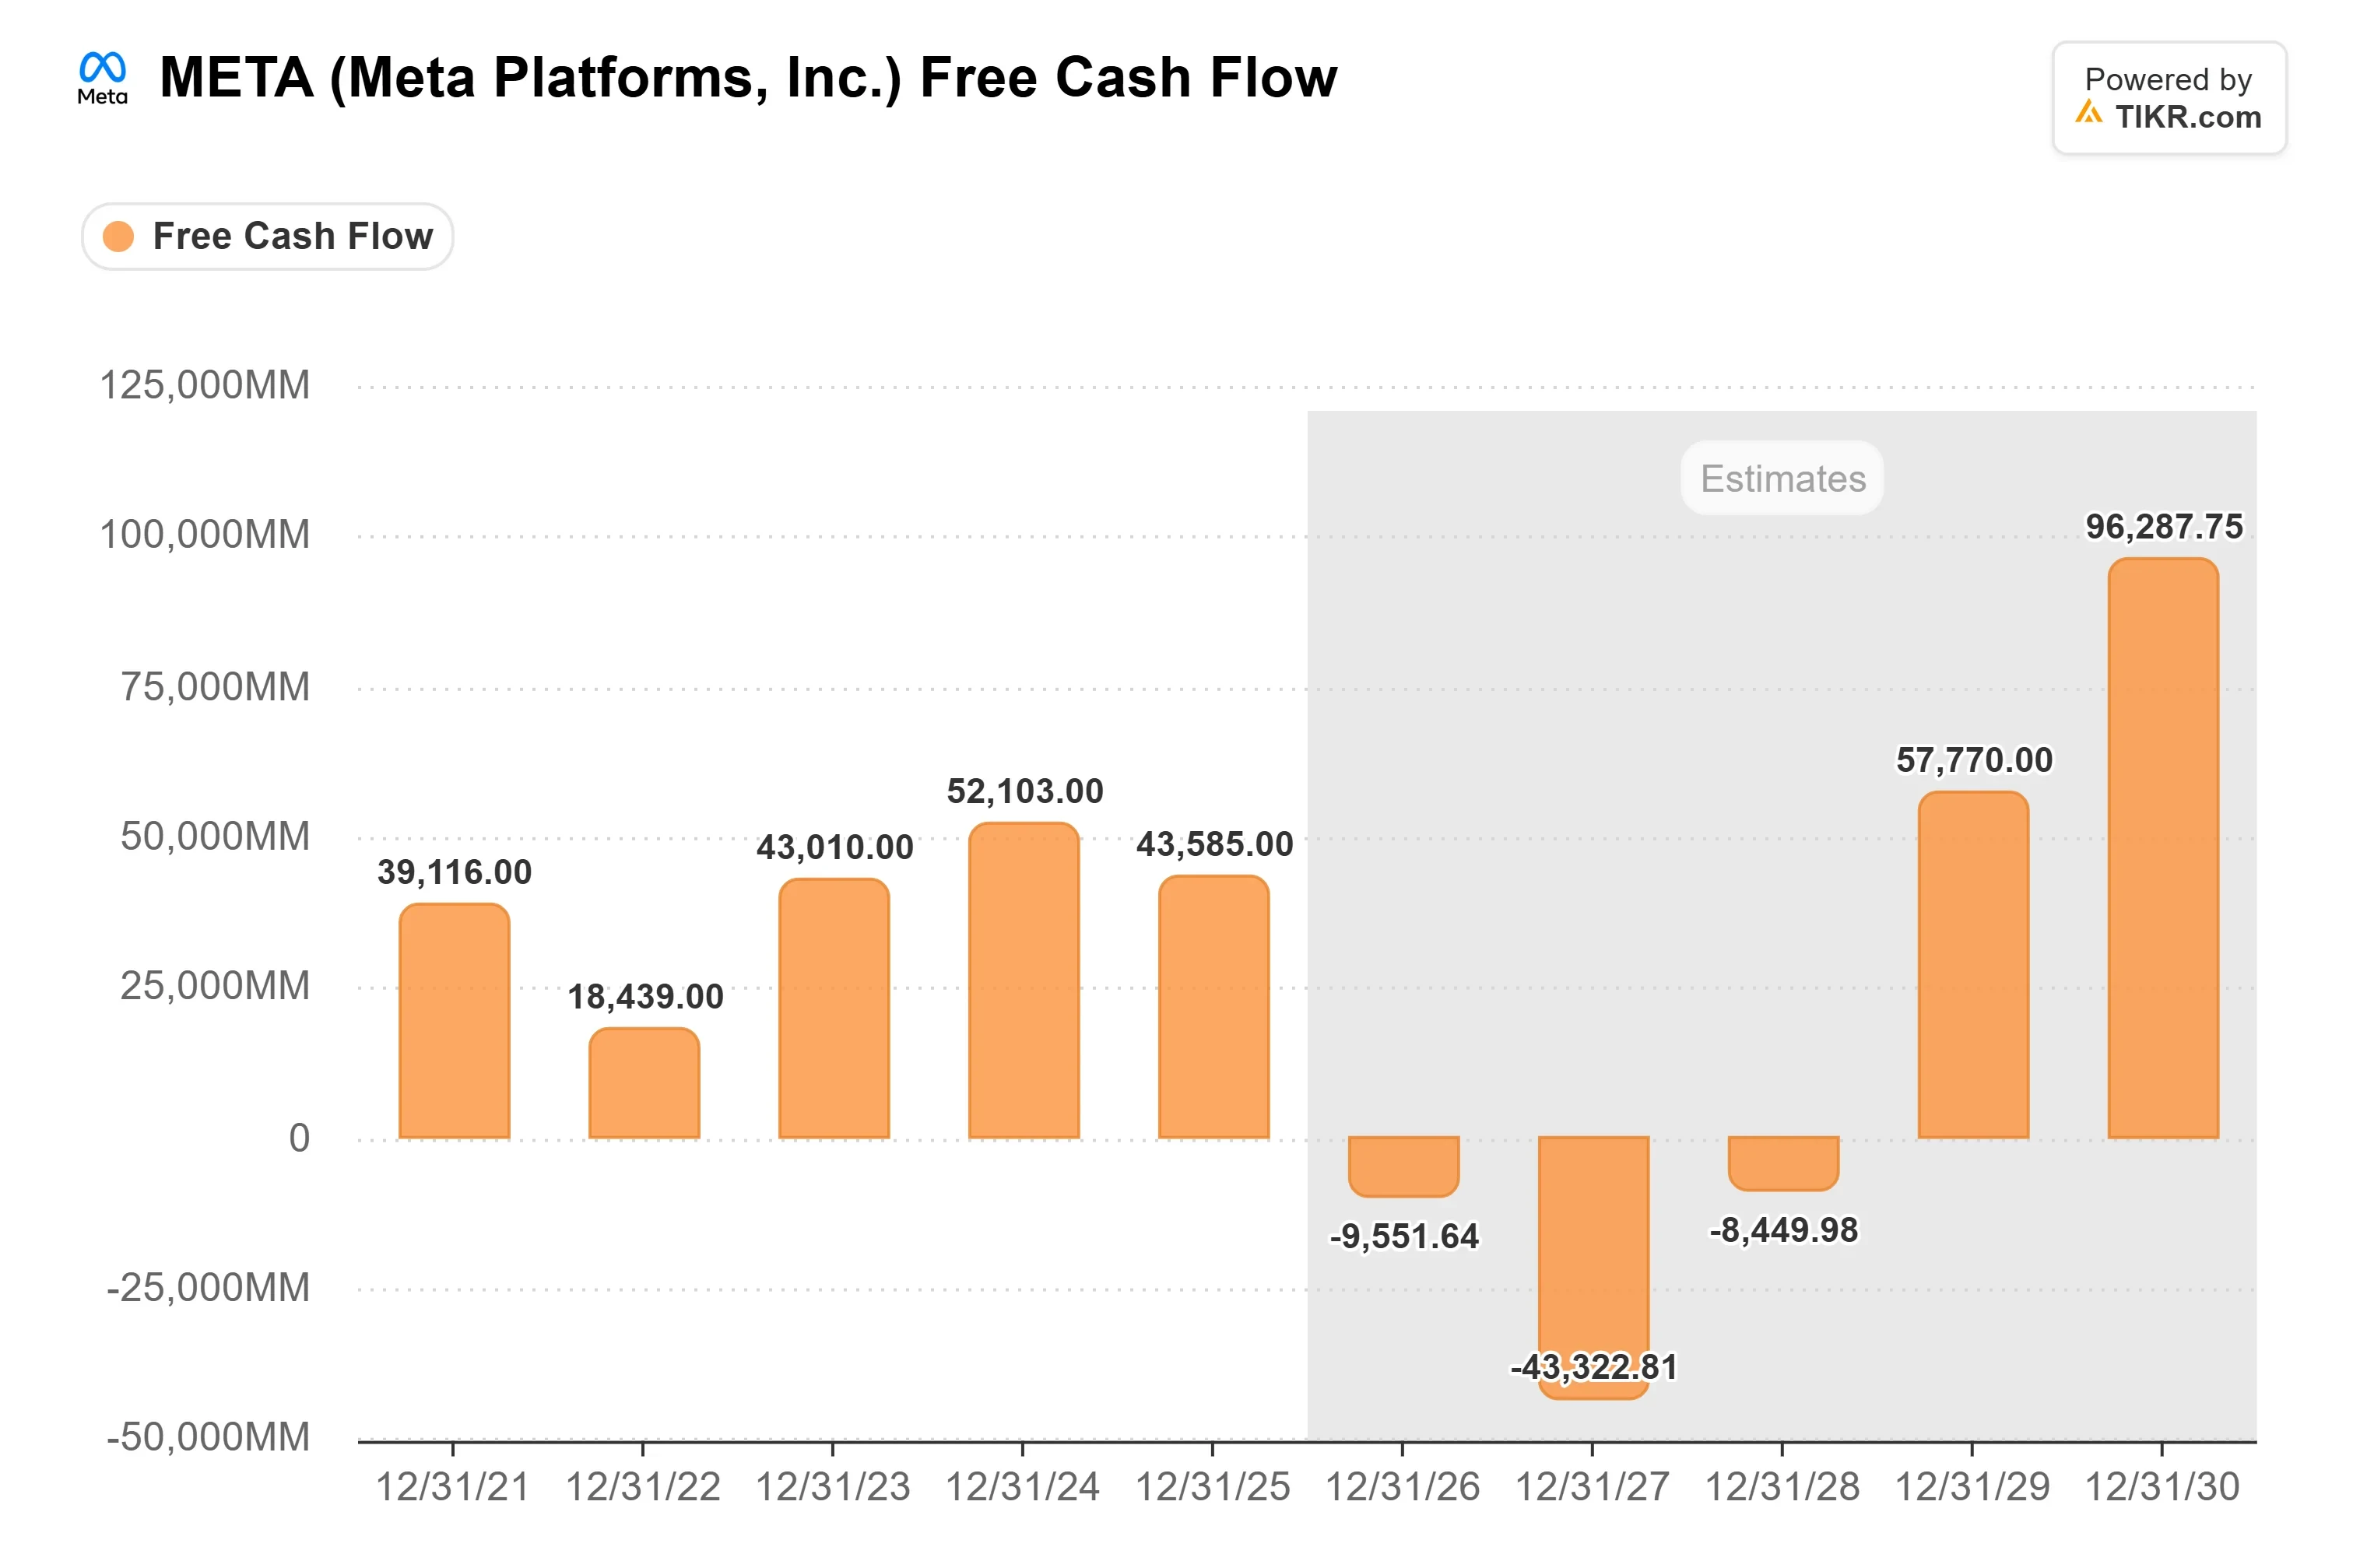
I dati di consenso di TIKR sono più miti. Gli analisti proiettano un free cash flow di circa -43 miliardi di dollari nel 2027 e di circa -8 miliardi di dollari nel 2028, per poi arrivare a circa 58 miliardi di dollari di free cash flow positivo nel 2029. La copertura si assottiglia negli anni successivi: 15 analisti pubblicano stime dei ricavi per il 2029, contro i 60 per il 2027. S&P utilizza la propria misura aggiustata, quindi il divario in dollari non è esatto. Il divario temporale è il disaccordo più netto: la piazzola prevede che il flusso di cassa diventi positivo nel 2029, mentre S&P avverte che potrebbe rimanere negativo oltre il 2028.
"Rispettosamente non siamo d'accordo con l'affermazione di S&P sulle capacità di monetizzazione dell'IA di Meta", ha dichiarato un portavoce di Meta.
L'Inference è il Sostituto di Meta per un Business Cloud
La lamentela centrale di S&P è la monetizzazione. Ha affermato che la capacità di Meta di generare ricavi dall'IA è più limitata rispetto ai suoi pari e che non è chiaro quando i nuovi flussi di ricavi supereranno i loro costi crescenti. Meta non ha un business cloud che affitta capacità di calcolo, la via che i suoi maggiori rivali utilizzano per recuperare la spesa in IA.
Nella conference call dei risultati del 21 ottobre, nove giorni prima dell'azione di S&P, l'amministratore delegato Mark Zuckerberg ha descritto un sostituto. Ha detto che "poiché l'addestramento è un costo fisso elevato, ora che abbiamo modelli leader, vogliamo servire quanta più domanda di inference ad alto margine possibile", attraverso l'API di Meta, lo strumento di codifica Muse Code e la Meta Enterprise Platform guidata da CJ Desai. Ha detto che l'API, Muse Code e gli agenti aziendali stanno ciascuno "crescendo abbastanza rapidamente" ma non ha fornito cifre sui ricavi.
TIKR monitora 63 analisti su Meta Platforms. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Meta Platforms
Li ha Collegato la Spesa Aziendale alla Domanda
Anche la CFO Susan Li ha parlato della preoccupazione per la spesa. Per la spinta verso le imprese, ha detto che Meta intende "scalare il nostro investimento dietro una domanda dimostrata dai clienti e un product-market fit in quest'area." Questo copre un business, non il budget totale di Meta, e ha anche detto che Meta si aspetta di continuare a investire aggressivamente nel 2027.

Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $614.99
- Prezzo Obiettivo (Medio): ~$1,222
- Potenziale Rendimento Totale: ~99%
- IRR Annualizzato: ~18% / anno
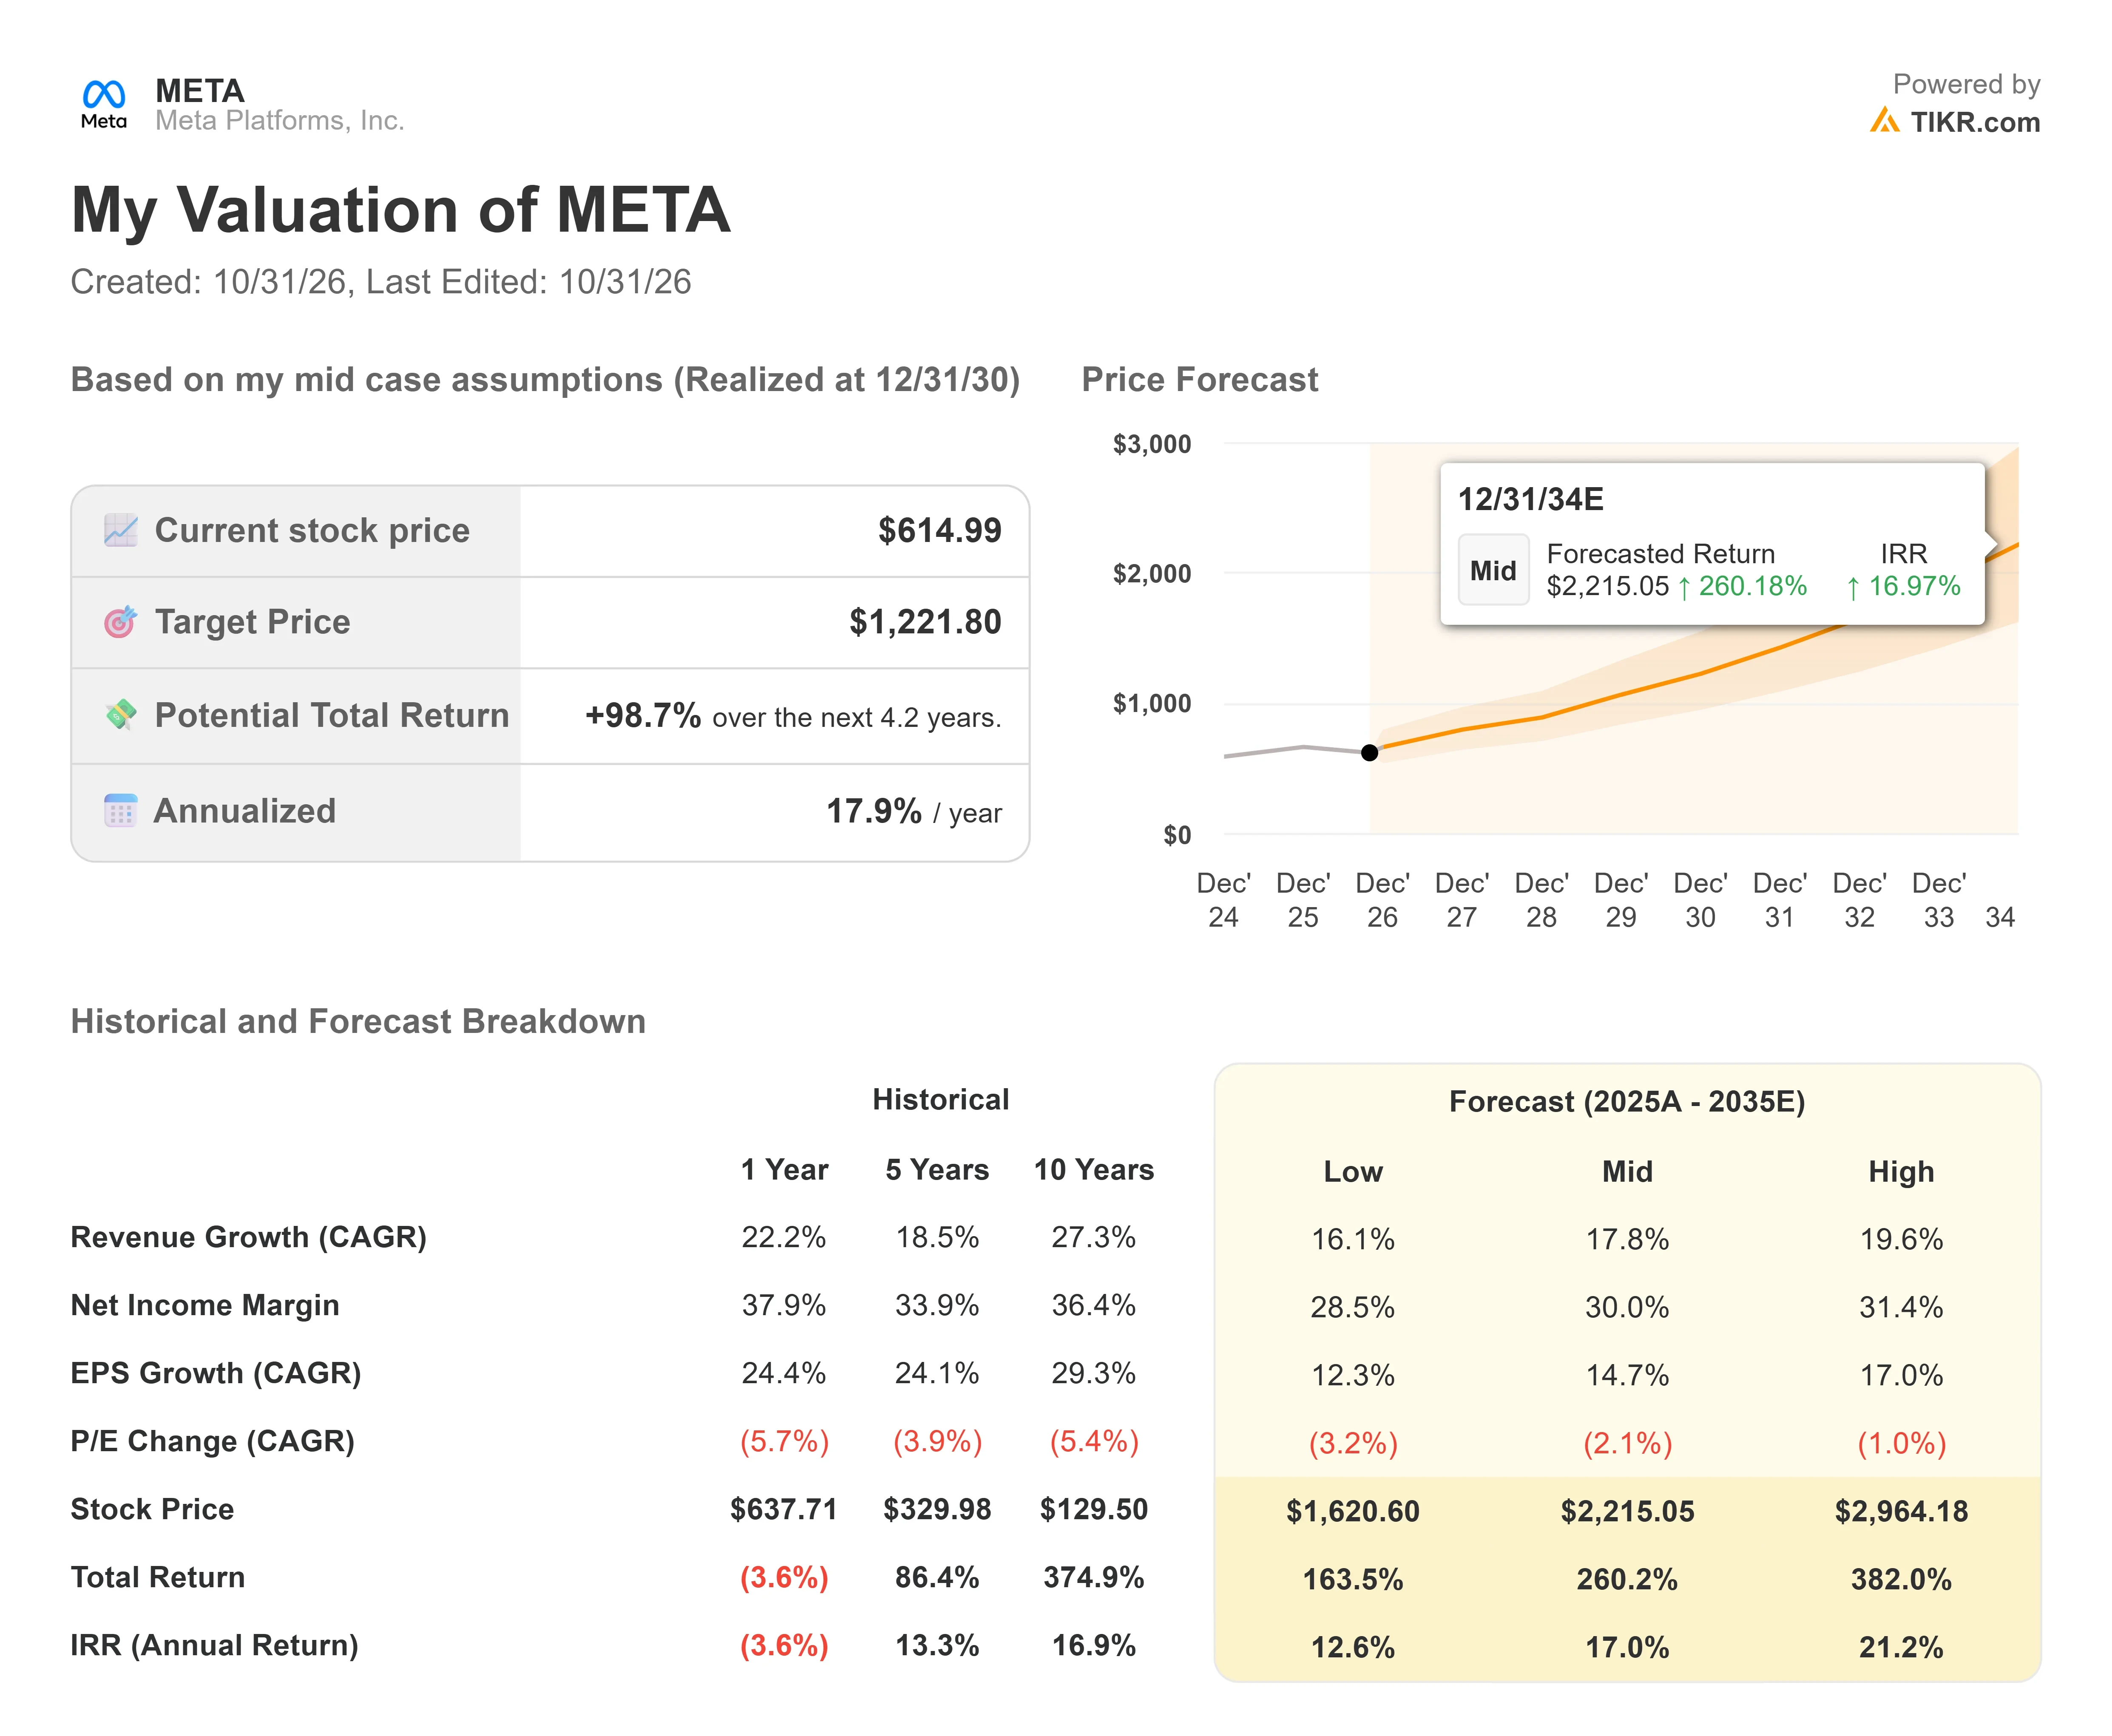
Il caso medio del modello TIKR colloca Meta a circa $1.222 entro il 31 dicembre 2030, circa il 99% sopra la chiusura del 30 ottobre, ovvero circa il 18% all'anno. I suoi input del caso medio prevedono una crescita dei ricavi di circa il 18% all'anno mentre il margine netto scende a circa il 30%, dal 37,9% dell'ultimo anno. Questo percorso richiede che arrivino i ricavi da inference e aziendali descritti da Zuckerberg. Se la spesa continua a superare i ricavi come teme S&P, l'input del margine è il primo a cedere. Il target medio di Wall Street di circa $848 si colloca ben al di sotto del modello.
Conclusione
Il numero da monitorare è 1,0x. S&P afferma che la leva finanziaria di Meta potrebbe superare quella linea, la soglia per il suo rating AA-, già nel 2027, e Bloomberg ha descritto la mossa come un primo passo verso un possibile downgrade entro due anni. Se i ricavi da inference, strumenti aziendali e Muse aumentano gli utili più velocemente di quanto Meta aggiunga debito attraverso il 2027, il percorso della piazzola regge. Una mossa sostenuta sopra 1,0x porterebbe Meta oltre la linea tracciata da S&P per mantenere AA-.
Quindi, quanto vale realmente l'azione Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Analizza Meta su TIKR Gratis →
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!