Punti Chiave
- Il 30 ottobre, Bank of America ha abbassato il suo prezzo target per DoorDash a $257 da $275, mantenendo però la raccomandazione "Buy". Quel target è superiore del 44% rispetto a un'azione che ha perso il 33% in un anno.
- Nel terzo trimestre, DoorDash ha riportato ricavi e profitti record. Ha anche concordato l'acquisizione di Instacart per circa $17 miliardi, almeno il 75% in contanti.
- DoorDash scambia a 25x gli utili forward, il livello più basso degli ultimi cinque anni, e il target di Bank of America implica un multiplo di 35x, al di sotto della media triennale del titolo.
- La chiamata di Bank of America sembra corretta sui numeri. I rischi sono il debito e le nuove azioni derivanti dall'operazione Instacart e il tempo necessario per il completamento.
DoorDash (DASH) ha appena riportato ricavi e profitti record e ha concordato l'acquisizione di Instacart (CART) per circa $17 miliardi. La sua azione è comunque scesa del 33% rispetto a un anno fa, a $179 alla chiusura di giovedì.
Il 30 ottobre, l'analista di Bank of America Justin Post ha abbassato il suo prezzo target a $257 da $275, mantenendo la raccomandazione "Buy". Questo implica un potenziale rialzo del 44%.
Un anno di spese più elevate
I problemi sono iniziati a novembre 2025, quando il management ha comunicato che avrebbe speso diverse centinaia di milioni di dollari in più nel 2026 per nuovi progetti.
Questa spesa si è materializzata nel secondo trimestre del 2026, quando l'EPS diluito è sceso a $0,46 da $0,65.
Poi, il 29 ottobre, è arrivata una spesa molto più grande: Instacart a $65 per azione, almeno il 75% in contanti.
Bank of America rimane un acquirente
Il target di $257 di Post coincide esattamente con la media della Street, e i risultati del trimestre lo supportano. I ricavi del terzo trimestre sono aumentati del 34% a $4,6 miliardi, l'utile netto è balzato del 91% a $466 milioni e l'EBITDA rettificato è salito del 41% a $1,06 miliardi, nella metà superiore delle previsioni del management.
TIKR monitora 43 analisti su DoorDash. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su DoorDash, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti per DoorDash
Il target di $257 è realistico?
Il prezzo target medio della Street è sceso da $303 di un anno fa a $257:

I target vanno da $172 a $350, e 43 analisti coprono il titolo.
Gli analisti hanno tagliato le loro stime dell'EPS normalizzato per il 2026 e il 2027 nell'ultimo anno, ma le hanno alzate entrambe del 5-6% dal 30 giugno. Ora si aspettano che l'EPS normalizzato salga da $5,10 nel 2025 a $8,25 nel 2027 e $10,16 nel 2028:
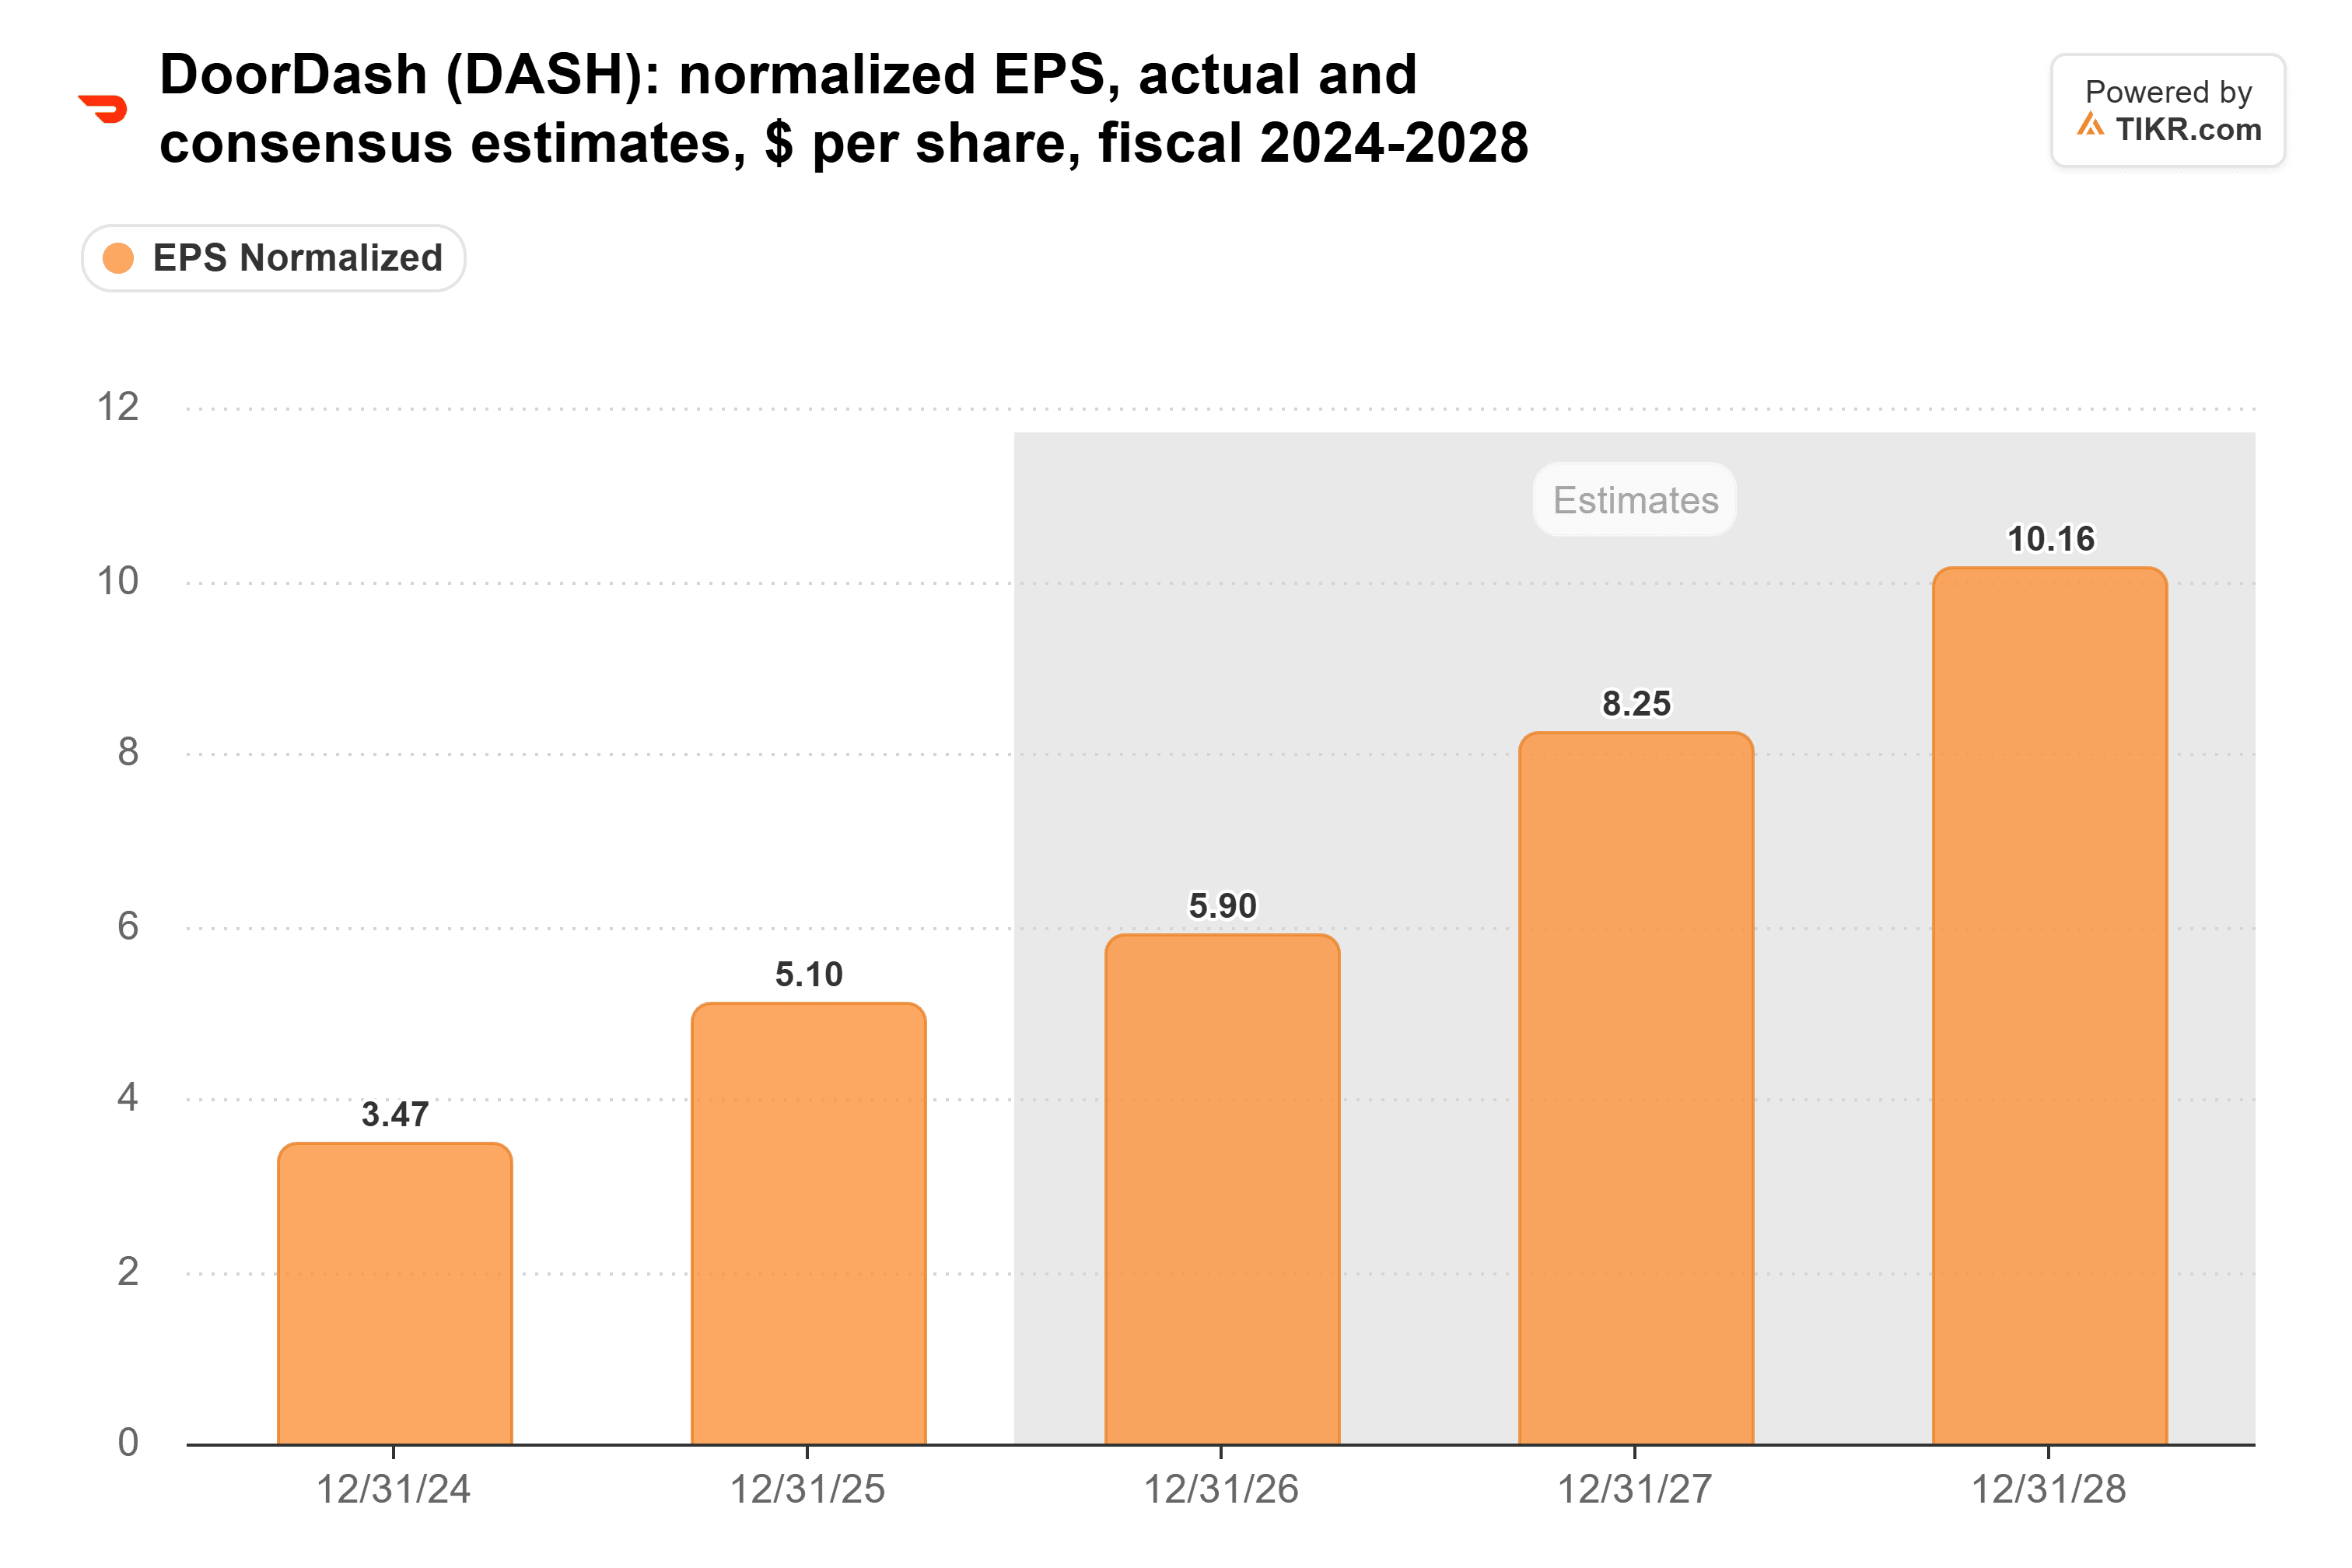
Il superamento delle stime nel trimestre dovrebbe aiutare a sostenere le stime per il 2026 e il 2027. La stima per il 2028 è più difficile da valutare, poiché DoorDash prevede di reinvestire più dell'intero ammontare delle sinergie di Instacart nel primo anno successivo al completamento dell'operazione.
A [$179], DoorDash scambia a 25x gli utili forward, il livello più basso degli ultimi cinque anni. Il target di $257 di Post corrisponde a 35x gli utili attesi nei prossimi dodici mesi. Questo è superiore alla media annuale del titolo di 33x e inferiore alla sua media triennale di 39x.
Bank of America ha ragione su questo titolo
Il rischio è Instacart. L'operazione aggiunge debito e nuove azioni, necessita dell'approvazione normativa e potrebbe non essere completata prima della prima metà del 2028.
Credo che Post abbia ragione su DoorDash: il suo target richiede un multiplo inferiore alla media triennale del titolo, su stime in aumento, per un'azienda che ha appena stabilito record.
La prossima prova sarà il report del quarto trimestre a febbraio. Se i piani di spesa di DoorDash per il 2027 risultano più pesanti di quanto si aspettano gli analisti, raggiungere $257 diventa molto più difficile.
Quanto vale realmente l'azione DoorDash?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere DoorDash. Parti dalle stime consenso di Wall Street, o modifica i dati per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!