Punti Chiave
- B. Riley ha tagliato il suo prezzo obiettivo per IREN a $64 da $91 il 30 ottobre, ma ha mantenuto la raccomandazione Buy, quindi vede ancora un potenziale rialzo del 161%.
- IREN è scesa del 68% rispetto al suo massimo di novembre 2025. Un debole quarto trimestre fiscale, le preoccupazioni sui costi di finanziamento per le neocloud e una spesa in conto capitale di Microsoft inferiore alle attese hanno tutti contribuito al calo.
- Gli analisti si aspettano un balzo dei ricavi, ma le loro stime di perdita per i prossimi due anni fiscali sono diventate molto più ampie.
- Il titolo sembra economico rispetto al suo multiplo sui ricavi. Ma l'obiettivo dipende dalla capacità di IREN di finanziare un piano di investimenti da $25 a $30 miliardi senza emettere molte altre azioni, e il report del 5 novembre è il prossimo test.
IREN Limited (IREN) è scesa del 68% rispetto al suo massimo di novembre 2025, e B. Riley ritiene che il mercato abbia esagerato. Il 30 ottobre, la società ha tagliato il suo prezzo obiettivo a $64 da $91 ma ha mantenuto la raccomandazione Buy, quindi vede ancora un potenziale rialzo del 161% da $24,51.
Il trade sulle neocloud si è incrinato
Il calo è iniziato con i fondamentali. Il report del 27 agosto di IREN ha mostrato ricavi del trimestre di giugno pari a $137,2 milioni, in calo rispetto ai $187,3 milioni dell'anno precedente, mentre l'azienda passava dal mining di Bitcoin al cloud per l'IA. L'EBITDA rettificato è sceso a $19,2 milioni dai $59,5 milioni del trimestre di marzo, e il management ha fornito previsioni per una spesa in conto capitale (capex) per il 2027 fiscale compresa tra $25 e $30 miliardi.
Ottobre ha colpito l'intero settore. I dati sull'inflazione più calda del previsto hanno pesato su IREN e sui miner di Bitcoin, sono cresciute le preoccupazioni sui costi di finanziamento per le neocloud, e il 26 ottobre Elon Musk ha dichiarato che più di 200 di esse "vedranno una morte e una consolidazione a livello di pesciolini".
Il 28 ottobre, Microsoft (MSFT) ha riportato una spesa in conto capitale inferiore alle attese, segno che i suoi partner stanno impiegando più tempo per fornire capacità. Questo dato colpisce da vicino: si prevede che il contratto con Microsoft generi circa $1,94 miliardi dei $4 miliardi di ricavi annualizzati (run-rate) che IREN ha contrattualizzato per il 2026.
TIKR monitora 20 analisti su IREN. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su IREN, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti per IREN
B. Riley rimane un acquirente
È il secondo taglio di B. Riley in un mese. Il 29 settembre, aveva abbassato il suo obiettivo a $91 da $96, citando rendimenti più elevati, incertezza normativa e una più lenta acquisizione di clienti.
Nonostante ciò, $64 si colloca al 17% al di sotto della media di Wall Street. Il prezzo obiettivo consenso dei 20 analisti che coprono IREN è aumentato nell'ultimo anno, da $63 a $77:
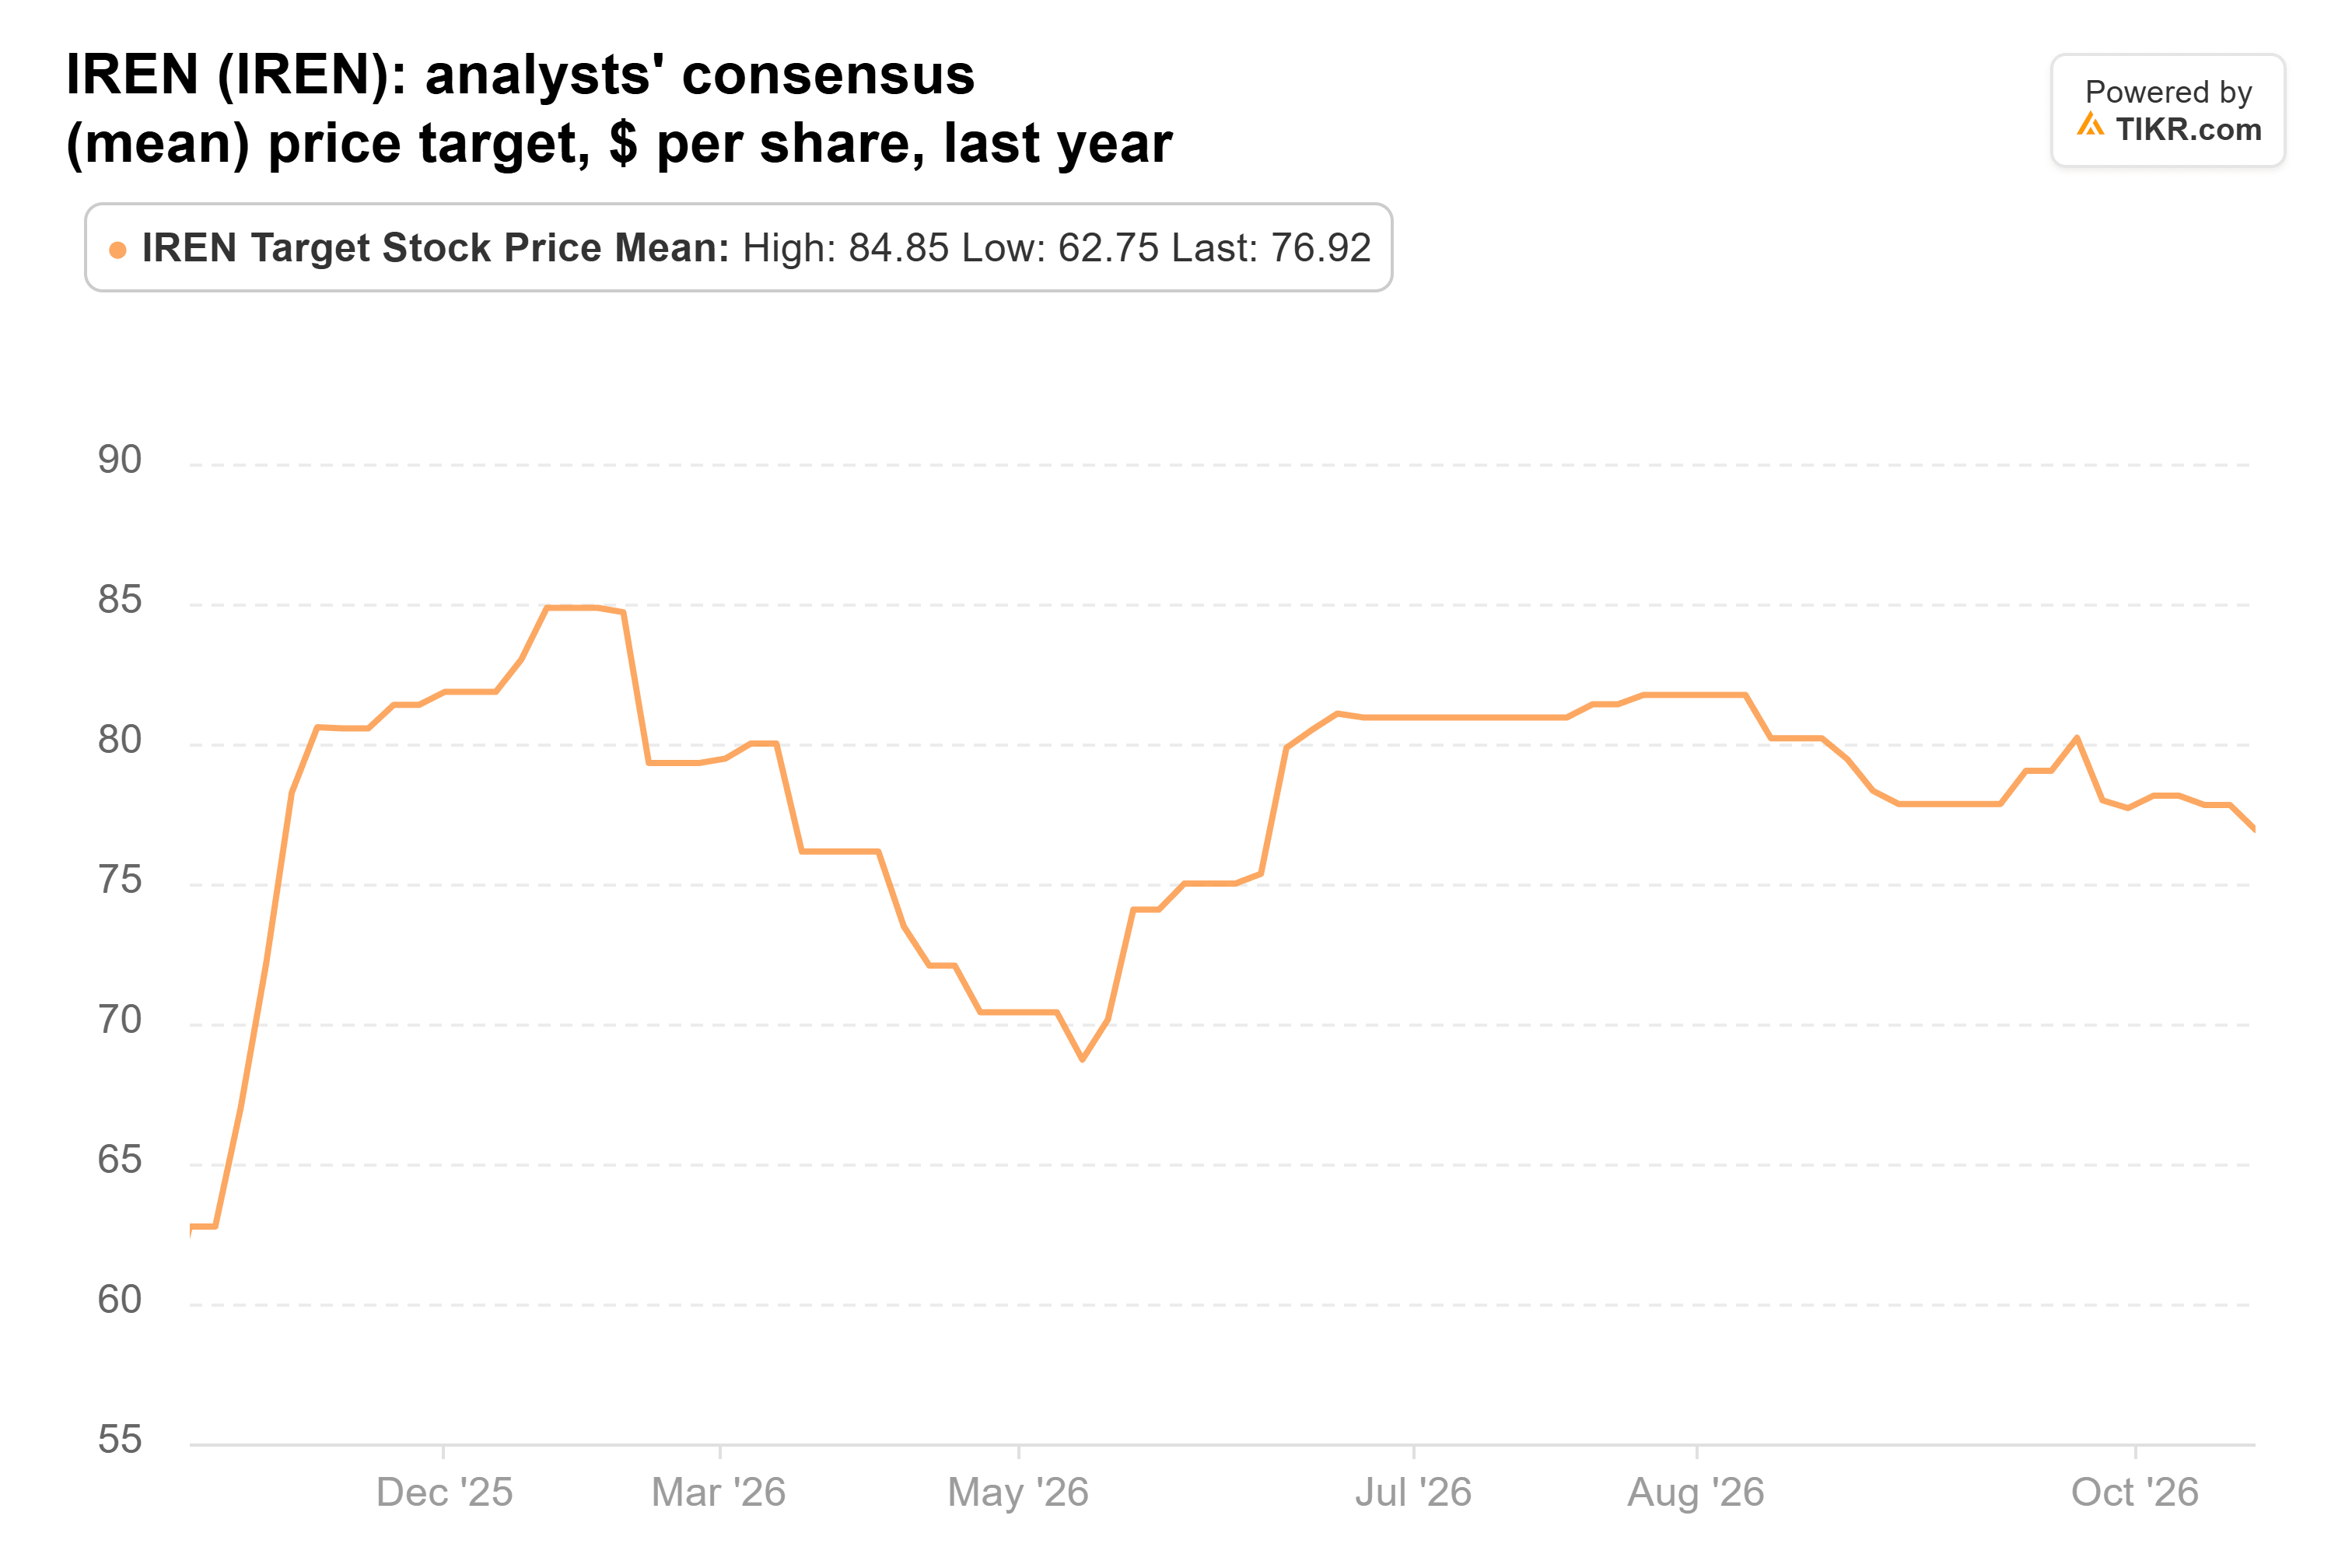
I singoli obiettivi vanno da $37 a $139.
IREN può arrivare a $64?
I ricavi sono il caso rialzista. Gli analisti si aspettano un balzo del 297% a $2,81 miliardi nell'anno fiscale che termina a giugno 2027, per poi raggiungere $7,41 miliardi nel 2028 fiscale:
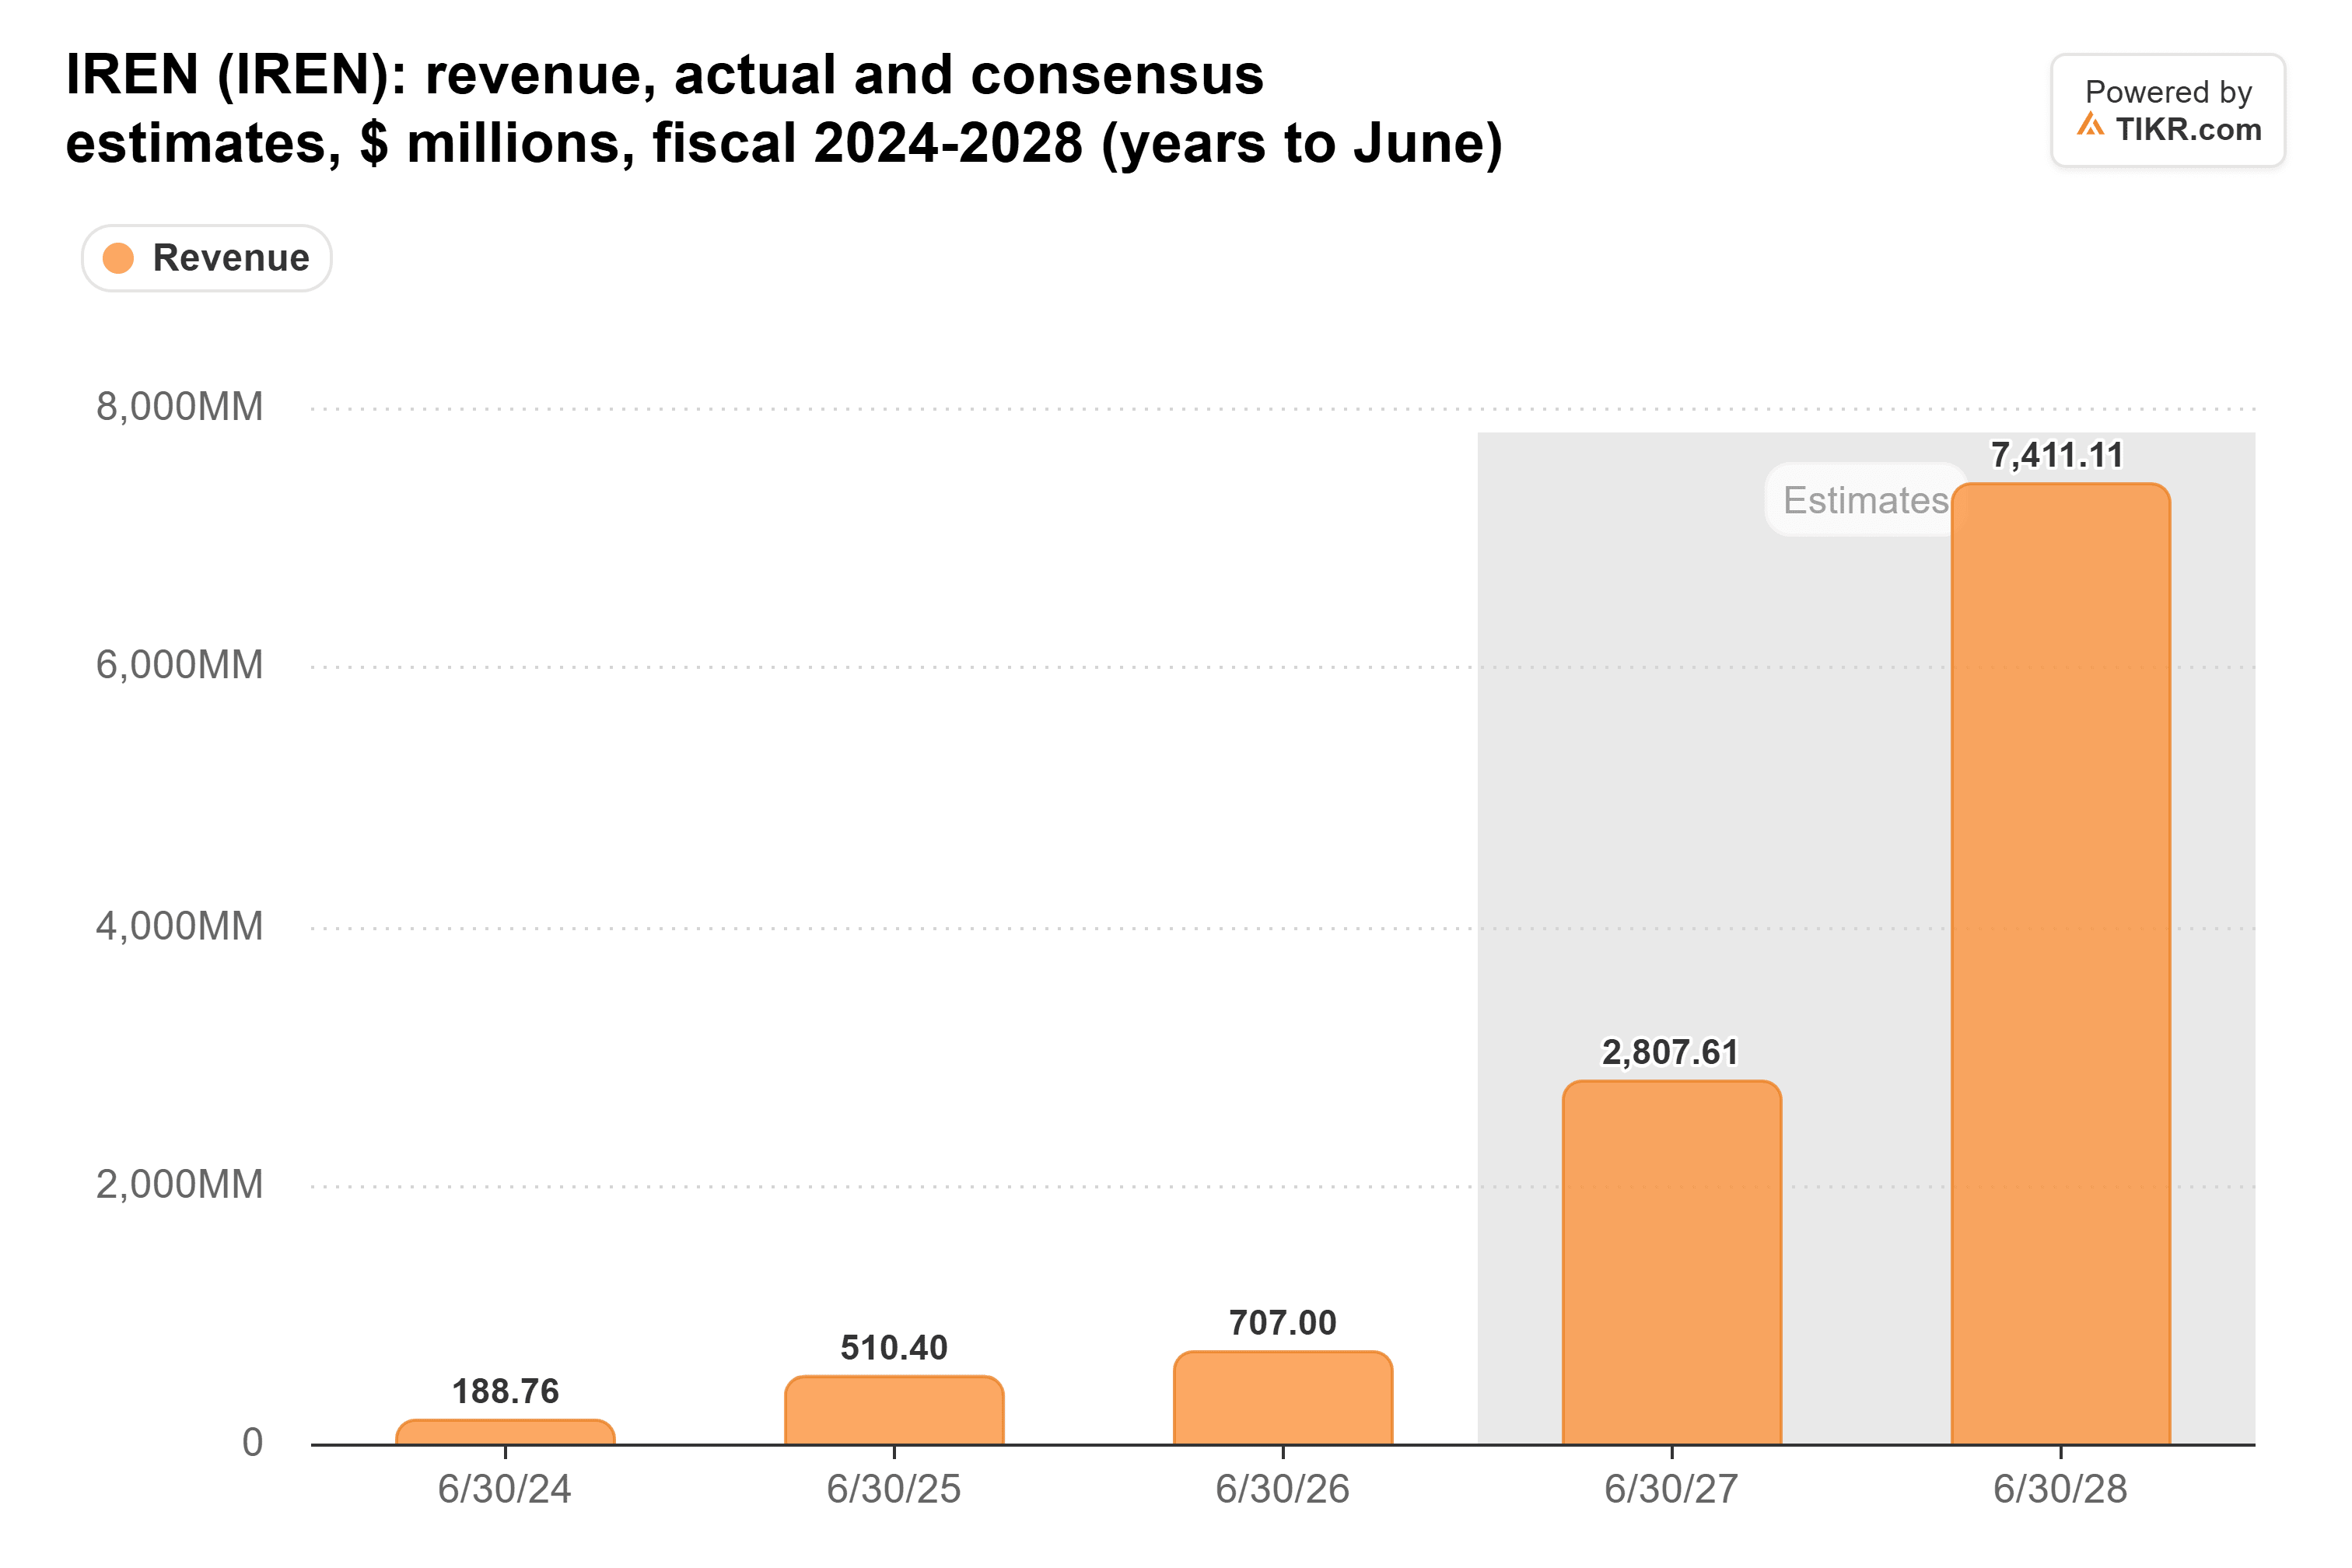
Le stime sugli utili sono andate nella direzione opposta. Il consenso ora prevede una perdita di $3,42 per azione nel 2027 fiscale, contro una perdita di $0,94 di 90 giorni fa, e una perdita di $3,98 nel 2028 fiscale, contro $0,20. Solo quattro analisti formulano queste stime.
Senza utili da valutare, IREN viene scambiata sui ricavi futuri. Questo multiplo si colloca al di sotto della sua media quinquennale di 4,2x e molto al di sotto degli 11x raggiunti a settembre 2025.
Il problema è il numero di azioni
Il rischio è il finanziamento. IREN ha circa $14 miliardi di liquidità, finanziamenti per GPU già impegnati e anticipi contro quel piano da $25 a $30 miliardi, e le azioni in circolazione sono aumentate del 48% nel 2026 fiscale.
In termini di valutazione, B. Riley ha un punto: un titolo scambiato al di sotto del suo solito multiplo sui ricavi, con i ricavi destinati a quadruplicare circa, sembra ipervenduto. Ma $64 ripaga gli azionisti solo se IREN finanzia il piano di investimenti senza fare troppo affidamento su molte altre nuove azioni, e il suo track record dice che questo è tutt'altro che certo.
Il report del 5 novembre è il primo test. Il suo numero di azioni al 30 settembre, rispetto ai 394 milioni del 14 agosto, mostrerà se il debito sta facendo più lavoro.
Quindi, quanto vale realmente il titolo IREN?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere IREN. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!