

Punti Chiave
- McDonald’s ha registrato un aumento del 4% dei ricavi nel Q2, a $7,10 miliardi, ma le vendite comparabili globali sono cresciute solo dell'1,3% e il numero di clienti negli Stati Uniti è diminuito.
- Il CEO Chris Kempczinski si aspetta che il traffico del settore nei mercati di proprietà totale rimanga piatto mentre l'inflazione rimane elevata.
- Il piano di supporto da $8,5 miliardi per i franchisee fino al 2036 peserà sul flusso di cassa della casa madre prima che si concretizzino i guadagni di efficienza.
- I risultati del Q3, a inizio novembre, mostreranno se le offerte di valore rilanciano il traffico mentre procede una class action sui prezzi basati sull'IA.
McDonald’s (MCD) ha trascorso il suo Investor Day di settembre facendo qualcosa che i grandi marchi consumer raramente fanno. Ha detto agli azionisti che il contesto rimarrà difficile.
Il CEO Chris Kempczinski ha dichiarato che il traffico del settore nei mercati di proprietà totale della società "rimarrà piatto mentre l'inflazione rimane elevata". Poi ha abbinato questo avvertimento a un impegno di $8,5 miliardi per i franchisee.
Gli investitori hanno odiato la combinazione. Le azioni sono scese fino al 6,5% quel giorno e hanno toccato un minimo di quasi quattro anni a $234.
Il titolo non si è molto ripreso da allora. Le azioni hanno chiuso a $248 il 23 ottobre, in calo dell'1,7% nella giornata e del 16,7% negli ultimi sei mesi, mentre il target della Street si attesta a $292.
I risultati del Q3 arriveranno a inizio novembre, con la conference call sugli utili il 4 novembre.
Il valore medio dello scontrino sostiene il trimestre
Il Q2 sembrava a posto in cima. I ricavi sono aumentati del 4% a $7,10 miliardi, le vendite a livello di sistema sono cresciute del 5% a $37 miliardi e l'EPS rettificato di $3,38 ha superato il consenso di $3,32.
Il dettaglio delle vendite comparabili era più debole:
- Le vendite comparabili globali sono aumentate dell'1,3%.
- Le vendite comparabili negli Stati Uniti sono aumentate dello 0,8%, trainate da un valore medio dello scontrino più alto e da un mix di prodotti migliore.
- Il numero comparabile di clienti negli Stati Uniti è diminuito.
Questo divario è importante per un marchio di valore. Quando la crescita proviene dal valore dello scontrino mentre le visite calano, significa che i clienti a basso reddito stanno ancora riducendo la spesa. Le stime di Placer.ai citate da Reuters mostrano che il traffico pedonale negli Stati Uniti di McDonald's è diminuito su base annua in ogni mese completo da marzo.
Confrontatelo con Starbucks (SBUX), che ha registrato un aumento delle vendite comparabili globali del 7,9% nell'ultimo trimestre su una crescita del 4,2% delle transazioni.
Ecco l'andamento trimestrale dei ricavi:
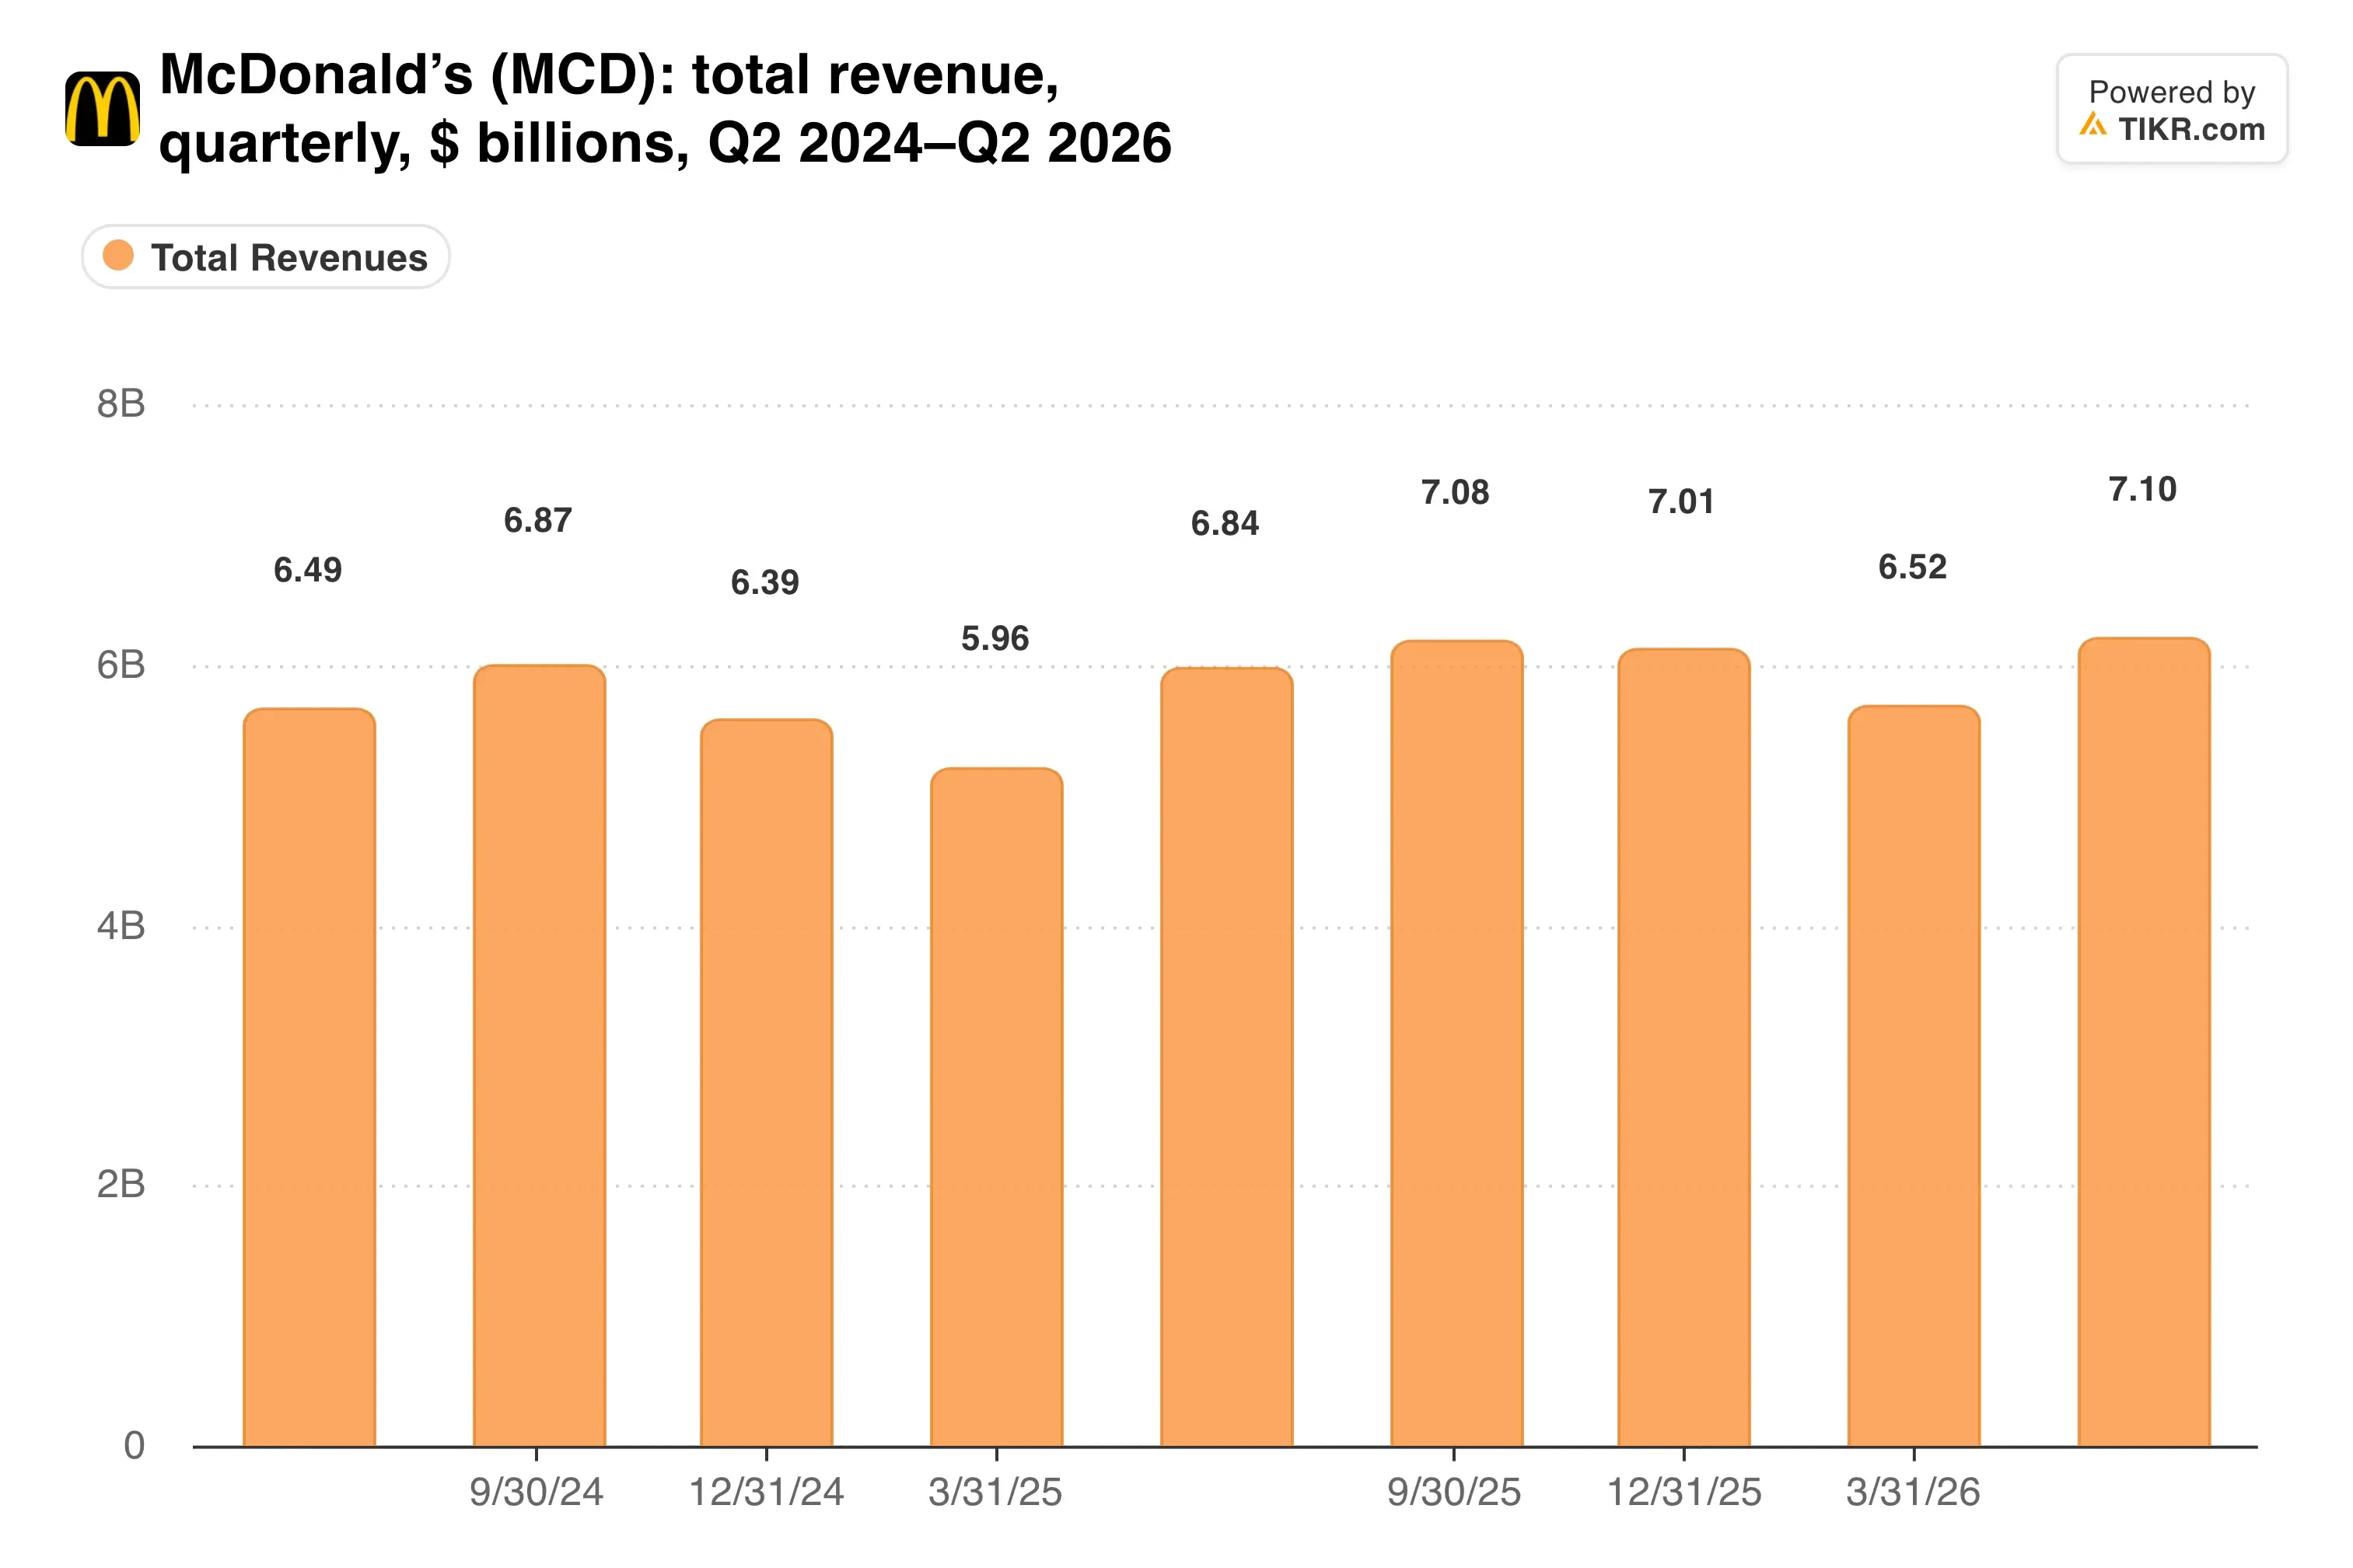
I ricavi continuano a salire lentamente, il che rende facile trascurare il calo del traffico.
All'interno dell'impegno da $8,5 miliardi
NEXT è il piano di McDonald's per riconquistare le visite attraverso cibo migliore, servizio più veloce e valore più elevato. Gli $8,5 miliardi mantengono i franchisee a bordo mentre finanziano ristrutturazioni che possono costare almeno $1,2 milioni per ristorante negli Stati Uniti.
Circa $5 miliardi arriveranno entro il 2030 attraverso sgravi sugli affitti e supporto al capitale. Dal 2027 al 2030, McDonald's si aspetta anche circa $3 miliardi di spese in conto capitale di base all'anno, più $1,5-2 miliardi di capitale cumulativo in partnership.
Gli obiettivi di ritorno sono ambiziosi. Il management vuole margini operativi nella fascia basso-media del 50% entro il 2030, rispetto al 46,9% dell'anno fiscale 2025. Si aspetta inoltre che il piano aggiunga circa $100.000 di flusso di cassa annuale per il ristorante medio negli Stati Uniti.
Quest'ultimo numero è quello che interessa ai franchisee. Senza di esso, la matematica della ristrutturazione non regge.
Quanto è grande l'aumento della spesa?

Le spese in conto capitale di base di circa $3 miliardi all'anno arrivano prima del supporto ai franchisee, quindi la casa madre si assume un carico maggiore fino al 2030.
TIKR monitora 34 analisti su McDonald's. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su McDonald's, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di McDonald's
Economico per un motivo, per ora
A 18,9x gli utili NTM, McDonald's scambia al di sotto della sua storia recente e molto al di sotto di Starbucks a 34,3x. Tuttavia, il bilancio è sotto pressione, con un debito netto a 3,23x l'EBITDA.
Il piano per i franchisee peserà sul flusso di cassa della casa madre prima che arrivino i guadagni di efficienza. Nel frattempo, una proposta di class action sostiene che gli strumenti di pricing basati sull'IA coordinano i prezzi dei menu tra i franchisee. McDonald's afferma che l'IA non fissa i prezzi dei menu e che i franchisee prendono le proprie decisioni di prezzo.
Osserva il flusso di cassa libero mentre la spesa aumenta…

Il management prevede una conversione del flusso di cassa libero 2026 nella fascia basso-media dell'80%, quindi qualsiasi scivolamento lì si vedrebbe rapidamente.
Un azionista di lunga data, Jake Dollarhide, CEO di Longbow Asset Management, ha indicato Starbucks come prova che questi riavvii richiedono tempo. Questo confronto è a doppio taglio, poiché Starbucks ha avuto bisogno di quasi un anno prima che i suoi investimenti facessero aumentare le vendite.
La mia opinione: McDonald's è ancora il miglior operatore nel fast food, e un rendimento del 3,1% con un dividendo aumentato a $1,93 offre un vero supporto. Ma penso che il titolo rimanga in un range laterale finché il numero di clienti negli Stati Uniti non diventa positivo, perché questo piano spende prima e guadagna dopo.
La call del 4 novembre è il punto di controllo. Cerca l'andamento del numero di clienti negli Stati Uniti e qualsiasi aggiornamento su quanti franchisee hanno aderito alle ristrutturazioni NEXT.
Quindi, quanto vale realmente il titolo di McDonald's?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere McDonald's. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


