Punti Chiave
- Mastercard pubblica i risultati del terzo trimestre giovedì 29 ottobre, dopo una corsa che ha portato il titolo a un record.
- Il suo P/E forward è salito dal minimo quinquennale di 23x di giugno a 29x, che è ancora al di sotto della sua media quinquennale di 31x.
- Gli analisti si attendono un EPS normalizzato 2026 di $19,95, superiore del 17% rispetto al 2025, quindi il secondo semestre necessita di una crescita dell'EPS di circa il 13% dopo il 22% del primo semestre.
- Il trimestre deve mostrare margini stabili sopra il 60%, rimborsi sotto controllo e stime EPS annuali in aumento.
Mastercard (MA) ha raggiunto un record questo mese. Giovedì 29 ottobre, gli investitori avranno finalmente numeri concreti per verificarlo.
Mastercard pubblica i risultati del terzo trimestre prima dell'apertura, con una conference call alle 9:00 ET. Per chi ha cavalcato la corsa di Mastercard di oltre il 12% in un mese, è il momento di decidere: prendere i profitti o aggiungere prima della pubblicazione?
Ecco cosa deve mostrare il trimestre.
Il multiplo ha ancora spazio
Partiamo dal prezzo. Il P/E forward di Mastercard ha toccato il fondo a 23x all'inizio di giugno, il minimo degli ultimi cinque anni. La corsa lo ha riportato a 29x, che è ancora al di sotto della sua media quinquennale di 31x.

(Ed è anche lontano dal suo picco di gennaio 2022 di 38x.)
Quindi la maggior parte del record deriva dalla crescita degli utili, con un rimbalzo parziale del multiplo in aggiunta. Ciò significa che gli utili devono continuare ad arrivare.
Le stime devono continuare a salire
Gli analisti si attendono un EPS normalizzato di $19,95 per il 2026, in aumento del 17% rispetto ai $17,01 del 2025, e di $23,07 per il 2027:

Il primo semestre ha fatto gran parte del lavoro pesante, con l'EPS rettificato in aumento del 22%. Per raggiungere il consenso per l'intero anno, l'EPS del secondo semestre deve crescere di circa il 13%.
È fattibile. Il management ha già indicato una crescita dei ricavi netti del terzo trimestre all'estremità superiore di un intervallo a bassa doppia cifra (a parità di cambio, escludendo le acquisizioni), dopo il 12% in ciascuno dei primi due trimestri. I servizi sono cresciuti del 18% a parità di cambio in entrambi.
Ma la stima per il 2026 è salita solo dell'1,5% dalla fine di giugno. Un trimestre che la spinga più in alto dà a un multiplo di 29x qualcosa di nuovo su cui poggiarsi. Una stima piatta dà ai detentori un motivo per incassare i guadagni.
TIKR monitora 40 analisti su Mastercard. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Mastercard, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Mastercard
I margini devono rimanere sopra il 60%
Il margine operativo di Mastercard si è ampliato ogni anno dal 2021, passando dal 54,4% al 59,2% nel 2025.
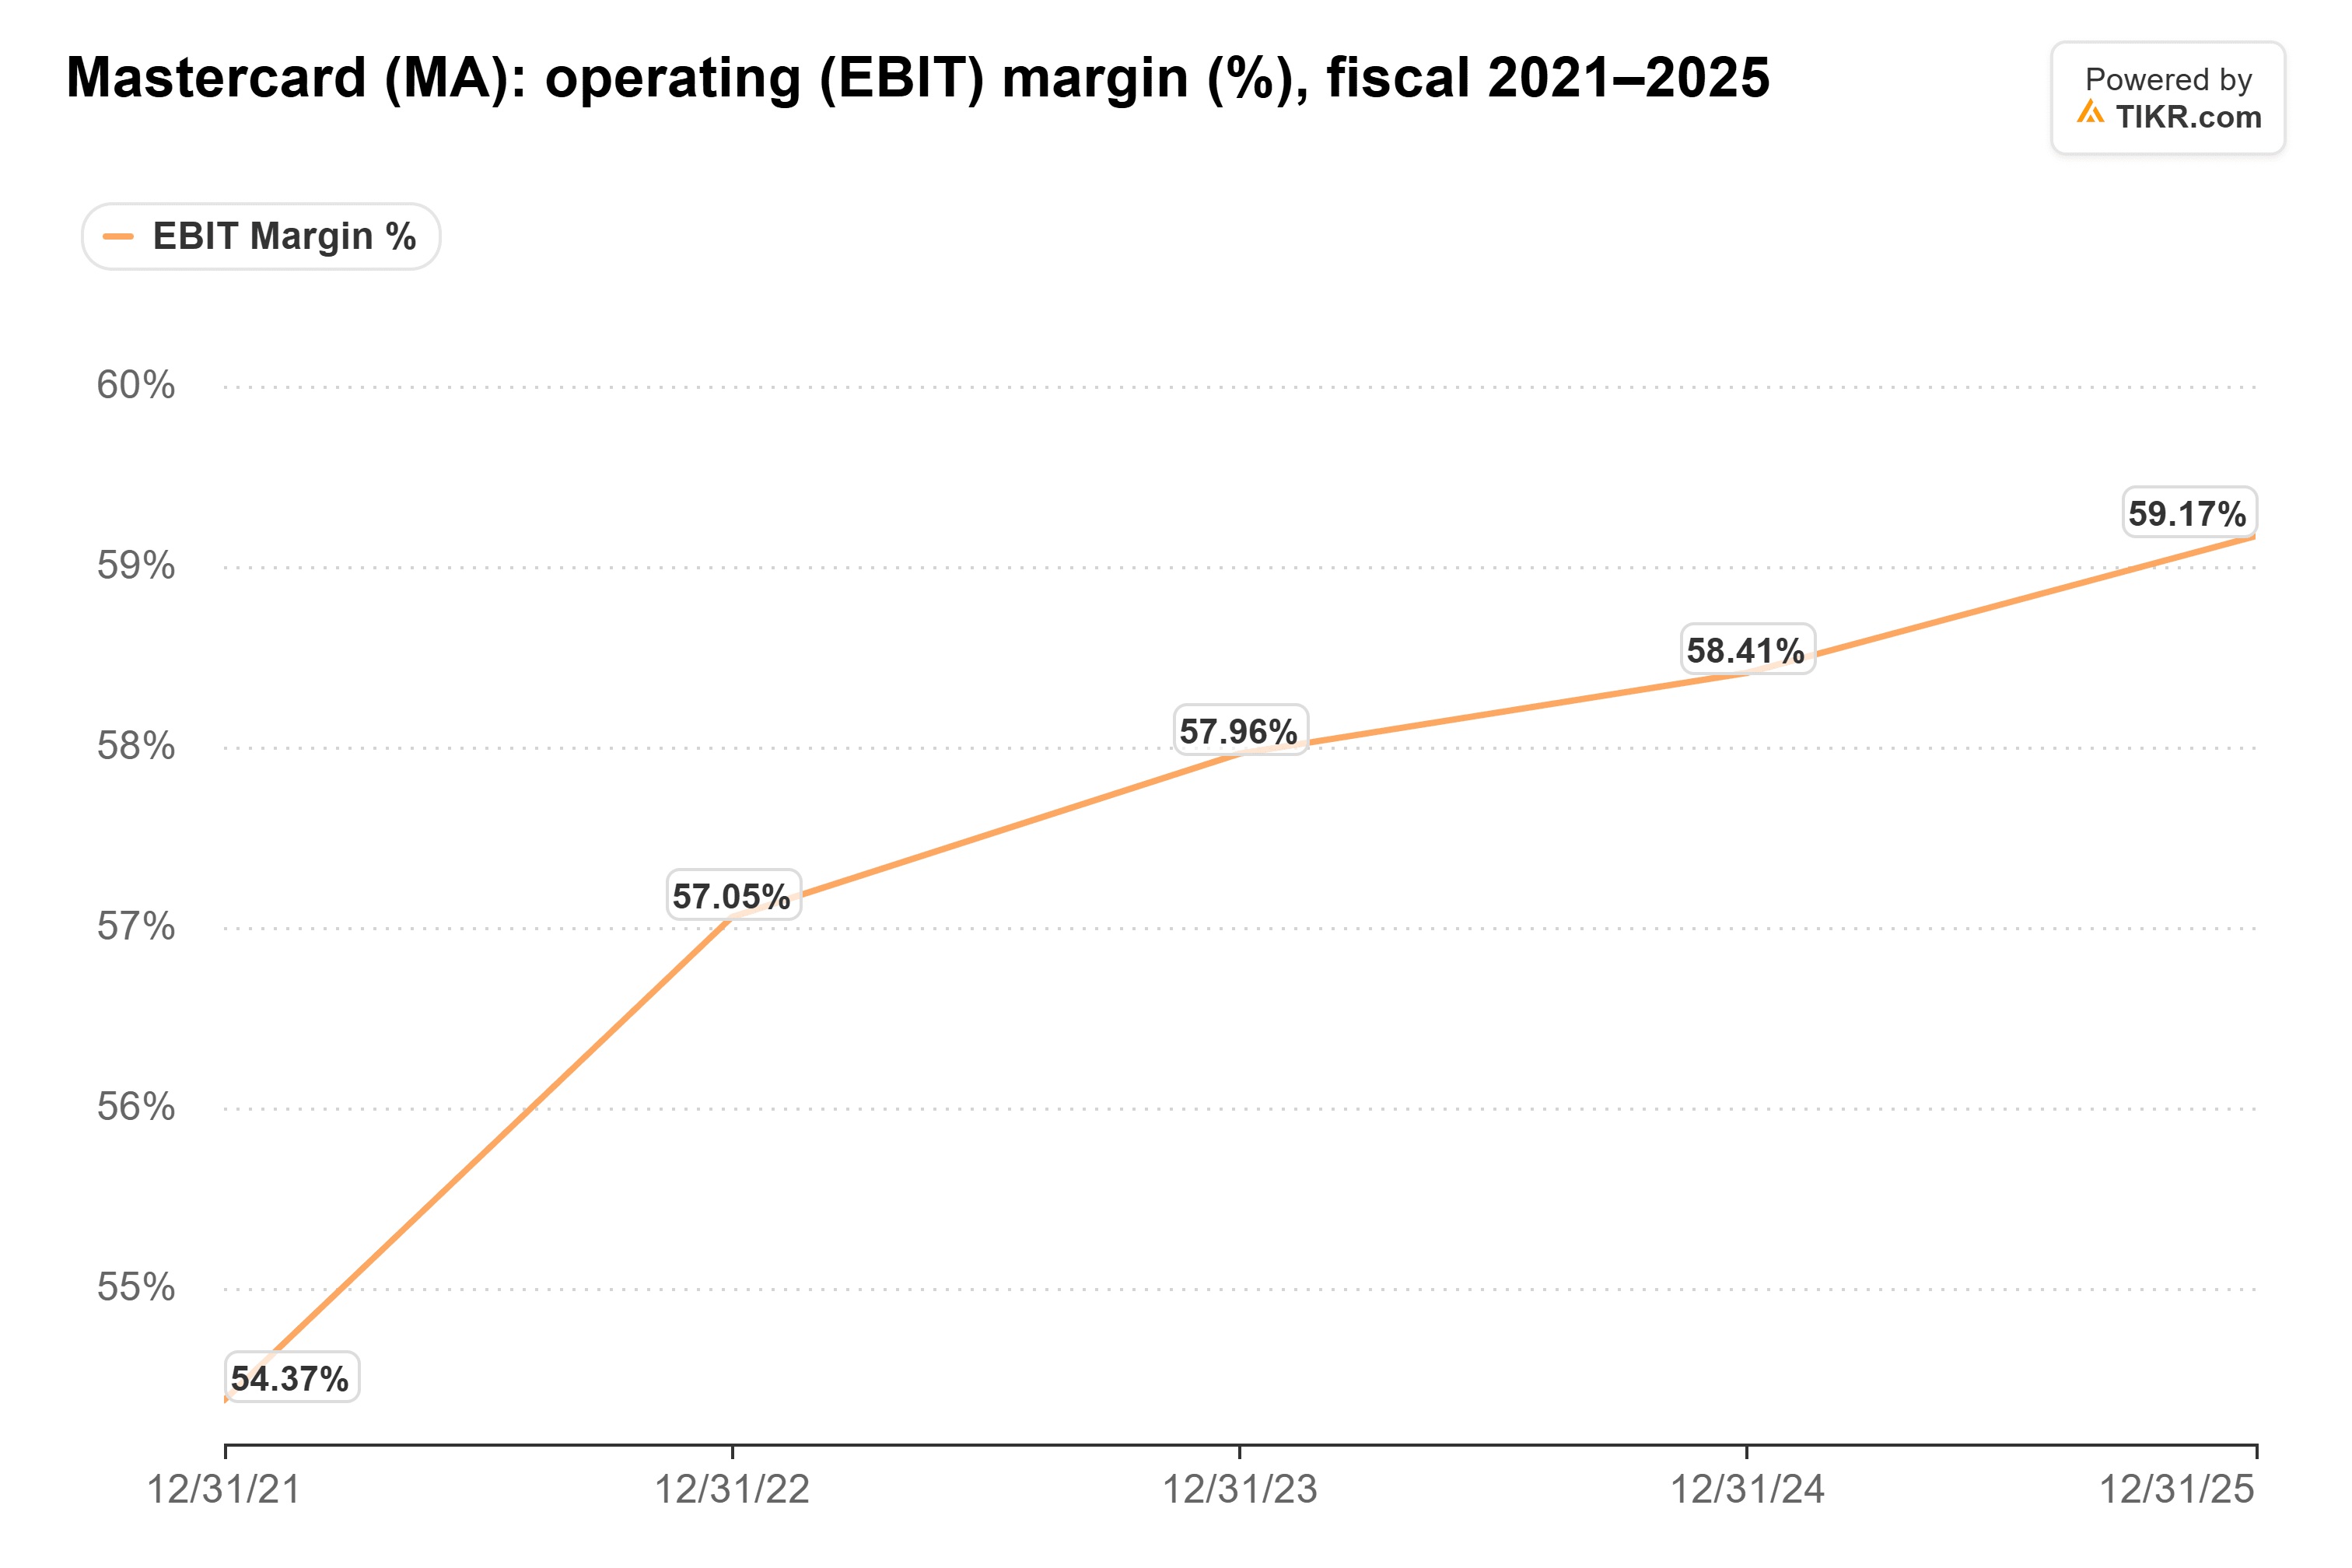
E ha continuato ad ampliarsi quest'anno. Il margine operativo rettificato ha raggiunto il 61,0% nel primo semestre, in aumento rispetto al 59,6% di un anno prima.
Il punto di pressione sono i rimborsi e gli incentivi, i soldi che Mastercard paga alle banche per vincere e mantenere i loro portafogli di carte. Hanno rappresentato il 52,4% delle commissioni di rete lorde nel secondo trimestre, in aumento rispetto al 49,9% di un anno prima, e il management si aspetta che quella quota aumenti leggermente di nuovo nel terzo. Un balzo più grande di quello eroderebbe il margine su cui si basano le stime dell'EPS.
Washington e le stablecoin possono oscurare un buon trimestre
Ovviamente, il titolo non si muove solo sull'EPS. Il presidente Trump ha nuovamente sostenuto il disegno di legge sulle commissioni di transazione il 19 ottobre, e le elezioni di medio termine del 3 novembre cadono cinque giorni dopo la pubblicazione. L'accordo BVNK di Mastercard, del valore fino a $1,8 miliardi, ha anche dato agli investitori una storia sulle stablecoin da prezzare. Un trimestre pulito non risolve nessuna delle due.
Un'asticella che Mastercard può superare
La mia opinione: Mastercard dovrebbe superarla. Il management ha già indicato l'estremità superiore del suo intervallo, i margini continuano ad ampliarsi e il multiplo si trova al di sotto della sua media quinquennale, quindi il titolo non ha bisogno di un risultato straordinario. Ha bisogno di un trimestre che mantenga il secondo semestre in linea con una crescita dell'EPS del 13% e spinga leggermente verso l'alto la stima per l'intero anno.
Il numero che guarderei più da vicino sono i rimborsi. Se la loro quota delle commissioni sale ben oltre il 52,4%, la crescita del margine si ferma. E qualunque cosa dica il rapporto di giovedì, il 3 novembre potrebbe muovere il titolo di più.
Quindi, quanto vale realmente il titolo Mastercard?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Mastercard. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Mastercard gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!