Punti Chiave
- Bill Ackman ha dichiarato su CNBC martedì di aver acquistato Visa (V) e Mastercard (MA) a un multiplo sugli utili nei bassi anni '20, definendole una royalty sulla spesa dei consumatori.
- Gli analisti si aspettano che l'EPS normalizzato di Mastercard cresca di circa il 16% annuo dal 2026 al 2028, più velocemente del circa 14% annuo previsto per Visa.
- Il P/E forward di Mastercard è risalito a 30x dai 23x di giugno, rimanendo comunque leggermente al di sotto della sua media quinquennale di 31x.
- Le stime supportano la tesi di Ackman su Mastercard, ma entrambe le reti dipendono dal fatto che i consumatori continuino a spendere.
Bill Ackman pensa che il mercato azionario sia rotto. Pensa anche che Mastercard e Visa siano un tipo di business raro, e che finalmente sia riuscito a comprarle al suo prezzo.
Nell'episodio di martedì, in occasione del Giorno delle Elezioni, di Squawk Pod di CNBC, Ackman ha dichiarato che il mercato quest'anno ha inseguito chip e semiconduttori.
Tutto il resto è stato "più o meno ignorato", permettendogli così di acquistare aziende che aveva sempre desiderato possedere ma che aveva sempre trovato troppo costose. Quando il conduttore gli ha chiesto cosa ci fosse su quella lista, ha nominato le due reti di carte:
"È una sorta di royalty sulla spesa delle persone. È uno dei migliori business al mondo. Sempre troppo costose per noi. Valutavano ben oltre 30 volte gli utili. Siamo riusciti a prenderle nei bassi anni '20."
Sono elogi importanti da parte di un investitore che gestisce un portafoglio notoriamente concentrato.
Ma ha nominato entrambe le reti nello stesso respiro. Mastercard è salita del 15% nell'ultimo mese e si trova al 2% sotto il suo massimo degli ultimi 52 settimane.
Chiunque la compri ora ha bisogno che Wall Street si aspetti di più da Mastercard che da Visa.
TIKR monitora 41 analisti su Mastercard. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Mastercard, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Mastercard
Wall Street si aspetta una crescita più rapida da Mastercard
Gli analisti si aspettano che l'EPS normalizzato di Mastercard salga da $17,01 nel 2025 a $26,89 nel 2028:
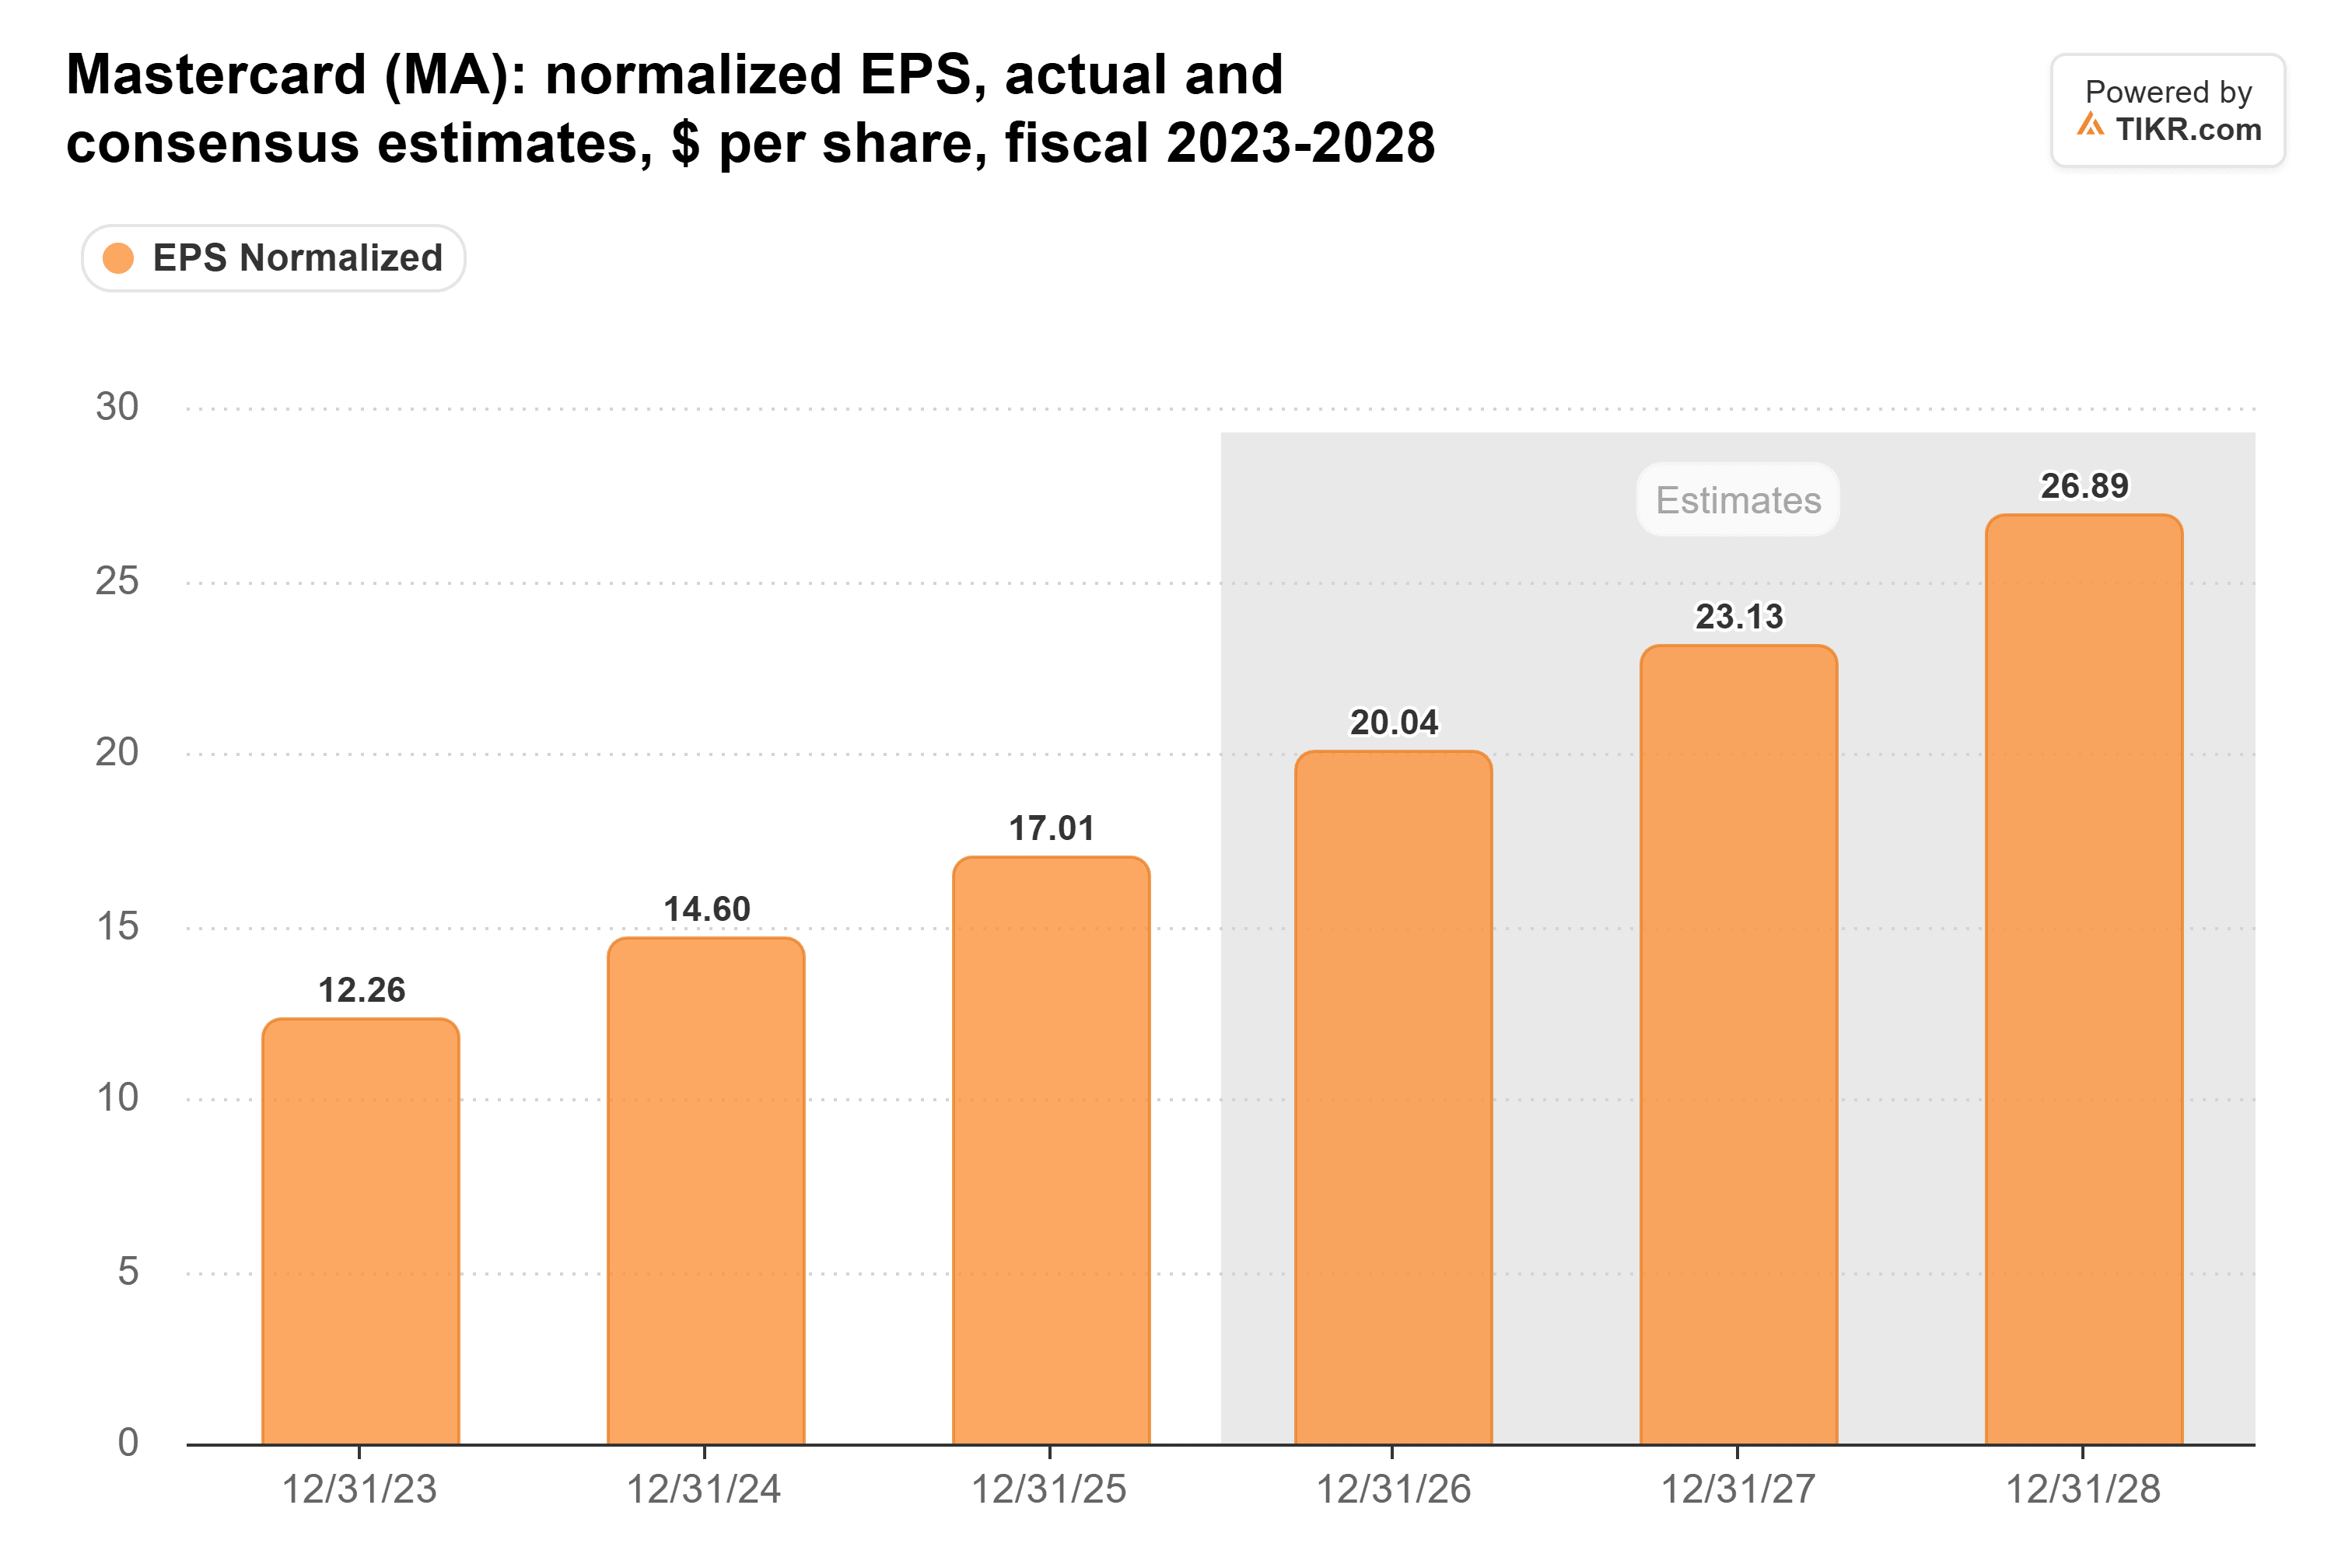
Partendo dai $20,04 previsti per quest'anno, si tratta di una crescita di circa il 16% annuo fino al 2028.
Anche gli utili di Visa sono attesi in crescita, da $13,27 nell'anno fiscale terminato a settembre a $17,13 nell'esercizio 2028:

Si tratta di circa il 14% annuo. (L'anno fiscale di Visa termina a settembre, quindi i due non sono perfettamente allineati.)
Il vantaggio di Mastercard deriva dai suoi servizi e dai suoi margini. I ricavi netti del Q3 sono aumentati del 14% a $9,81 miliardi, e i servizi sono cresciuti del 19% su base neutrale valutaria.
Il suo margine operativo rettificato è salito dal 58,0% nel 2023 al 59,2% nel 2025, per poi raggiungere il 61,0% nel primo semestre del 2026. Quando i margini continuano a salire così, gli utili crescono più velocemente dei ricavi.
Lo sconto ottenuto da Ackman è sparito
Il P/E forward di Mastercard ha toccato il minimo a 23x a giugno. Ora è tornato a 30x:

Rimane comunque un po' al di sotto della sua media quinquennale di 31x, e ben lontano dai 38x raggiunti all'inizio del 2022.
Quindi l'acquirente di oggi paga circa il multiplo abituale di Mastercard per utili che gli analisti si aspettano crescano a tassi medi.
È un prezzo equo per un business così redditizio, ma non è più l'affare ottenuto da Ackman.
Entrambe le reti dipendono dagli stessi consumatori
Una royalty sulla spesa rimane comunque una scommessa sulla spesa. Se i consumatori tirano la cinghia, le stime per entrambe le reti scenderanno insieme, e la crescita più rapida di Mastercard non la proteggerà molto.
Mastercard continua inoltre a restituire di più alle banche che emettono le sue carte. Rimborsi e incentivi hanno assorbito il 52,4% delle sue commissioni di rete lorde nel Q2 2026, in aumento rispetto al 49,9% di un anno prima.
Il nuovo CFO Ling Hai ha dichiarato che questa quota sarà più alta nel Q4 rispetto al Q3.
Ackman ha i numeri dalla sua parte
Le cifre di Wall Street supportano la visione di Ackman su Mastercard. Gli analisti si aspettano che cresca gli utili più velocemente del suo rivale più diretto, e l'azione continua a scambiare leggermente al di sotto del suo multiplo medio quinquennale.
Comprerei Mastercard a questo prezzo, anche senza il punto di ingresso di Ackman nei bassi anni '20.
Naturalmente, Hai ha già avvertito che parte del superamento del Q3 è stato anticipato dal Q4. Il rapporto del Q4 a fine gennaio, insieme alla sua prima previsione per l'intero anno 2027, mostrerà se quel ritmo del 16% regge.
Quindi, qual è il valore reale dell'azione Mastercard?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Mastercard. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Mastercard gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!