Punti Chiave
- Gli incentivi ai clienti di Visa sono aumentati del 21% a 5,1 miliardi di dollari nel quarto trimestre fiscale, e questo ha pesato sul titolo dopo la pubblicazione dei risultati.
- Gli analisti non hanno tagliato le loro stime: il consenso sugli utili per azione (EPS) per l'esercizio 2027 è rimasto a 15,02 dollari, e Cantor Fitzgerald ha alzato il suo target a 500 dollari da 445.
- Il margine operativo di Visa è rimasto tra il 64,7% e il 67,3% ogni anno dall'esercizio 2017, anche mentre gli incentivi crescevano, e i ricavi dei servizi a valore aggiunto sono aumentati del 31% nel trimestre.
- A 28,3 volte gli utili futuri, al di sopra della sua media quinquennale di 26,6x, Visa sconta già gran parte di queste buone notizie.
Visa (V) ha perso terreno dopo la pubblicazione dei risultati del quarto trimestre fiscale il 27 ottobre, chiudendo lo 0,3% più bassa il giorno successivo. Gli investitori si sono concentrati sugli incentivi che paga alle banche e ad altri clienti, che Visa detrae dai ricavi lordi per arrivare ai ricavi netti.
Giorni dopo, Wall Street aveva già voltato pagina. Cantor Fitzgerald ha alzato il suo prezzo target a 500 dollari da 445 il 2 novembre, mantenendo il rating Overweight. Questo è seguito agli aumenti del 29 ottobre da parte di Wells Fargo, a 463 dollari da 432, e di Mizuho, a 440 dollari da 425, con entrambe che hanno mantenuto rating rialzisti.
Il titolo ha seguito il loro slancio. È salito del 2,9% a un record di chiusura di 425,51 dollari il 2 novembre, e la sua chiusura del 3 novembre a 420,42 dollari lo lasciava con un guadagno del 17% nell'ultimo mese.
La fattura degli incentivi è aumentata
Gli incentivi ai clienti sono balzati del 21% a 5,1 miliardi di dollari nel trimestre, a un ritmo più veloce del 18% del terzo trimestre. E circa il 25% del volume dei pagamenti di Visa è in scadenza per il rinnovo nell'esercizio 2027, inclusi diversi grandi clienti, contro il 20% nell'esercizio 2026.
Il CFO Chris Suh ha dichiarato che ciò implica un'accelerazione della crescita degli incentivi rispetto all'esercizio 2026.
Tutto il resto ha tenuto. I ricavi netti sono aumentati del 13% a 12,1 miliardi di dollari, l'EPS rettificato è salito del 17% a 3,48 dollari, e il management ha fornito una previsione di crescita dell'EPS per l'esercizio 2027 nella fascia bassa delle due cifre fino alla fascia bassa delle due cifre.
Gli analisti hanno mantenuto le loro stime
Le stime di consenso di TIKR mostrano che gli analisti si aspettano ancora che gli utili di Visa crescano costantemente fino all'esercizio 2028:

I 15,02 dollari per l'esercizio 2027 sono il livello a cui si attestava il consenso qualche giorno prima della pubblicazione dei risultati, e la stima per il 2028 è salita leggermente a 17,13 dollari da 17,04. (Quei 15,02 dollari sono il 13% in più rispetto ai 13,27 dollari dell'esercizio 2026, il che li colloca già vicino al limite superiore dell'intervallo indicato dal management.)
TIKR monitora 40 analisti su Visa. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Visa, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Visa
I servizi stanno trainando la crescita
L'analista globale di fintech e pagamenti di Bloomberg Intelligence, Diksha Gera, ha indicato i servizi a valore aggiunto e Visa Direct nel podcast di Bloomberg Intelligence il giorno dopo la pubblicazione dei risultati. Ha dichiarato che "Visa sta davvero costruendo nuove leve per gli utili".
Suh ha dichiarato durante la conference call che i ricavi dei servizi a valore aggiunto sono cresciuti del 31% in dollari costanti a 4 miliardi di dollari nel trimestre, e le transazioni Visa Direct sono aumentate del 23%.
Il CEO Ryan McInerney ha dichiarato che gli accordi con i clienti in scadenza per l'esercizio 2027 "sono molto più ampi, sono molto più profondi", includendo più servizi a valore aggiunto e Visa Direct insieme ai pagamenti con carta. Ciò suggerisce che gli assegni degli incentivi più grandi stanno acquistando contratti più ampi.
E Visa ha già visto gli incentivi crescere più dei ricavi senza perdere molta redditività. Il suo margine operativo è rimasto in una fascia stretta per un decennio:
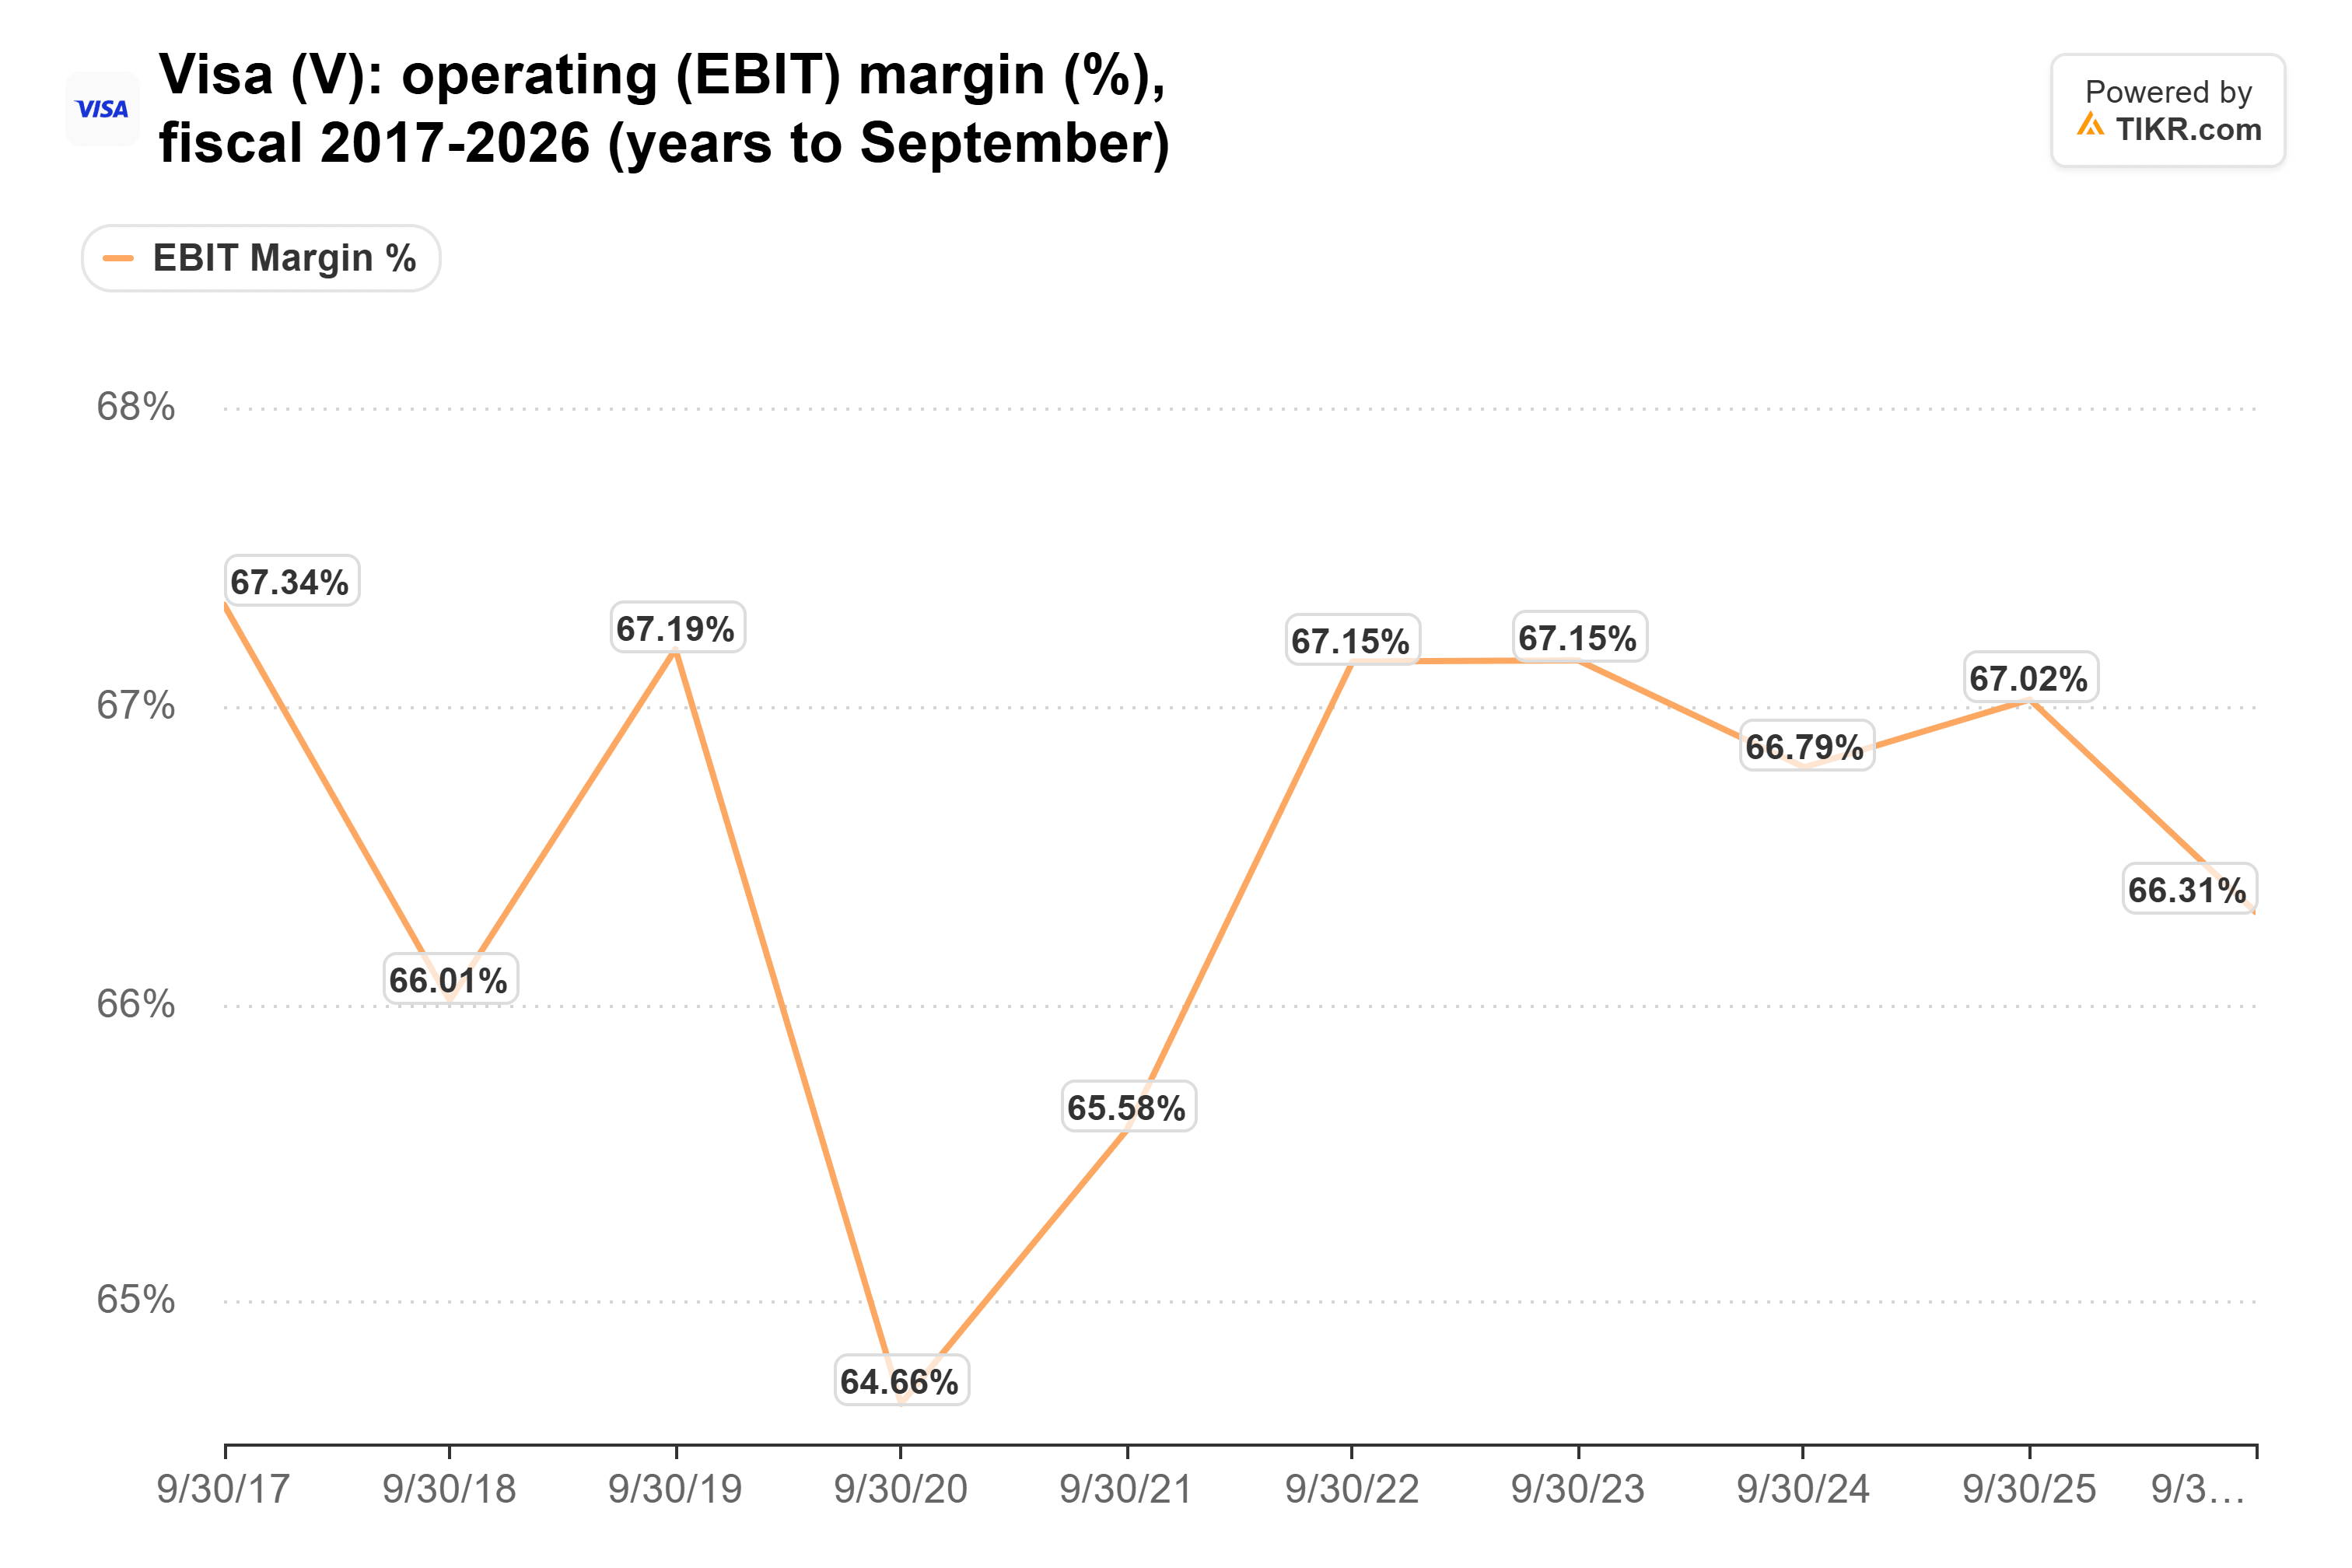
Questo si è mantenuto anche nell'esercizio 2025, quando gli incentivi sono cresciuti del 14% contro una crescita del 12% dei ricavi lordi. Il margine è stato del 67,0% quell'anno e del 66,3% nell'esercizio 2026.
Il rischio è che il lavoro di marketing legato alla FIFA abbia aiutato la crescita dei servizi nel trimestre, e il management ha dichiarato che il trimestre di dicembre sarà privo di quei ricavi legati alla FIFA.
Il problema è il prezzo
Dopo il rialzo del 17% nell'ultimo mese, il P/E forward di Visa si trova ben al di sopra della sua media quinquennale:

A 28,3x, non è lontano dal suo picco di 31,8x del febbraio 2022. Alla fine di marzo 2026, era a 22,8x.
Tra un anno, i prossimi dodici mesi coincideranno quasi esattamente con l'esercizio 2028 di Visa. I 500 dollari di Cantor equivalgono a circa 29 volte i 17,13 dollari che gli analisti si aspettano per quell'anno, il che è superiore al multiplo di oggi. Alla media quinquennale di 26,6x, gli stessi utili puntano a circa 456 dollari, vicino ai 463 dollari di Wells Fargo.
Non tutti gli analisti stanno inseguendo il rialzo. Freedom Broker ha declassato Visa a Hold da Buy il 4 novembre, anche se ha alzato il suo target a 427 dollari da 410.
Cantor ha ragione nel dire che lo spavento per gli incentivi non ha danneggiato il percorso degli utili. Ma per arrivare a 500 dollari, gli investitori devono continuare a pagare un multiplo premium che Visa ha mantenuto solo per brevi periodi negli ultimi cinque anni, su stime già vicine al limite superiore delle previsioni del management. Dopo questa corsa, gran parte di queste buone notizie sembra già scontata nel prezzo.
La pubblicazione dei risultati del primo trimestre fiscale, prevista per l'inizio del prossimo anno, è il primo test. Se la crescita degli incentivi continua a superare la previsione di crescita a bassa doppia cifra dei ricavi netti mentre quei grandi rinnovi si concretizzano, anche il prezzo di oggi potrebbe apparire pieno.
Quindi, quanto vale realmente il titolo Visa?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Visa. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!