Punti Chiave
- L'azione di Accenture (ACN) è salita del 31% nell'ultimo mese, e Wells Fargo e UBS hanno alzato i loro target price a $252 e $300.
- Gli analisti si aspettano $14,66 per azione per l'anno fiscale 2027, proprio al centro delle previsioni fornite da Accenture il 1° ottobre, quindi gli obiettivi più alti si basano principalmente su un multiplo più elevato.
- Anche dopo il rally, Accenture scambia a 18x gli utili forward, ben al di sotto della sua media quinquennale di 24x, e il suo free cash flow è salito a $11,6 miliardi nell'anno fiscale 2026.
- Il multiplo più alto sembra giustificato, ma affinché l'azione continui a salire, le stime probabilmente devono aumentare, e la prima prova è il report del primo trimestre.
L'azione di Accenture è salita del 31% nell'ultimo mese, e Wall Street l'ha inseguita. Il 26 ottobre, Wells Fargo ha alzato il suo target price a $252 da $210, e UBS ha portato il proprio a $300 da $278.
Tuttavia, Baird ha declassato l'azione a Hold il 21 ottobre, citando la valutazione, anche se ha spinto il suo target leggermente in alto a $252 da $245.
Quindi, per chiunque detenga l'azione, la domanda è se gli analisti ora si aspettano che Accenture guadagni di più, o se sono semplicemente disposti a pagare di più per gli utili che già si aspettavano.
TIKR monitora 30 analisti su Accenture. Quanti dicono "Buy"?
Vedi il quadro completo dei rating Buy, Hold e Sell su Accenture, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Accenture
Le stime si collocano proprio dove le ha messe Accenture
L'ultimo report sugli utili di Accenture è arrivato il 1° ottobre, settimane prima di qualsiasi aumento. I ricavi del Q4 sono arrivati sopra il limite superiore dell'intervallo di previsione della stessa azienda, e i nuovi ordini di $22,2 miliardi sono stati 1,2 volte i ricavi del trimestre. Per l'intero anno fiscale terminato ad agosto 2026, l'EPS rettificato è aumentato dell'8% a $13,97.
Per l'anno fiscale 2027, il management ha fornito una previsione di crescita dei ricavi del 3%-6% in valuta locale e un EPS di $14,39-$14,81, in aumento del 3%-6% rispetto alla cifra rettificata del 2026.
Il consenso di TIKR per i prossimi due anni fiscali si posiziona quasi esattamente su quella previsione:
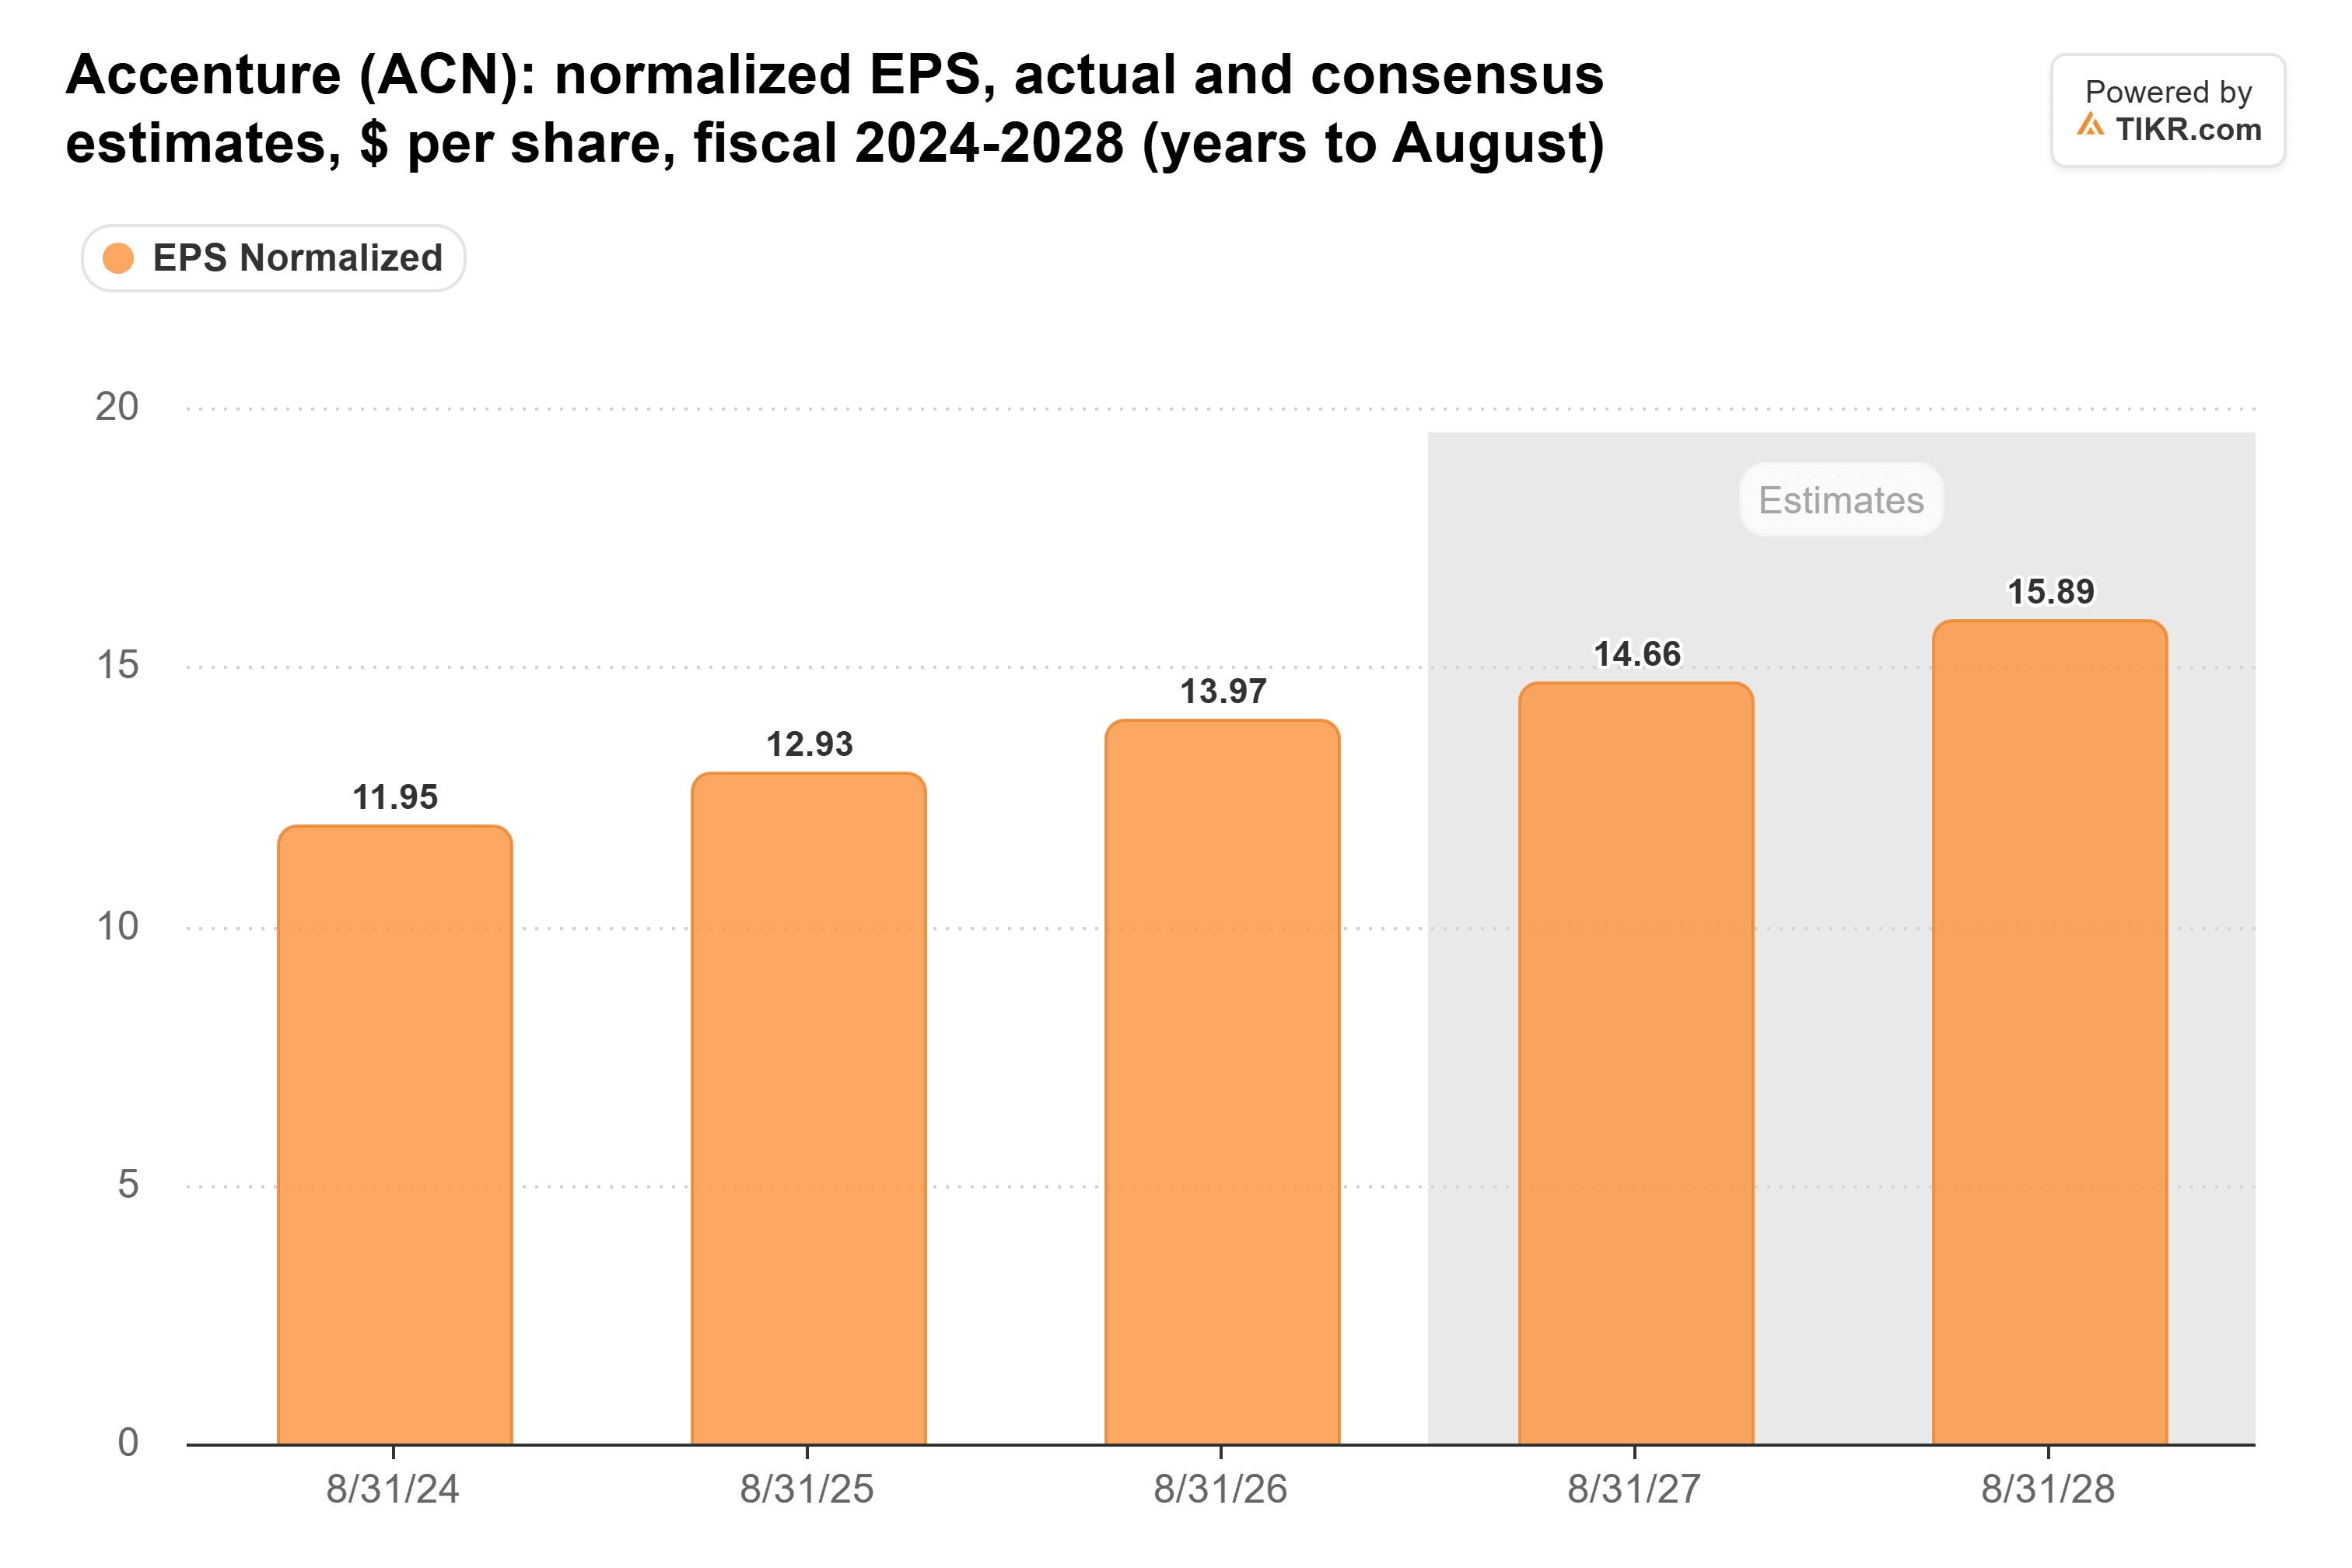
I 28 analisti dietro la stima per il 2027 fiscale si aspettano $14,66 per azione, pochi centesimi sopra il punto medio della previsione e una crescita di circa il 5%.
Per il 2028 fiscale, i 26 analisti che la stimano si aspettano $15,89, un altro aumento dell'8%.
Questo passo più veloce si adatta al piano che Accenture ha delineato nel suo investor day del 14 ottobre: almeno una crescita dei ricavi a medio-singola cifra, più un guadagno di margine operativo di 10-30 punti base all'anno fino al 2029 fiscale.
Tra quell'evento e gli aumenti dei target, l'azienda non ha pubblicato nuovi numeri.
Gli analisti stanno pagando un multiplo più alto
Confrontando i target con quei $14,66, il cambiamento è evidente. Il vecchio target di $210 di Wells Fargo era circa 14x gli utili del 2027 fiscale, e il suo nuovo $252 è circa 17x.
I $300 di UBS equivalgono a circa 20x. (Wells Fargo ha alzato due volte in un mese, tra l'altro: è passato a $210 da $194 il giorno dopo il report.)
Quindi gli aumenti sono una scommessa sul multiplo. Il forward P/E di Accenture è risalito dal minimo di giugno, ma è ancora ben al di sotto della sua media quinquennale:

A 18x, l'azione scambia molto al di sotto della sua media quinquennale di 24x. A giugno ha toccato il minimo a 8,6x, il suo punto più basso in cinque anni.
Il calo all'inizio di quest'anno ha spinto il multiplo così in basso che una buona parte del rimbalzo è semplicemente l'azione che risale verso la sua valutazione abituale.
Anche i $300 di UBS chiedono meno di quella media di 24x.
La cassa lo supporta
Il free cash flow di Accenture è salito per due anni consecutivi:
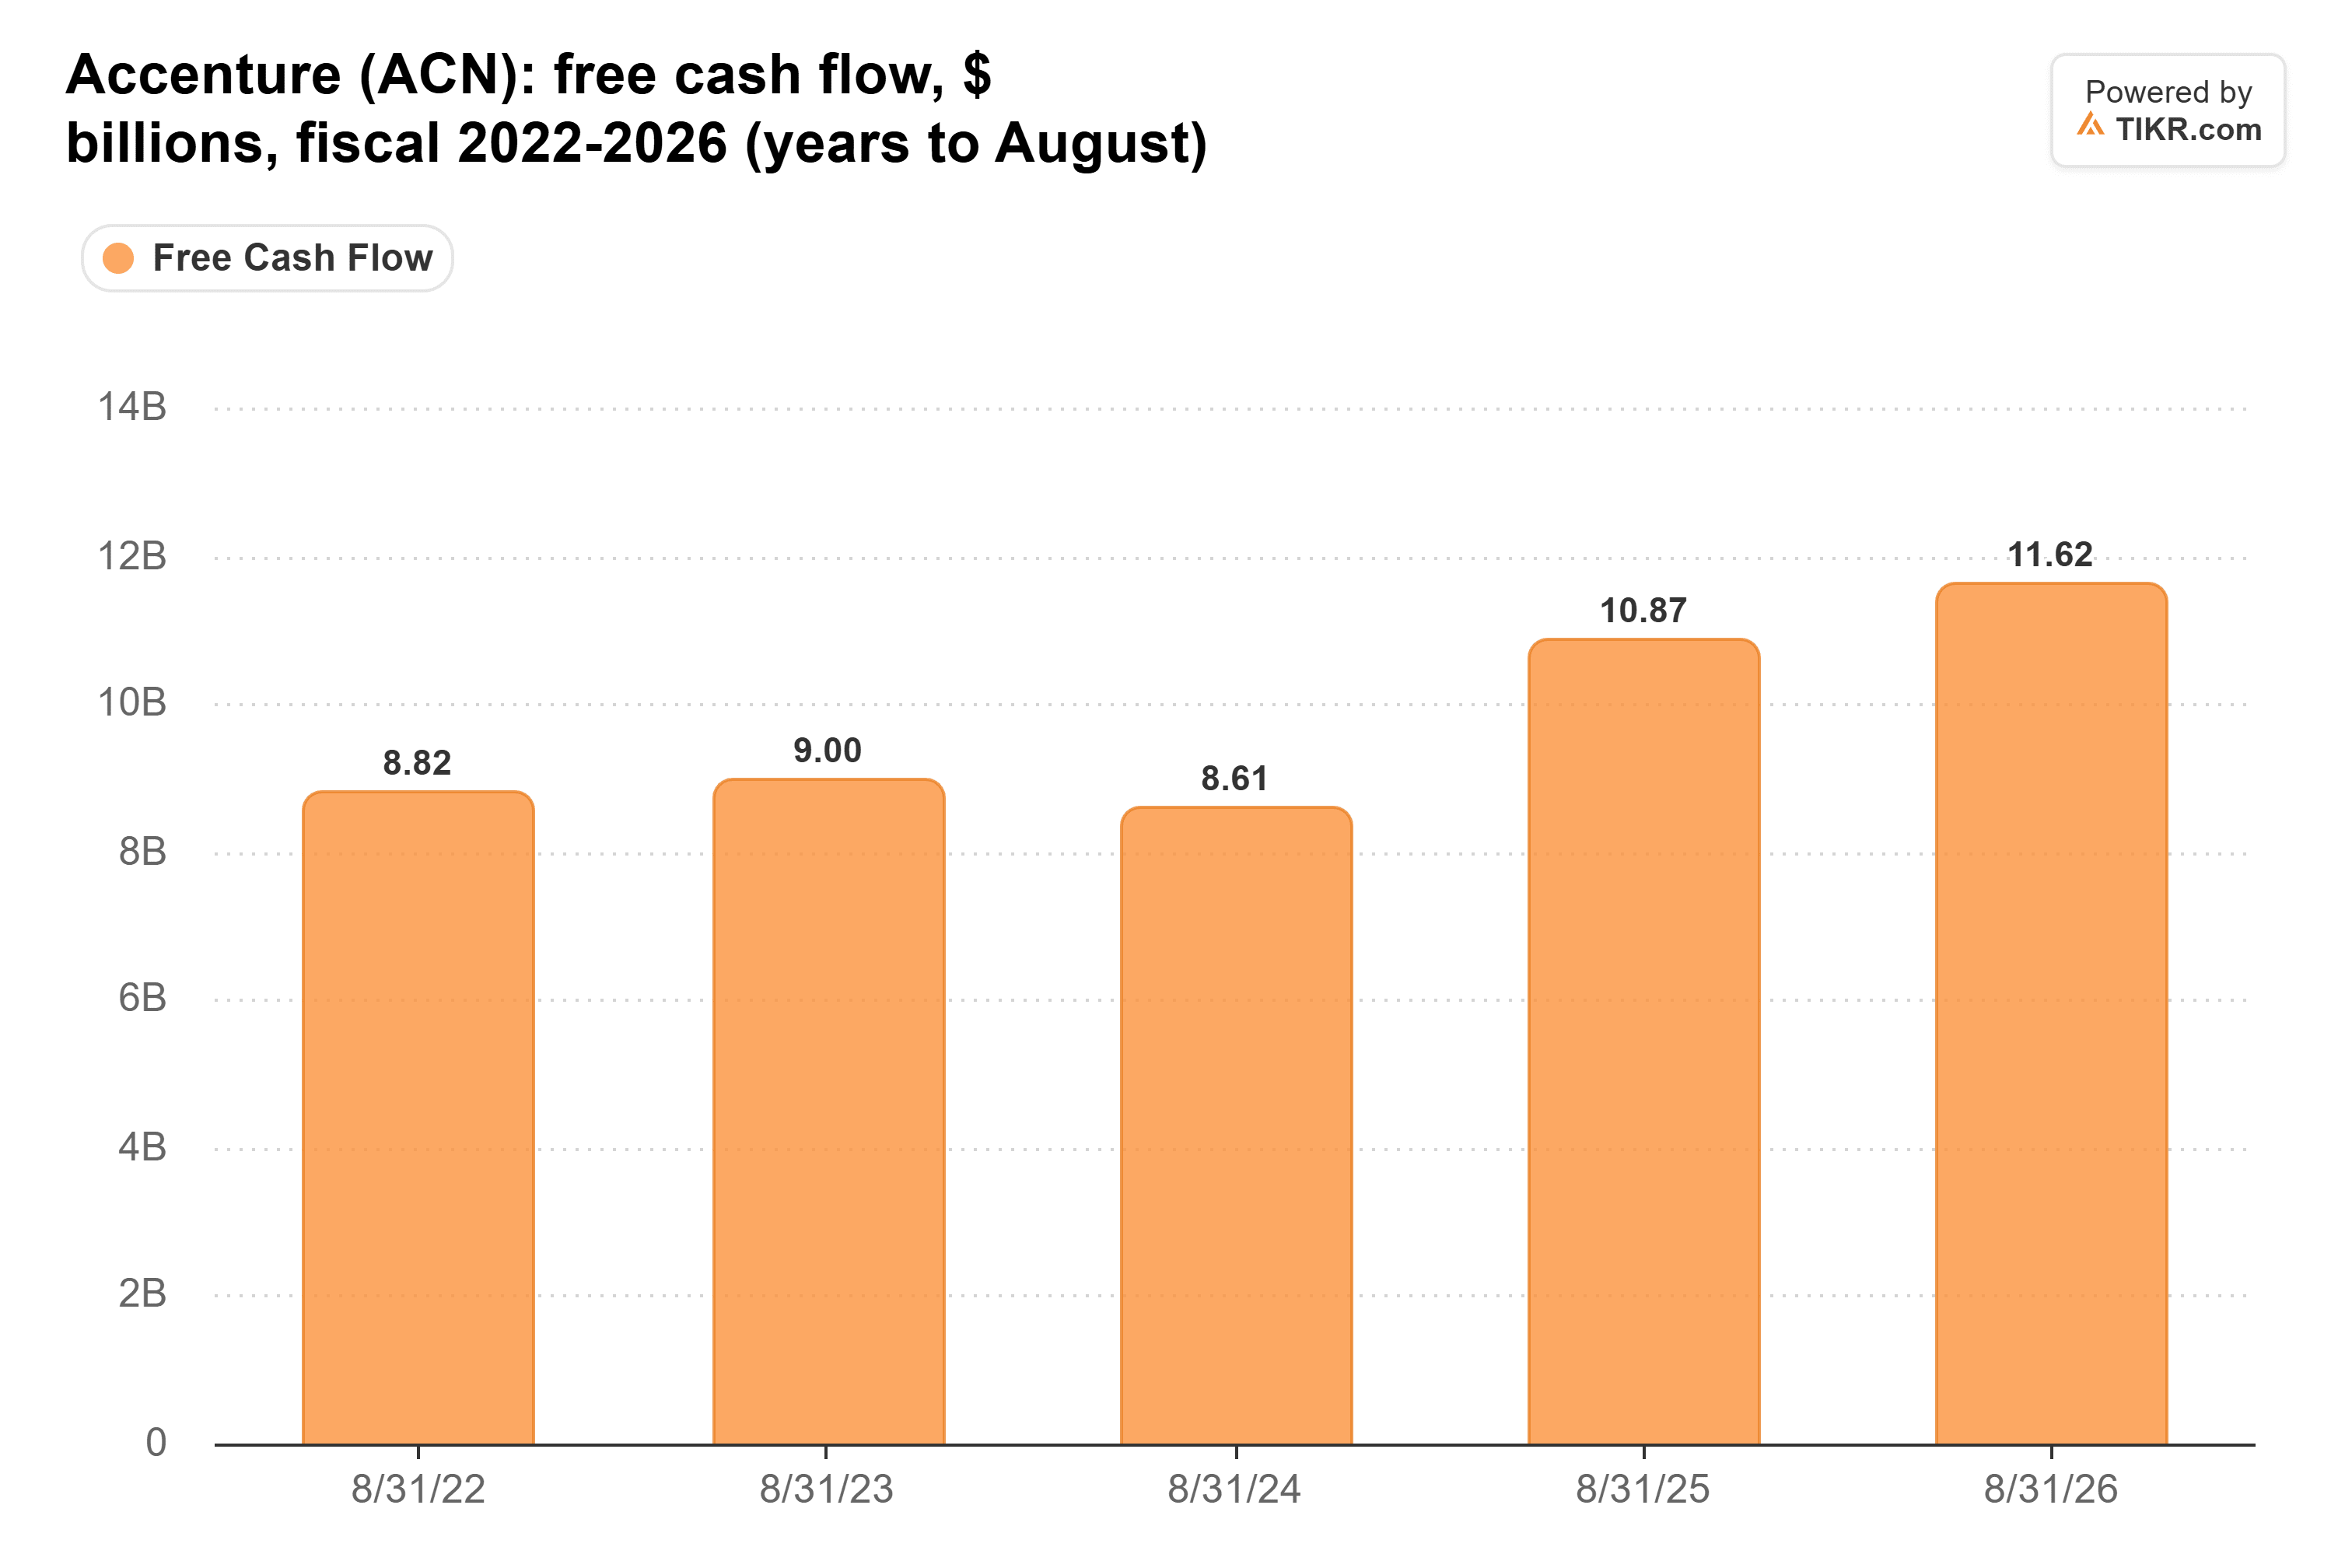
Gli $11,6 miliardi del 2026 fiscale erano il 35% in più rispetto agli $8,61 miliardi del 2024 fiscale, e ben al di sopra degli $9,8-$10,5 miliardi che il management aveva inizialmente previsto per l'anno.
Accenture ha restituito $11,5 miliardi agli azionisti nel 2026 fiscale, quasi tutti. Un'azienda che genera così tanta cassa in più rende più facile difendere un multiplo più alto.
Spazio per correre, se le stime seguono
Le previsioni degli analisti si collocano dove la stessa previsione di Accenture le aveva messe il 1° ottobre, prima degli aumenti. I target sono saliti perché gli analisti sono disposti a pagare un multiplo più alto per quegli utili.
E francamente, penso che sia giusto. Un'azione che scambiava a 8,6x a giugno e si trova ancora a 18x, con un free cash flow a $11,6 miliardi e in aumento, aveva ampio spazio per rivalutarsi.
Il rischio è la crescita: una crescita dell'EPS di circa il 5% quest'anno non lascia molto margine se il multiplo si ferma.
Affinché l'azione continui a salire da qui, però, vorrei vedere anche le stime aumentare. La prima prova è il report del primo trimestre, per i tre mesi terminanti il 30 novembre.
Un superamento che spinga il consenso per il 2027 fiscale verso il limite superiore della previsione metterebbe i $300 di UBS ben a portata di mano.
Quindi, quanto vale realmente l'azione di Accenture?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Accenture. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Accenture gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!