


Punti Chiave
- Le azioni di DraftKings hanno perso il 42% nell'anno fino al 7 ottobre. Quel giorno, Guggenheim ha tagliato il suo prezzo obiettivo a $30 da $33, mantenendo la raccomandazione Buy.
- L'obiettivo di $30 implica un potenziale rialzo del 51%, ma è inferiore al target medio della Street di $34.
- Negli ultimi 90 giorni, gli analisti hanno tagliato la loro stima degli utili per il 2026 a $0,88 per azione da $1,07, mentre la loro stima per il 2027 è rimasta vicina a $1,68.
- La chiamata di Guggenheim sembra plausibile ma forzata: richiede un multiplo forward di 25,2x sugli utili, contro i 16,1x del 7 ottobre, quindi dipende dal fatto che gli utili del 2027 si materializzino.
Le azioni di DraftKings (DKNG) hanno perso il 42% nell'anno fino alla chiusura del 7 ottobre, e persino gli analisti favorevoli al titolo stanno tagliando i loro obiettivi.
Il 7 ottobre, Curry Baker di Guggenheim ha ribadito la sua raccomandazione Buy e ha tagliato il suo prezzo obiettivo a $30 da $33. Questo è comunque il 51% sopra i $19,89 a cui il titolo veniva scambiato l'8 ottobre.
Colpa dei mercati di previsione (e dei Knicks)
Le azioni hanno chiuso il 2025 a $34,46 e hanno terminato marzo 2026 a $21,62. Come ha detto il CEO Jason Robins durante la conference call sugli utili del 7 agosto, "tutti erano preoccupati per la cannibalizzazione da parte di Predictions".
Il 6 agosto, DraftKings ha riportato che i ricavi del secondo trimestre sono diminuiti del 5% rispetto all'anno precedente, a $1,44 miliardi. Il CFO Alan Ellingson ha attribuito i cattivi risultati delle scommesse di giugno principalmente al campionato dei Knicks.
DraftKings ha mantenuto le sue previsioni per l'EBITDA rettificato del 2026 tra $700 e $900 milioni, che già includono una spesa extra di $200-$300 milioni per Predictions.
Il titolo ha chiuso a $19 il 30 settembre, dopo un calo dell'8% a causa dei timori sui mercati di previsione di cui TIKR ha parlato.
Guggenheim riduce, ma rimane acquirente
Guggenheim ha abbassato il suo obiettivo dopo aver aggiornato il suo modello per il terzo trimestre.
La tesi rialzista si basa sul business principale. Nel comunicato del 6 agosto, Ellingson ha detto che "rimane in linea per generare circa $1 miliardo di EBITDA rettificato quest'anno".
I $30 hanno senso?
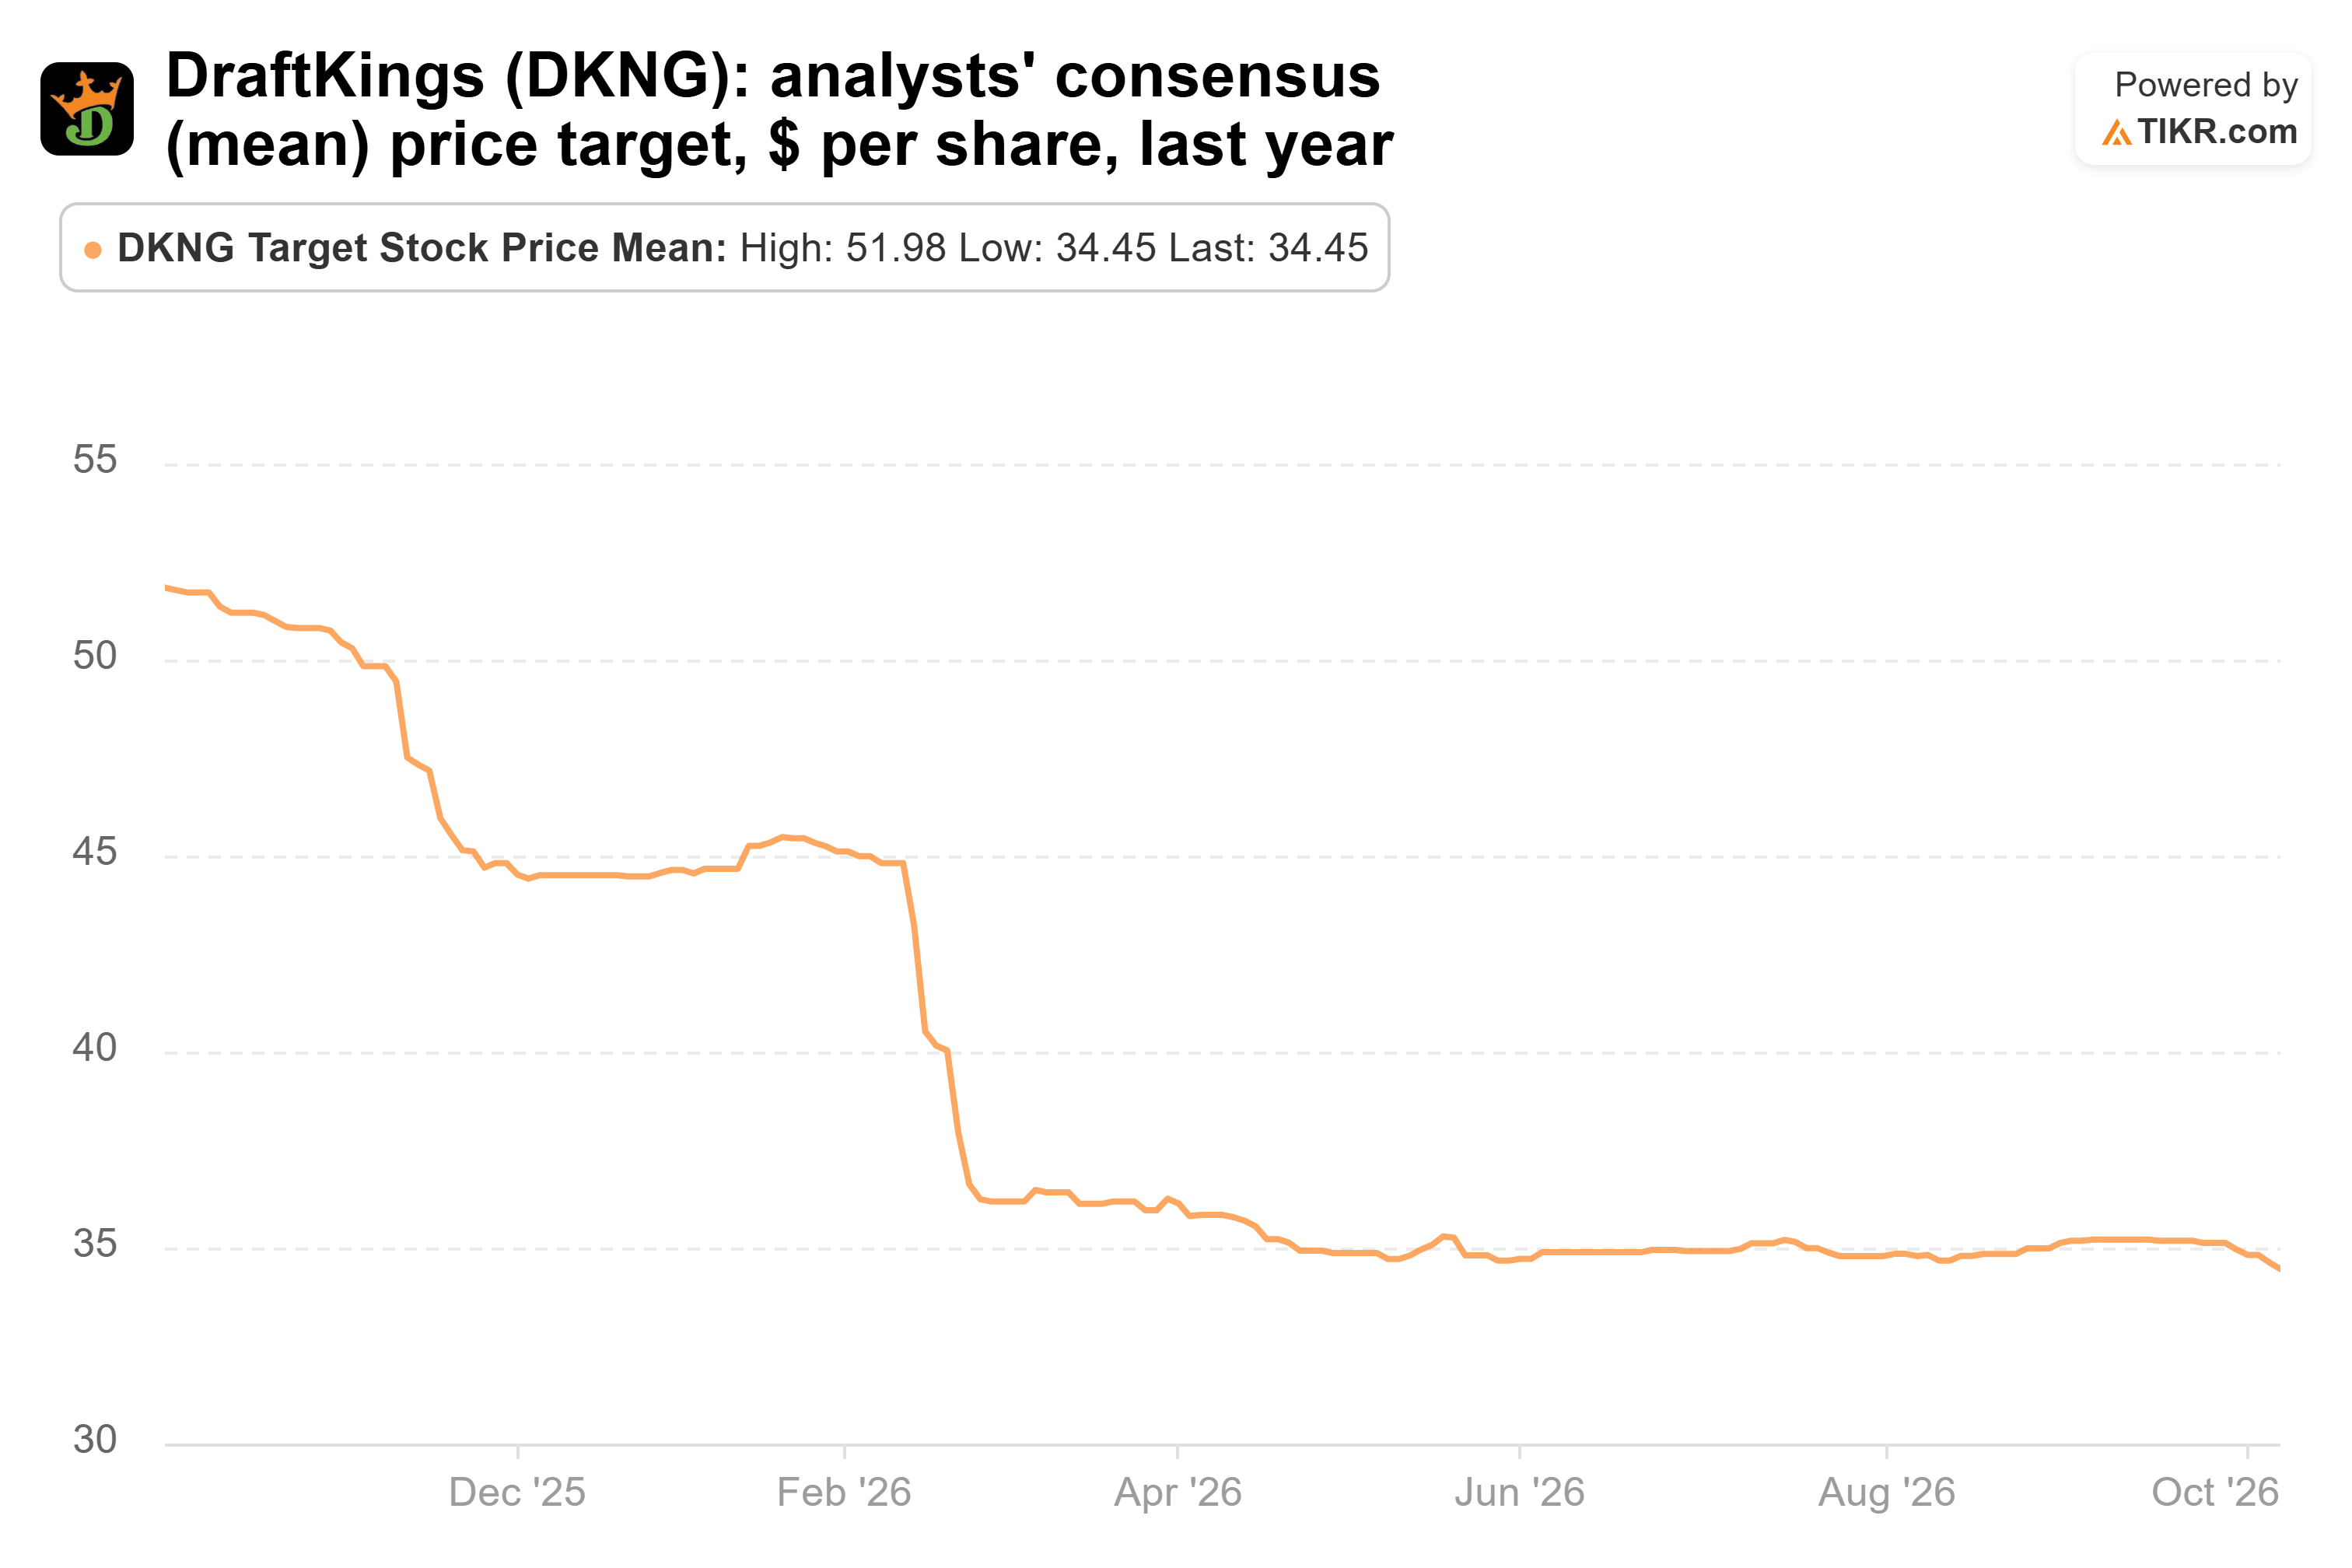
Il prezzo obiettivo medio degli analisti è sceso da $52 dell'8 ottobre 2025 a $34 un anno dopo, quindi i $30 di Guggenheim sono al di sotto del consenso.
Gli analisti vedono ancora l'EPS normalizzato salire da $0,66 nel 2025 a $0,88 nel 2026 e $1,68 nel 2027.
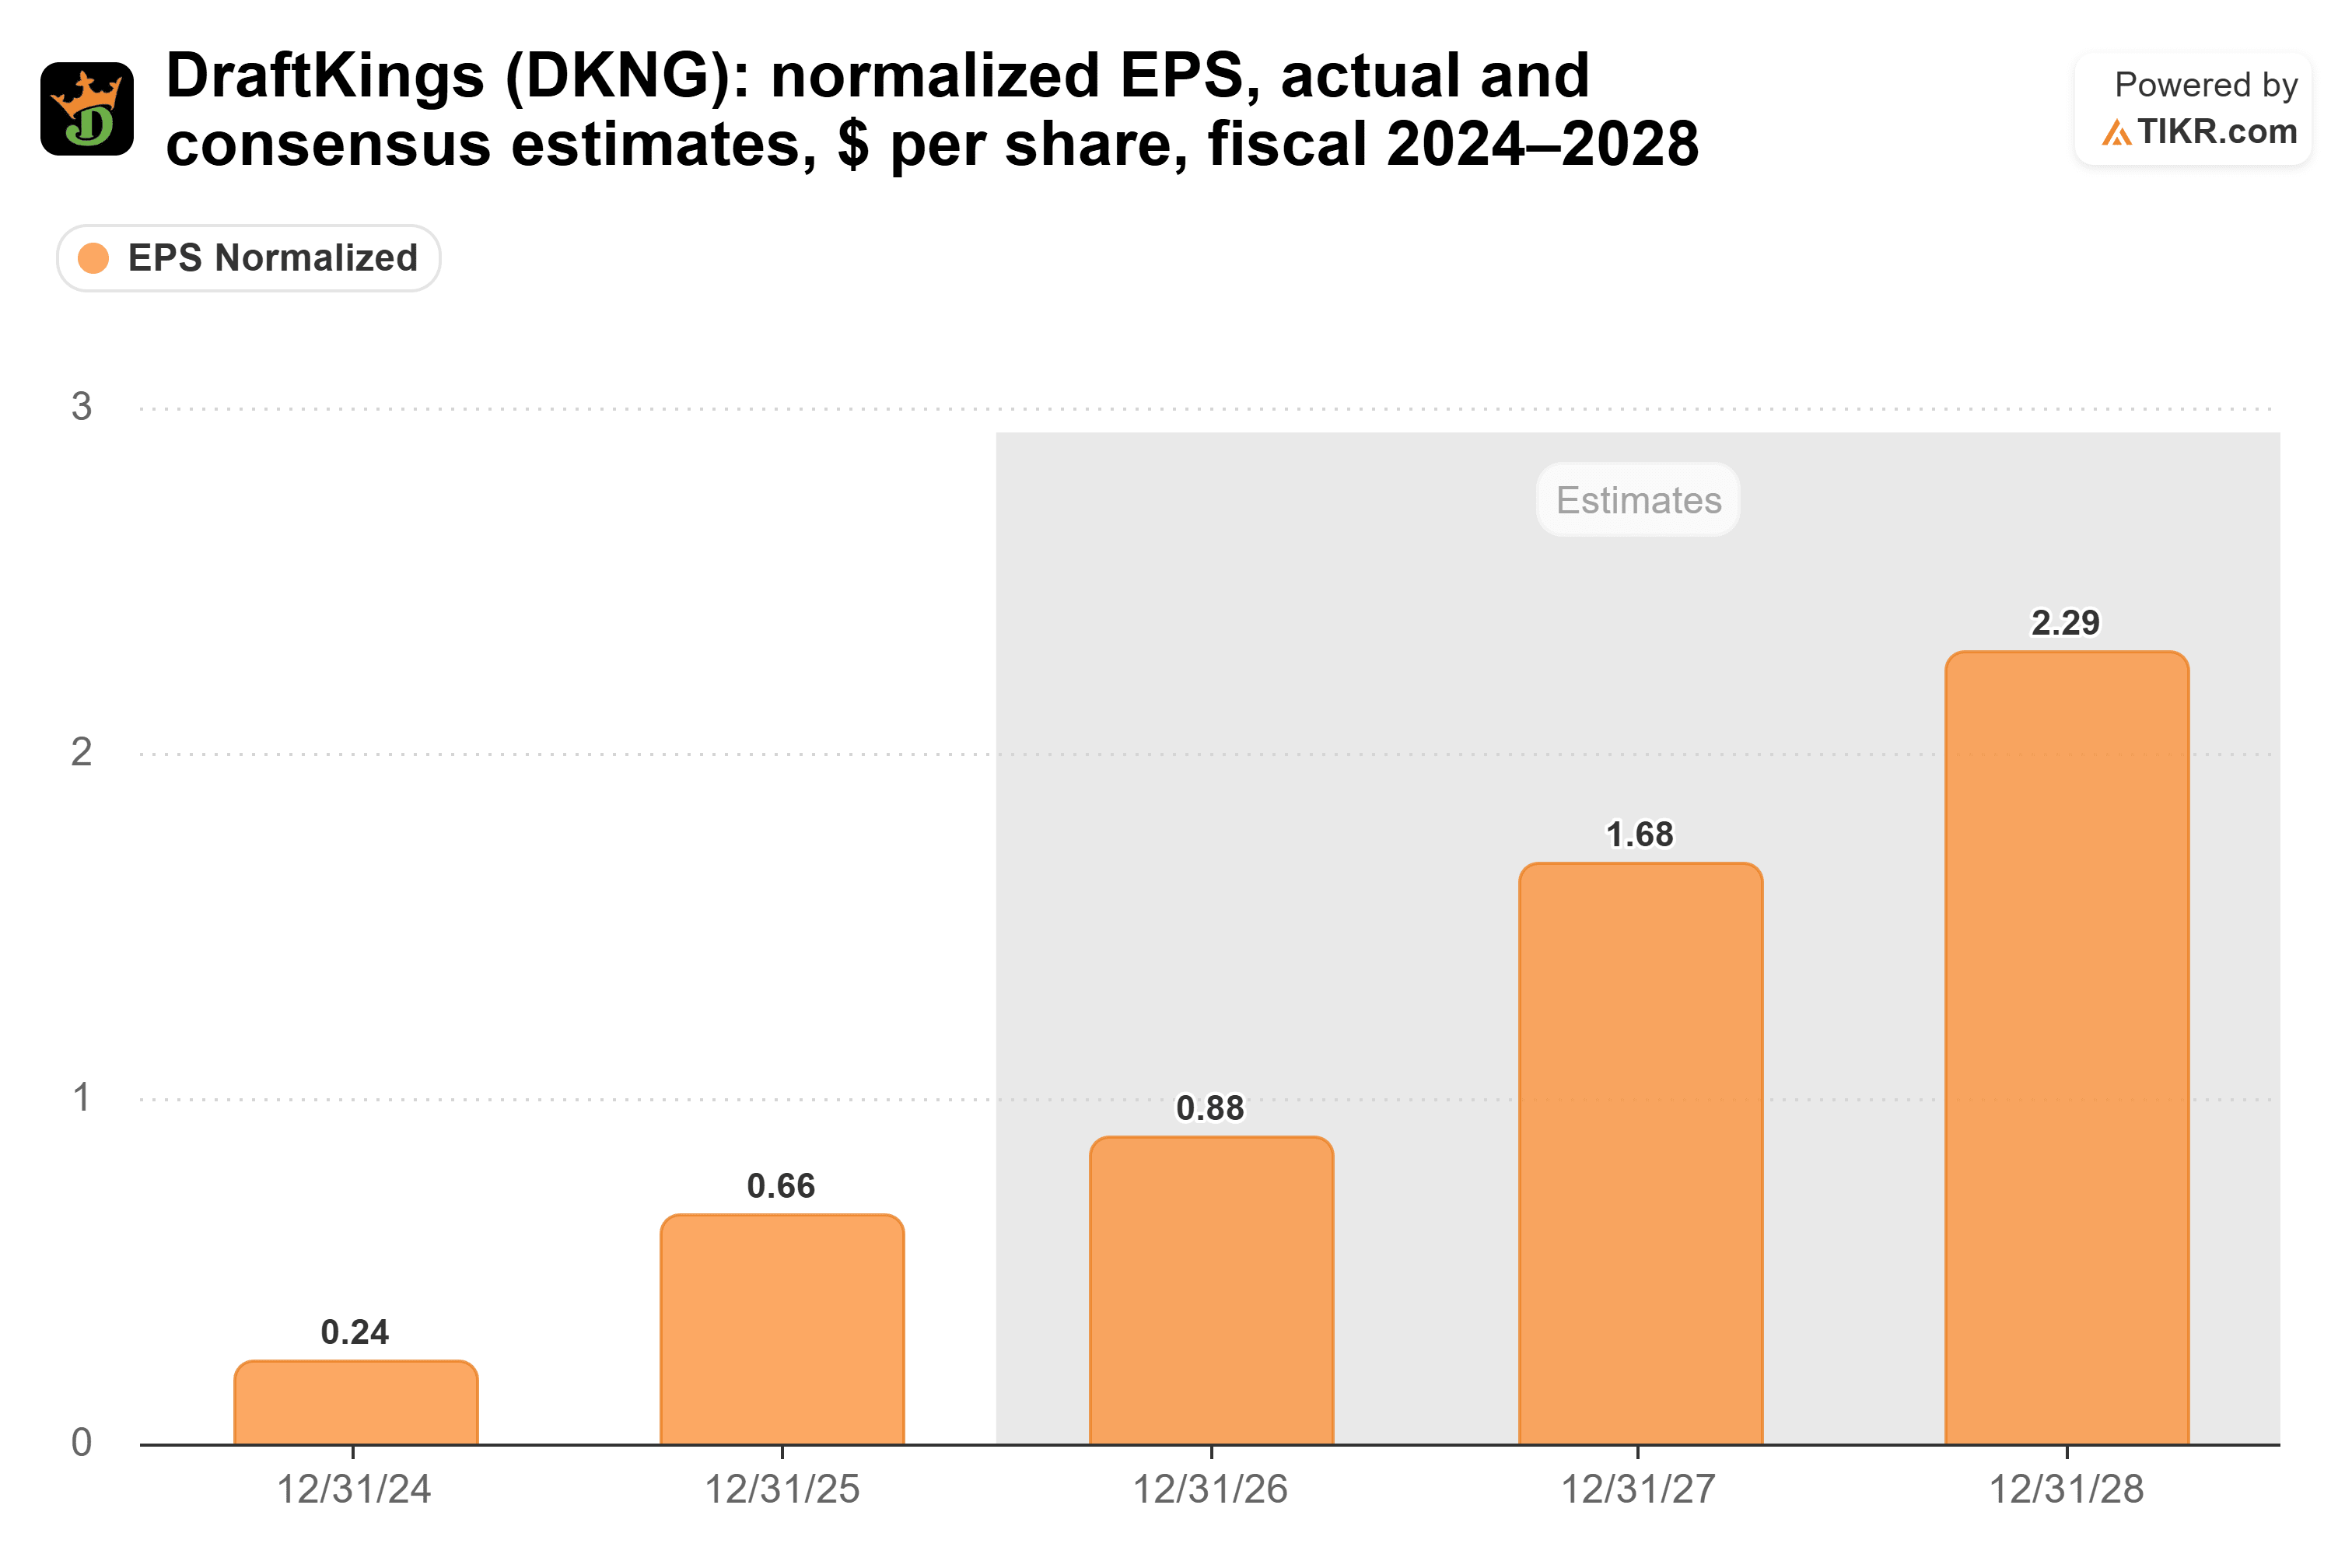
Ma 90 giorni fa, la stima per il 2026 era $1,07 e quella per il 2027 era $1,71. Quindi gli analisti hanno tagliato il numero di quest'anno e hanno appena sfiorato quello dell'anno prossimo.
Il titolo veniva scambiato a 16,1x gli utili forward alla chiusura del 7 ottobre, sopra la sua media quinquennale di 12,9x.

(Quella media include anni in cui gli analisti si aspettavano perdite, quindi è solo una guida approssimativa.)
L'obiettivo di $30 di Guggenheim, diviso per gli utili di $1,19 che gli analisti si aspettano nei prossimi dodici mesi, risulta in un multiplo di 25,2x.
Plausibile, se il 2027 si materializza
Il rischio è la spesa. Durante la call, Robins ha detto che se l'acquisizione di clienti rimanesse così forte in autunno, spendere di più "sarebbe la mossa saggia".
Penso che la chiamata di Guggenheim sia plausibile ma forzata. Tra un anno, il titolo sarà valutato sugli utili del 2027, quindi $30 dipendono da quella stima di $1,68, quella che si è mantenuta.
Il rapporto del terzo trimestre di DraftKings è la prova. Se le previsioni si mantengono e la spesa per Predictions rimane nel suo intervallo, $30 iniziano a sembrare molto più ragionevoli.
Quindi, quanto vale realmente l'azione DraftKings?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere DraftKings. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta DraftKings gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


