Punti Chiave
- Secondo il Financial Times, i ricavi annualizzati di OpenAI si avvicinavano ai 50 miliardi di dollari alla fine di settembre, circa 20 miliardi in meno rispetto alla cifra precedentemente riportata.
- Lo scienziato informatico Cal Newport sostiene che la scommessa dei laboratori di IA su modelli sempre più grandi non darà i suoi frutti e che Google è destinato a vincere con modelli più economici integrati nei prodotti che le persone già utilizzano.
- Gli analisti si aspettano che i ricavi di Alphabet crescano da 403 miliardi di dollari nel 2025 a 738 miliardi nel 2028, e il suo margine operativo era del 32% nel 2025.
- Microsoft possiede già circa il 27% di OpenAI e scambia a 26,4x gli utili forward, al di sotto della sua media triennale di 30,0x.
Lo spavento sui ricavi di OpenAI ha spinto al ribasso le azioni tecnologiche giovedì. Ma secondo uno scienziato informatico, il problema più grande di OpenAI è Alphabet (GOOG).
Il Financial Times ha riportato che i ricavi annualizzati di OpenAI si avvicinavano ai 50 miliardi di dollari alla fine di settembre, circa 20 miliardi in meno rispetto alla cifra precedentemente riportata. Un giorno dopo, Bloomberg ha riportato che OpenAI si aspetta di raggiungere o superare i 70 miliardi di dollari entro la fine dell'anno.
Nell'episodio di venerdì di Prof G Markets, al professore di informatica di Georgetown Cal Newport è stato chiesto cosa tiene sveglio Sam Altman di notte. La sua risposta: se i chatbot a scopo generale smettono di essere un buon business, "devono davvero preoccuparsi che Google gli mangi la polpetta, economicamente parlando".
Questa è una preoccupazione molto più grande di qualsiasi cifra di ricavo.
Più grande smette di ripagare
La tesi di Newport parte dalla tecnologia. I laboratori scommettono che modelli sempre più grandi continueranno a migliorare in tutto. Lui pensa che i guadagni siano diventati "irregolari", concentrati nella programmazione, matematica e cybersecurity. Il suo verdetto è netto: "Non scaleranno, e penso che quella scommessa non darà i suoi frutti."
Invece, si aspetta "molti modelli che sono open weight o economici o addirittura funzionano sul dispositivo" che "faranno abbastanza bene" quando saranno abbinati agli agenti giusti.
Se "abbastanza buono" vince, il vantaggio va a chi può fornire l'IA al costo più basso al maggior numero di persone. Newport pensa che sia Google: "Quindi Google svilupperà modelli a costo inferiore, funzionanti su hardware personalizzato, hanno l'infrastruttura cloud dei data center davvero ottimizzata." Poi costruisce quelle risposte in Search e Workspace, dove le persone trascorrono già la loro giornata.
Alphabet non ha bisogno della svolta
Questa è una posizione comoda per Alphabet, perché la sua IA non deve ripagarsi da sola. Gli analisti si aspettano che i ricavi salgano da 403 miliardi di dollari nel 2025 a 738 miliardi nel 2028...

Gli analisti si aspettano che Alphabet aggiunga circa 96 miliardi di dollari di ricavi solo nel 2026, che è quasi il doppio dell'intero run rate di OpenAI.
La crescita è anche redditizia. Il margine operativo di Alphabet era del 32,0% nel 2025, in aumento dal 27,4% del 2023, e ci è arrivato spendendo pesantemente per sviluppare la sua IA...
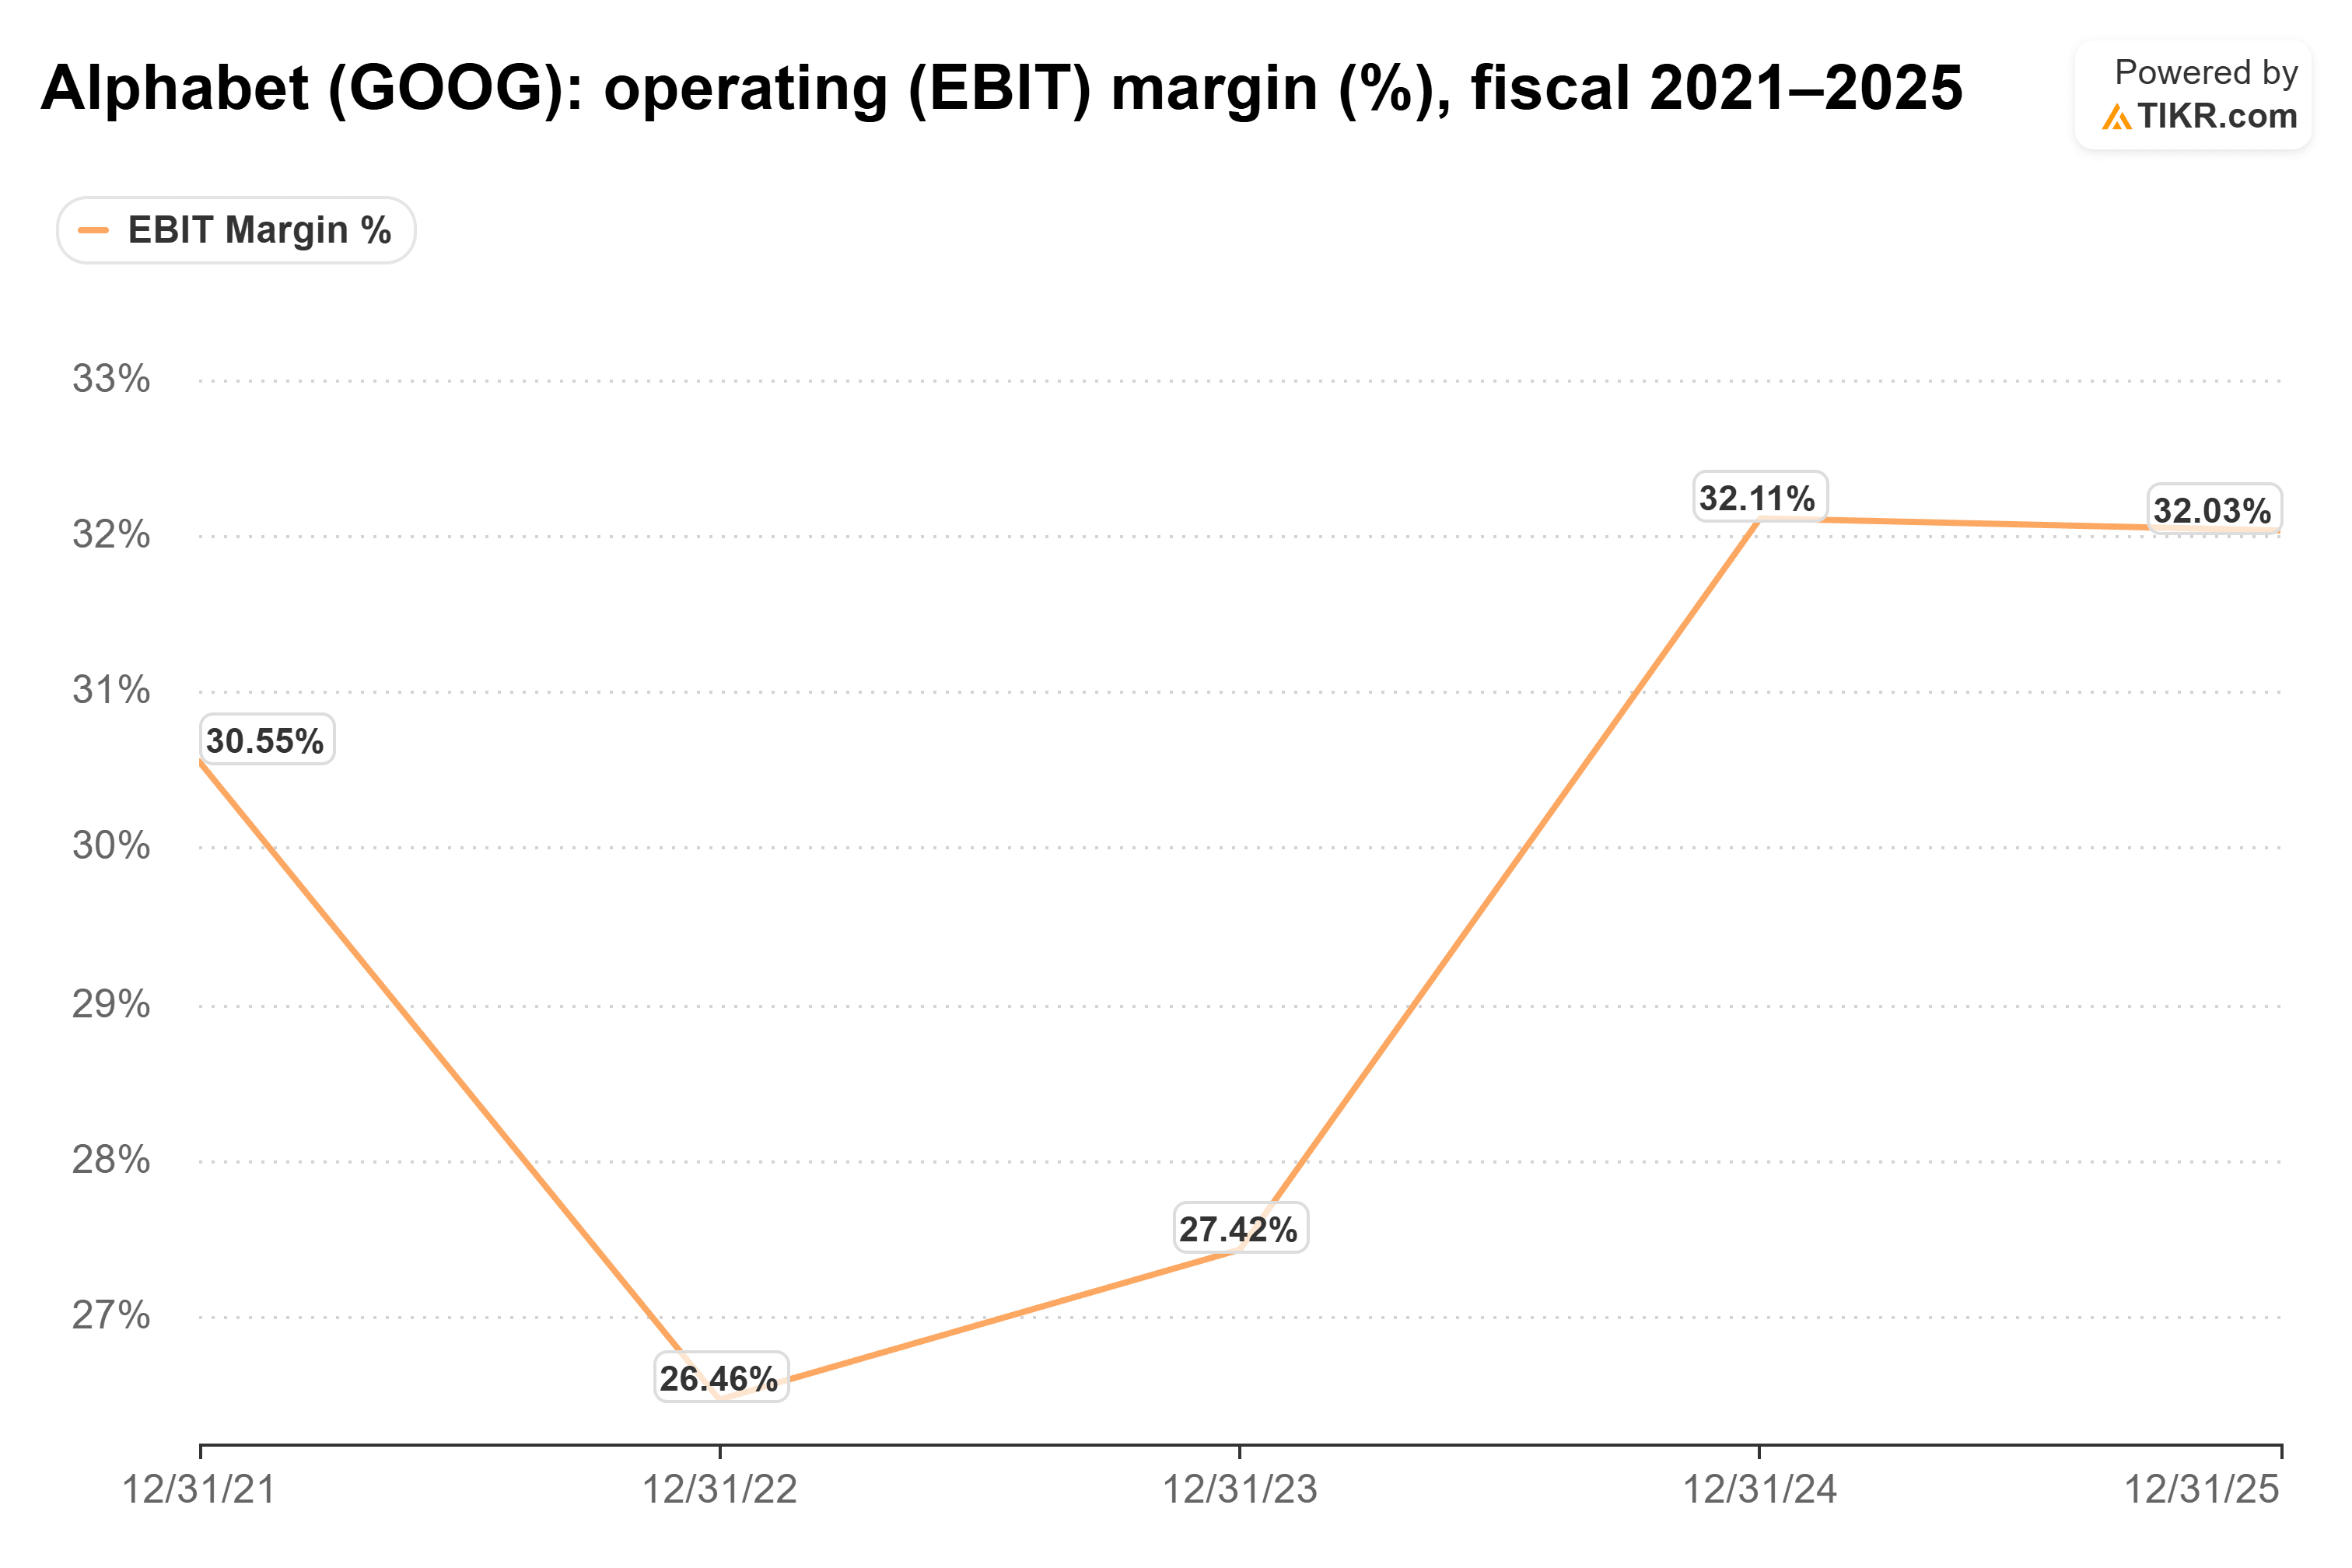
Questo margine è il cuscinetto dietro l'argomentazione di Newport. Alphabet può permettersi di vendere l'IA a basso costo all'interno di Search perché il resto del business paga già le bollette. OpenAI deve guadagnare i suoi soldi dall'IA stessa.
La crescita di OpenAI conta ancora
La tesi più forte contro Newport è la velocità con cui OpenAI sta crescendo. Passare da circa 50 miliardi di dollari a settembre a 70 miliardi a dicembre sarebbe un balzo del 40% in un solo trimestre. Dimostrerebbe anche che i clienti sono disposti a pagare per i modelli di frontiera proprio ora.
Il punto di Newport riguarda ciò che viene dopo. Man mano che modelli più economici diventano abbastanza buoni, si aspetta che i rivali "smontino le cose specifiche per cui le persone usano ChatGPT che sono utili" e le integrino nei loro prodotti. Questo è un problema di prezzo, e si manifesta nei margini molto prima che si manifesti in un run rate.
Microsoft è il paracadute
Lo scenario finale di Newport per OpenAI passa per Redmond. Se Google vince su search e strumenti di lavoro, ha detto, OpenAI finisce "probabilmente per essere, sai, acquisita da Microsoft in un'offerta competitiva contro il dominio di Google". L'ha definita "uno scenario da incubo finanziario per OpenAI".
Lo stesso scenario sembra molto meno spaventoso dal lato di Microsoft (MSFT). Microsoft possiede già circa il 27% di OpenAI, la quota che entrambe le società hanno annunciato quando OpenAI si è ricapitalizzata alla fine del 2025. E il mercato non sta pagando un premio per la sua storia di IA. Microsoft scambia a 26,4x gli utili forward, al di sotto della sua media triennale di 30,0x e ben al di sotto del suo picco di 37,0x di luglio 2024...

Acquistare il resto di una OpenAI indebolita (e questa è pura speculazione) metterebbe i suoi modelli completamente sotto il tetto di Microsoft, a un prezzo ben al di sotto di quello che OpenAI comanda oggi.
Alphabet vince in ogni caso
Penso che Newport abbia ragione sulla direzione. Se i modelli più grandi continuano a ripagare, Alphabet ha comunque un laboratorio di frontiera con un business da 400 miliardi di dollari alle spalle. Se smettono di ripagare, i modelli più economici all'interno di Search e Workspace sono esattamente dove vanno i soldi.
In ogni caso, Google si mangia la sua polpetta.
Naturalmente, questa è l'interpretazione di uno scienziato informatico su dove va la tecnologia. Il run rate di OpenAI alla fine dell'anno sarà il primo vero test.
Quindi, quanto vale realmente l'azione Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!