Punti Chiave
- Il titolo AMD è salito del 141% nel 2026 grazie all'accordo da 6 gigawatt di GPU con Meta e a due trimestri record consecutivi, sebbene sia ancora inferiore del 21% rispetto al massimo di chiusura di ottobre.
- AMD ha fornito previsioni per circa 17 miliardi di dollari di ricavi nel quarto trimestre, più di quanto si aspetta Intel, e la CEO Lisa Su afferma che la domanda per i chip AMD supera l'offerta mentre i compratori di AI si assicurano un secondo fornitore oltre a Nvidia.
- Il costo principale di questi accordi sono i warrant per un massimo di 320 milioni di azioni a favore di Meta e OpenAI, che maturano man mano che le GPU vengono consegnate e il titolo sale.
- Il titolo scambia vicino al suo multiplo medio quinquennale per un'azienda che prevede una crescita superiore all'80% nel 2027, quindi non è troppo tardi per acquistare, purché Helios venga spedito nei tempi previsti.
Advanced Micro Devices (AMD) è salito del 141% nel 2026, e l'azienda se lo è guadagnato: un enorme ordine di GPU da Meta Platforms (META), due trimestri record e una previsione per il quarto trimestre più grande di quella di Intel (INTC).
È comunque inferiore del 21% rispetto al suo massimo di chiusura del 6 ottobre dopo il sell-off post-elezioni di metà mandato nei chip, sebbene sia balzato del 13% il 9 novembre grazie a un upgrade di Oppenheimer e a una vittoria con Google Cloud mentre Nvidia (NVDA) scendeva del 4% a causa di un'indagine del consiglio che coinvolge il suo CEO.
TIKR monitora 53 analisti su AMD. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su AMD, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per AMD
Prima gli accordi, poi i record
A febbraio, Meta ha accettato di implementare fino a 6 gigawatt di GPU Instinct di AMD. AMD le ha concesso un warrant per un massimo di 160 milioni di azioni a un centesimo ciascuna, proprio come quello di OpenAI nel 2025. Entro la fine di ottobre, i rack Helios erano operativi presso Meta, e AMD aveva accettato di investire 1 miliardo di dollari nell'offerta di azioni di Meta. Meta ha bisogno di liquidità esterna: i suoi 34,9 miliardi di dollari di capex del terzo trimestre hanno superato i suoi 32,8 miliardi di dollari di cash flow operativo.
I ricavi del secondo trimestre sono aumentati del 50% a 11,5 miliardi di dollari. Il 3 novembre, AMD ha pubblicato ricavi record del terzo trimestre di 13,4 miliardi di dollari, in aumento del 45%, con il data center in crescita del 97% a 8,5 miliardi di dollari.
Ha anche fornito previsioni per circa 17 miliardi di dollari per il quarto trimestre, quindi anche il limite inferiore del suo intervallo supera il limite superiore della previsione di Intel di 15-16 miliardi di dollari. Intel, in rialzo del 57% quest'anno, ha attribuito la colpa a un rallentamento del PC e a un'interruzione di una fabbrica quando ha fornito previsioni basse il 29 ottobre. Su sta pianificando che le spedizioni di PC diminuiscano a doppia cifra nel 2027. Questo danneggia di più Intel: i chip per PC sono ancora il suo business più grande, a 8,1 miliardi di dollari nell'ultimo trimestre, in calo del 5%, mentre il data center rappresenta ormai ben oltre la metà delle vendite di AMD.
I compratori vogliono un secondo fornitore
Nella conference call del terzo trimestre di AMD, l'analista di Barclays Tom O'Malley ha chiesto a Su se la domanda avrebbe superato l'offerta. La sua risposta: "È vero che la domanda è superiore all'offerta". Si aspetta che i ricavi crescano più dell'80% nel 2027.
OpenAI si è impegnata per un massimo di 6 gigawatt di GPU di AMD, e Anthropic per un massimo di 2 gigawatt in rack Helios. Il 10 novembre, la domanda di IPO di Anthropic ha mostrato che AMD ha accettato di acquistare 2,5 miliardi di dollari delle sue azioni. Google ha scelto i chip EPYC di AMD per ospitare i suoi nuovi sistemi TPU 8tx. Nvidia è ancora molto più grande: gli analisti si aspettano 692 miliardi di dollari di ricavi nel suo anno che termina a gennaio 2028, circa 7 volte il consensus 2027 di AMD. L'indagine del suo consiglio dà ai compratori un altro motivo per volere un secondo fornitore.
Il consensus per l'EPS normalizzato più che raddoppia, da 8,08 dollari nel 2026 a 17,69 dollari nel 2027:
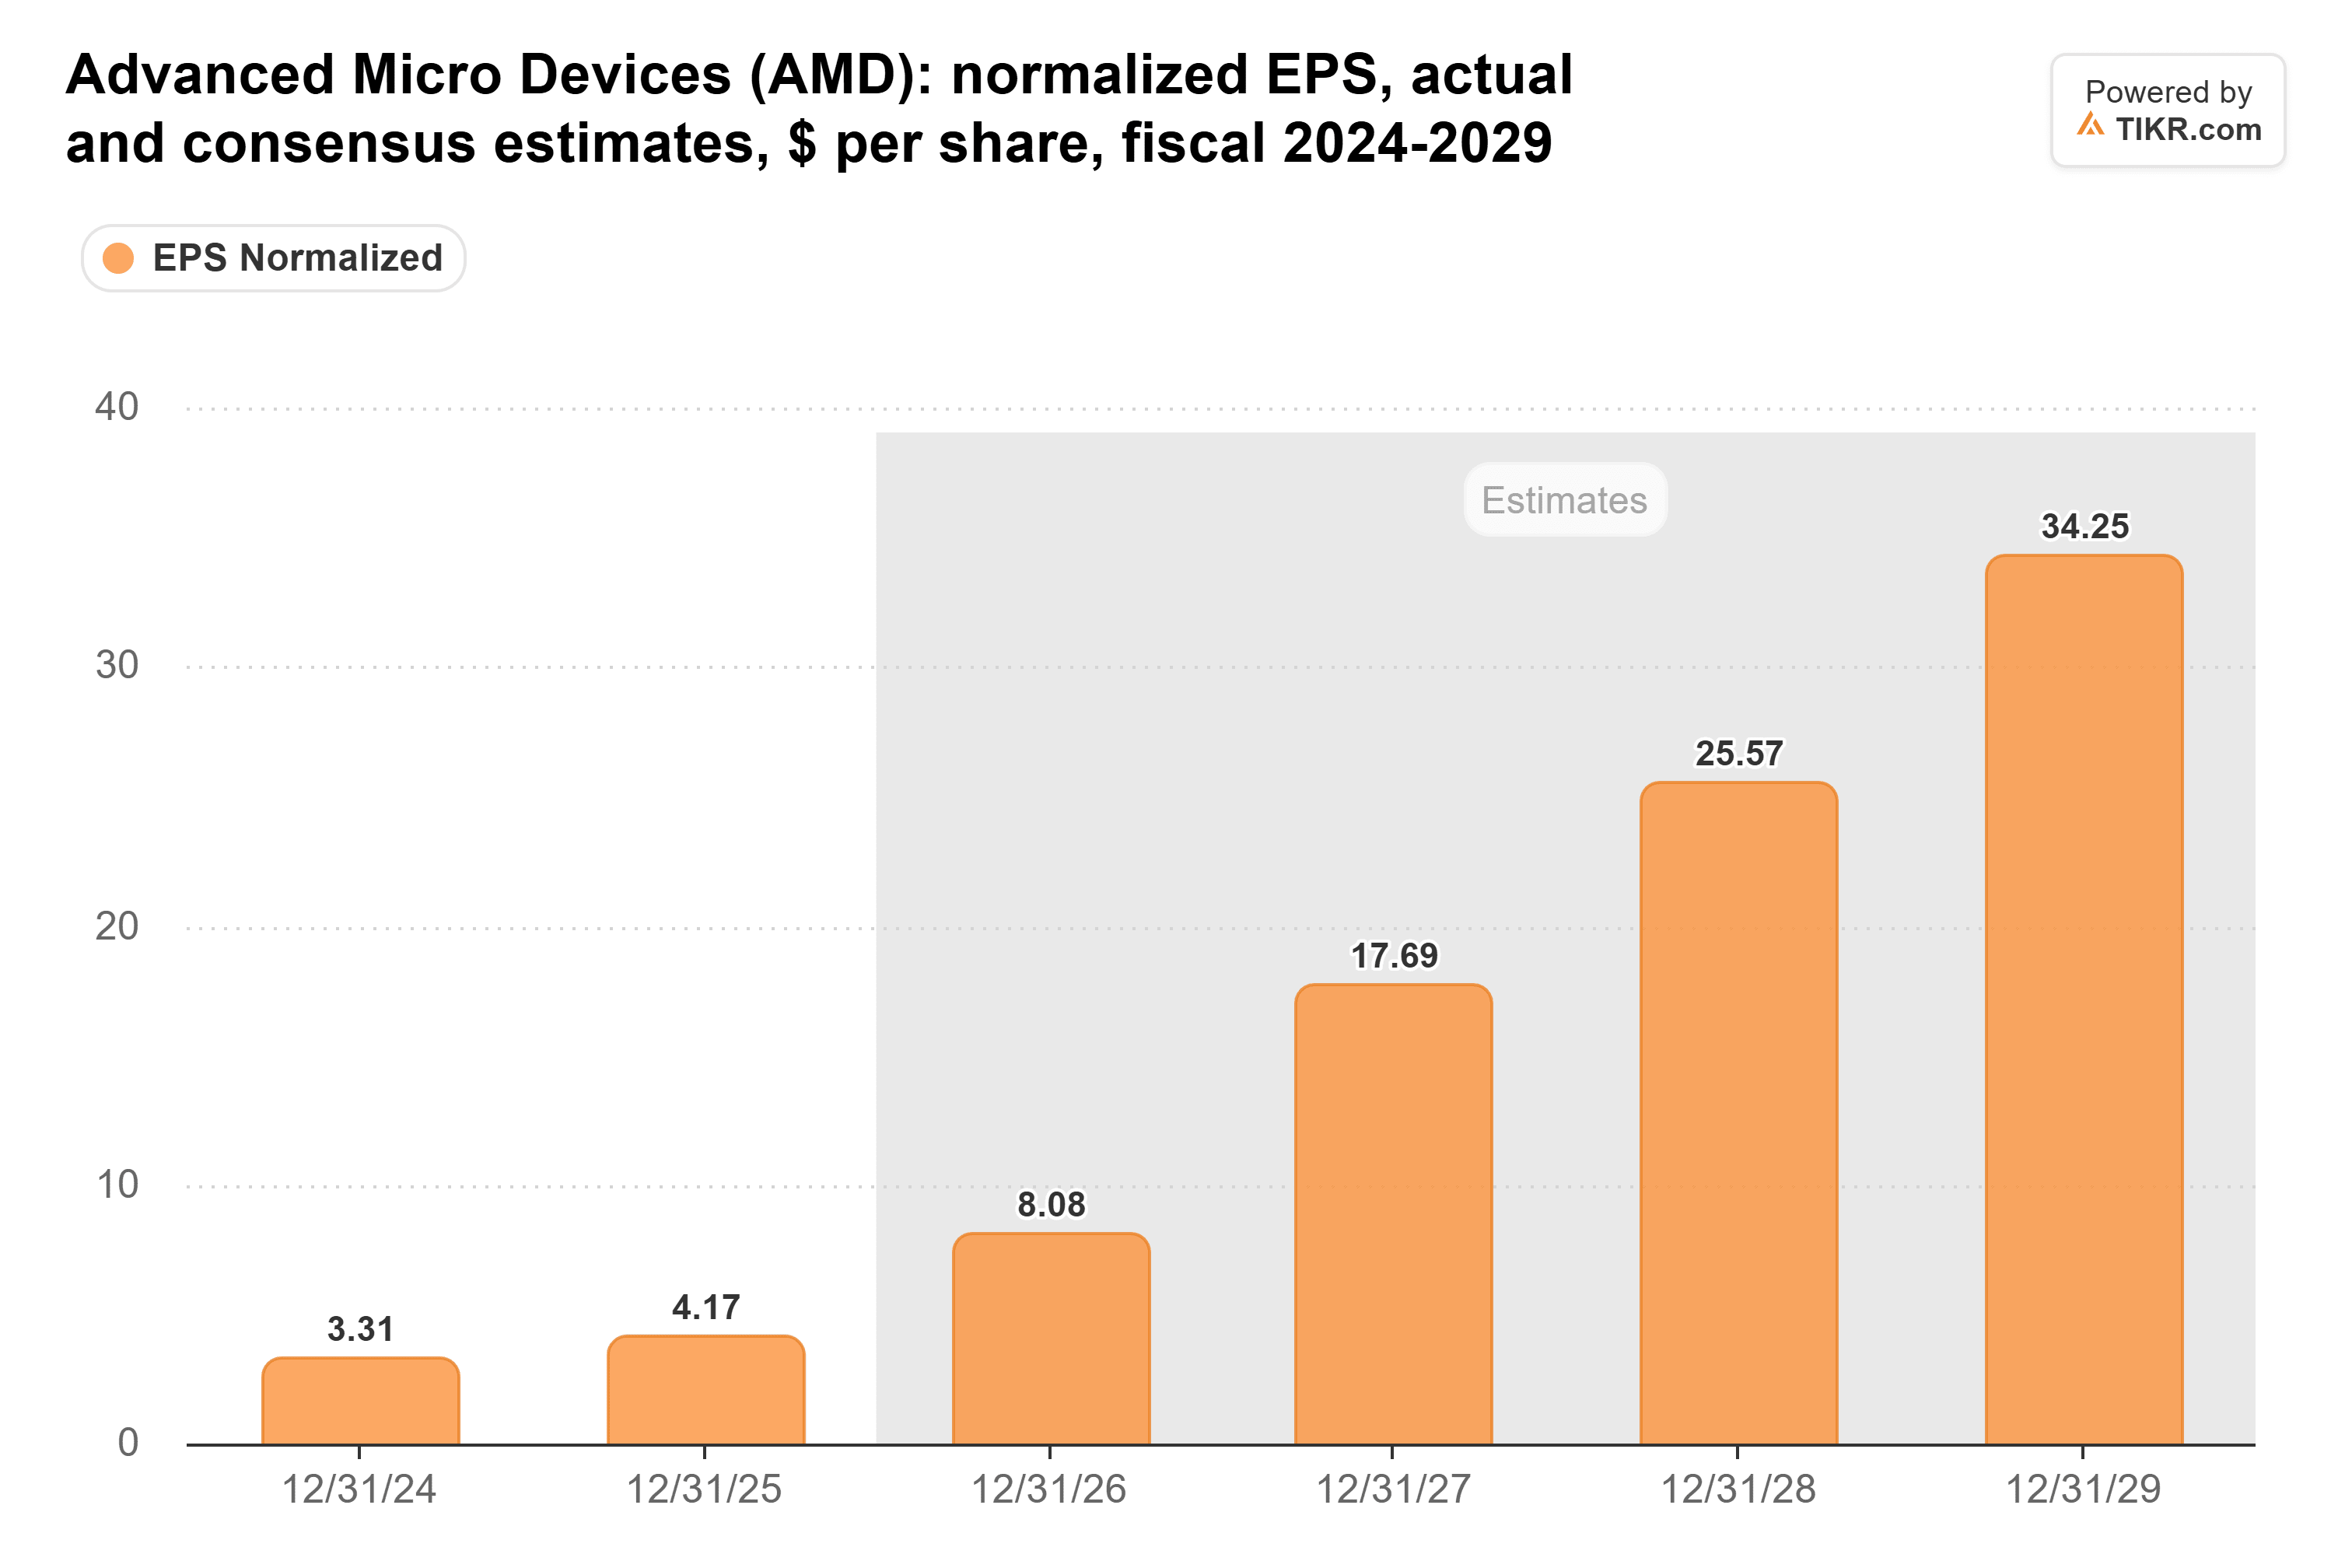
Quella stima per il 2027 era di 15,76 dollari alla fine di ottobre, quindi la previsione di Su è già l'asticella che AMD deve superare.
Non è troppo tardi, se Helios viene spedito
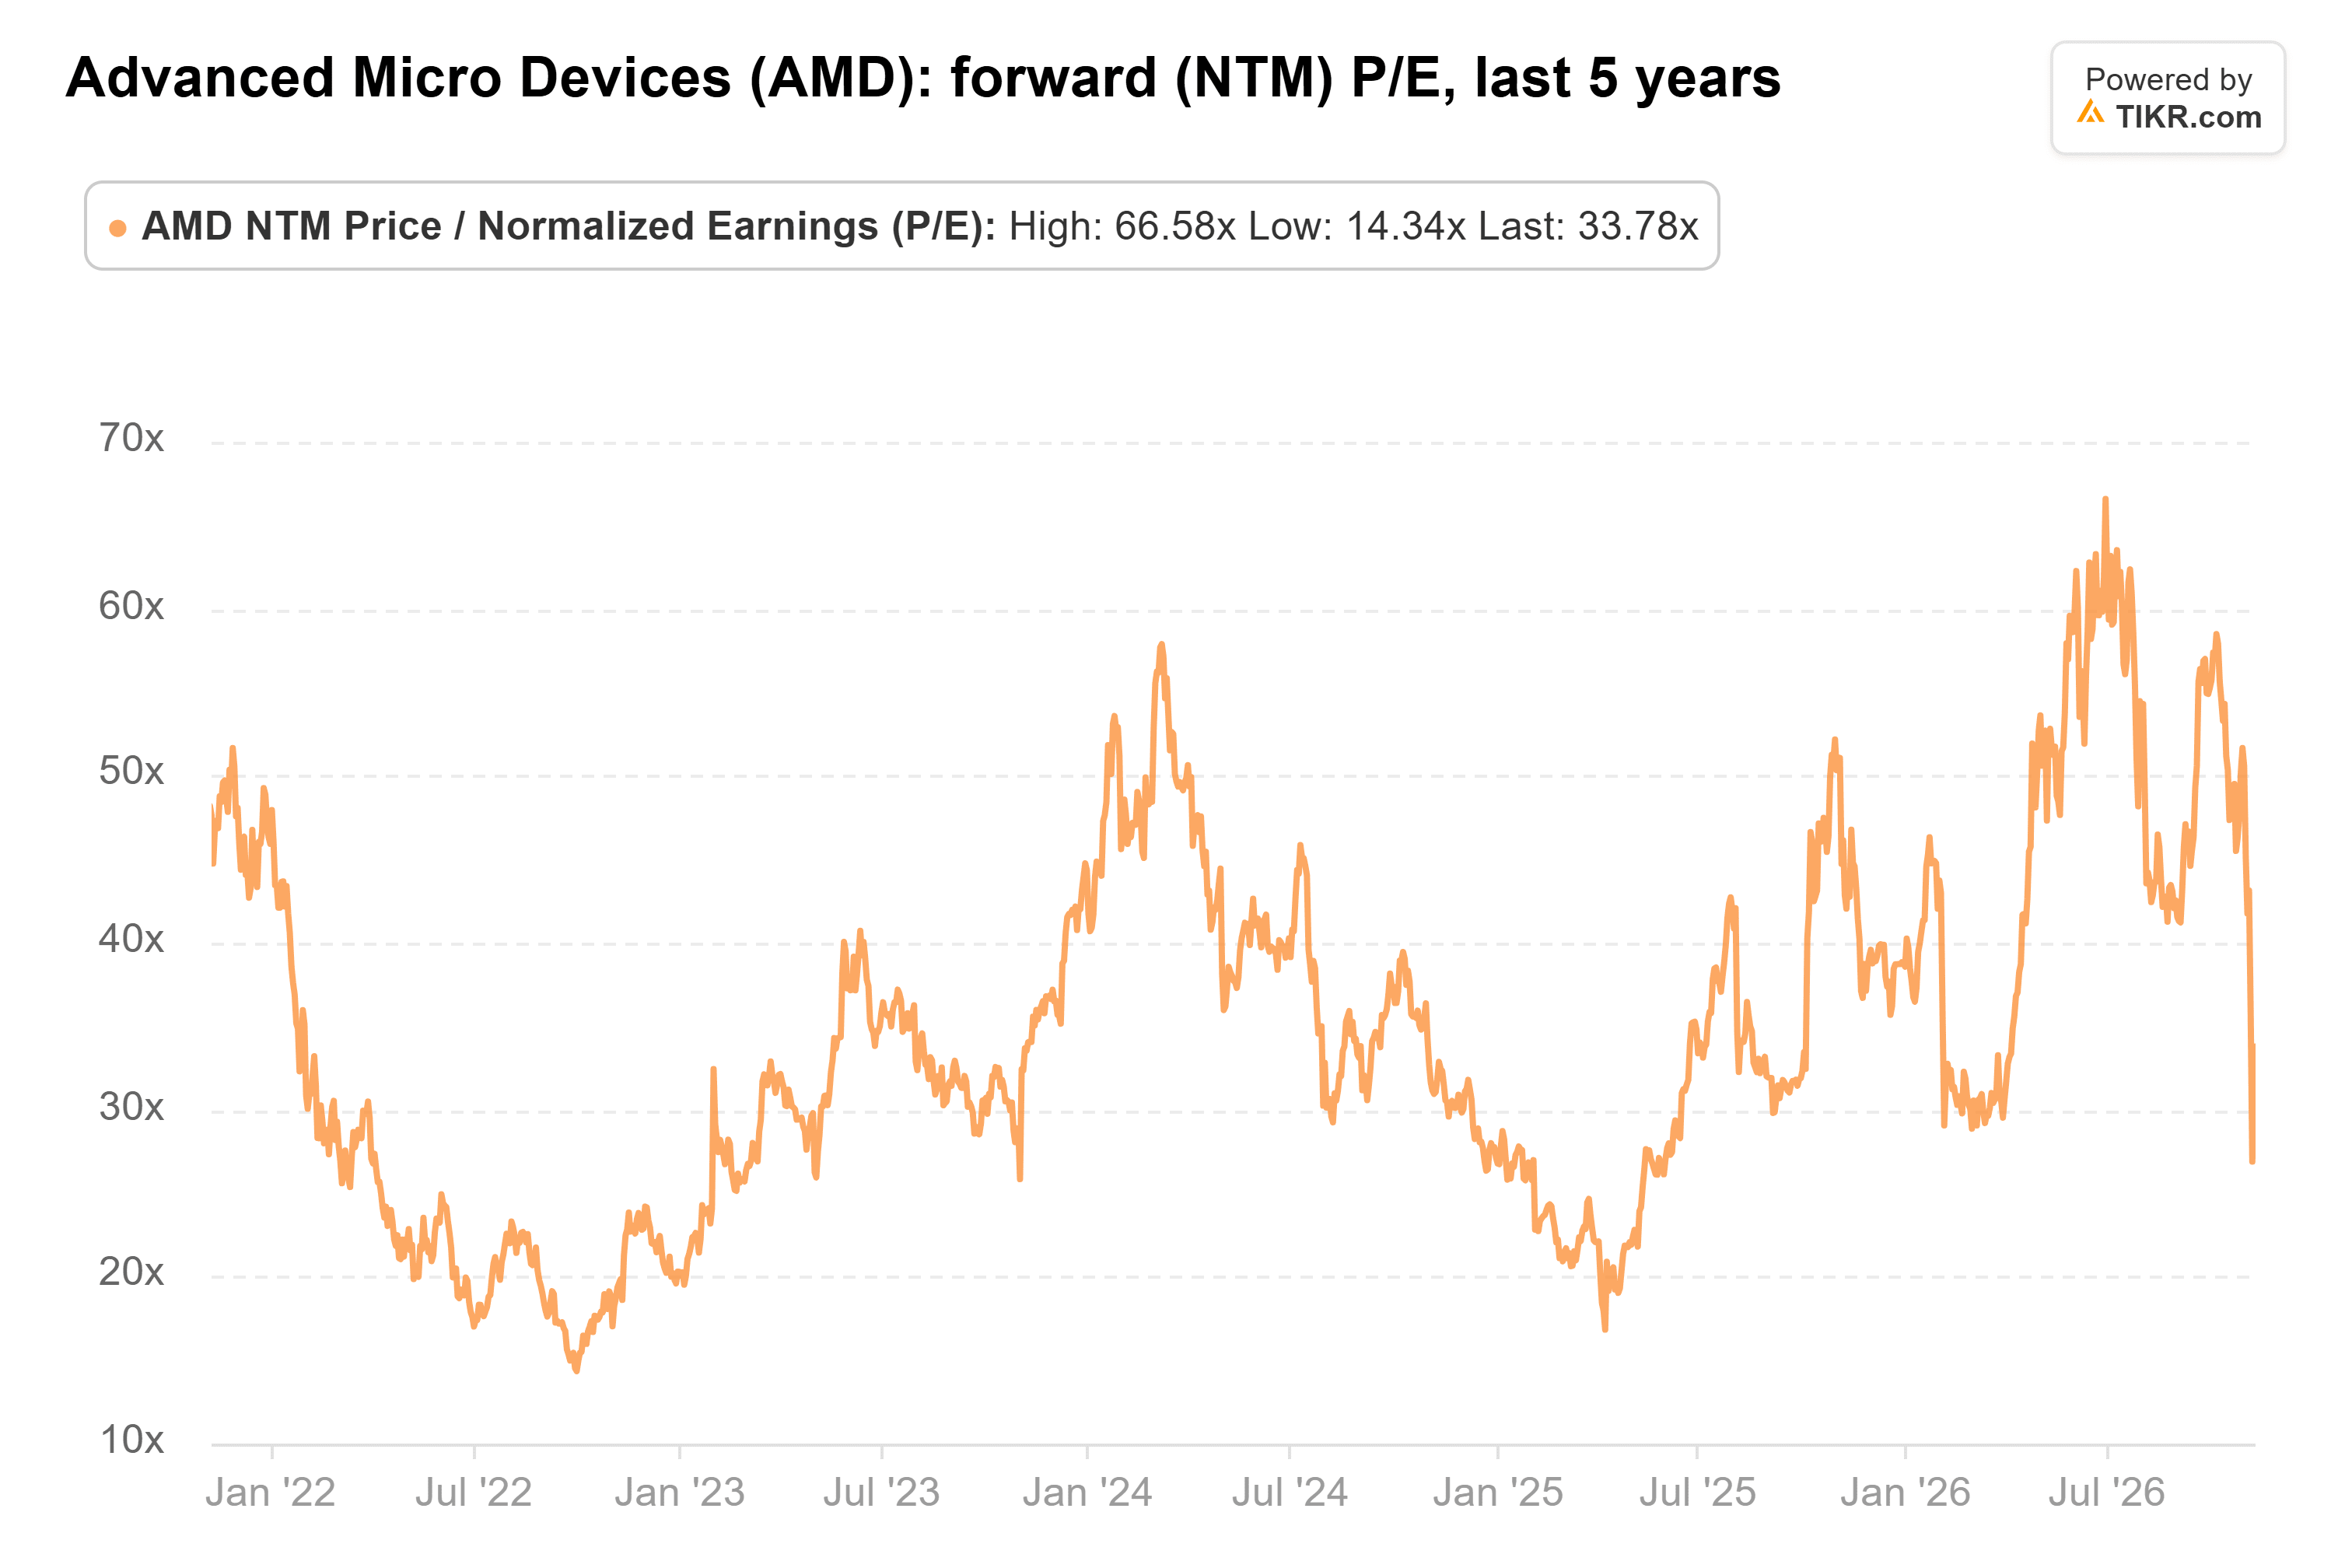
Anche dopo la corsa e il pullback, AMD scambia a circa 34 volte gli utili forward. Questo è all'incirca la sua media quinquennale di 35x e la metà del suo picco di giugno di 67x:
Il prezzo target medio della Street era di 272 dollari un anno fa. Ora è di 659 dollari:
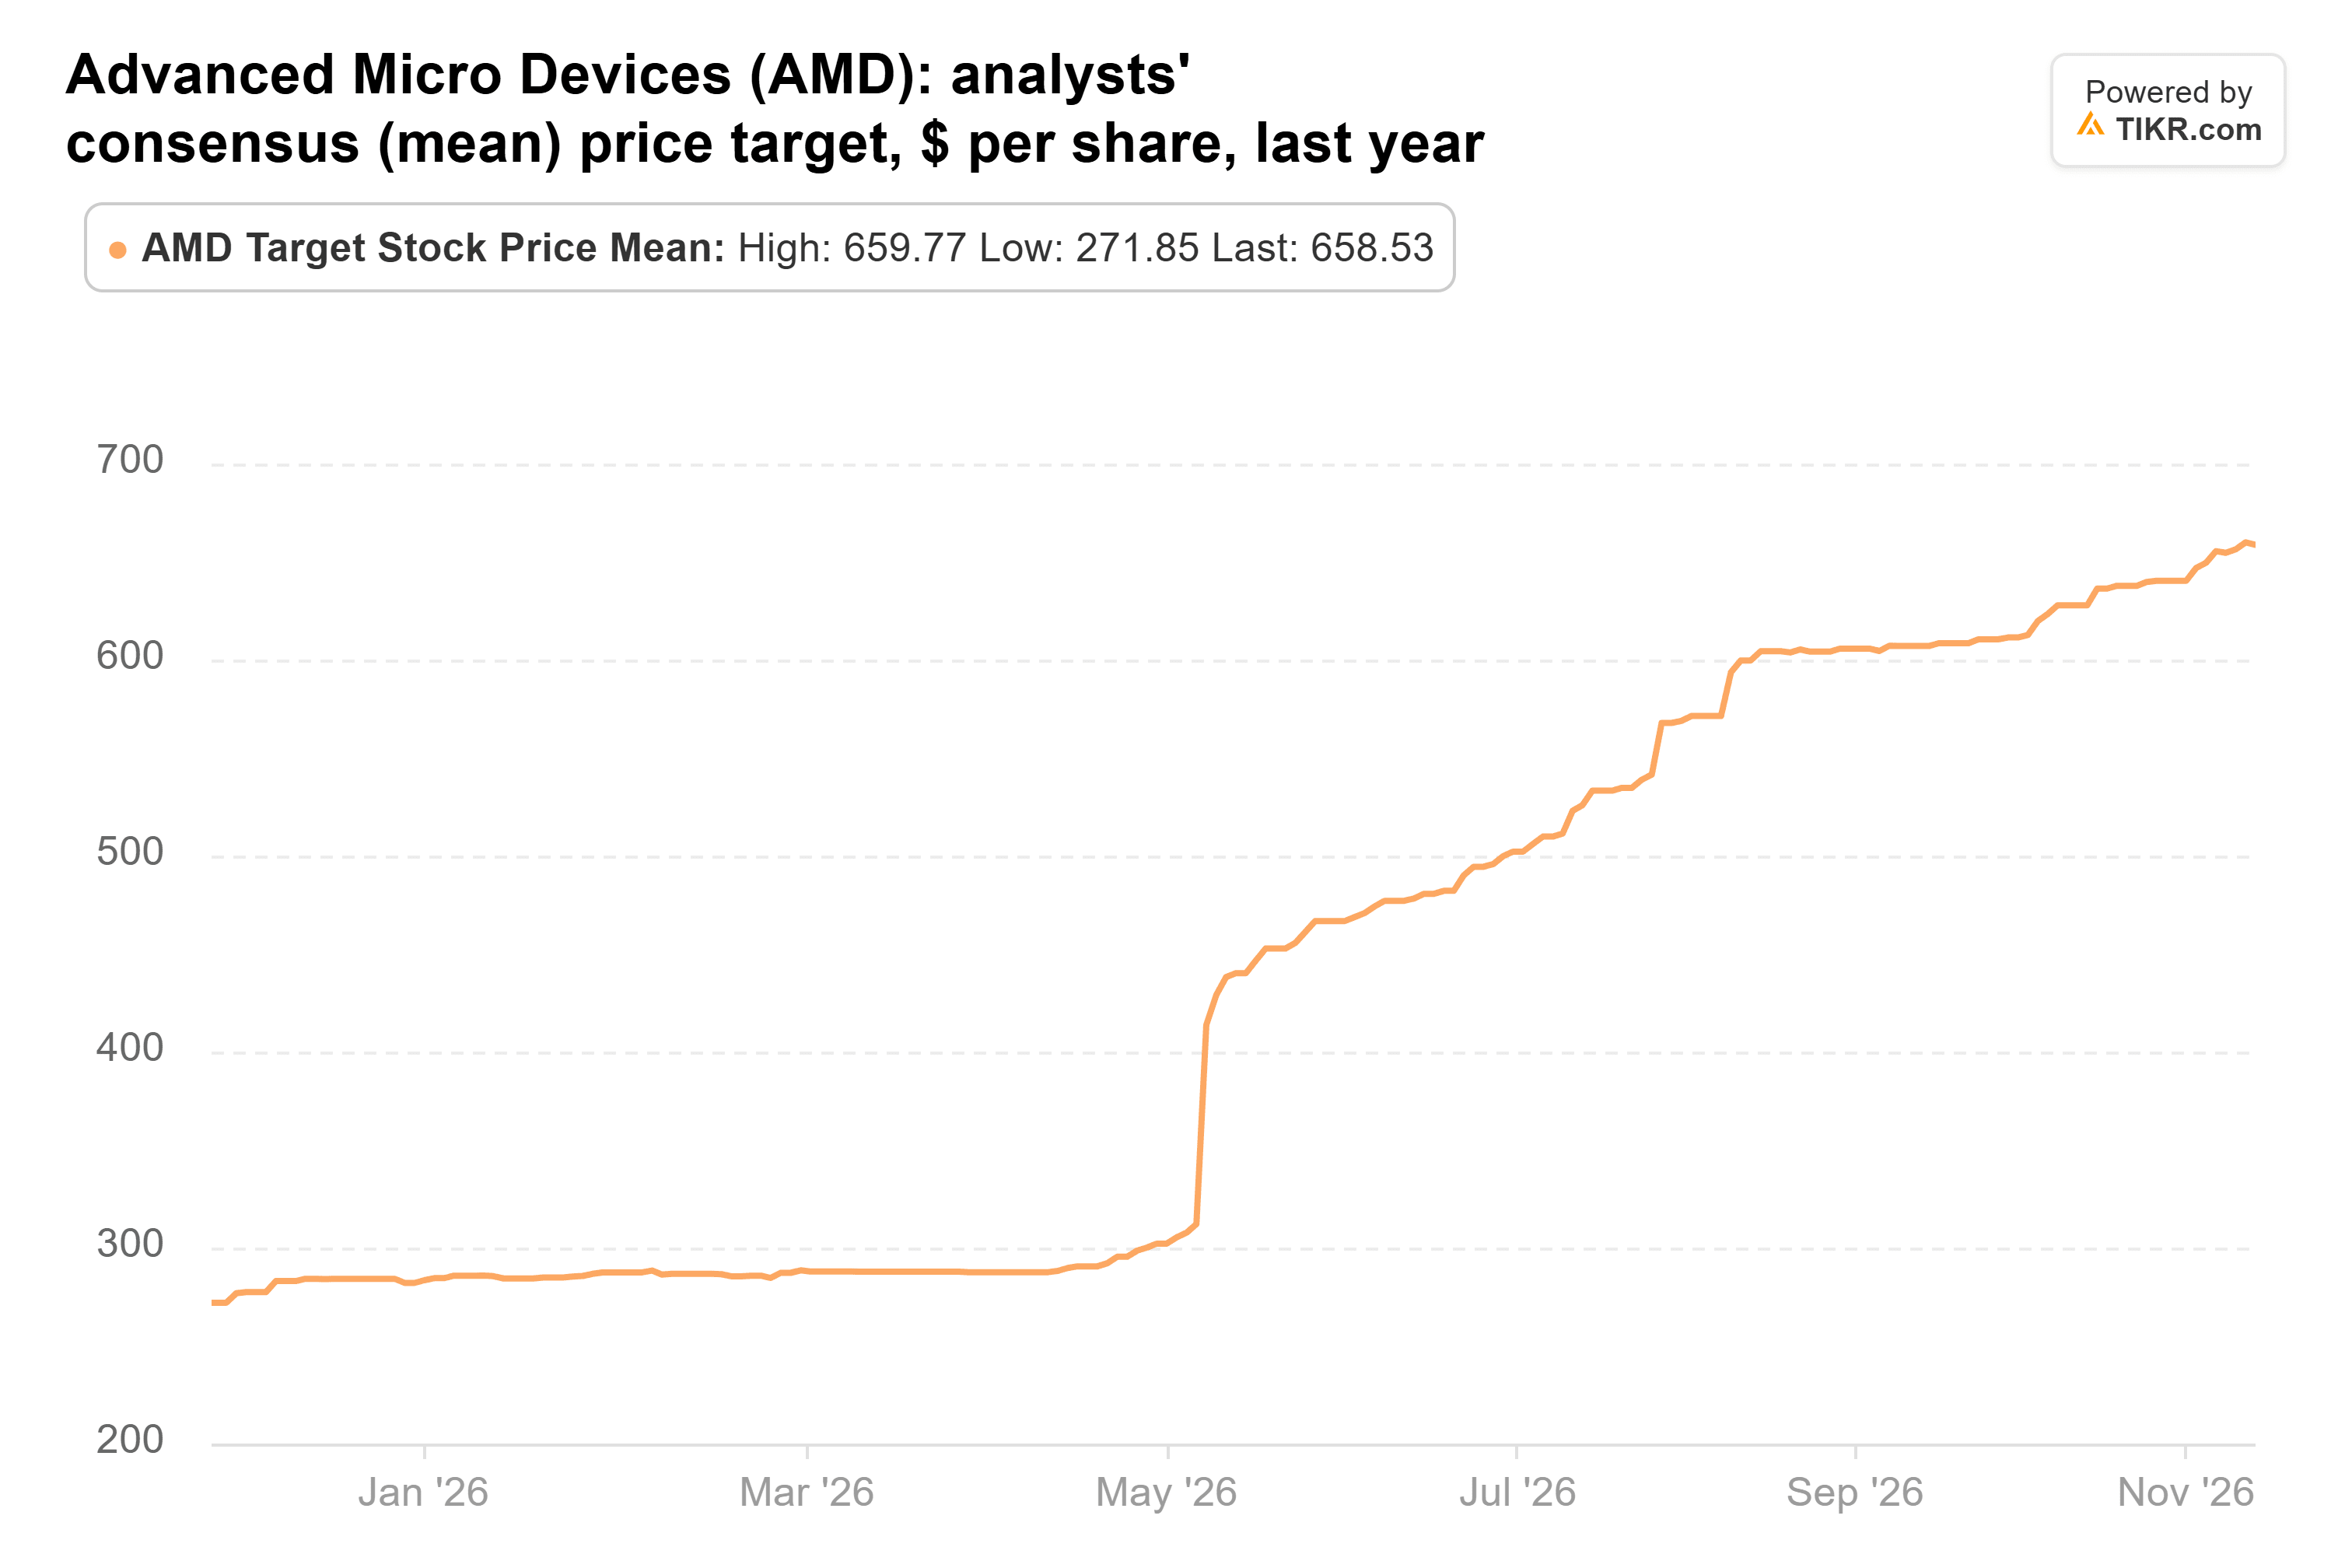
Questo è circa il 28% sopra l'ultima chiusura, e anche il target più basso, 540 dollari, è sopra il prezzo del titolo.
Il problema sono i warrant. Quelli di Meta e OpenAI insieme coprono fino a 320 milioni di azioni, il 19,5% delle 1,64 miliardi in circolazione. Se ogni warrant viene emesso, la pretesa di ogni azione esistente sugli utili di AMD si riduce di circa un sesto. Ma questo accade solo una volta che Meta e OpenAI avranno acquistato 12 gigawatt e il titolo avrà raggiunto i 600 dollari, il prezzo richiesto per i lotti finali.
Pagare circa il suo multiplo abituale per un'azienda che prevede una crescita superiore all'80% sembra ragionevole, azioni da warrant incluse. Il rischio è il tempismo: Helios deve essere spedito in volumi, e i clienti hanno bisogno di energia per i loro data center. Il rapporto del quarto trimestre all'inizio di febbraio è il primo controllo: ricavi inferiori al limite basso delle previsioni di 16,49 miliardi di dollari indicherebbero uno slittamento di Helios.
Quindi, quanto vale realmente il titolo AMD?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AMD. Parti dalle stime di consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!