


Punti Chiave
- Le azioni di Datadog hanno guadagnato il 98% dall'inizio dell'anno fino al 23 ottobre, chiudendo a $269,65 dopo un'altra settimana volatile.
- Bernstein ha aggiornato la raccomandazione su Datadog a Outperform con un prezzo target di $350, mentre BofA ha alzato il suo target a $335 in vista degli utili.
- I ricavi del Q2 sono aumentati del 36% a $1,12 miliardi, superando significativamente la crescita trimestrale dei ricavi del rivale Dynatrace, pari al 16%.
- Con le azioni scambiate a una valutazione premium e gli utili del Q3 in arrivo il 4 novembre, realizzare parte dei profitti sembra più attraente che acquistare aggressivamente ulteriori azioni.
Datadog (DDOG) è stata una delle azioni software con le performance più forti nel 2026, con un rialzo del 98% dall'inizio dell'anno fino al 23 ottobre.
Il titolo ha chiuso a $269,65 venerdì, rimbalzando del 4,6% dopo essere sceso del 5,6% nella sessione precedente a seguito di notizie su una potenziale acquisizione multimiliardaria.
Nonostante la volatilità, Wall Street rimane ottimista sul fatto che la domanda cloud in accelerazione e i carichi di lavoro AI in aumento possano sostenere un'ulteriore crescita.
La domanda è se i fondamentali in miglioramento di Datadog possano giustificare la sua valutazione premium dopo un rally così massiccio.
Wall Street Diventa Sempre Più Ottimista su Datadog
L'ottimismo degli analisti ha contribuito a trainare le recenti performance di Datadog.
Il 9 ottobre, le azioni sono balzate del 7,1% a un prezzo di chiusura record di $293,26 mentre i titoli tecnologici rimbalzavano e CIBC alzava il suo prezzo target a $315 da $280.
Le azioni hanno successivamente raggiunto un massimo intragiornaliero a 52 settimane di $300,68 il 12 ottobre prima di ritirarsi.
Il 19 ottobre, Bernstein ha aggiornato la raccomandazione su Datadog a Outperform da Market Perform e ha aumentato il suo prezzo target a $350 da $237.
L'analista Peter Weed ha citato una domanda da parte di clienti nativi AI più forte del previsto, con il consumo di token enterprise in crescita più velocemente di quanto precedentemente modellato.
BofA ha seguito il 23 ottobre, alzando il suo prezzo target a $335 da $305 mantenendo la raccomandazione Buy.
Questi upgrade suggeriscono che gli analisti si aspettano sempre più che Datadog benefici della continua spesa in infrastrutture AI.
La Crescita di Datadog Sta Accelerando Oltre i Clienti AI
Datadog ha riportato ricavi del secondo trimestre di $1,12 miliardi, in aumento del 36% su base annua, segnando il suo quinto trimestre consecutivo di crescita dei ricavi in accelerazione.
Per confronto, il rivale Dynatrace (DT) ha riportato $555 milioni di ricavi per il suo trimestre conclusosi il 30 giugno, rappresentando una crescita del 16% su base annua.
L'espansione più rapida di Datadog aiuta a spiegare la sua valutazione premium, sebbene entrambe le aziende stiano beneficiando della domanda di monitoraggio cloud enterprise.
È importante notare che lo slancio di Datadog si estende oltre i suoi più grandi clienti AI.
I ricavi da clienti non-AI sono cresciuti nell'intervallo alto degli anni '20, rispetto al 18% di un anno prima.
Datadog ha anche generato $316 milioni di flusso di cassa operativo e $279 milioni di flusso di cassa libero durante il Q2.
Tuttavia, le azioni sono scese del 16,6% dopo la pubblicazione degli utili di agosto poiché gli investitori temevano un consumo ridotto da parte del suo più grande cliente AI.
Le previsioni del management per i ricavi del Q3, da $1,135 miliardi a $1,145 miliardi, assumevano che quel cliente avrebbe contribuito solo al suo minimo contrattuale.
Se il consumo AI migliora mentre la base clienti più ampia mantiene il suo slancio, Datadog potrebbe superare quelle aspettative.
La Valutazione di Datadog Lascia Poco Margine per l'Errore
La preoccupazione maggiore è quanto gli investitori stiano già pagando per quella crescita.
Il P/E forward di Datadog è aumentato da 47,4 volte il 23 febbraio a 93,2 volte il 16 ottobre.
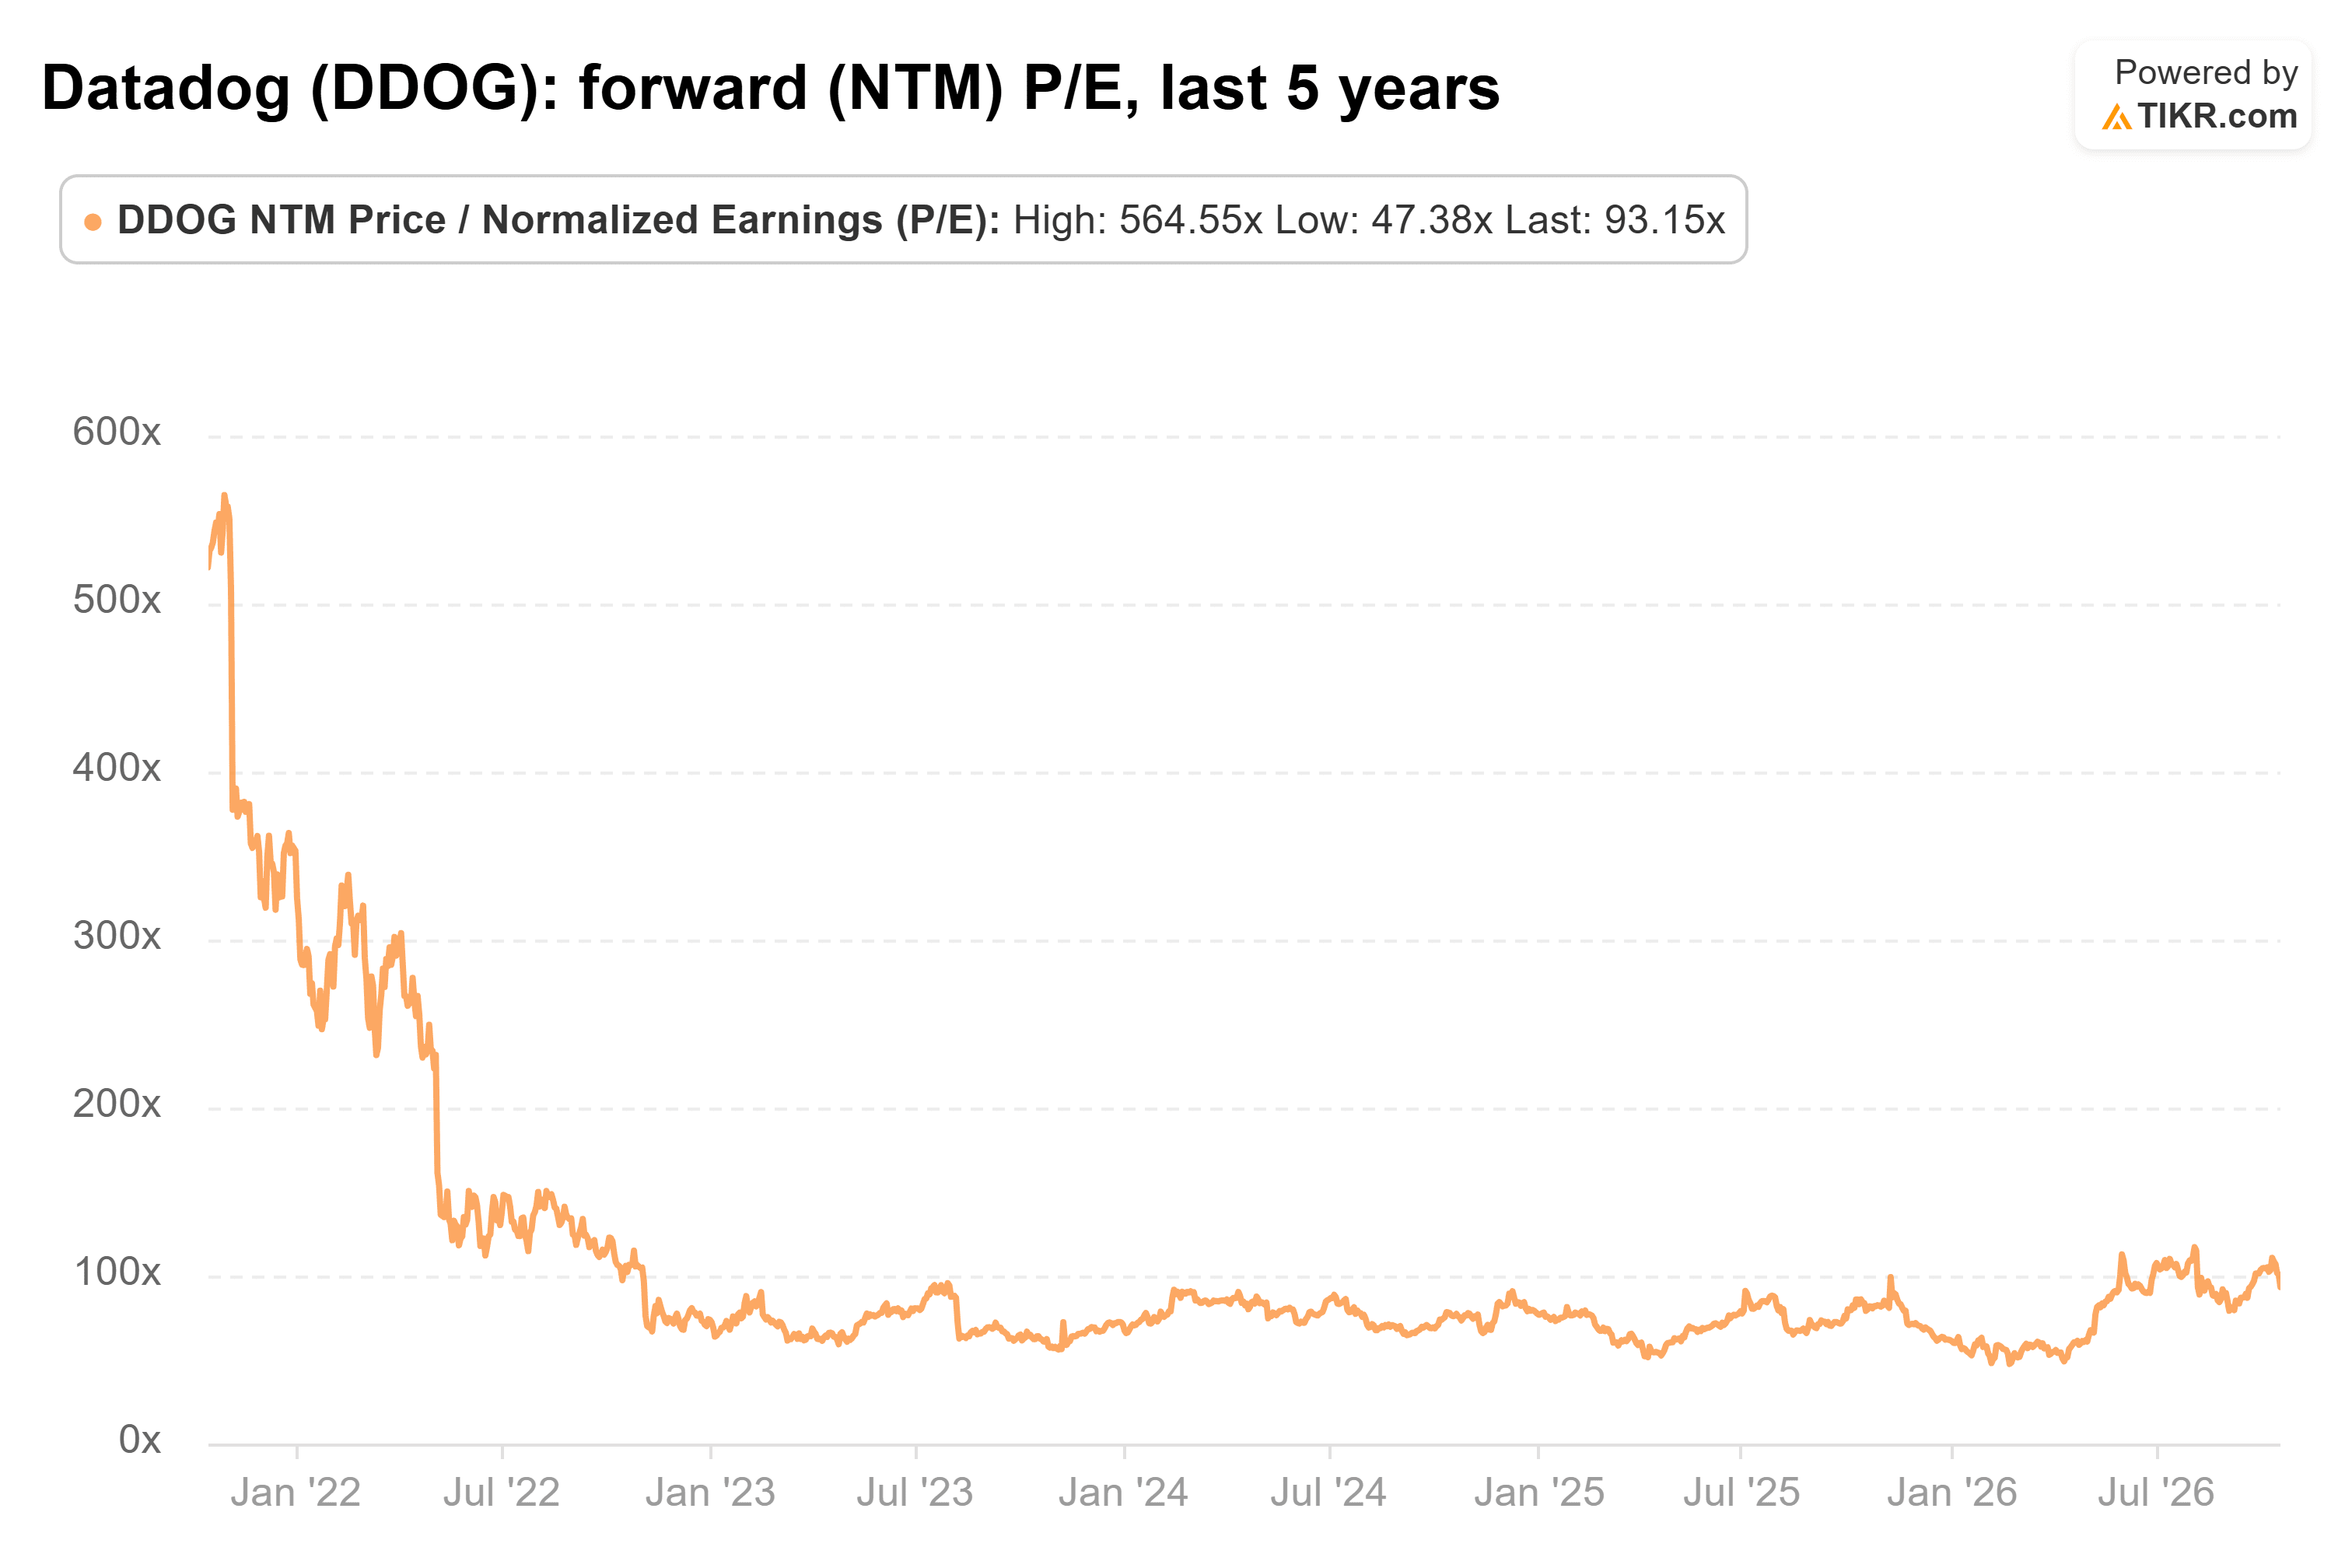
Quell'espansione della valutazione ha superato significativamente l'aumento di circa il 23% degli utili previsti per i prossimi 12 mesi tra fine marzo e inizio ottobre.
Il P/E forward medio a cinque anni di Datadog è di circa 108 volte, sebbene valutazioni insolitamente elevate durante il 2021 abbiano gonfiato significativamente questa cifra.
Gli analisti si aspettano ancora una crescita sostanziale.
Le previsioni del consensus indicano che i ricavi aumenteranno da $3,43 miliardi nell'esercizio 2025 a $4,47 miliardi nel 2026 e $6,78 miliardi entro il 2028.
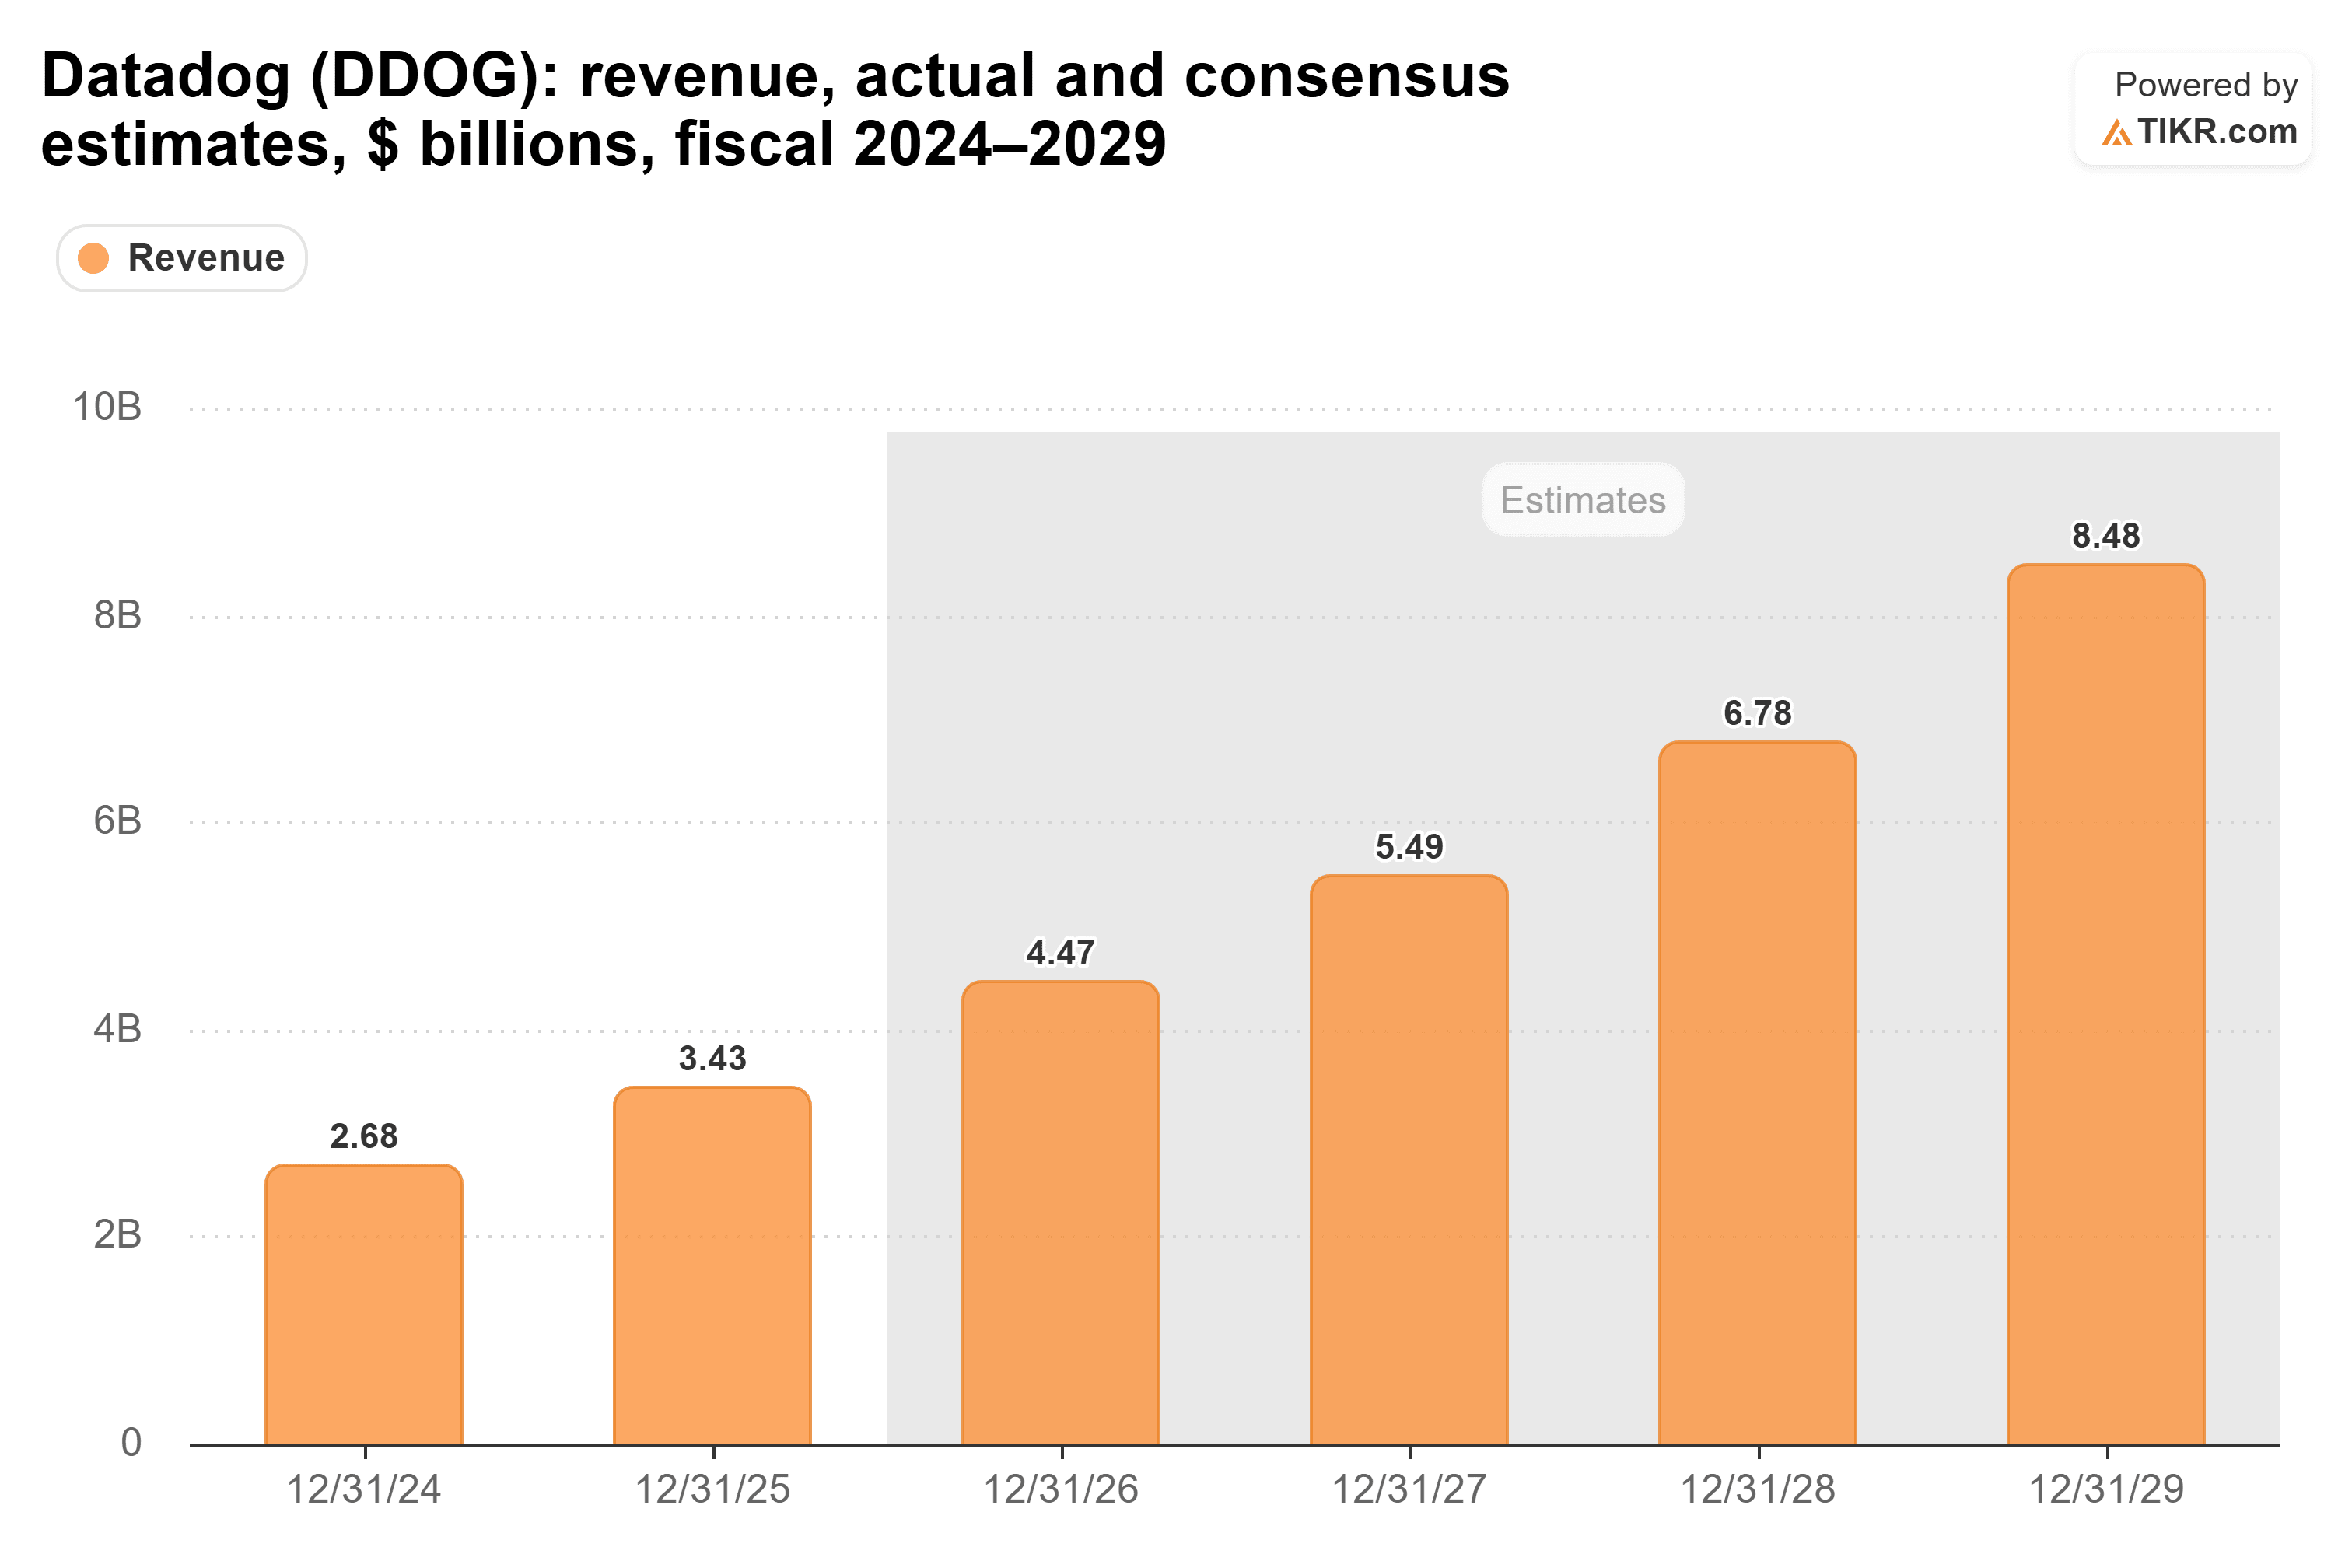
Queste proiezioni supportano l'opportunità di crescita a lungo termine di Datadog, ma gli investitori stanno già pagando gran parte di questo ottimismo.
Wall Street Intravede un Potenziale di Rialzo di Circa il 9%
Gli analisti hanno costantemente aumentato i loro prezzi target su Datadog nell'ultimo anno.
Il target medio è salito da circa $168 un anno fa a circa $293.
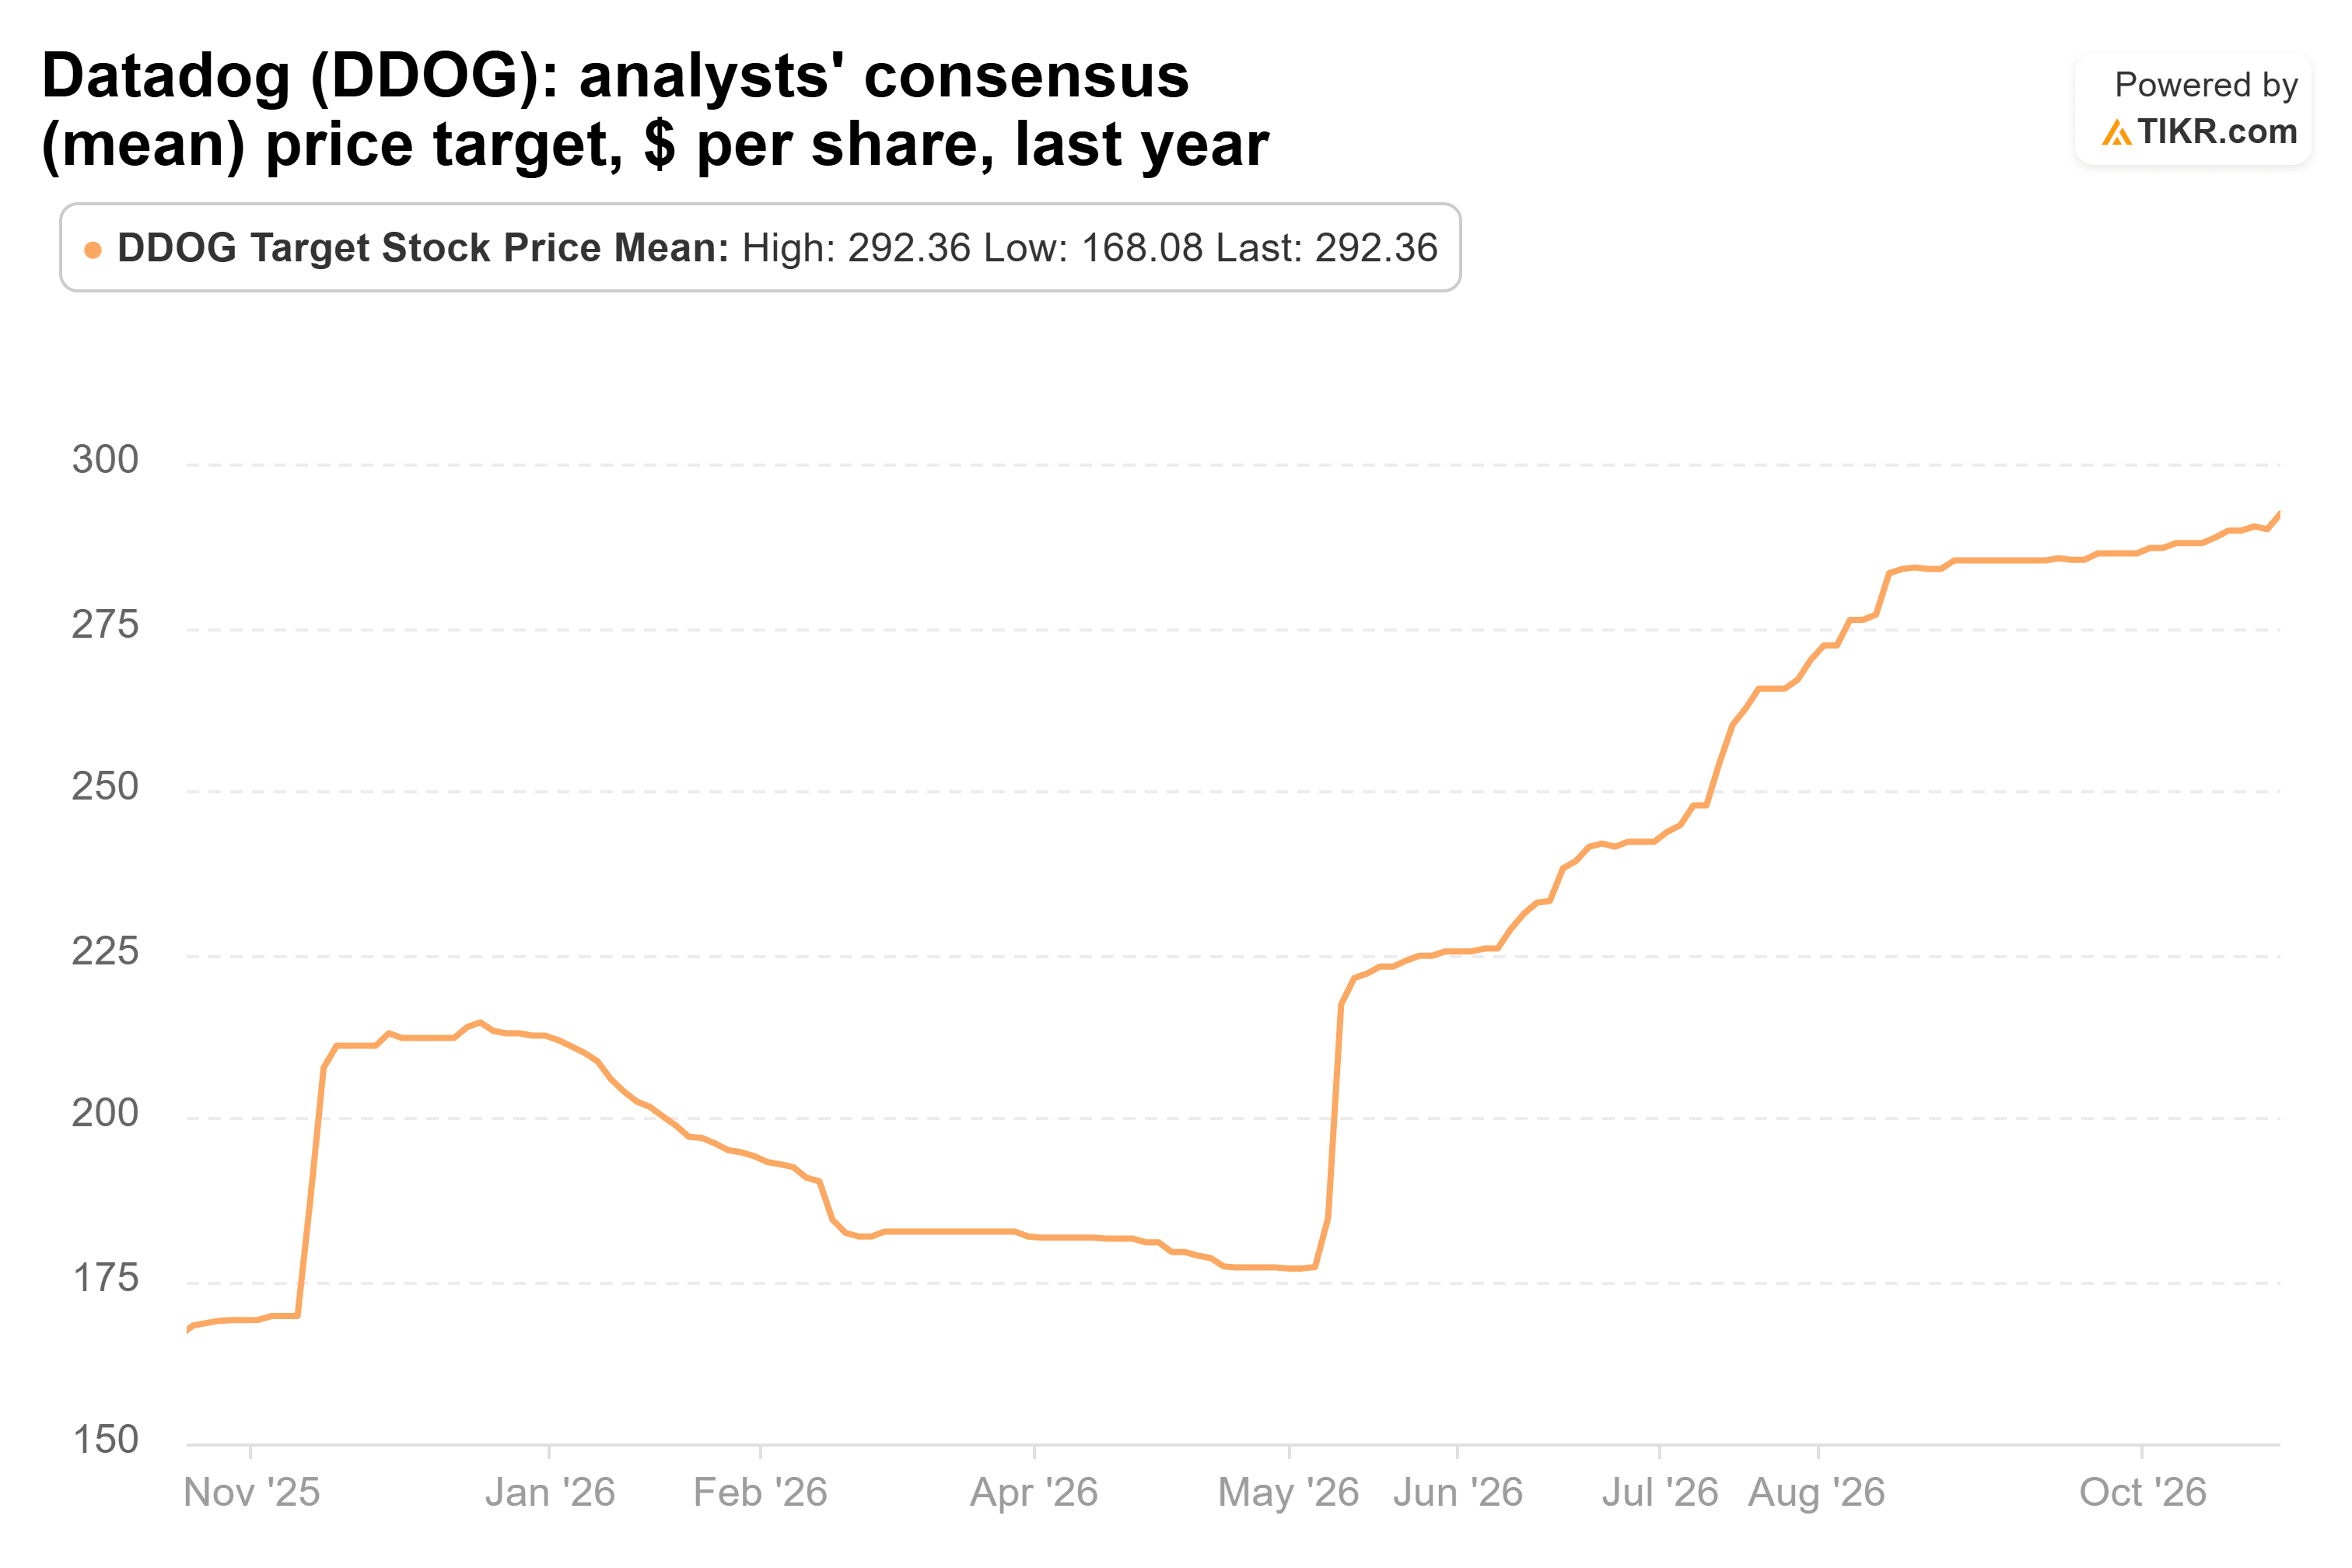
Rispetto al prezzo di chiusura del 23 ottobre di $269,65, il target del consensus di $293 implica un potenziale di rialzo di circa il 9%.
Il target di $350 di Bernstein rappresenta un outlook più ottimista, mentre il target più basso degli analisti rimane $158.
L'ampio intervallo evidenzia l'incertezza sulla capacità di Datadog di sostenere una crescita rapida mantenendo la sua valutazione premium.
Gli Utili del 4 Novembre Potrebbero Essere il Prossimo Grande Catalizzatore
Datadog dovrebbe pubblicare i risultati del terzo trimestre prima dell'apertura del mercato il 4 novembre.
Gli analisti si aspettano un EPS rettificato di circa $0,64, all'interno dell'intervallo delle previsioni del management, da $0,63 a $0,65.
La performance dei ricavi sarà particolarmente importante.
Gli investitori dovrebbero osservare se Datadog supera il limite superiore di $1,145 miliardi delle sue previsioni sui ricavi e se il consumo da parte dei clienti legati all'AI sta migliorando.
Un altro sviluppo è l'offerta riportata di quasi $4 miliardi da parte di Datadog per acquisire la startup di sicurezza cloud Upwind Security.
Nessuna transazione completata è stata confermata.
Una potenziale acquisizione potrebbe rafforzare l'offerta di sicurezza cloud di Datadog, sebbene richiederebbe anche un capitale sostanziale.
Datadog aveva circa $5 miliardi in contanti, equivalenti di cassa e titoli negoziabili alla fine di giugno.
Vale Ancora la Pena Comprare le Azioni di Datadog Dopo il Suo Rally?
La storia di crescita a lungo termine di Datadog rimane attraente, ma dopo che il titolo è quasi raddoppiato nel 2026, realizzare parte dei profitti sembra più allettante che acquistare aggressivamente più azioni ai prezzi attuali.
La crescita dei ricavi sta accelerando, i clienti non-AI stanno spendendo di più e una domanda AI in miglioramento potrebbe supportare un altro forte rapporto sugli utili.
Tuttavia, con Datadog scambiato a una valutazione premium e il prezzo target del consensus di Wall Street che implica solo un potenziale di rialzo di circa il 9%, gli investitori stanno già pagando un premio sostanziale per la crescita futura.
Ciò non significa che gli investitori debbano vendere tutte le loro posizioni. Gli azionisti a lungo termine potrebbero ancora beneficiare se Datadog continua a superare le aspettative.
Ma per gli investitori seduti su guadagni significativi, ridurre una parte delle loro partecipazioni potrebbe ridurre l'esposizione in vista degli utili del 4 novembre preservando la partecipazione alla crescita a lungo termine dell'azienda.
Tra il realizzare profitti e l'acquistare di più, realizzare parte dei profitti sembra essere la scelta migliore alla valutazione attuale di Datadog.
Quindi, Qual è il Valore Reale delle Azioni di Datadog?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Datadog. Parti dalle stime del consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


