


Punti Chiave
- Le azioni di América Móvil sono salite di circa il 6% mercoledì dopo che l'utile netto del terzo trimestre è aumentato del 7% a Ps 24,28 miliardi. L'utile ha superato il consenso di Zacks ma è rimasto al di sotto di quello di LSEG.
- Il business è cresciuto più velocemente del profitto: l'EBITDA è salito dell'8,9%, mentre le perdite valutarie hanno spinto i costi finanziari in aumento del 75%.
- Gli analisti si aspettano che l'EPS normalizzato salga da $1,59 nel 2025 a $2,39 nel 2028.
- Il P/E forward del titolo si colloca appena al di sotto della sua media quinquennale e ben al di sotto del picco del 2021.
América Móvil (AMX) ha visto le sue azioni salire di circa il 6% mercoledì dopo che l'utile netto del terzo trimestre della telco messicana è aumentato del 7% rispetto all'anno precedente.
Il resto del trimestre è stato addirittura migliore di quel numero.
I dettagli
America Móvil ha comunicato i risultati dopo la chiusura di martedì. I punti salienti:
- Utile netto di Ps 24,28 miliardi ($1,32 miliardi), +7%
- Ricavi di Ps 250,63 miliardi, +7,6%, con i ricavi da servizi a +7,2%
- Risultato operativo di Ps 57 miliardi, +13,9%
- EBITDA di Ps 102,16 miliardi, +8,9%, per un margine del 40,8%
- Utile rettificato di $0,47 per ADR, superiore al consenso di Zacks di $0,46 e in aumento rispetto a $0,40 di un anno fa
Il profitto è rimasto indietro rispetto al business a causa delle valute. Le perdite sul cambio hanno spinto i costi finanziari complessivi in aumento del 75%, a Ps 22,57 miliardi.
Anche il mix di clienti si è spostato verso linee più redditizie. América Móvil ha aggiunto 3,1 milioni di linee postpagate, guidate dal Brasile, e ha perso 5 milioni di linee prepagate, principalmente in Messico e Colombia. In Messico, una registrazione degli utenti imposta dal governo ha pesato sulle prepagate.
Anche la crescita dei ricavi da servizi a linea fissa ha accelerato, al 3,7% dal 2,7% del trimestre precedente. Il Brasile dovrebbe aiutare su questo fronte. Il 2 ottobre, America Móvil ha completato l'acquisizione del 72,8% di Desktop (DESK3), un provider di banda larga in fibra nello stato di San Paolo.
Se il trimestre si possa considerare un superamento delle stime dipende da quali stime si utilizzano. Gli analisti intervistati da LSEG si aspettavano un profitto di circa $1,51 miliardi, quindi secondo i loro numeri è rimasto al di sotto.
Gli utili continuano a capitalizzarsi
Gli analisti si aspettano che questa crescita continui a raggiungere la linea di fondo. Prevedono che l'EPS normalizzato salga da $1,59 nel 2025 a $2,39 nel 2028…
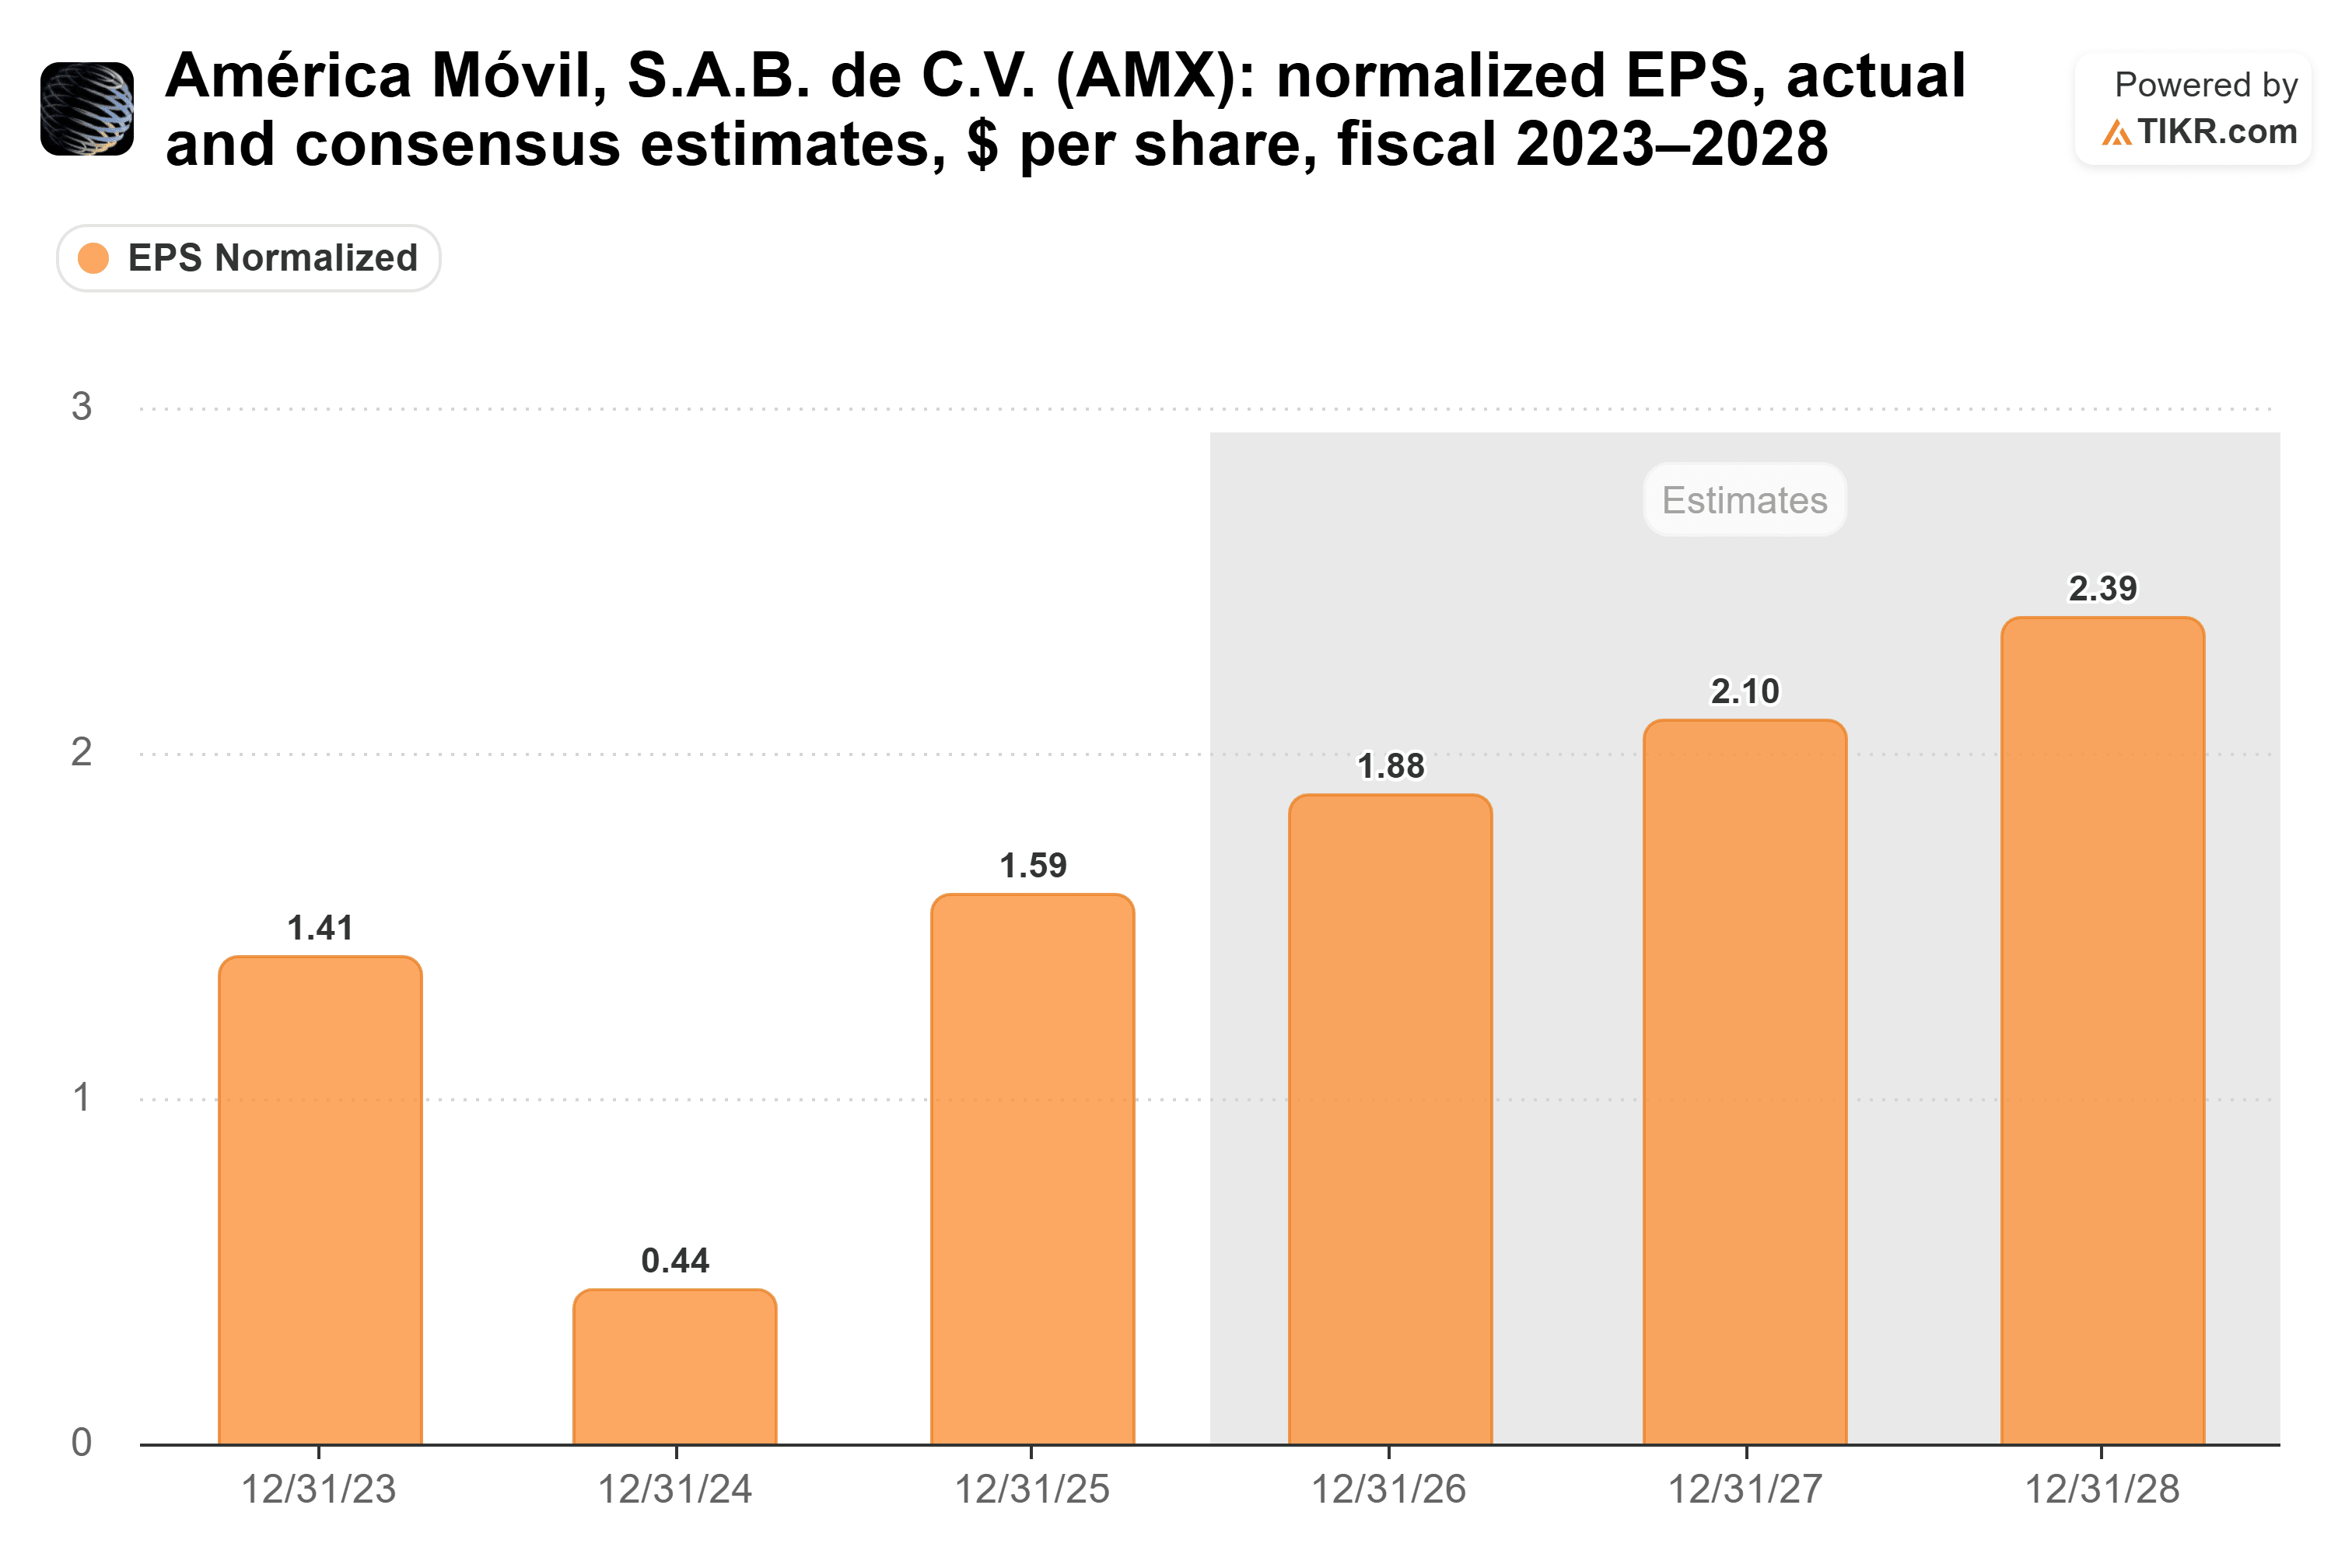
Ciò si traduce in circa il 13% annuo rispetto agli $1,88 di quest'anno. I ricavi e l'EBITDA sono cresciuti entrambi più velocemente del profitto questo trimestre, quindi nulla qui dà agli analisti un motivo per tagliare le loro stime.
TIKR monitora 14 analisti su América Móvil. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su América Móvil, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di América Móvil
Ancora ben al di sotto del suo multiplo di picco
Il mercato non sta pagando molto di più per quella crescita. Alla chiusura di martedì, América Móvil quotava a 12,8x gli utili forward. È un po' sopra la sua media quinquennale di 12,1x e ben al di sotto del suo picco di 15,4x del dicembre 2021…

Alla chiusura di venerdì, era sceso a 11,7x, al di sotto di quella media. Le azioni sono scese dell'1,6% quel giorno per chiudere vicino a $25. Il prezzo target medio degli analisti di circa $29 si colloca circa il 20% più in alto.
A mio parere, il balzo sembra meritato. Un titolo vicino a 12x gli utili forward, con utili attesi in crescita di circa il 13% annuo, è un affare equo. E il multiplo ha ancora molto spazio prima di tornare al suo massimo del 2021.
Ovviamente, il peso taglia in entrambi i sensi. Le oscillazioni valutarie che sono costate ad América Móvil questo trimestre potrebbero altrettanto facilmente aiutare o danneggiare il prossimo. E il peso è sceso a un minimo di 11 mesi la stessa settimana.
Anche la concorrenza in casa si sta intensificando. Grupo Televisa (TV) sta acquistando la divisione messicana di AT&T (T), il secondo operatore mobile del paese, per $2 miliardi. Scotiabank (BNS) ha definito il prezzo basso una "brutta notizia" per America Móvil, poiché gli acquirenti potranno spendere di più sulla loro rete. L'accordo dovrebbe chiudersi all'inizio del 2027.
Il rapporto del quarto trimestre, atteso intorno al 9 febbraio, è la prossima prova.
Quindi, qual è il valore effettivo delle azioni di América Móvil?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere América Móvil. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta América Móvil gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!




