

Punti Chiave
- Martedì, Citi ha alzato il suo prezzo obiettivo per AMD a $800 da $575, circa il 25% sopra il livello a cui le azioni venivano scambiate prima dell'apertura, dopo aver rivisto al rialzo la sua previsione per il mercato delle CPU a $300 miliardi entro il 2030.
- Gli agenti di IA come Muse di Meta hanno bisogno di CPU per svolgere i loro compiti, e questo rende il business delle CPU per server di AMD il fulcro della sua tesi rialzista.
- La CEO Lisa Su afferma che la domanda è superiore a quanto AMD possa fornire, e gli analisti si aspettano che l'EPS normalizzato più che raddoppi nel 2027, raggiungendo $15,72.
- Il titolo scambia a 57 volte gli utili forward rispetto a una media quinquennale di 34, quindi la domanda per gli agenti deve concretizzarsi nei risultati.
Advanced Micro Devices (AMD) ha appena ricevuto un altro voto di fiducia da Wall Street, e questo passa attraverso un'app sul tuo telefono.
Martedì, l'analista di Citi Atif Malik ha alzato il suo prezzo obiettivo per AMD a $800 da $575, circa il 25% sopra il livello a cui le azioni venivano scambiate prima dell'apertura. La sua ragione è Muse, l'agente di IA personale lanciato a settembre da Meta Platforms (META), e vede due vincitori, AMD in primis e Intel (INTC) in secondo luogo:
"Crediamo che il TAM [mercato totale potenzialmente raggiungibile] delle CPU si espanda da $29 miliardi nel 2025 a $300 miliardi nel 2030, con un CAGR del 60%. Ci aspettiamo ancora che AMD sia il principale beneficiario del rinascimento delle CPU e Intel come beneficiario secondario."
Un rinascimento delle CPU. Come ha detto Bryan Cantrill di Oxide nell'episodio della scorsa settimana del podcast MTS: "La GPU è estremamente importante. Ma la morte della CPU è stata grandemente esagerata."
Questo è un grande cambiamento per AMD, la cui storia sull'IA è stata per lo più incentrata sull'inseguire Nvidia (NVDA) nelle GPU.
Perché gli agenti hanno bisogno di CPU
Secondo CNBC, sia Muse che il nuovo agente di OpenAI, Dots, funzionano sulle CPU per server EPYC di AMD, e Morgan Stanley stima che Muse potrebbe rappresentare il 20% delle vendite di chip di AMD nel 2026.
Il CEO di Futurum Group, Daniel Newman, ha spiegato il perché nello stesso report: un agente ha bisogno di una CPU in funzione per tutto il tempo in cui lavora a un compito, a volte per ore o giorni. "Le CPU stanno effettivamente eseguendo i flussi di lavoro mentre le GPU stanno 'pensando'."
I $300 miliardi di Citi sono la previsione più alta in circolazione, ma non di molto: Nvidia vede $200 miliardi entro il 2030, e la stessa previsione di AMD di luglio poneva il mercato a $220 miliardi, con AMD che ne prende più della metà.
È molto per un'azienda che l'anno scorso ha generato $34,6 miliardi di ricavi, anche dopo aver più che raddoppiato le vendite dal 2021.
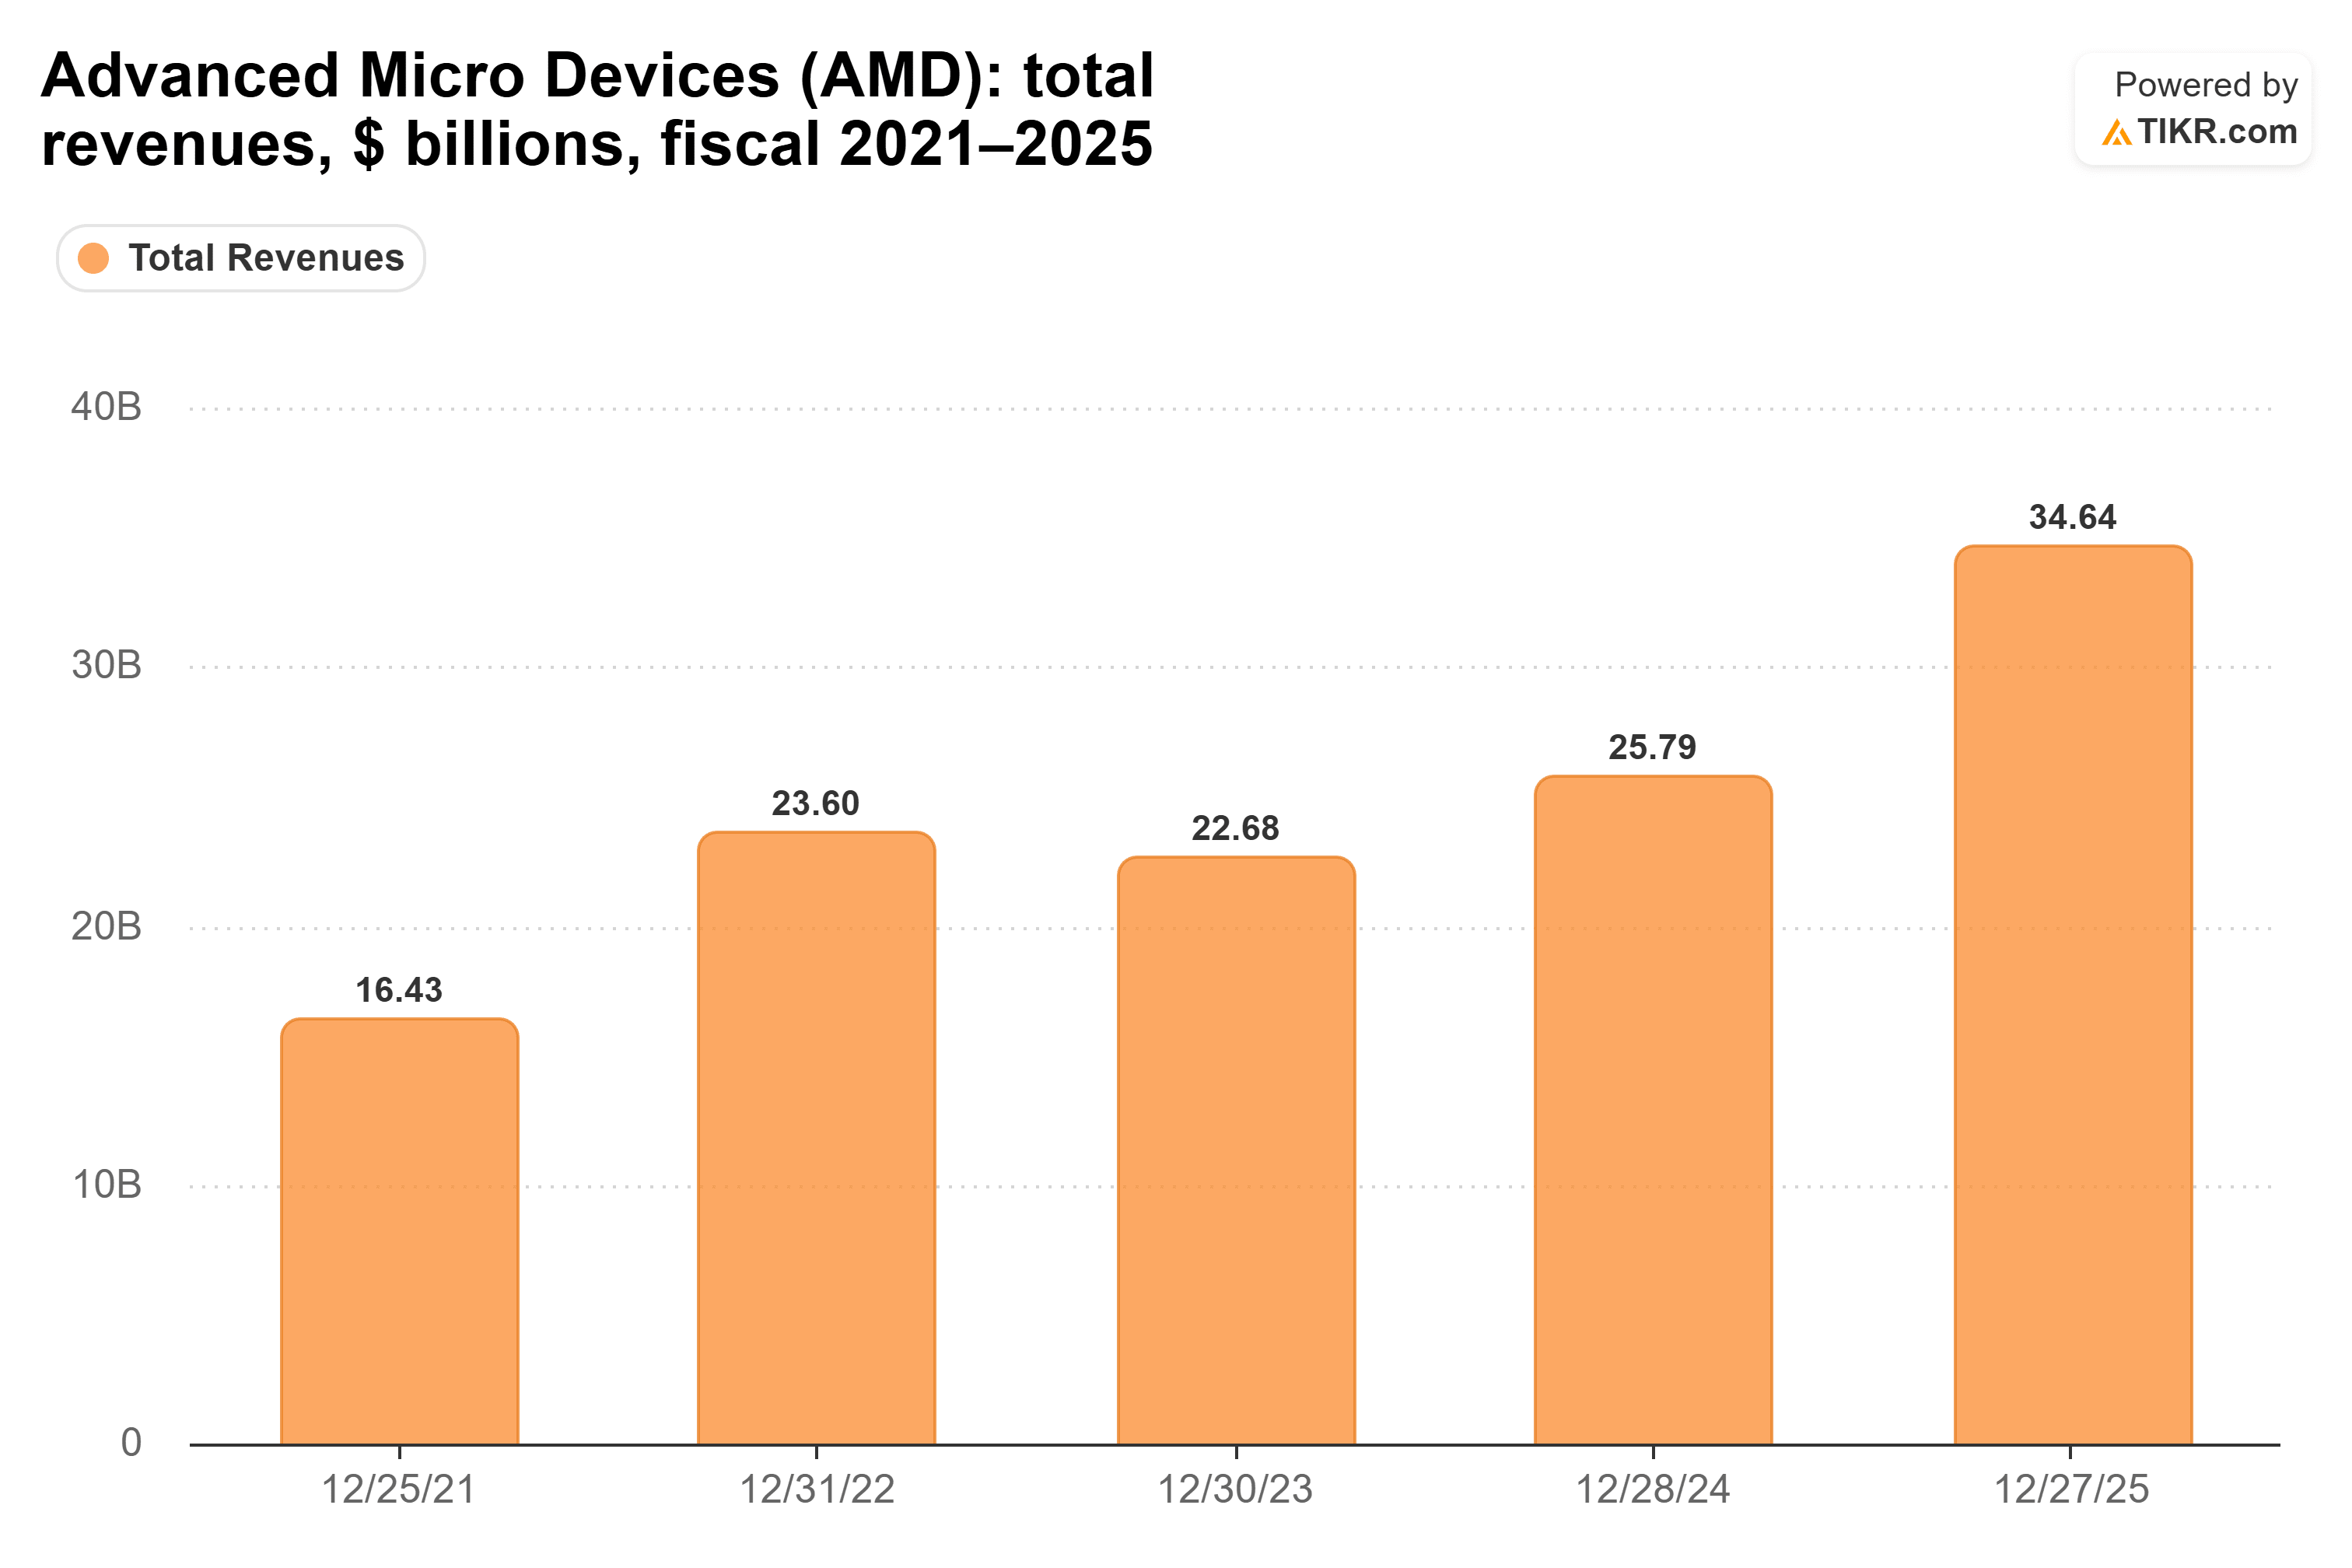
La metà di $220 miliardi sono $110 miliardi di vendite di CPU all'anno, più di tre volte tutto ciò che AMD ha venduto nel 2025.
La domanda supera l'offerta
La CEO Lisa Su ha detto ai giornalisti a Taipei martedì: "Abbiamo anche aumentato la nostra fornitura e capacità nel 2026, ma posso dire che la domanda è persino superiore alla nostra offerta."
E l'anno prossimo? "Aumenteremo sostanzialmente la nostra offerta nel 2027, ma potremmo sicuramente usarne di più."
La crescita sta già comparendo nei risultati di AMD. I ricavi del data center sono più che raddoppiati, raggiungendo $6,7 miliardi nel secondo trimestre, mentre l'azienda si aspetta che i ricavi delle CPU per server salgano dell'80% nella seconda metà del 2026 e di un altro 70% nel 2027. Ciò indica un business dei data center in rapida crescita.
Gli analisti si aspettano che l'EPS normalizzato salti da $4,17 dell'anno scorso a $7,59 quest'anno, per poi più che raddoppiare a $15,72 nel 2027...
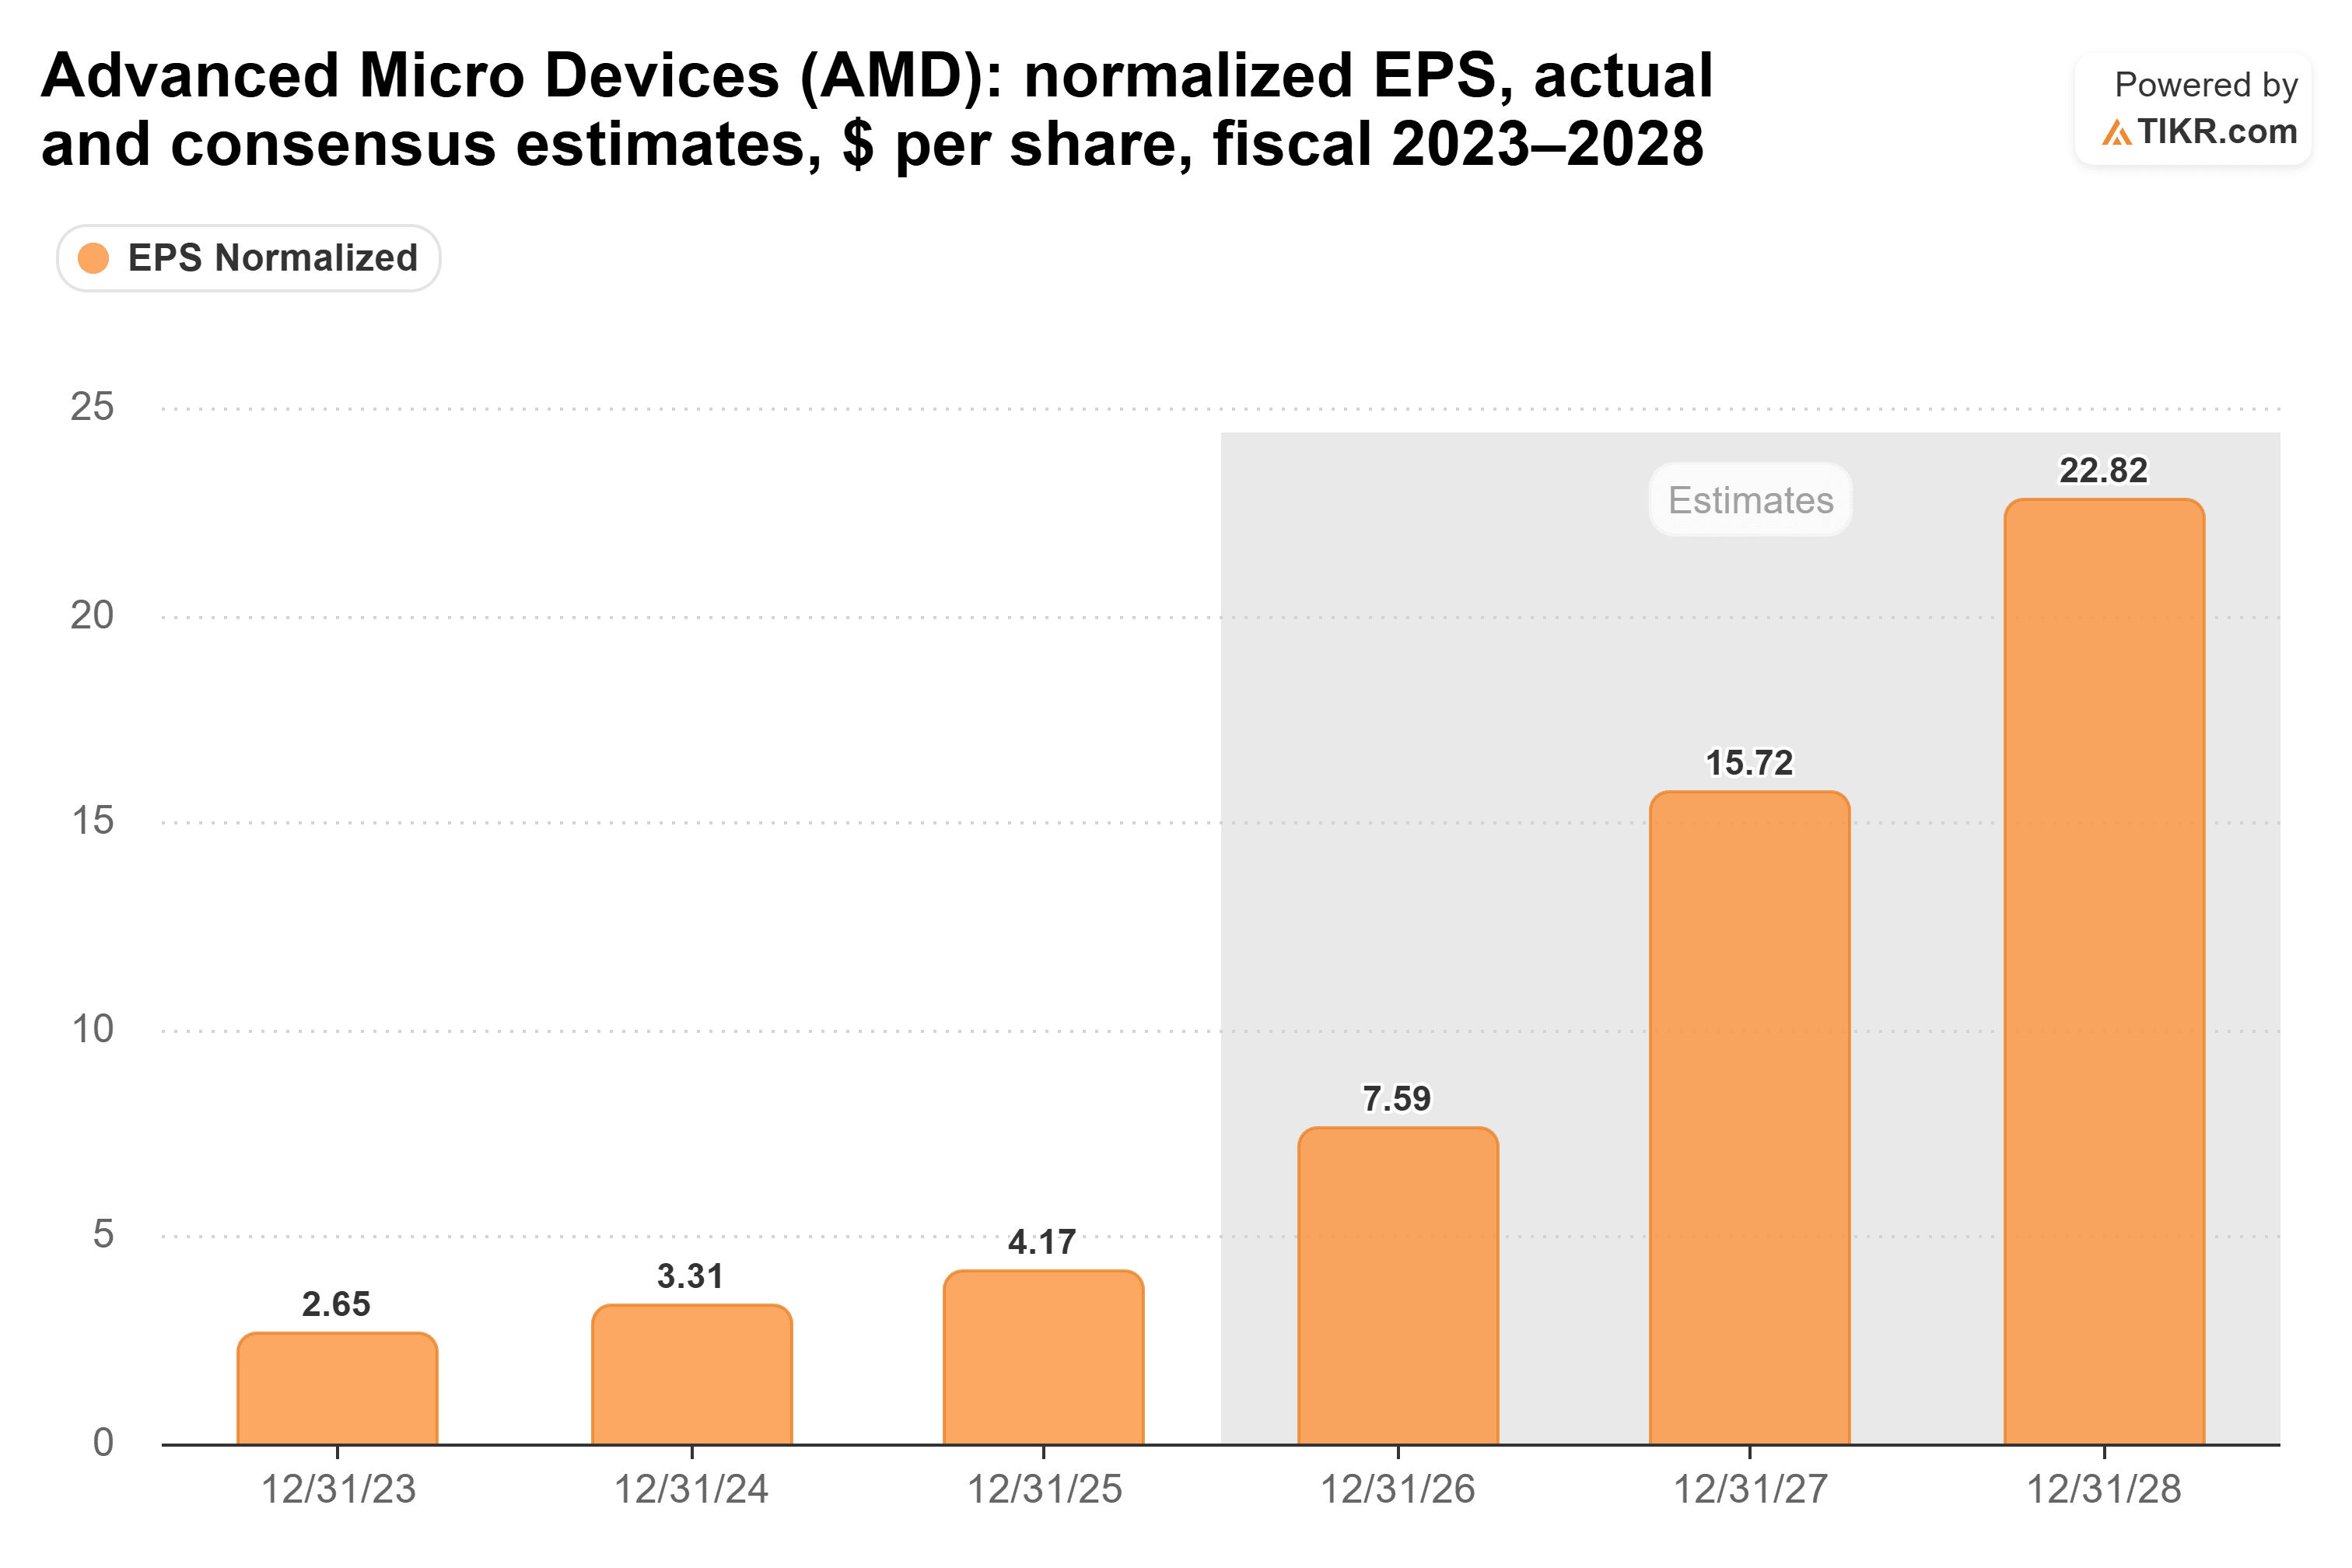
Con la Su che afferma che la domanda è superiore all'offerta di AMD, il limite a quelle stime per il 2027 sembra essere quanti chip AMD riesce a far produrre.
Non è già prezzato?
Certo, AMD è quasi triplicata quest'anno e ora vale oltre $1 trilione. Scambia a 57,1 volte gli utili forward, ben al di sopra della sua media quinquennale di 34,4 volte...
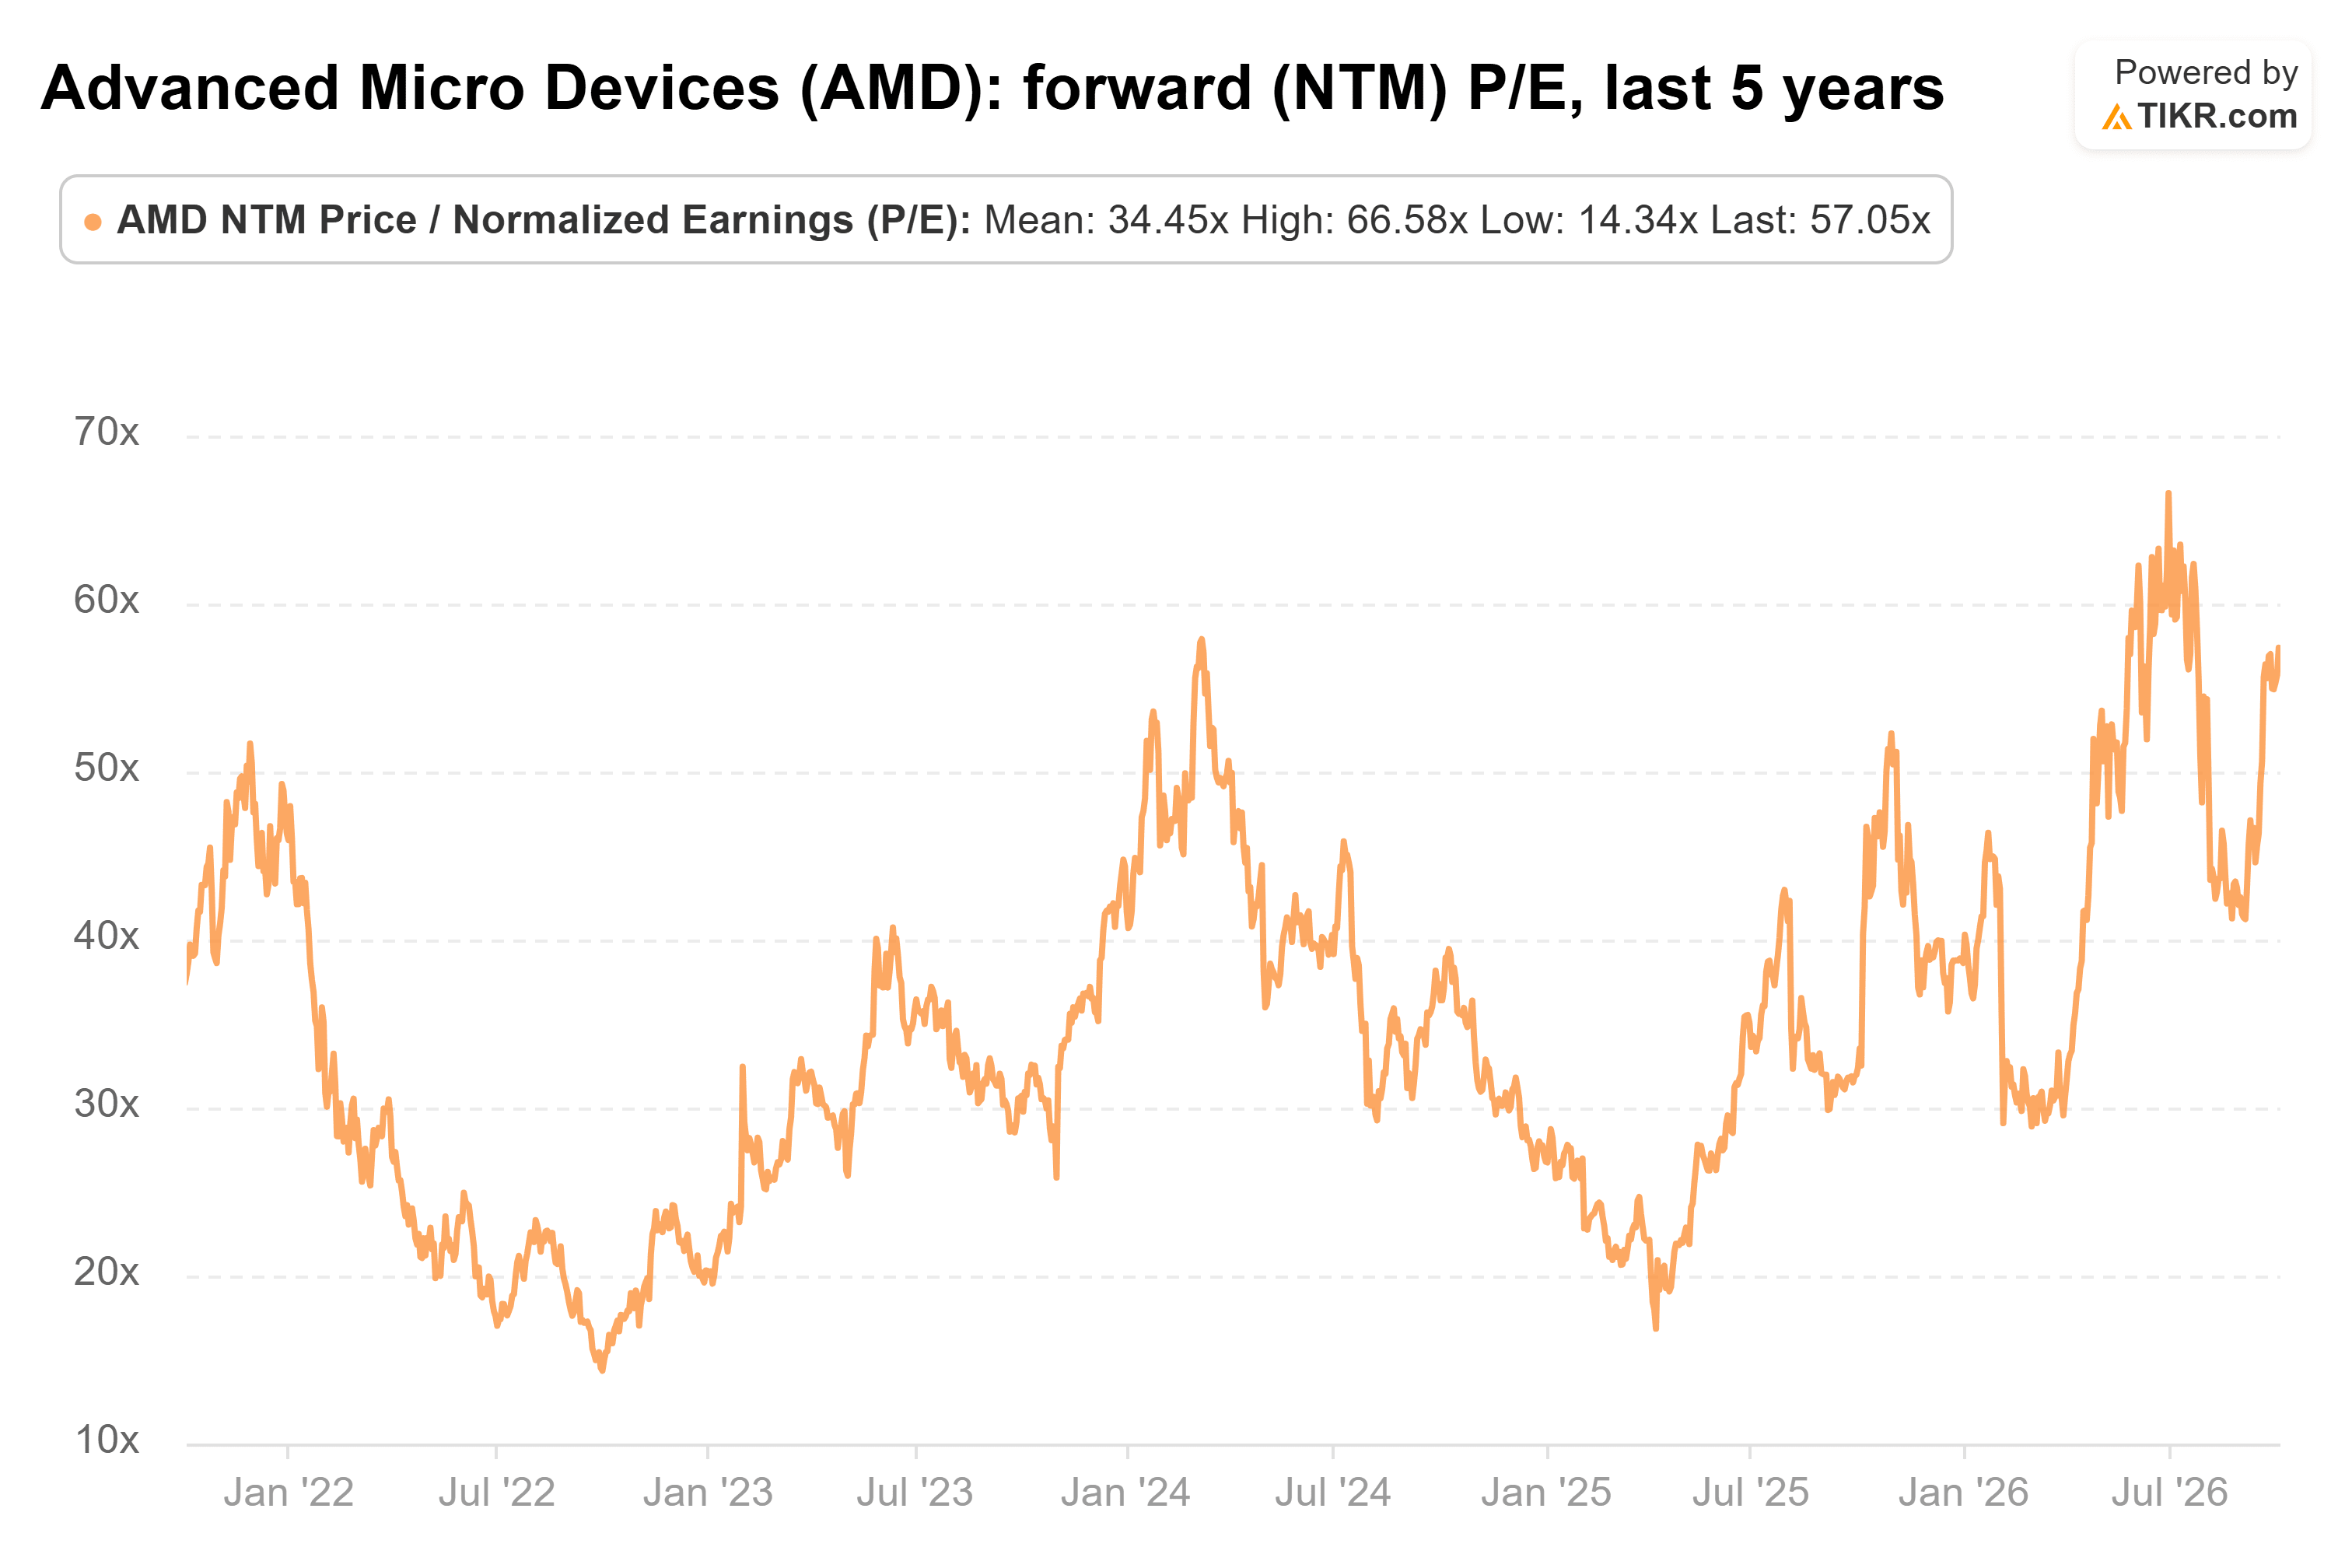
(È comunque al di sotto delle 66,6 volte raggiunte alla fine di giugno, però.)
Ecco il punto: quel multiplo utilizza i prossimi dodici mesi di utili, e gli analisti si aspettano che l'EPS più che raddoppi nel 2027. Se hanno ragione, il multiplo scende rapidamente man mano che il 2027 entra in quella finestra, anche con il titolo fermo.
L'altra preoccupazione è la concorrenza, e non manca. AMD detiene circa il 46% del mercato delle CPU x86 (l'architettura di chip che condivide con Intel), secondo Mercury Research, ma Intel sta contrattaccando, con il suo titolo in rialzo del 21% nell'ultimo mese. Anche Nvidia si è unita alla corsa quest'anno con una CPU focalizzata sugli agenti chiamata Vera, e la maggior parte dei grandi provider cloud sta costruendo i propri chip basati su Arm. Meta addirittura afferma di aver progettato Muse per funzionare su qualsiasi tipo di CPU disponibile, quindi AMD deve continuare a guadagnarsi il suo posto.
Ecco perché Citi ha fatto spazio per un secondo vincitore: in un mercato che decuplica in cinque anni, AMD non ha bisogno di ogni agente.
In sintesi
Il potenziale rialzo del 25% di Citi mi sembra raggiungibile. I chip di AMD fanno funzionare due degli agenti personali più importanti, la sua CEO afferma che la domanda è superiore all'offerta, e gli analisti si aspettano che gli utili più che raddoppino l'anno prossimo.
Certo, Muse ha solo un mese di vita, e i $300 miliardi di Citi sono la previsione più alta delle tre. Se l'uso degli agenti si raffredda, 57 volte gli utili forward inizieranno a sembrare molto costosi.
Quindi, quanto vale realmente il titolo AMD?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AMD. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


