Statistiche Chiave per l'Azione Carnival Corporation
- Prezzo Attuale: $21.80
- Prezzo Obiettivo (Medio): ~$38
- Obiettivo della Strada: ~$34.49
- Potenziale Rendimento Totale: ~76% (in ~4,2 anni)
- TIR Annualizzato: ~14,5% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Carnival Corporation (CCL) si appresta a pubblicare il rapporto del terzo trimestre fiscale martedì 29 settembre, in calo di oltre il 25% dall'inizio dell'anno, con l'azione a $21,80, appena sopra il minimo a 52 settimane di $21,52. La domanda è precisa: a giugno, l'amministratore delegato Josh Weinstein ha insistito sul fatto che il danno allo yield derivante dal conflitto in Medio Oriente si stava "già dimostrando transitorio". I numeri di martedì saranno la prima lettura concreta per verificare se aveva ragione.
Gli analisti si aspettano ricavi per circa $8,4 miliardi, in aumento rispetto agli $8,15 miliardi dell'anno precedente, e un EPS rettificato vicino a $1,35, in calo rispetto a $1,43. Questo calo dell'EPS a fronte di ricavi più alti è il punto di tensione, e la voce di costo sotto esame è il carburante.
La Voce Carburante Sotto la Lente
Nel Q2, i prezzi sono stati quasi il 30% superiori all'anno precedente e la gestione ha comunque conseguito un utile netto rettificato record di $569 milioni, in aumento di oltre il 20% su base annua. Dalla pubblicazione del rapporto del 23 giugno, il petrolio è salito ulteriormente e gli analisti, tra cui Jefferies, segnalano il carburante più costoso come il rischio principale per le previsioni del quarto trimestre e dell'intero anno.
Il CFO David Bernstein ha descritto "centinaia di piccole cose", dai tassi rinegoziati con i fornitori all'utilizzo di un carrello elevatore in meno il giorno dell'imbarco su più navi, e ha affermato che "la stragrande maggioranza di ciò che stiamo facendo è per il lungo termine". Il dato del Q3 mostrerà se questo motore dei costi assorbe un altro balzo al rialzo del petrolio mentre l'azienda mantiene la sua previsione di EBITDA rettificato per il Q3 di circa $2,88 miliardi. Il suo margine operativo si è mantenuto nella bassa doppia cifra fino al Q2, anche sotto la pressione del carburante, il che indica che la disciplina sui costi sta dando risultati concreti.
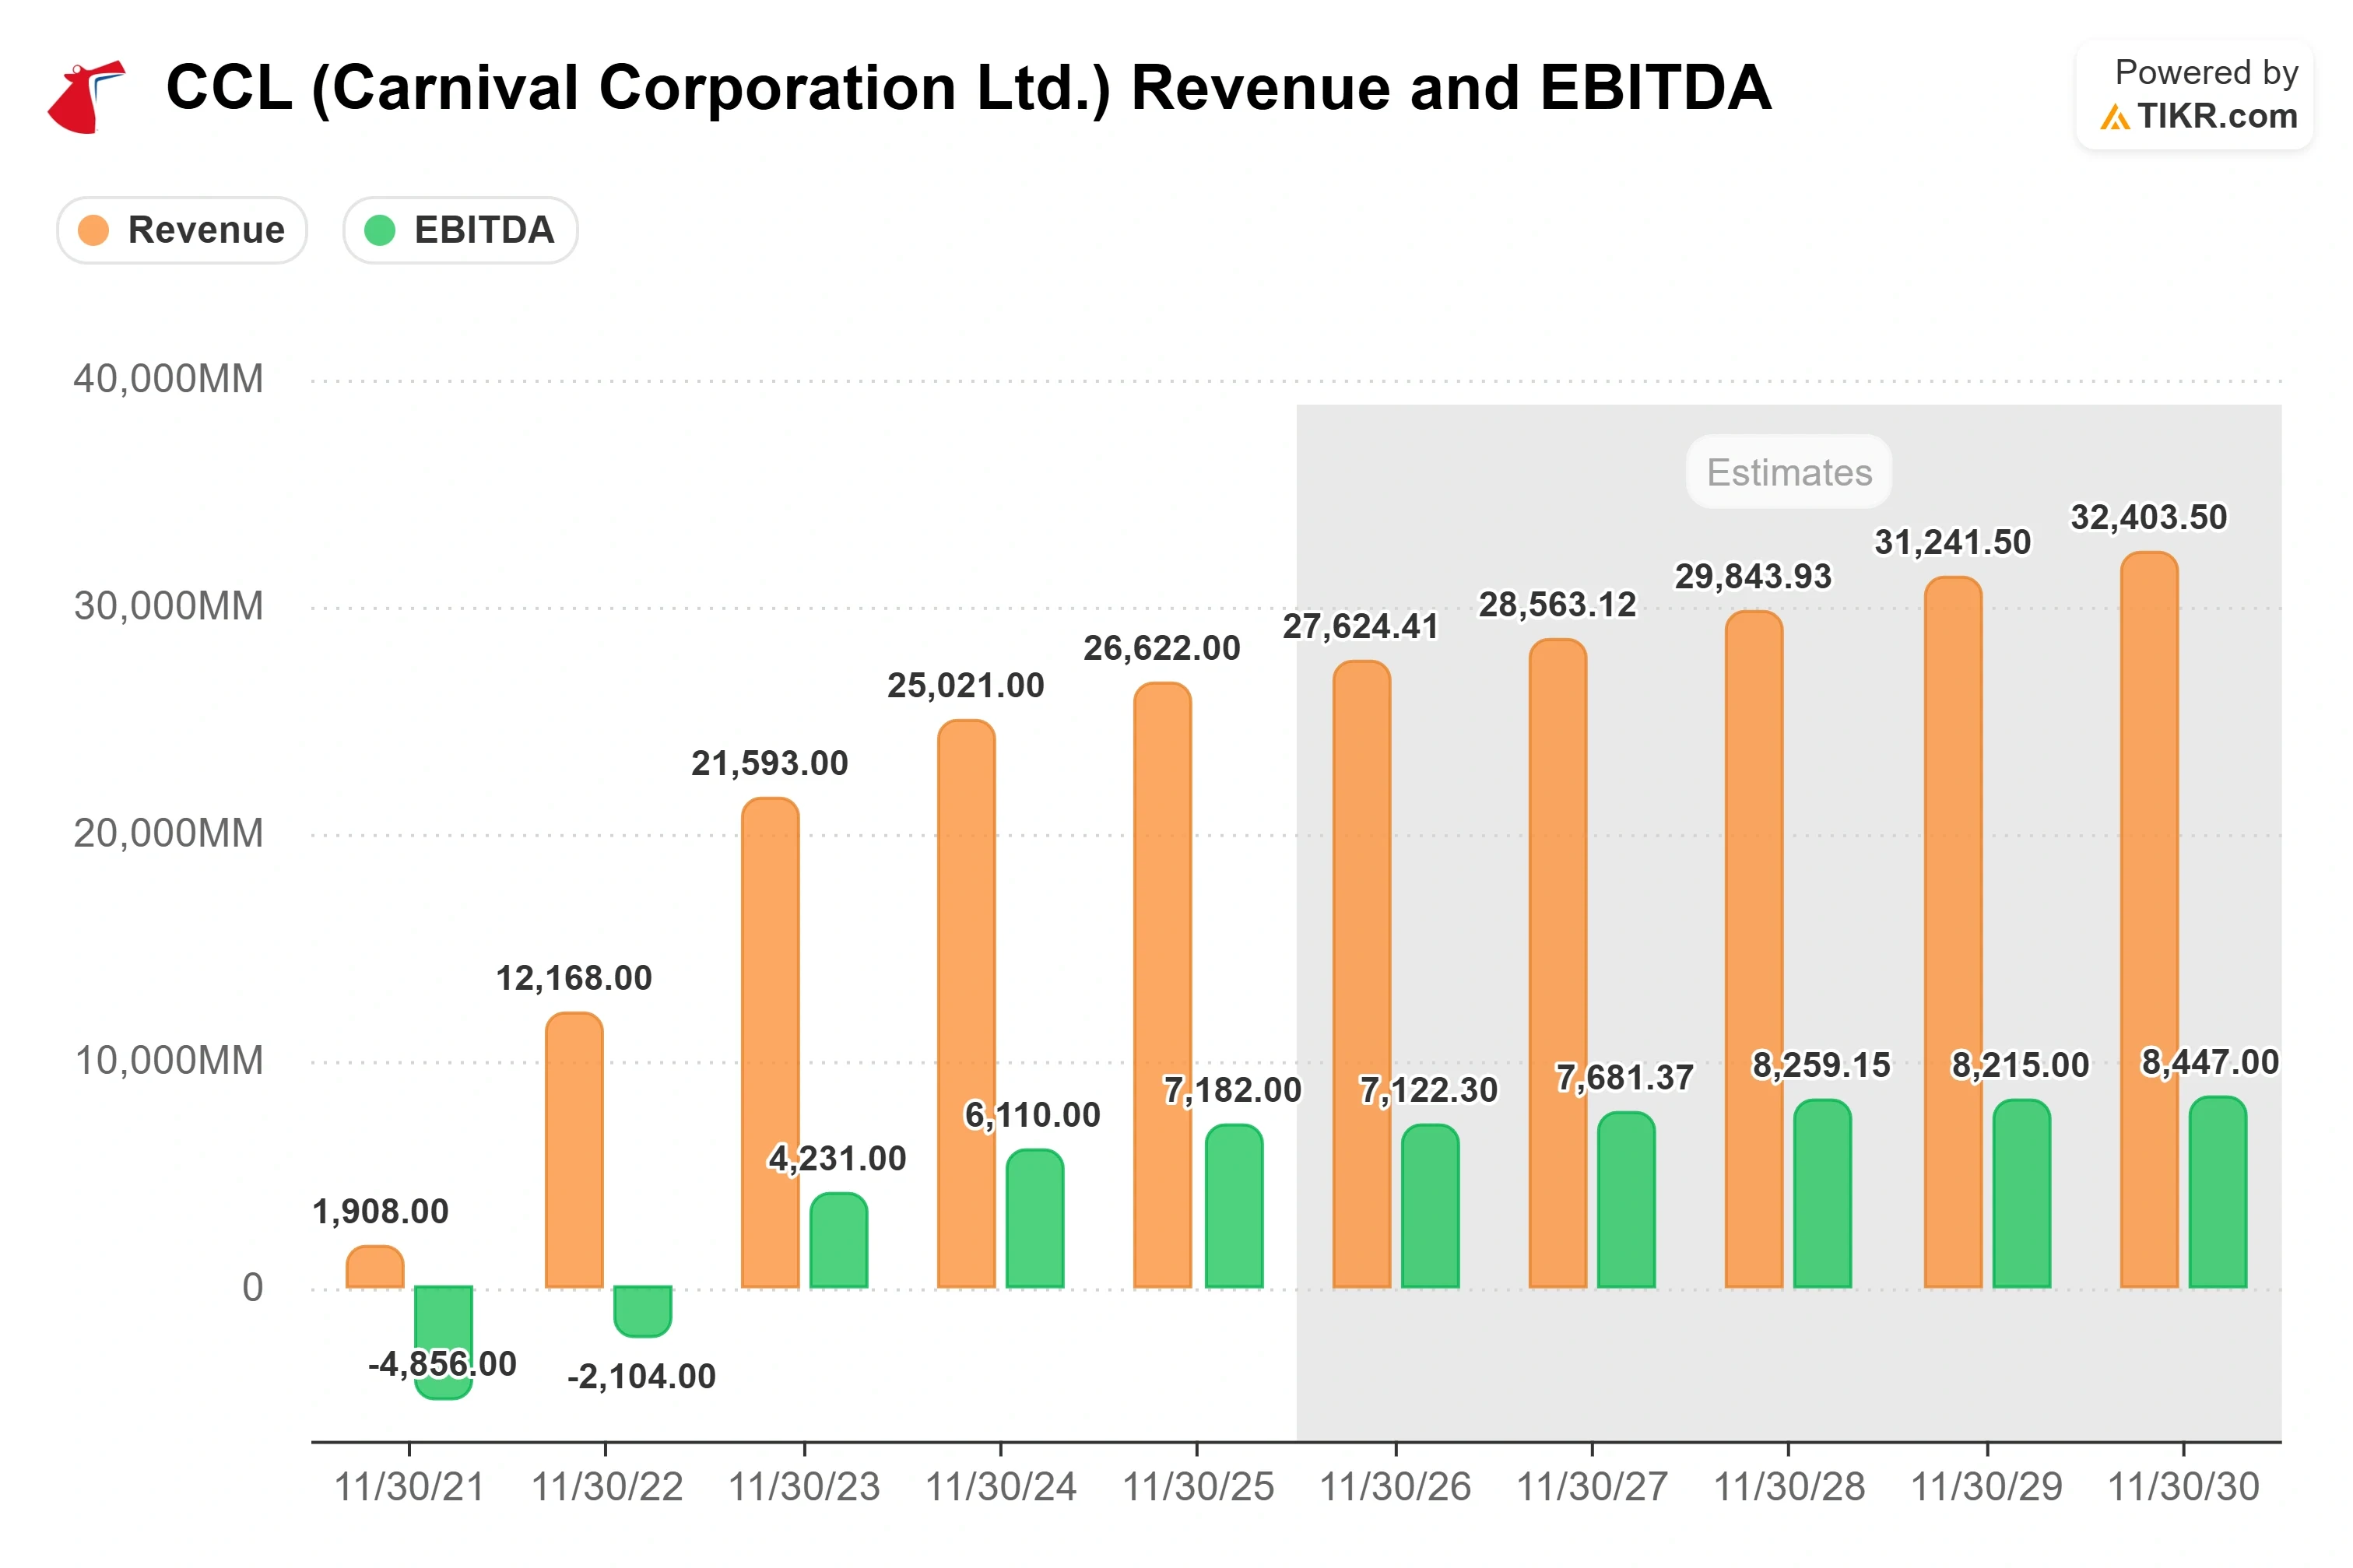
Vedi le stime storiche e forward per l'azione Carnival Corporation (È gratuito!) >>>
Cosa Deve Dimostrare "Transitorio"
A giugno, Carnival ha ridotto la crescita dello yield normalizzato per l'intero anno a circa il 2,25%, circa un punto percentuale al di sotto delle precedenti previsioni, e ha attribuito quasi tutto ciò alle operazioni nel Mediterraneo. Il meccanismo è importante: invece di scontare, la gestione ha ridotto l'occupazione in Europa di circa due punti per proteggere i prezzi, uno scambio deliberato che Weinstein ha definito "la cosa più salutare per l'azienda". Ha anche affermato che le tendenze di prenotazione suggerivano "che stiamo già iniziando a vedere un'inversione di questi headwind", con le prenotazioni per il 2027 in Europa che "crescono su base annua in percentuali a doppia cifra media a prezzi più alti".
Mantenere l'obiettivo di EPS per l'intero anno di $2,22 e confermare un rafforzamento in Europa nel Q4, e la tesi del transitorio sopravvive. Ridurre le previsioni o segnalare ulteriore debolezza, e il dibattito si sposta su quanto del 2027 sia a rischio. Wall Street si è preparata per il secondo esito: a metà settembre, Deutsche Bank ha tagliato il suo target a $29, Goldman Sachs a $30 e Barclays a $33, tutti citando il carburante e prezzi più deboli in Europa e nei Caraibi, sebbene nessuno sia passato a Sell.
Jefferies ha definito la previsione di EBITDA di $2,88 miliardi conservativa e ha mantenuto un Buy a $33; Deutsche Bank prevede solo un piccolo superamento e nessun catalizzatore a breve termine. Stessa curva del carburante, letture opposte. Lo sconto di Carnival definisce la posta in gioco: circa 7,5x EV/EBITDA NTM contro Royal Caribbean vicino a 10,5x e Norwegian intorno a 9x, secondo i dati Competitors di TIKR, anche se il debito netto rispetto all'EBITDA rettificato è sceso a 3,1x da 3,4x alla fine dell'anno.
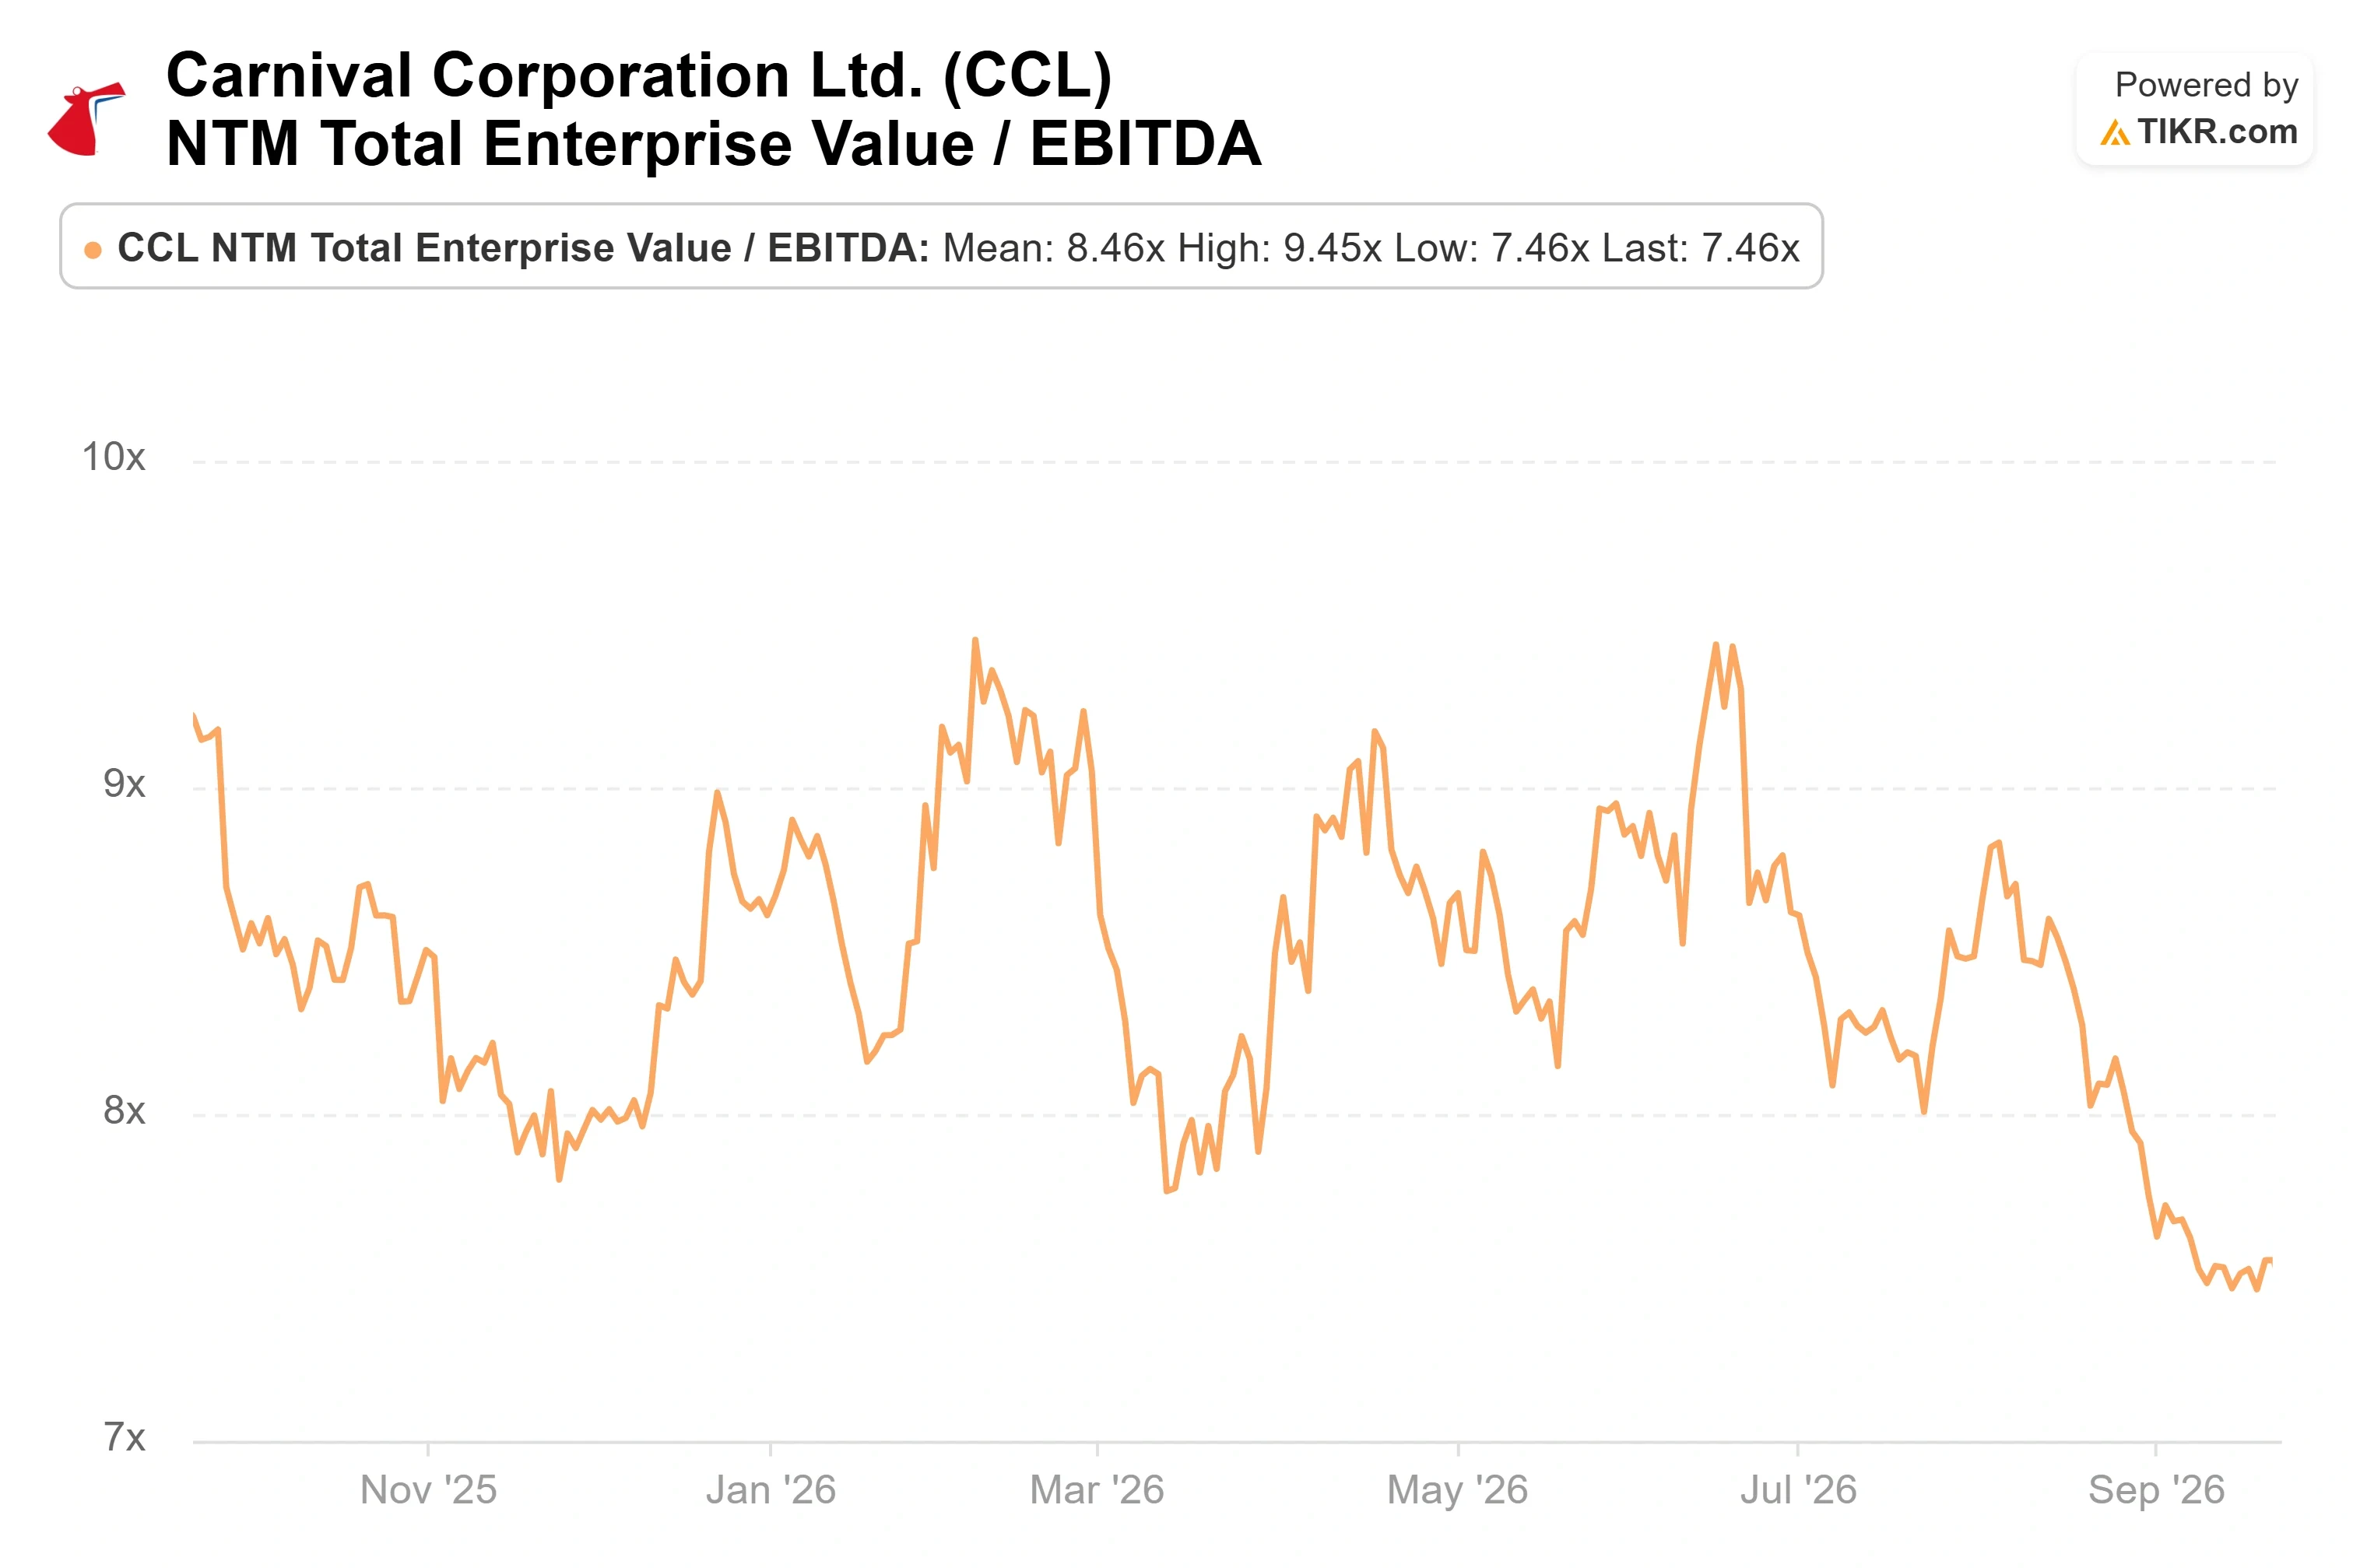
Vedi come Carnival Corporation si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $21.80
- Prezzo Obiettivo (Medio): ~$38
- Potenziale Rendimento Totale: ~76% (in ~4,2 anni)
- TIR Annualizzato: ~14,5% / anno
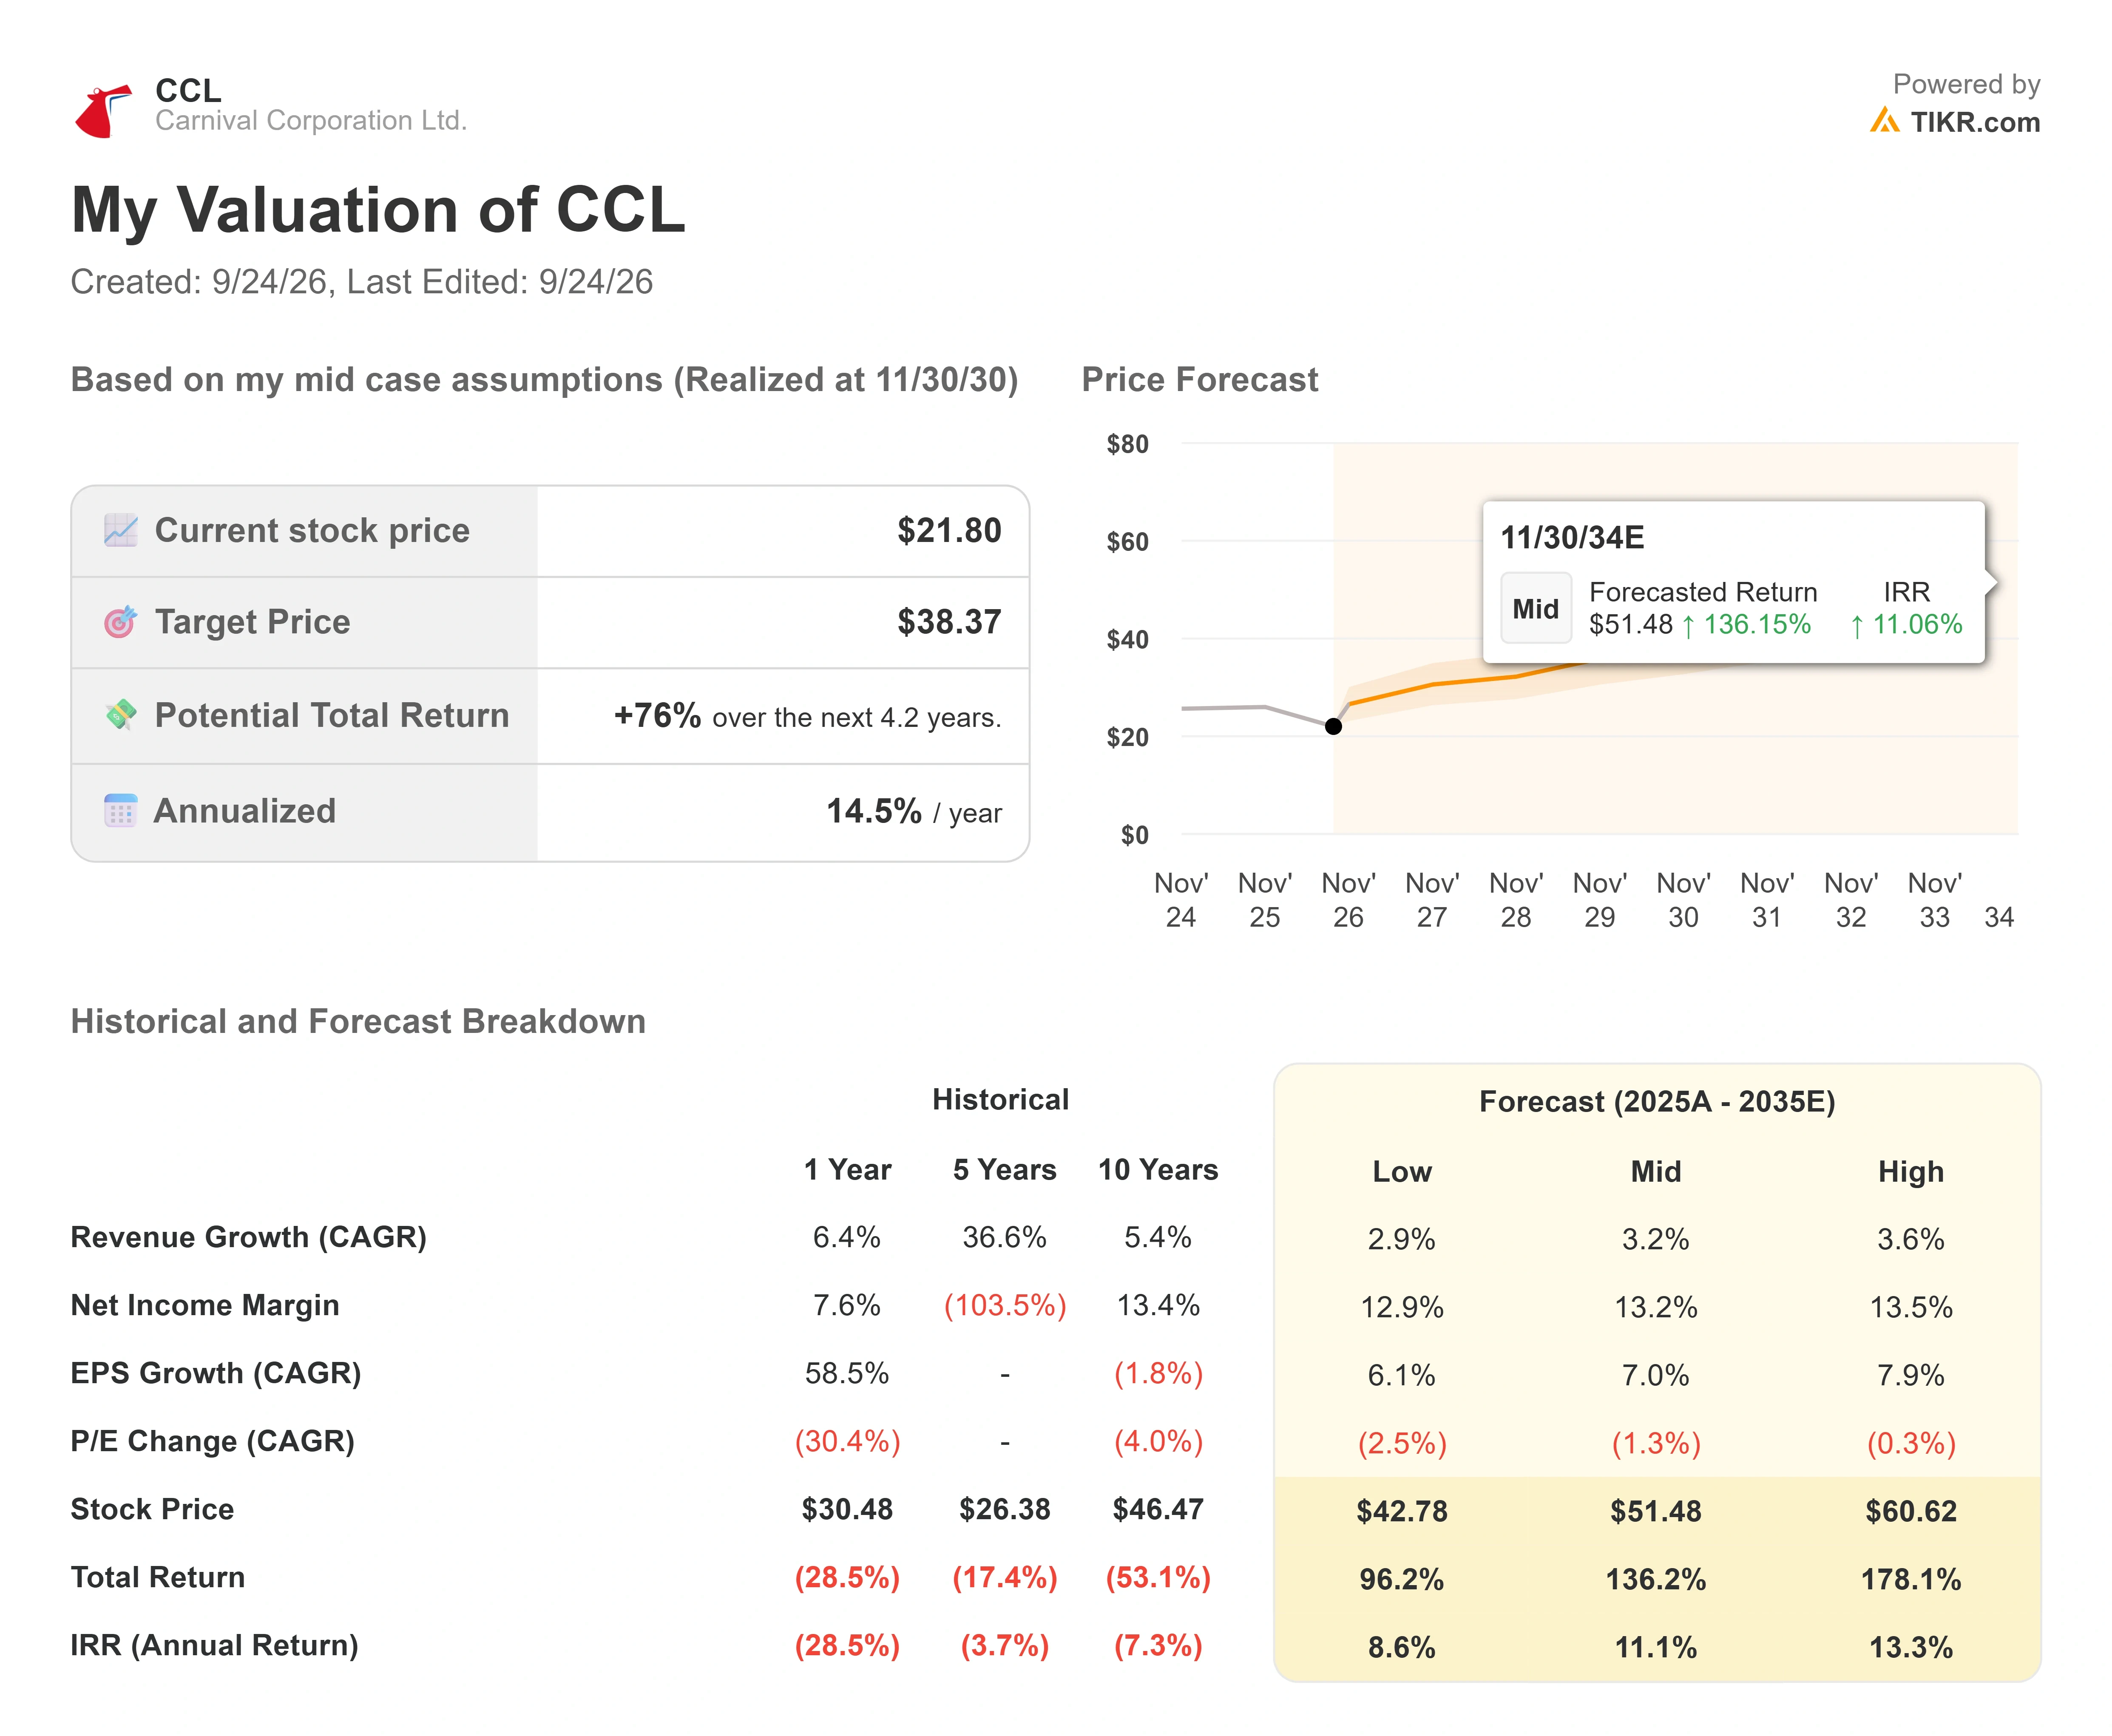
Lo scenario medio di TIKR valuta Carnival a circa $38, un rendimento totale di circa il 76% da $21,80 in circa 4,2 anni, o un TIR annualizzato del 14,5%. Due driver di ricavo sono già visibili: la curva di prenotazione estesa (il 93% del 2026 è già prenotato a prezzi record a giugno) e lo sviluppo delle destinazioni, con Celebration Key e RelaxAway a Half Moon Cay che dovrebbero portare le visite degli ospiti della Paradise Collection oltre i 9 milioni il prossimo anno. Il driver del margine è il programma strutturale di riduzione dei costi dettagliato da Bernstein. Il rischio principale è il suo speculare: una bolletta del carburante più alta contro una curva petrolifera in aumento può comprimere il free cash flow e forzare un taglio delle previsioni che resetta gli anni successivi.
L'upside: se la chiamata sul transitorio si dimostra corretta e il petrolio si stabilizza, un'azienda che genera yield record a un multiplo dell'EBITDA a cifra singola si rivaluta rapidamente. Il downside: un altro trimestre di debolezza in Europa più il carburante rende il multiplo basso giustificato e blocca la storia di deleveraging.
Conclusione
Osserva due linee prima dell'apertura del 29 settembre. Primo, la previsione di EPS per l'intero anno di $2,22: mantenerla o aumentarla, e la storia del transitorio sopravvive; tagliarla, e la cautela del mercato era giustificata. Secondo, i commenti sullo yield in Europa, dove "rafforzamento nel Q4" è l'esito positivo e "ancora debole" è l'indicazione che il recupero è slittato di un trimestre. Il carburante è la pressione in ogni caso, ma le previsioni sono il punto in cui la gestione conferma la sua convinzione di giugno o la ritira silenziosamente.
Dovresti Investire in Carnival Corporation?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Carnival Corporation e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire Carnival Corporation insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Carnival Corporation su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!