Punti Chiave
- Cantor Fitzgerald ha tagliato il suo prezzo target su SK hynix a $250 da $300 il 26 ottobre e ha mantenuto la sua valutazione Overweight. Il nuovo target è del 75% superiore alla chiusura di lunedì.
- SK hynix è scesa del 28% rispetto al massimo di settembre dopo che la cinese CXMT ha rivendicato un design DRAM più denso e sono tornate le preoccupazioni sulla spesa per l'IA.
- Il target di $250 corrisponde a circa 7,4x gli utili dei prossimi dodici mesi, contro circa 4,2x di oggi, e gli analisti hanno tagliato la loro stima degli utili 2027 di circa il 13% da luglio.
- Il target di Cantor sembra lo scenario migliore finché il rapporto del terzo trimestre di SK hynix del 28 ottobre non mostrerà che i prezzi del 2027 reggono.
C.J. Muse di Cantor Fitzgerald, che ha iniziato a coprire le azioni statunitensi di SK hynix (SKHY) ad agosto con un target di $300, lo ha tagliato a $250 lunedì 26 ottobre, mantenendo la sua valutazione Overweight. Anche dopo il taglio, $250 si posiziona al 75% sopra la chiusura di lunedì, con il titolo sceso del 28% rispetto al massimo di chiusura del 9 settembre.
Il tempismo è significativo. SK hynix pubblicherà i risultati del terzo trimestre mercoledì 28 ottobre e prevede di annunciare il suo prossimo ciclo di remunerazione degli azionisti insieme a essi.
La Cina, poi le Apprensioni sull'IA
A metà ottobre, la cinese CXMT ha rivendicato un design DRAM più denso e ha dichiarato che un modulo di memoria server standard basato su di esso sarà disponibile entro la fine del 2026. Elon Musk ha poi dato una data alla preoccupazione in un post su X del 16 ottobre: se la Cina aumenterà la produzione di memoria a basso consumo con la stessa velocità con cui ha aumentato altri prodotti, "allora il 2028 sarà una storia diversa". (Ha aggiunto che "tuttavia, l'HBM è una collina più difficile da scalare".)
Poi sono tornate le preoccupazioni sull'espansione dell'IA. CNBC ha riferito il 23 ottobre che le preoccupazioni sul trade dell'IA hanno trascinato il Nasdaq in calo quella settimana, con i neocloud tra i più colpiti e i rischi di credito in aumento.
Cantor Taglia, e Rimane Ottimista
Muse ha iniziato la copertura il 4 agosto con un target di $300, più del doppio della chiusura precedente di $142,72. A $250, ora si posiziona quasi esattamente sul target medio della piazza di $247. Una delle voci più rialziste di agosto si è avvicinata alla media del consenso.
Ha ancora dalla sua le prospettive dell'azienda stessa. Nella sua conference call del 29 luglio, SK hynix ha dichiarato che "sembra difficile che l'equilibrio domanda-offerta migliori significativamente nel breve termine", il che significa che la memoria rimane scarsa. Ha anche detto di aver firmato accordi a lungo termine con circa 10 clienti, solitamente della durata di circa cinque anni e sostenuti da depositi.
TIKR Traccia 16 Analisti su SK hynix. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SK hynix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SK hynix
$250 Ha Senso?
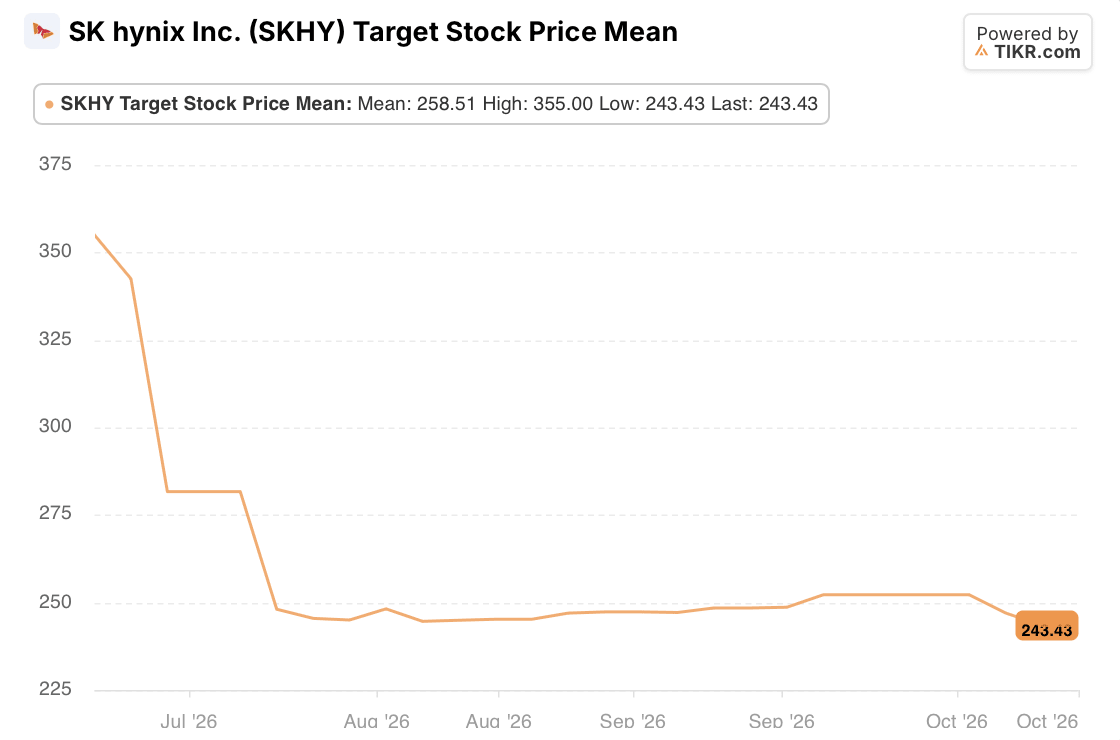
I target vanno da $152 a $320 attorno a quella media di $247. La media si è appena mossa da agosto, quando era circa $245, quindi il taglio di Cantor si legge come un toro che torna verso la folla, non come la folla che cambia direzione.

Le stime degli utili puntano in due direzioni. Gli analisti si aspettano $27,11 per azione per il 2026, in aumento rispetto ai $24,65 di tre mesi fa, ma la loro stima per il 2027 è di $35,02, in calo rispetto a $40,47.

A luglio, gli analisti avevano gli utili 2027 del 64% superiori a quelli del 2026. Ora il divario è del 29%.
Su quelle stime, il titolo scambia a circa 4,2x gli utili dei prossimi dodici mesi. I $250 di Cantor corrispondono a circa 7,4x, quindi il target richiede agli investitori di pagare un multiplo molto più ricco per utili che gli analisti stanno ancora tagliando.
La Memoria È Già Stata Qui
Un produttore di memoria a margini record raramente ottiene un multiplo elevato, perché gli investitori hanno visto cosa succede dopo. SK hynix ha ottenuto un margine operativo del 76% nel secondo trimestre del 2026. Dopo il picco del 2018, l'utile operativo è sceso dell'87% nel 2019, e ha registrato una perdita operativa di 7,7 trilioni di won nel 2023.
Questa storia è il motivo per cui un multiplo di circa 4x non mi sembra economico. Il mercato valuta SK hynix come se questi fossero utili prossimi al picco, e $250 chiede agli investitori di pagare di più per i profitti del 2027 che gli analisti hanno tagliato di circa il 13% da luglio. Finché il ciclo non dimostra di poter durare più degli ultimi due, tratterei il target di Cantor come lo scenario migliore.
Cosa SK hynix Deve Dimostrare Mercoledì
Ciò che il management dice sui prezzi HBM per il 2027 è ciò da seguire. A luglio, ha detto che quelle trattative erano ancora in corso, e come andranno a finire peserà fortemente sul fatto che la stima per il 2027 continui a scivolare. SK hynix annuncerà anche nuove remunerazioni per gli azionisti con i risultati, oltre al buyback da 40 trilioni di won completato il 23 ottobre. Remunerazioni più consistenti sosterranno il titolo, ma non cambiano ciò che l'azienda guadagna. Affinché i 7,4x di Cantor sembrino ragionevoli, la stima per il 2027 deve prima smettere di scendere.
Quindi, qual è il valore effettivo del titolo SK hynix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SK hynix. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!