Punti Chiave
- Il CEO di Alphabet Sundar Pichai ha dichiarato che Google Cloud sta "rinunciando a ricavi a breve termine" perché Google dà priorità assoluta al proprio lavoro sull'AI di frontiera per l'utilizzo della capacità di calcolo. Lo ha detto otto giorni prima che Alphabet pubblichi i risultati del terzo trimestre.
- I commenti sembrano un tentativo di abbassare le aspettative sulla crescita del cloud prima del report del 28 ottobre.
- I ricavi di Google Cloud sono cresciuti dell'82% nel secondo trimestre del 2026, che è stato anche il primo trimestre con vendite di sistemi TPU. Questo rende il terzo trimestre un confronto difficile.
- Gli analisti si aspettano che la crescita di Alphabet acceleri nel 2027, ma Pichai ha detto che è difficile fornire nuova capacità di calcolo per il 2027, una carenza che ha suggerito riguardi anche Amazon.
Alphabet (GOOG) pubblicherà i risultati del terzo trimestre il 28 ottobre, e il CEO Sundar Pichai potrebbe aver appena iniziato a giustificare in anticipo il dato del cloud.
Nell'episodio del 20 ottobre del Big Technology Podcast, il conduttore Alex Kantrowitz ha chiesto se Google dovesse dare ai suoi ricercatori di AI "il computer più grande possibile, anche se ciò va a detrimento dei profitti attuali come il business del cloud".
La risposta di Pichai: "In un certo senso lo stiamo facendo tutti, giusto? Penso che il nostro business cloud, in qualsiasi momento, stia rinunciando a ricavi a breve termine perché stiamo operando dei compromessi sull'utilizzo della capacità di calcolo per supportare lo sviluppo dell'AI di frontiera. Quindi penso che ciò che dici sia già vero."
Non è quello che si vuole sentire da un CEO otto giorni prima degli utili.
A mio parere, questo suona molto come un'azienda che sa che i suoi risultati nel cloud non impressioneranno e vuole anticipare la narrazione.
TIKR monitora 61 analisti su Alphabet. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Alphabet
L'asticella è altissima
Google Cloud è stata la stella di Alphabet. I suoi ricavi sono cresciuti del 63% nel primo trimestre del 2026 e il suo backlog è quasi raddoppiato rispetto al trimestre precedente, superando i 460 miliardi di dollari. Poi è cresciuto dell'82% nel secondo trimestre, raggiungendo 24,8 miliardi di dollari. (Quello è stato anche il primo trimestre in cui Alphabet ha contabilizzato ricavi dalla vendita dei suoi sistemi TPU, secondo il suo rapporto trimestrale.)
Wall Street si aspetta che l'intera azienda continui così. Gli analisti vedono i ricavi di Alphabet salire da 403 miliardi di dollari nel 2025 a 500 miliardi quest'anno, poi a 627 miliardi nel 2027.

Si tratta di una crescita di circa il 24% quest'anno e del 25% il prossimo, quindi la piazza conta su un'accelerazione della crescita nel 2027. Eppure Pichai dice che la capacità di calcolo del prossimo anno è già tutta prenotata: "se oggi un cliente si presenta e ci chiede capacità di calcolo per il 27, è incredibilmente difficile da fare." Se il cloud non può accettare molto nuovo business per il prossimo anno, mi aspetto che quelle stime per il 2027 si abbassino.
91,5 miliardi di dollari, e ancora insufficiente
Alphabet ha investito molti soldi nel problema. La sua spesa in conto capitale è quasi quadruplicata dal 2021, raggiungendo 91,5 miliardi di dollari lo scorso anno.
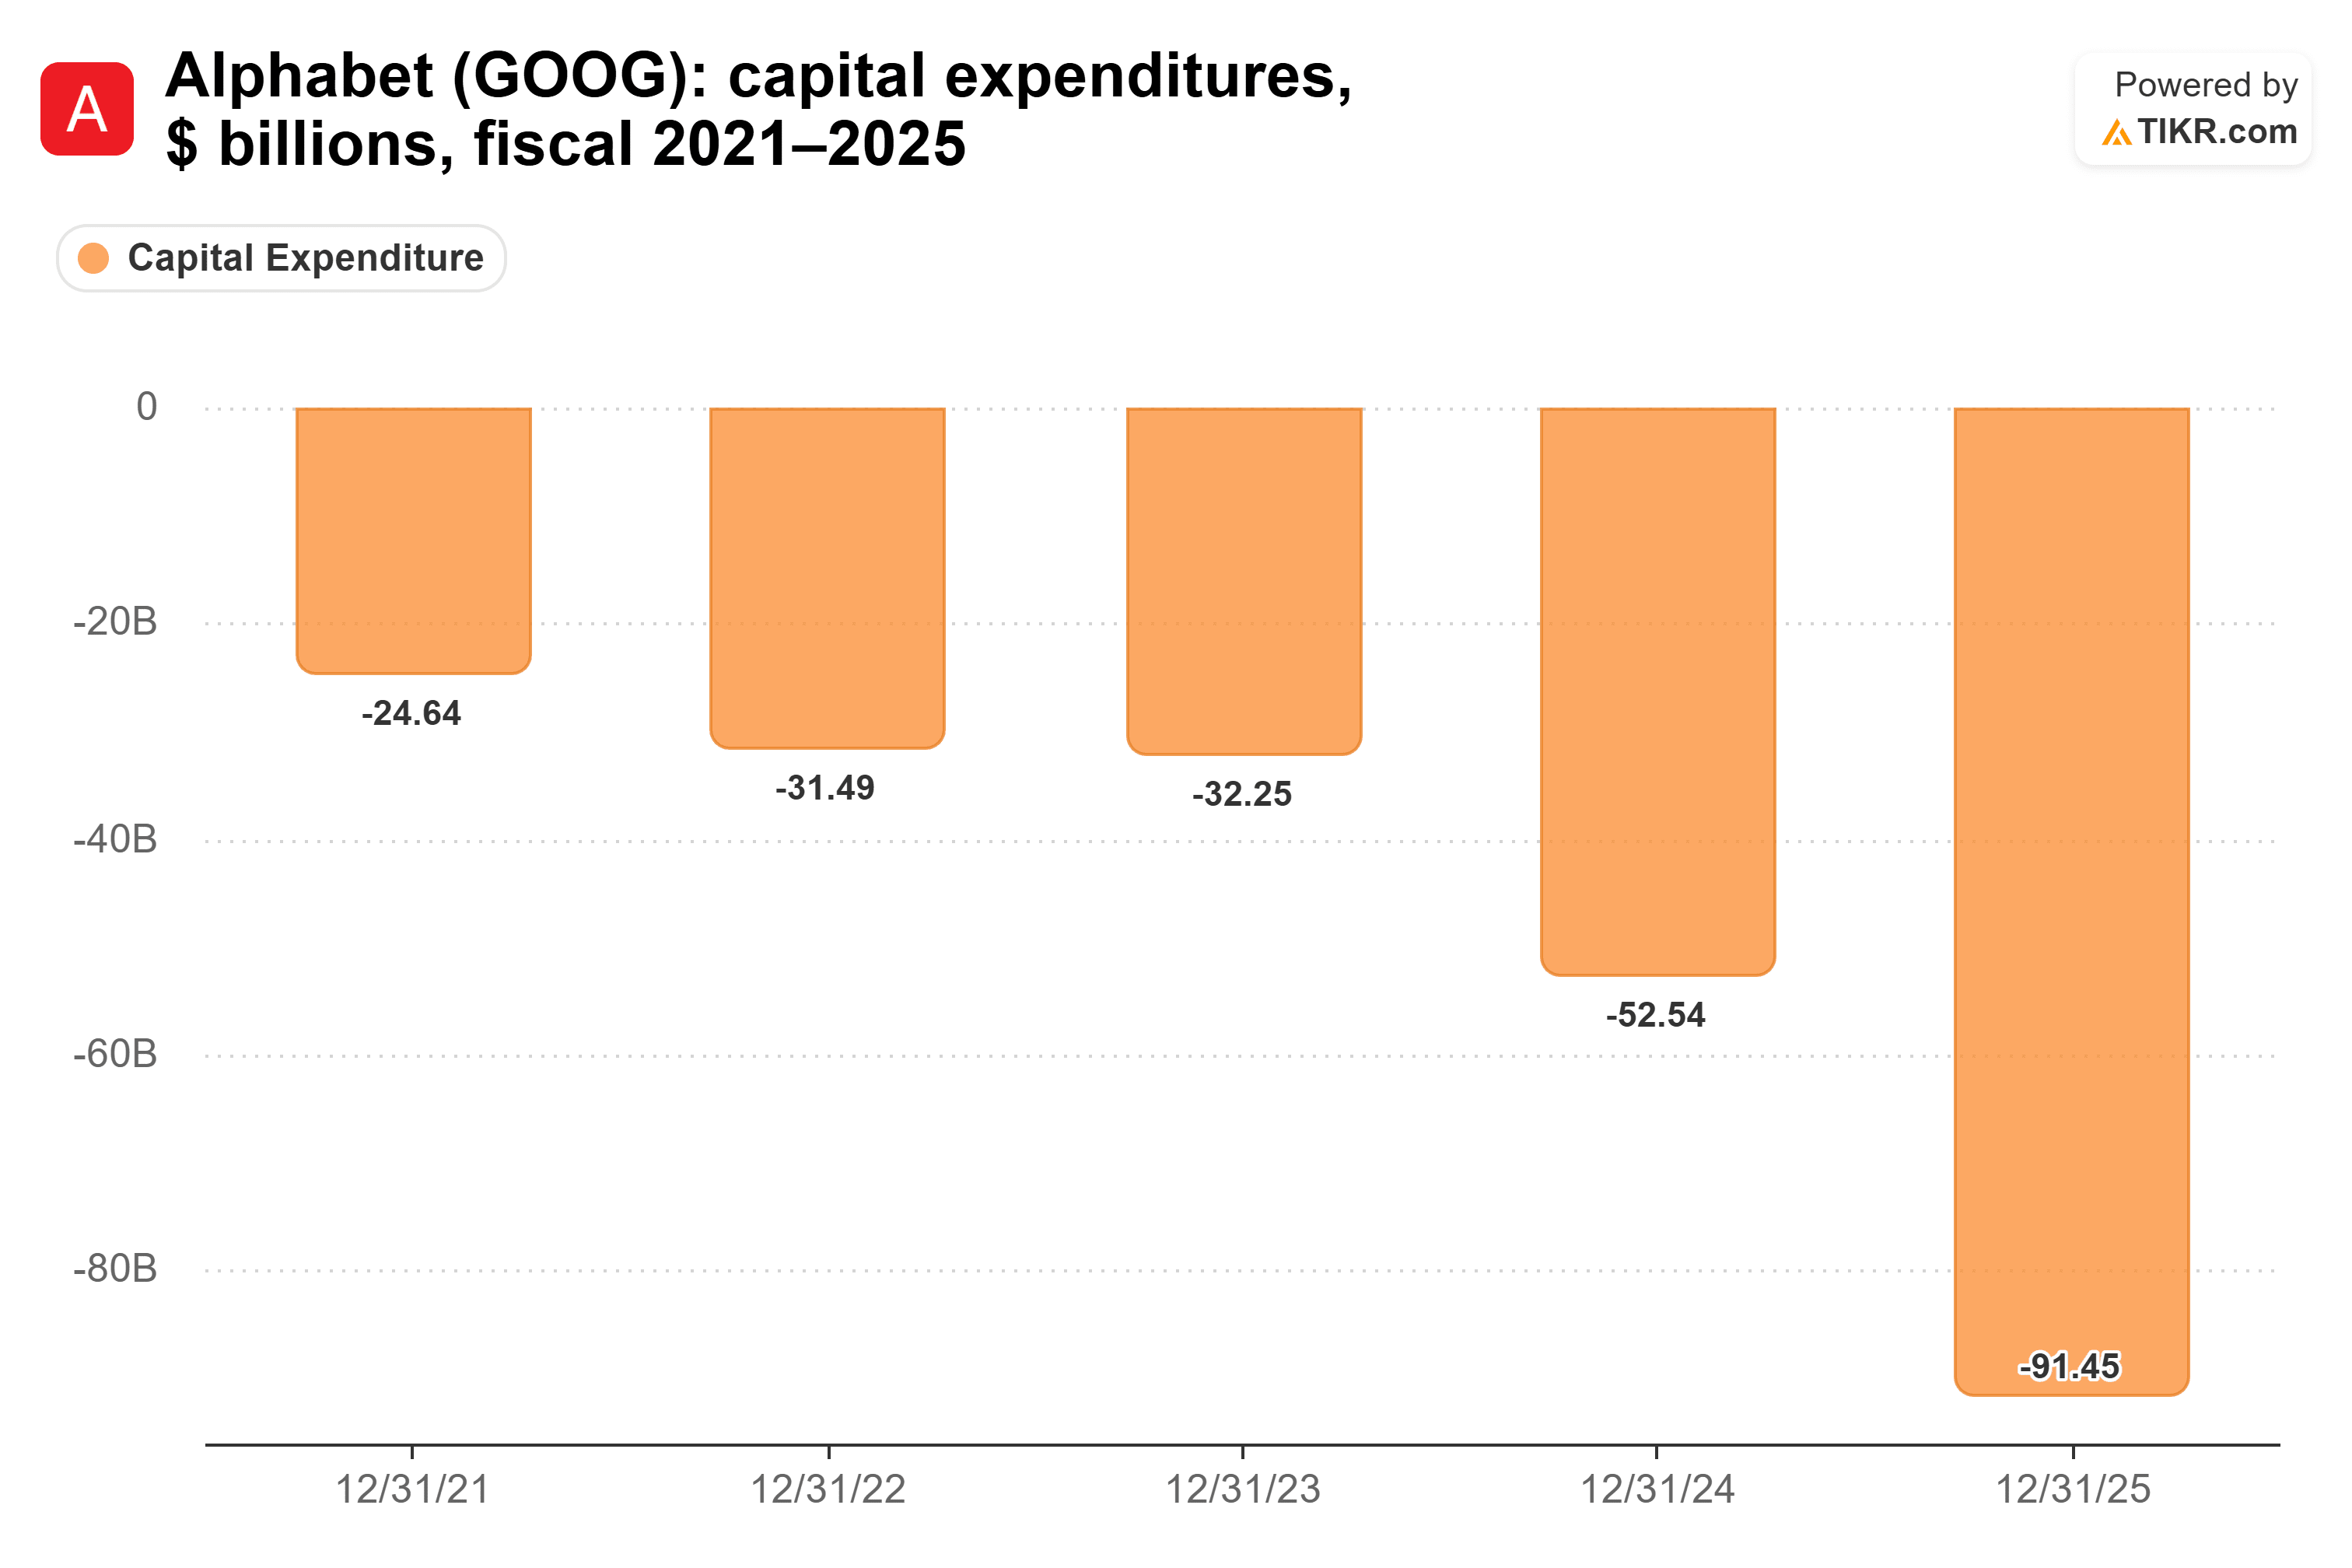
E Pichai dice ancora che Google è "limitato dalla capacità di calcolo su base giornaliera." Ha anche detto che la capacità di calcolo che Google ha oggi "è una funzione delle decisioni che ho preso nel 2024", un anno in cui il capex era di 52,5 miliardi di dollari. Quindi la spesa dell'anno scorso dovrebbe aiutare, alla fine.
Finora, tutta quella spesa non ha intaccato la redditività. Il margine operativo di Alphabet è salito dal 26,5% nel 2022 al 32,0% nel 2025.
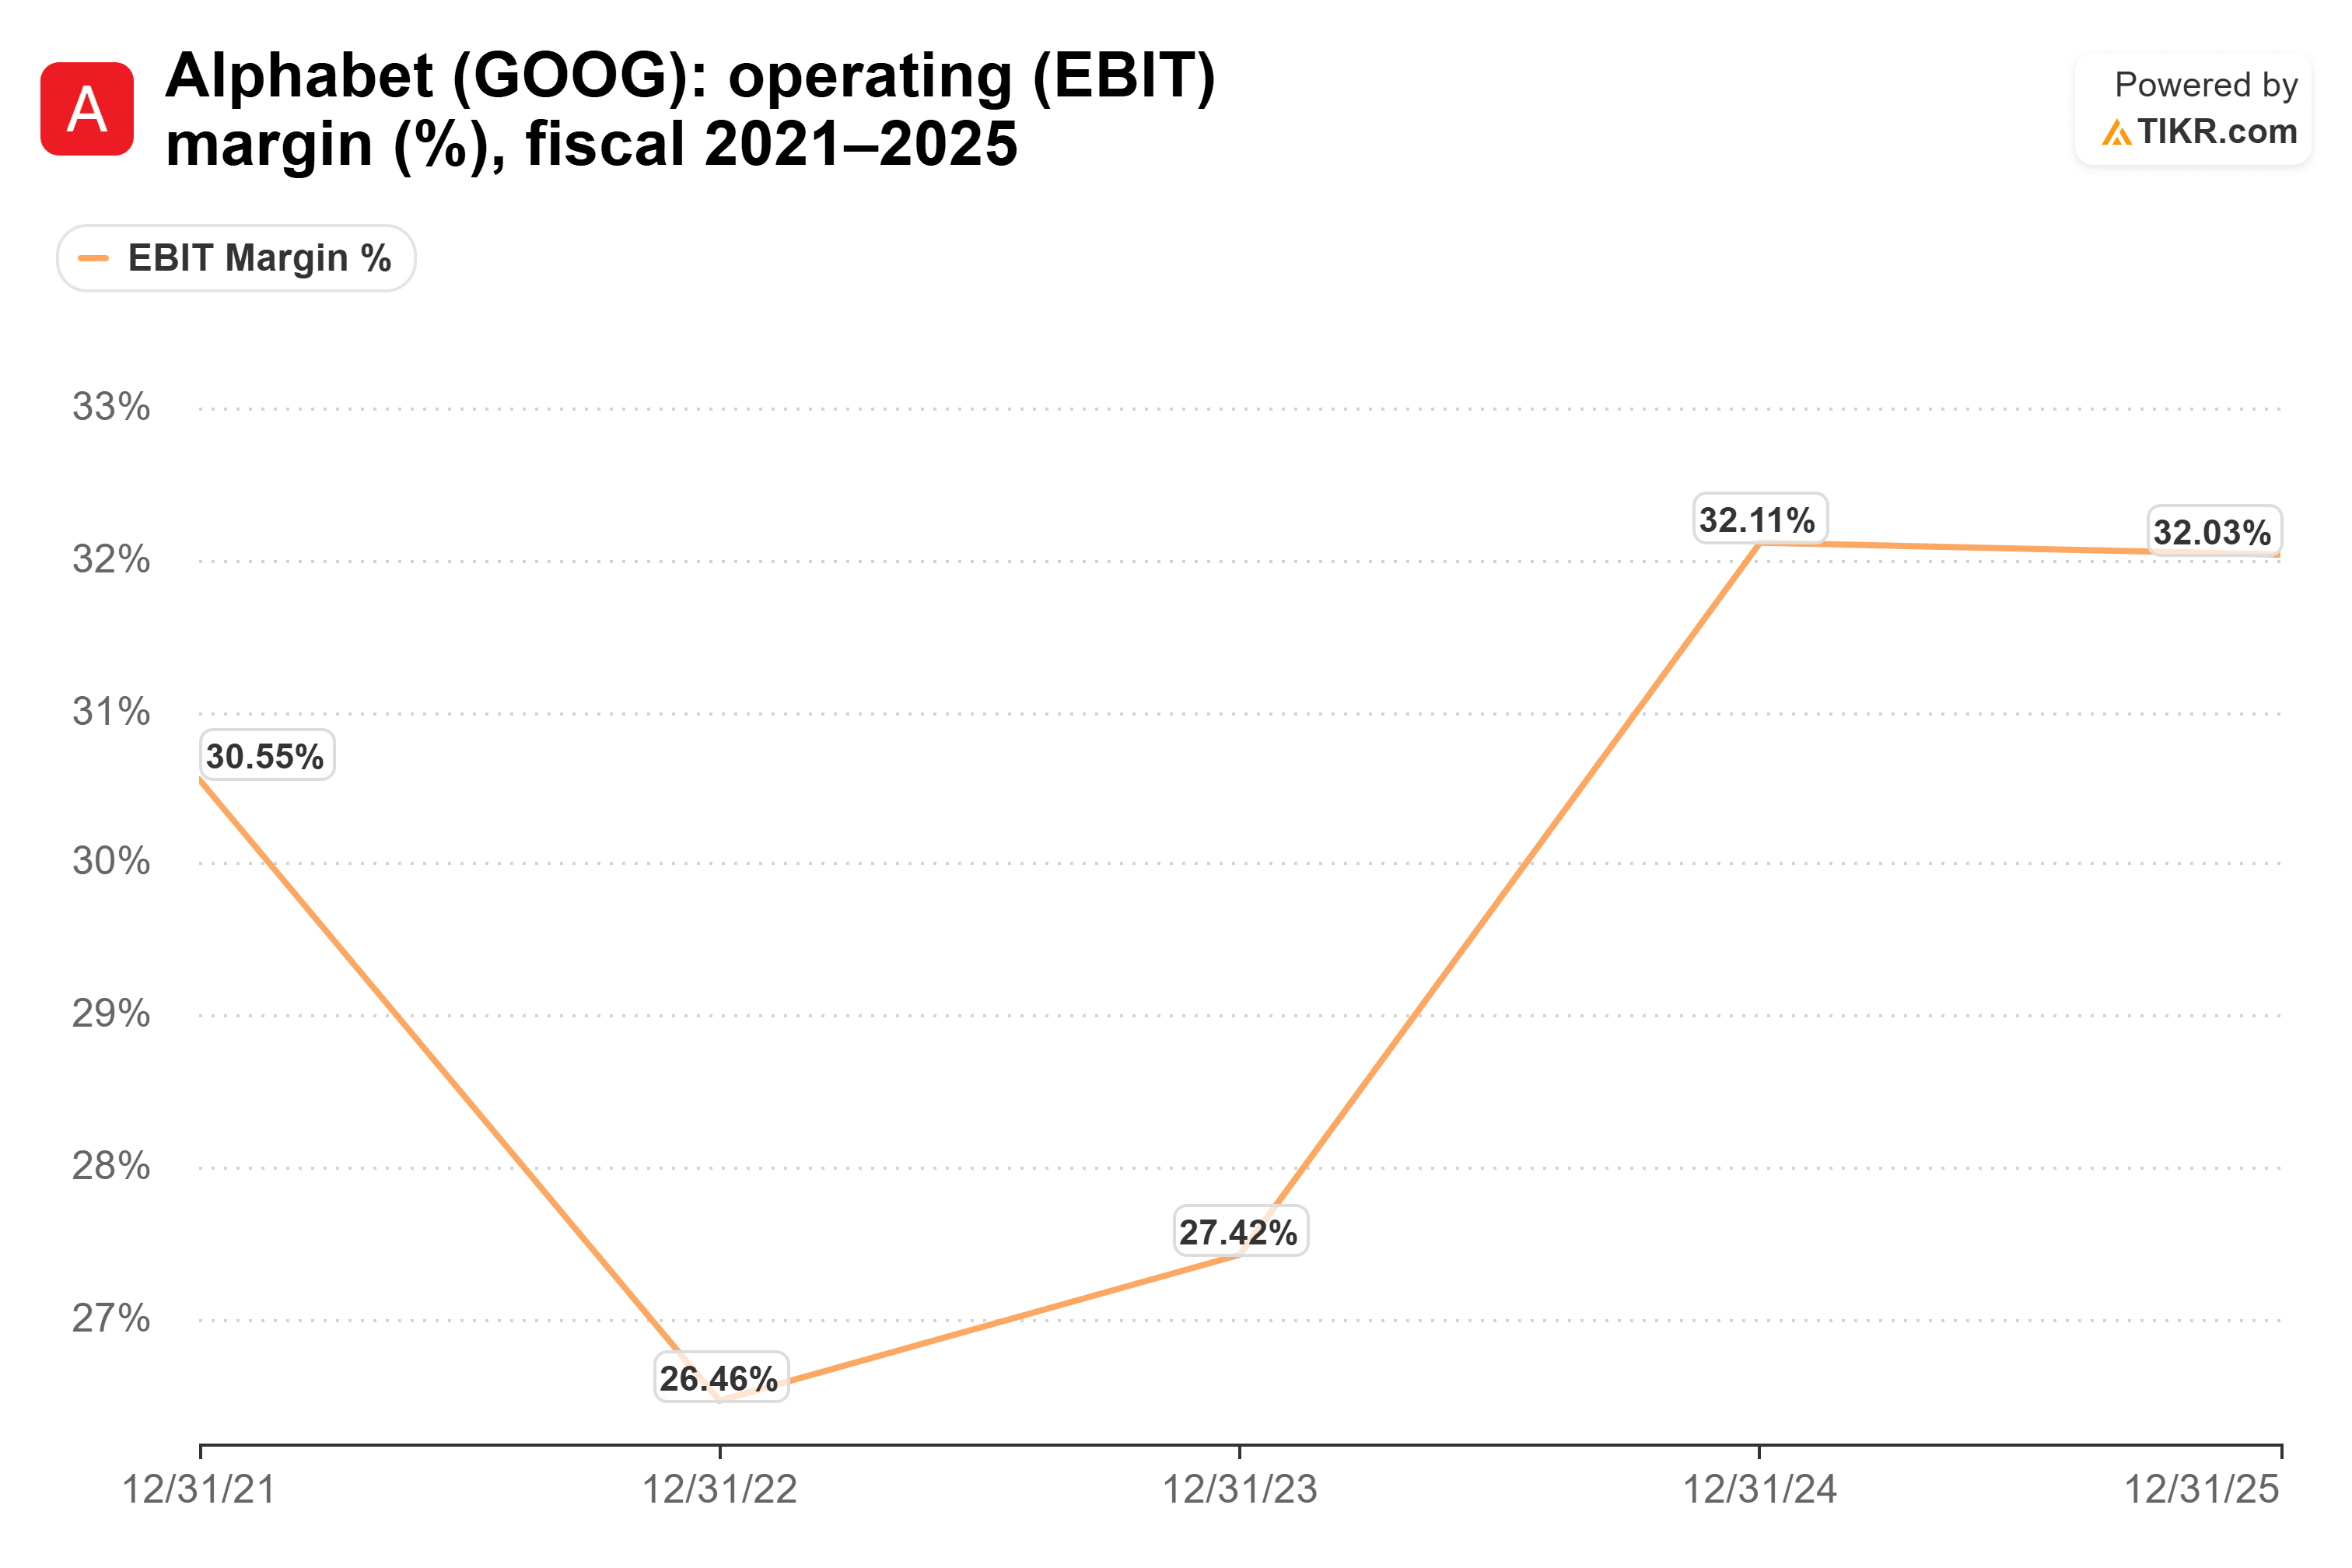
E ha raggiunto il 34% nel secondo trimestre del 2026. Ma quei data center finiscono nel conto economico come ammortamento per anni, e Pichai ha appena concordato che i compromessi sull'utilizzo della capacità di calcolo già costano oggi al business cloud. Se i margini scivolano il 28 ottobre, la spiegazione è già stata data.
Tutti sono a corto
La tesi di Pichai è che la domanda c'è e l'offerta no. Il modello Gemini più recente di Google ha "quasi raggiunto i 25 trilioni di token utilizzati, che è circa 3 volte quelli che Gemini 3.0 aveva nelle prime 72 ore", ha detto.
Il problema è che ogni hyperscaler dice di essere a corto. Kantrowitz ha citato il racconto di Ben Horowitz del CEO di Amazon (AMZN) Andy Jassy che diceva che la capacità di calcolo era esaurita fino al 2028, e Pichai ha risposto che "tutti abbiamo a che fare con tempistiche simili."
Se anche Amazon sta razionando, una carenza di capacità non spiega perché Google Cloud dovrebbe crescere più lentamente dei suoi rivali. Dà semplicemente a ogni cloud la stessa scusa. E Pichai ha ammesso che la carenza di oggi potrebbe ribaltarsi: alla domanda se possa esserci un eccesso di offerta, la sua risposta è iniziata con "Sì."
Il cloud deve dare risultati il 28 ottobre
Pichai sta dicendo agli investitori che le scelte stesse di Alphabet stanno limitando i ricavi del cloud e che è difficile ottenere nuova capacità per il 2027. Nel frattempo, gli analisti stanno modellando una crescita più rapida per il prossimo anno. Questo non è positivo.
Il 28 ottobre, osserva la crescita del cloud rispetto all'82% del secondo trimestre, il backlog e qualsiasi anticipazione sul capex per il 2027.
La mia opinione: la domanda sembra reale, ma leggo questa intervista come Alphabet che abbassa l'asticella in vista di un rallentamento del cloud. Con la piazza che si aspetta un'accelerazione della crescita nel 2027, c'è spazio per deludere.
Naturalmente, se la crescita del cloud si mantiene ovunque vicino al ritmo del secondo trimestre, questo sembrerà un CEO che è sincero riguardo a un buon problema.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!