Punti Chiave
- Campbell's ha tagliato il dividendo trimestrale del 36% a $0,25 per azione il 3 settembre 2026, e ora rende il 5,3% contro il 7,2% di Kraft Heinz.
- I dividendi di Kraft Heinz hanno assorbito il 50% del suo free cash flow nei dodici mesi terminati a giugno 2026, contro il 69% di Campbell's nei dodici mesi terminati ad agosto 2026.
- Gli analisti si aspettano che il rapporto di Kraft Heinz salga al 69% nell'anno fiscale 2026 mentre il free cash flow cala, mentre il taglio porta quello di Campbell's al 40% nell'anno fiscale 2027.
- Entrambe le società si aspettano utili rettificati più bassi nei loro anni fiscali in corso, e Campbell's ha più debito, con un rapporto debito netto/EBITDA di 3,4x contro 2,7x.
Campbell's (CPB) ha tagliato il suo dividendo del 36% il 3 settembre, a $0,25 per azione ogni trimestre da $0,39, per poter ridurre il debito più velocemente.
Questo taglio spinge chiunque sia a caccia di un alto rendimento nel reparto alimentari verso Kraft Heinz (KHC). Rende il 7,2% su un dividendo di $1,60 per azione, lo stesso pagato nell'anno fiscale 2020. E anche le sue vendite si stanno riducendo.
Quindi, quale di questi alti rendimenti è il migliore da possedere?
| Metrica | Kraft Heinz (KHC) | Campbell's (CPB) |
|---|---|---|
| Dividend yield | 7,2% | 5,3% |
| Crescita del dividendo, anno fiscale 2020–2025 | 0,0% annuo | 1,9% annuo |
| Cash dividend payout ratio, TTM | 50% | 69% |
| Cash dividend payout ratio, forward | 69% (anno fiscale 2026) | 40% (anno fiscale 2027) |
| Debito netto / EBITDA | 2,71x | 3,44x |
| Interest coverage | 4,93x | 3,65x |
Fonte: TIKR, 9 ottobre 2026. TTM si riferisce ai dodici mesi terminati il 27 giugno 2026 per Kraft Heinz e al 2 agosto 2026 per Campbell's. La cifra di crescita di Campbell's è precedente al taglio.
Kraft Heinz: stabile, ma ben coperto
Il dividendo di Kraft Heinz non è cresciuto dall'anno fiscale 2020, ma la cedola è ben coperta, assorbendo il 50% del free cash flow nei dodici mesi terminati il 27 giugno 2026.
Kraft Heinz non ha aumentato il suo dividendo dall'anno fiscale 2020, ma la distribuzione sembra ben coperta, assorbendo il 50% del free cash flow nei dodici mesi terminati il 27 giugno 2026. Il dividendo è rimasto fermo mentre la cassa che lo sostiene è cresciuta.
Il free cash flow ha coperto la distribuzione in ogni anno fiscale dal 2019 tranne uno. L'anno fiscale 2022 è stato la mancata copertura, con $1,55 miliardi di free cash flow contro $1,96 miliardi pagati agli azionisti. Nell'anno fiscale 2025, il quadro si era capovolto, con $3,66 miliardi di free cash flow contro $1,90 miliardi di dividendi, che è quasi il doppio del costo della cedola.

Questo cuscinetto si riduce quest'anno. Gli analisti si aspettano che il free cash flow cali del 25% nell'anno fiscale 2026, a $2,76 miliardi, il che porterebbe il payout ratio al 69%. Cinque analisti formulano questa previsione, e il consenso finale dell'anno scorso è stato entro il 4% del dato effettivo.
Il calo segue le previsioni del management: utile operativo rettificato in calo del 16% al 18% per il 2026, mentre aumenta gli investimenti extra, principalmente in marketing, a circa $700 milioni. "Abbiamo visto che i nostri marchi rispondono bene quando investiamo su di loro", ha dichiarato il CEO Steve Cahillane.
Con un payout del 69%, Kraft Heinz ha ancora un po' di margine di respiro, anche se la spesa che lo sostiene deve dare i suoi frutti. Le vendite nette organiche sono calate dell'1,3% nel secondo trimestre del 2026 rispetto all'anno precedente, quindi il fatturato deve iniziare a mostrare il ritorno.
Campbell's: un taglio che compra spazio
La copertura di Kraft Heinz è migliorata, mentre quella di Campbell's è andata nella direzione opposta. Il free cash flow è sceso da $1,10 miliardi nell'anno fiscale 2020 a $678 milioni nell'anno fiscale 2026 (l'anno terminato il 2 agosto 2026), mentre i dividendi pagati sono saliti da $426 milioni a $470 milioni. Il payout ratio è salito dal 48% del free cash flow nell'anno fiscale 2022 a un teso 69%...
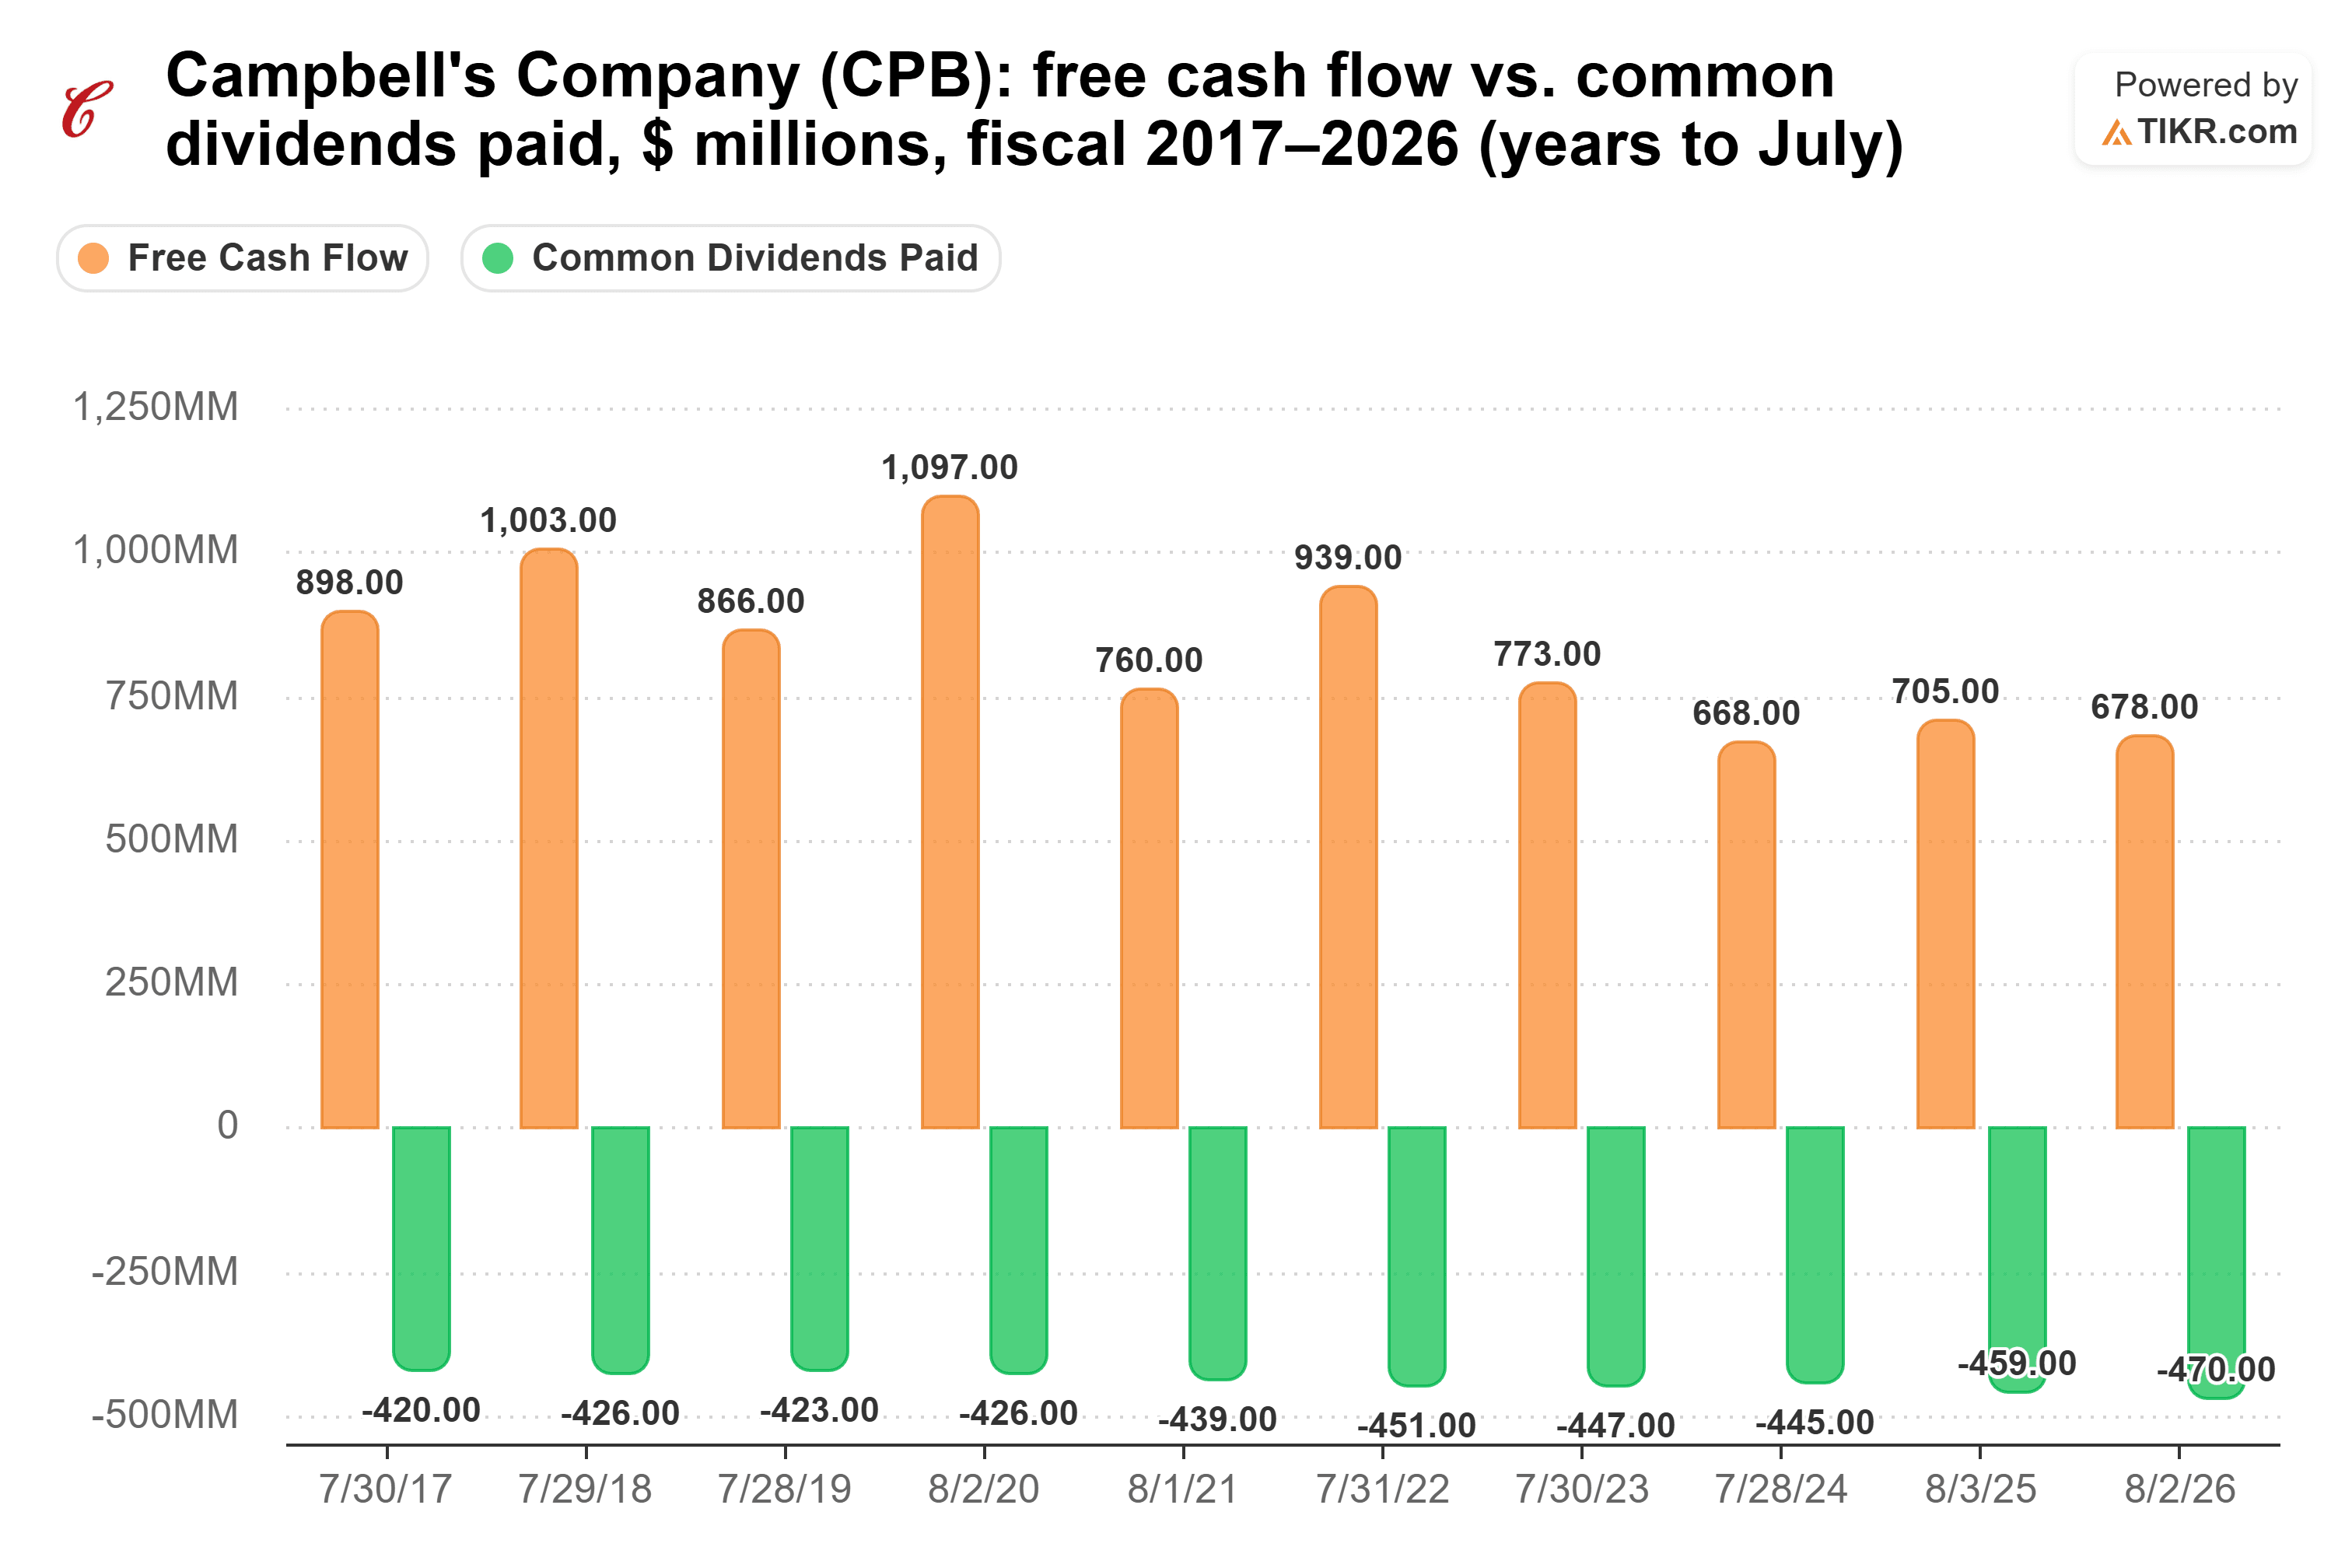
Campbell's afferma che il taglio del dividendo fa risparmiare circa $170 milioni all'anno, e quel denaro viene destinato alla riduzione del debito. Gli analisti si aspettano che il payout ratio scenda a un confortevole 40% nell'anno fiscale 2027, su un free cash flow di $767 milioni.
Il CEO Mick Beekhuizen ha definito il taglio "ovviamente una decisione difficile, ma purtroppo una decisione necessaria", e il CFO Todd Cunfer ha dichiarato: "Le nostre priorità sono chiare: riportare Campbell's a un modello sostenibile di creazione di valore a lungo termine, ridurre il rischio finanziario e mantenere il nostro rating creditizio investment-grade". Il 23 settembre, Moody's ha declassato Campbell's a Baa3, il rating investment-grade più basso, con outlook negativo.
Il core business di Campbell's è in condizioni più difficili. Le vendite nette sono calate del 5% a $9,7 miliardi nell'anno fiscale 2026, e il management si aspetta che le vendite organiche calino di un altro 2% al 4% nell'anno fiscale 2027, con un EPS rettificato di $1,65 a $1,80, in calo del 17% al 24%. Rao's è il punto luminoso, ancora in crescita a doppia cifra. La leva finanziaria è l'altro punto di pressione, con Campbell's che indica il proprio leverage netto a 4,3x il 3 settembre, ben al di sopra del circa 3x a cui punta il management.
Quindi, quale dividendo vince?
Kraft Heinz è il titolo ad alto rendimento migliore. Paga la cedola più grande, la copre con la metà del suo free cash flow e ha meno debito.
$10.000 in Kraft Heinz pagano $720 all'anno al rendimento attuale, contro $530 da Campbell's. Anche se Campbell's tornasse ad aumentare al suo ritmo pre-taglio dell'1,9% annuo (anno fiscale 2020 a anno fiscale 2025), il suo reddito non supererebbe quello di Kraft Heinz fino al 2043 circa.
Campbell's ha una sua ragionevole tesi. Dopo il taglio, il suo dividendo ha più spazio, al 40% del free cash flow atteso per l'anno fiscale 2027 contro il 69% di Kraft Heinz nell'anno fiscale 2026. Rao's le fornisce un marchio in crescita. Ma Campbell's ha comprato quello spazio togliendo il 36% del reddito dei suoi azionisti, e il suo debito è ancora sopra l'obiettivo. Kraft Heinz paga di più, e copre quella cedola senza un taglio.
Non contate su aumenti da Kraft Heinz: quello che state acquistando è una cedola grande e piatta. Ovviamente, se la spinta in marketing non farà crescere le vendite, quel cuscinetto si assottiglierà. Il suo rapporto del terzo trimestre e il suo investor day del 12 novembre sono le prossime prove.
Quindi, quanto vale realmente l'azione Kraft Heinz?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Kraft Heinz. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Kraft Heinz gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!