Statistiche Chiave per l'Azione Airbnb
- Prezzo Attuale: $149.58
- Prezzo Obiettivo (Medio): ~$321
- Obiettivo della Street: ~$184
- Potenziale Rendimento Totale: ~114%
- TIR Annualizzato: ~20% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
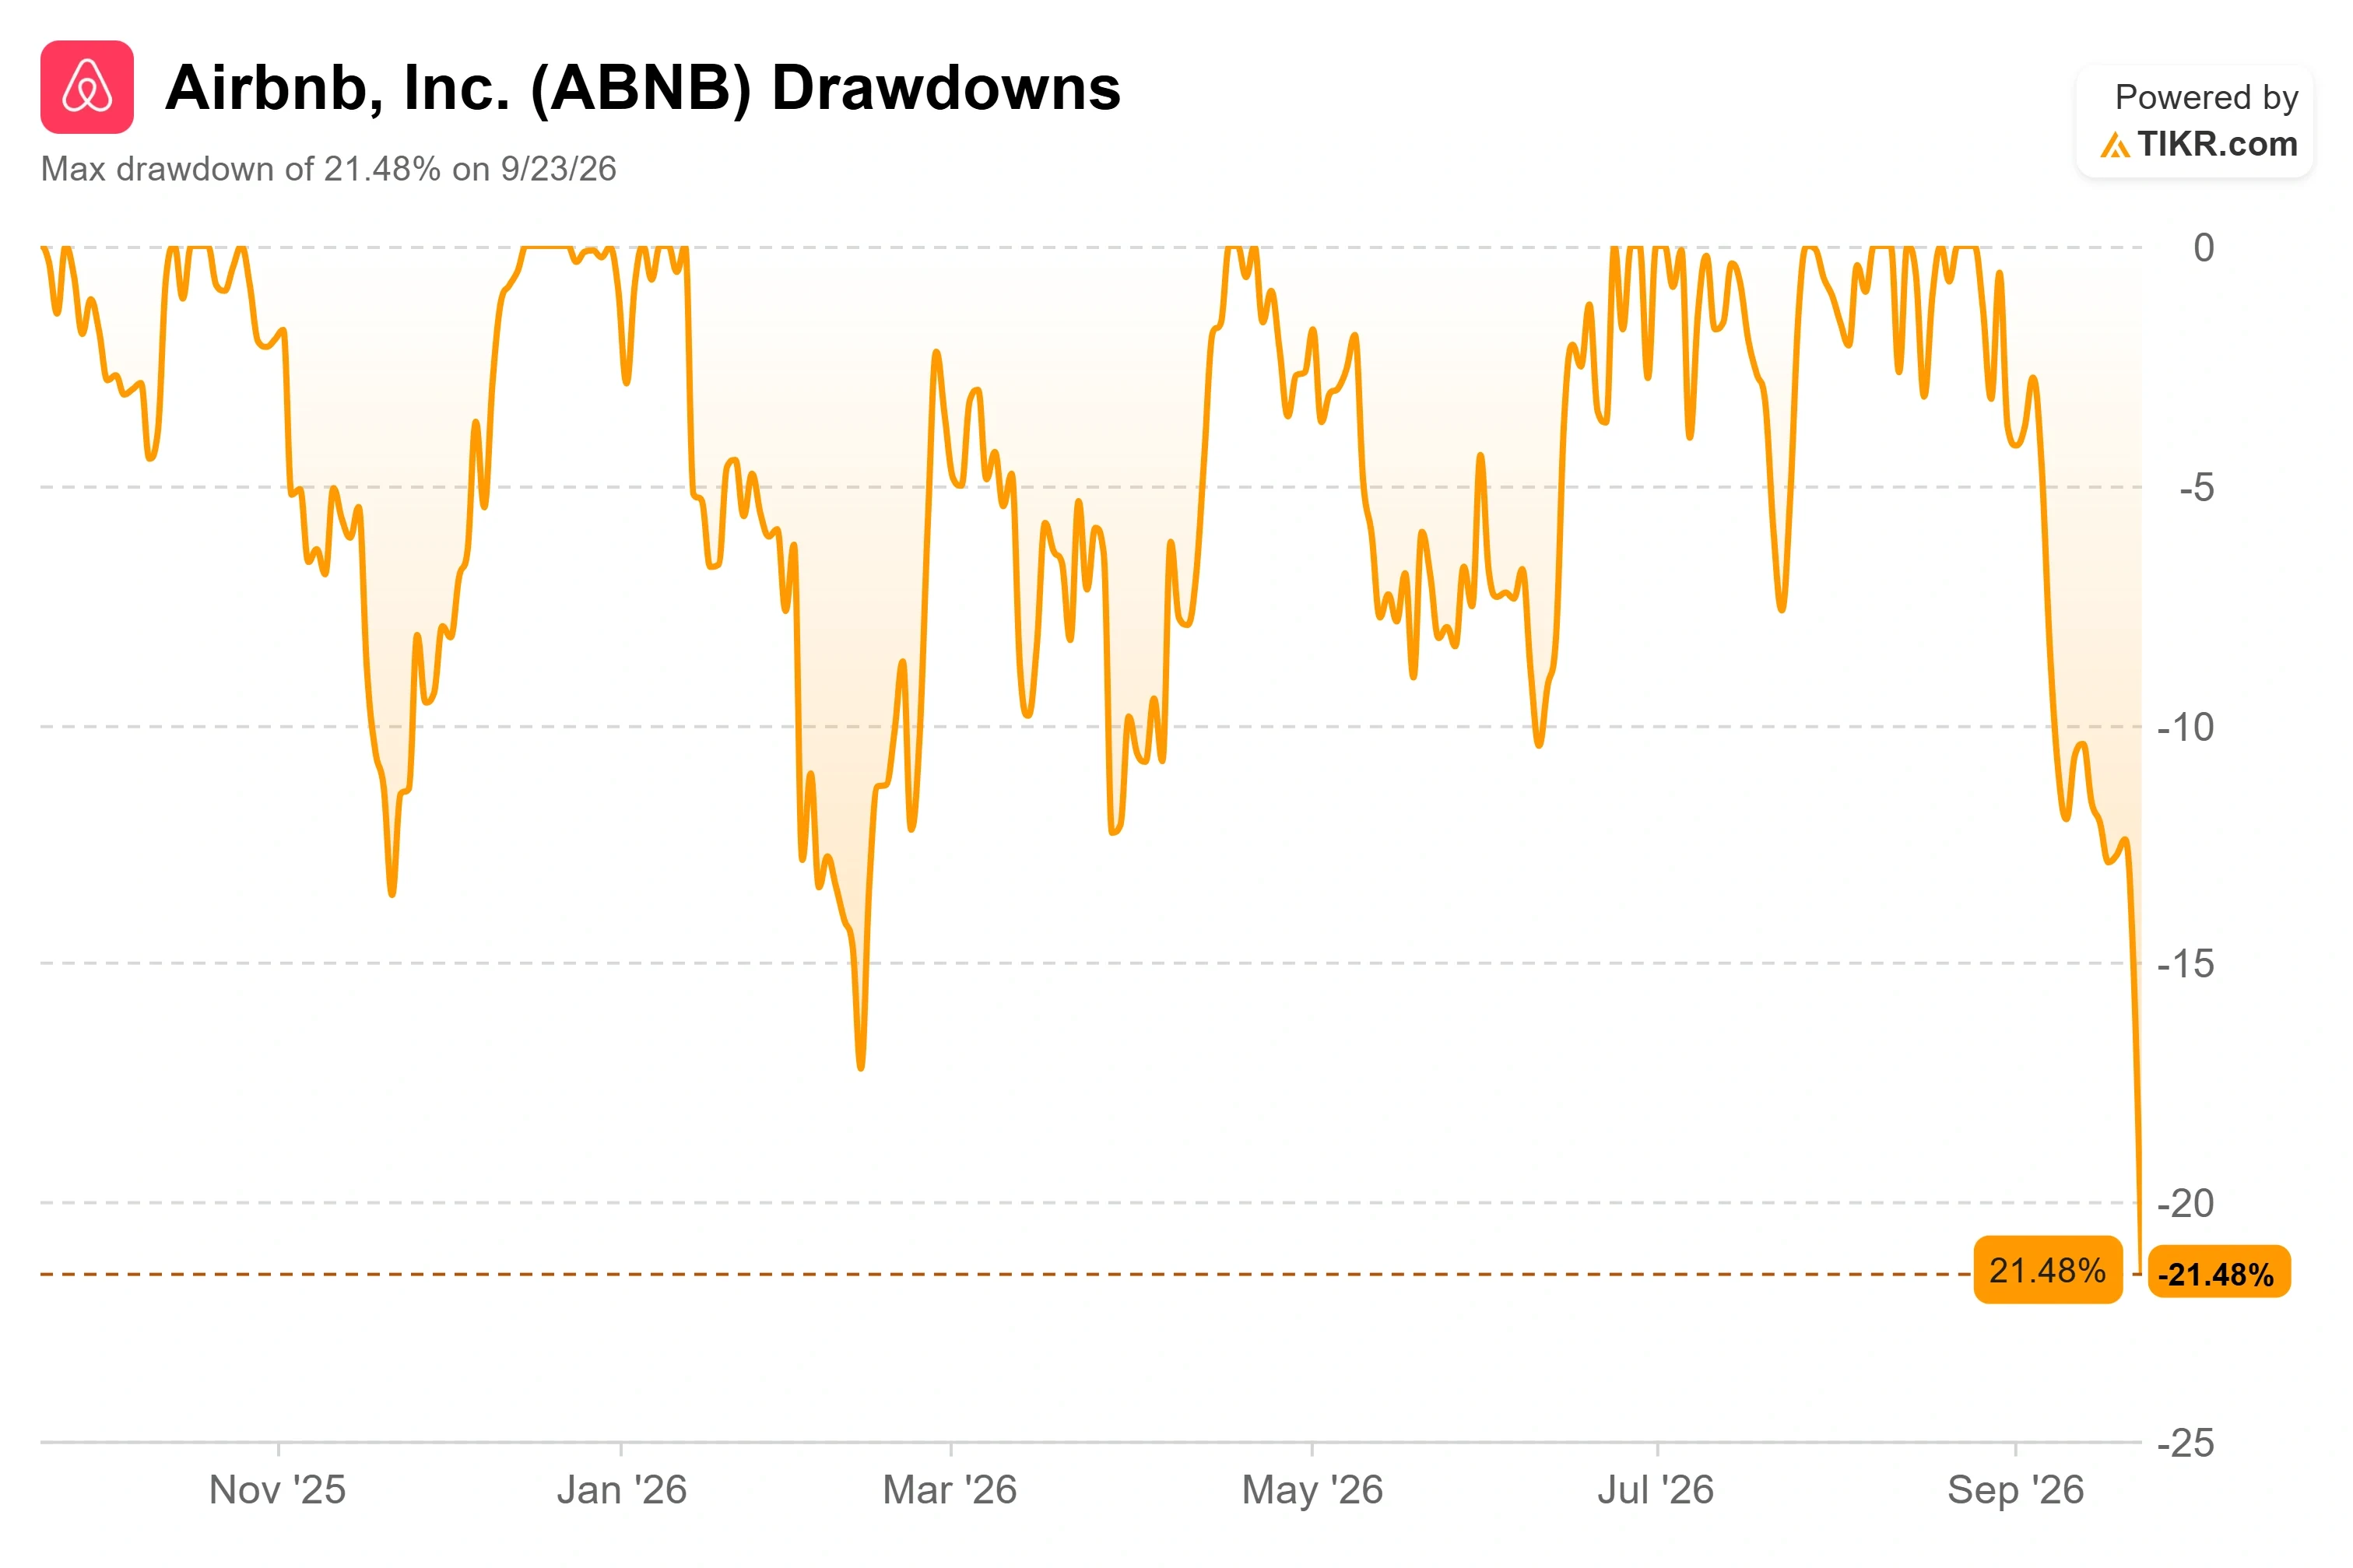
Airbnb (ABNB) ha perso il 7,56% il 23 settembre, chiudendo a $149,58, e nessun mancato rispetto delle stime sugli utili o taglio delle previsioni l'ha causato. L'azione è scesa perché i titoli del travel online hanno venduto insieme e perché la voce più nuova di Wall Street sul titolo ha detto agli investitori di aspettarsi poco da qui in poi. Questa è una ragione strana per perdere $12 in un giorno, ed è esattamente il motivo per cui il calo merita uno sguardo più approfondito.
La vendita lascia ABNB circa il 23% al di sotto del suo massimo a 52 settimane di $193,45, tornando ai livelli di fine luglio. Per un'azienda che ha battuto le stime sui ricavi in ciascuno degli ultimi cinque trimestri e mantiene ancora un margine di free cash flow vicino al 37%, un mercato che improvvisamente vuole pagare meno merita una risposta: questa paura è razionale, o è un'opportunità?
Un Obiettivo a $170 Che Sembra un Tetto
Il 16 settembre, l'analista di Morgan Stanley Matthew Cost ha assunto la copertura del settore del travel online, valutando Booking Holdings Overweight, Airbnb Equal-Weight con un obiettivo di $170, ed Expedia Underweight. La chiamata su Airbnb non era ribassista di per sé. Cost ha alzato il titolo da una precedente posizione Underweight, citando la sua quota di prenotazioni dirette di circa il 90% e una migliore esecuzione del prodotto come ragioni per cui una crescita a doppia cifra delle notti ora sembra più credibile. Ma Booking era il nome preferito dalla banca nel gruppo, e una volta che l'azione è scesa sotto i $170, l'inizio della copertura è stato letto come un tetto piuttosto che un pavimento.
Nelle due settimane precedenti, sia Rosenblatt che DA Davidson hanno iniziato Airbnb con un Buy e obiettivi a $220, e Raymond James l'ha aggiornato a Outperform a $200. Quando un titolo noto per una copertura rialzista raccoglie una voce neutrale di alto profilo, l'acquirente marginale esita. Questa esitazione, sovrapposta a una vendita generale dei titoli consumer-discretionary guidata dall'aumento dei rendimenti dei Treasury, ha fatto il danno.
Un secondo filone è anche all'opera. Airbnb ha recentemente ampliato l'ordinazione di generi alimentari in-app attraverso una partnership con Instacart negli Stati Uniti, con il Canada che dovrebbe seguire. Gli investitori non l'hanno abbracciata come un vero motore di ricavi, e la reazione contenuta ha alimentato una preoccupazione più ampia che la spinta ai servizi di Airbnb diffonda gli sforzi senza muovere l'ago finanziario. Questo scetticismo si scontra con ciò che il management dice che servono queste estensioni.
Vedi le stime storiche e forward per l'azione Airbnb (È gratuito!) >>>
Cosa Chesky Ha Detto a Goldman Che la Vendita Ha Ignorato
Due settimane prima del calo, il CEO Brian Chesky ha parlato alla Goldman Sachs Communacopia + Technology Conference, e la sua cornice della spinta ai servizi non riguardava i margini della spesa. "Ogni volta che aggiungiamo una categoria, non solo espande il nostro business, ma rende il core più forte," ha detto Chesky. Questo riformula la mossa con Instacart: il valore non è la commissione sulla spesa, è il motivo per cui un cliente che prenota solo hotel o solo servizi alla fine prenota una casa, una conversione che ha stimato in uno su tre dei prenotatori di hotel che tornano per un soggiorno.
È stato schietto sulla crescita. I ricavi di Airbnb sono cresciuti di circa il 10% l'anno scorso, eppure ha descritto il core come lontano dall'essere maturo, con quattro dei suoi cinque maggiori mercati in accelerazione e l'India in crescita vicino al 50%. Sulla paura dell'IA che ora pesa sul titolo, ha sostenuto che gli stessi modelli sono disponibili per Airbnb, che già gestisce quasi la metà dei ticket del servizio clienti con l'IA. Il pubblico di Goldman ha sentito un CEO che crede che l'azienda sia passata "dal sesto inning al secondo inning." La vendita non ha prezzato nulla di tutto ciò.
Airbnb ha riportato $3,61 miliardi di ricavi nel Q2 2026, in aumento del 16,5% anno su anno, battendo il consenso di $3,58 miliardi. L'EPS rettificato ha raggiunto $1,37 contro $1,03 di un anno prima, e il margine EBITDA rettificato si è attestato vicino al 35%, più di un punto sopra il trimestre dell'anno precedente. Questo non è un business che si sta incrinando. È uno per cui il mercato ha deciso di pagare meno in otto sessioni.
Più Economica degli Hotel
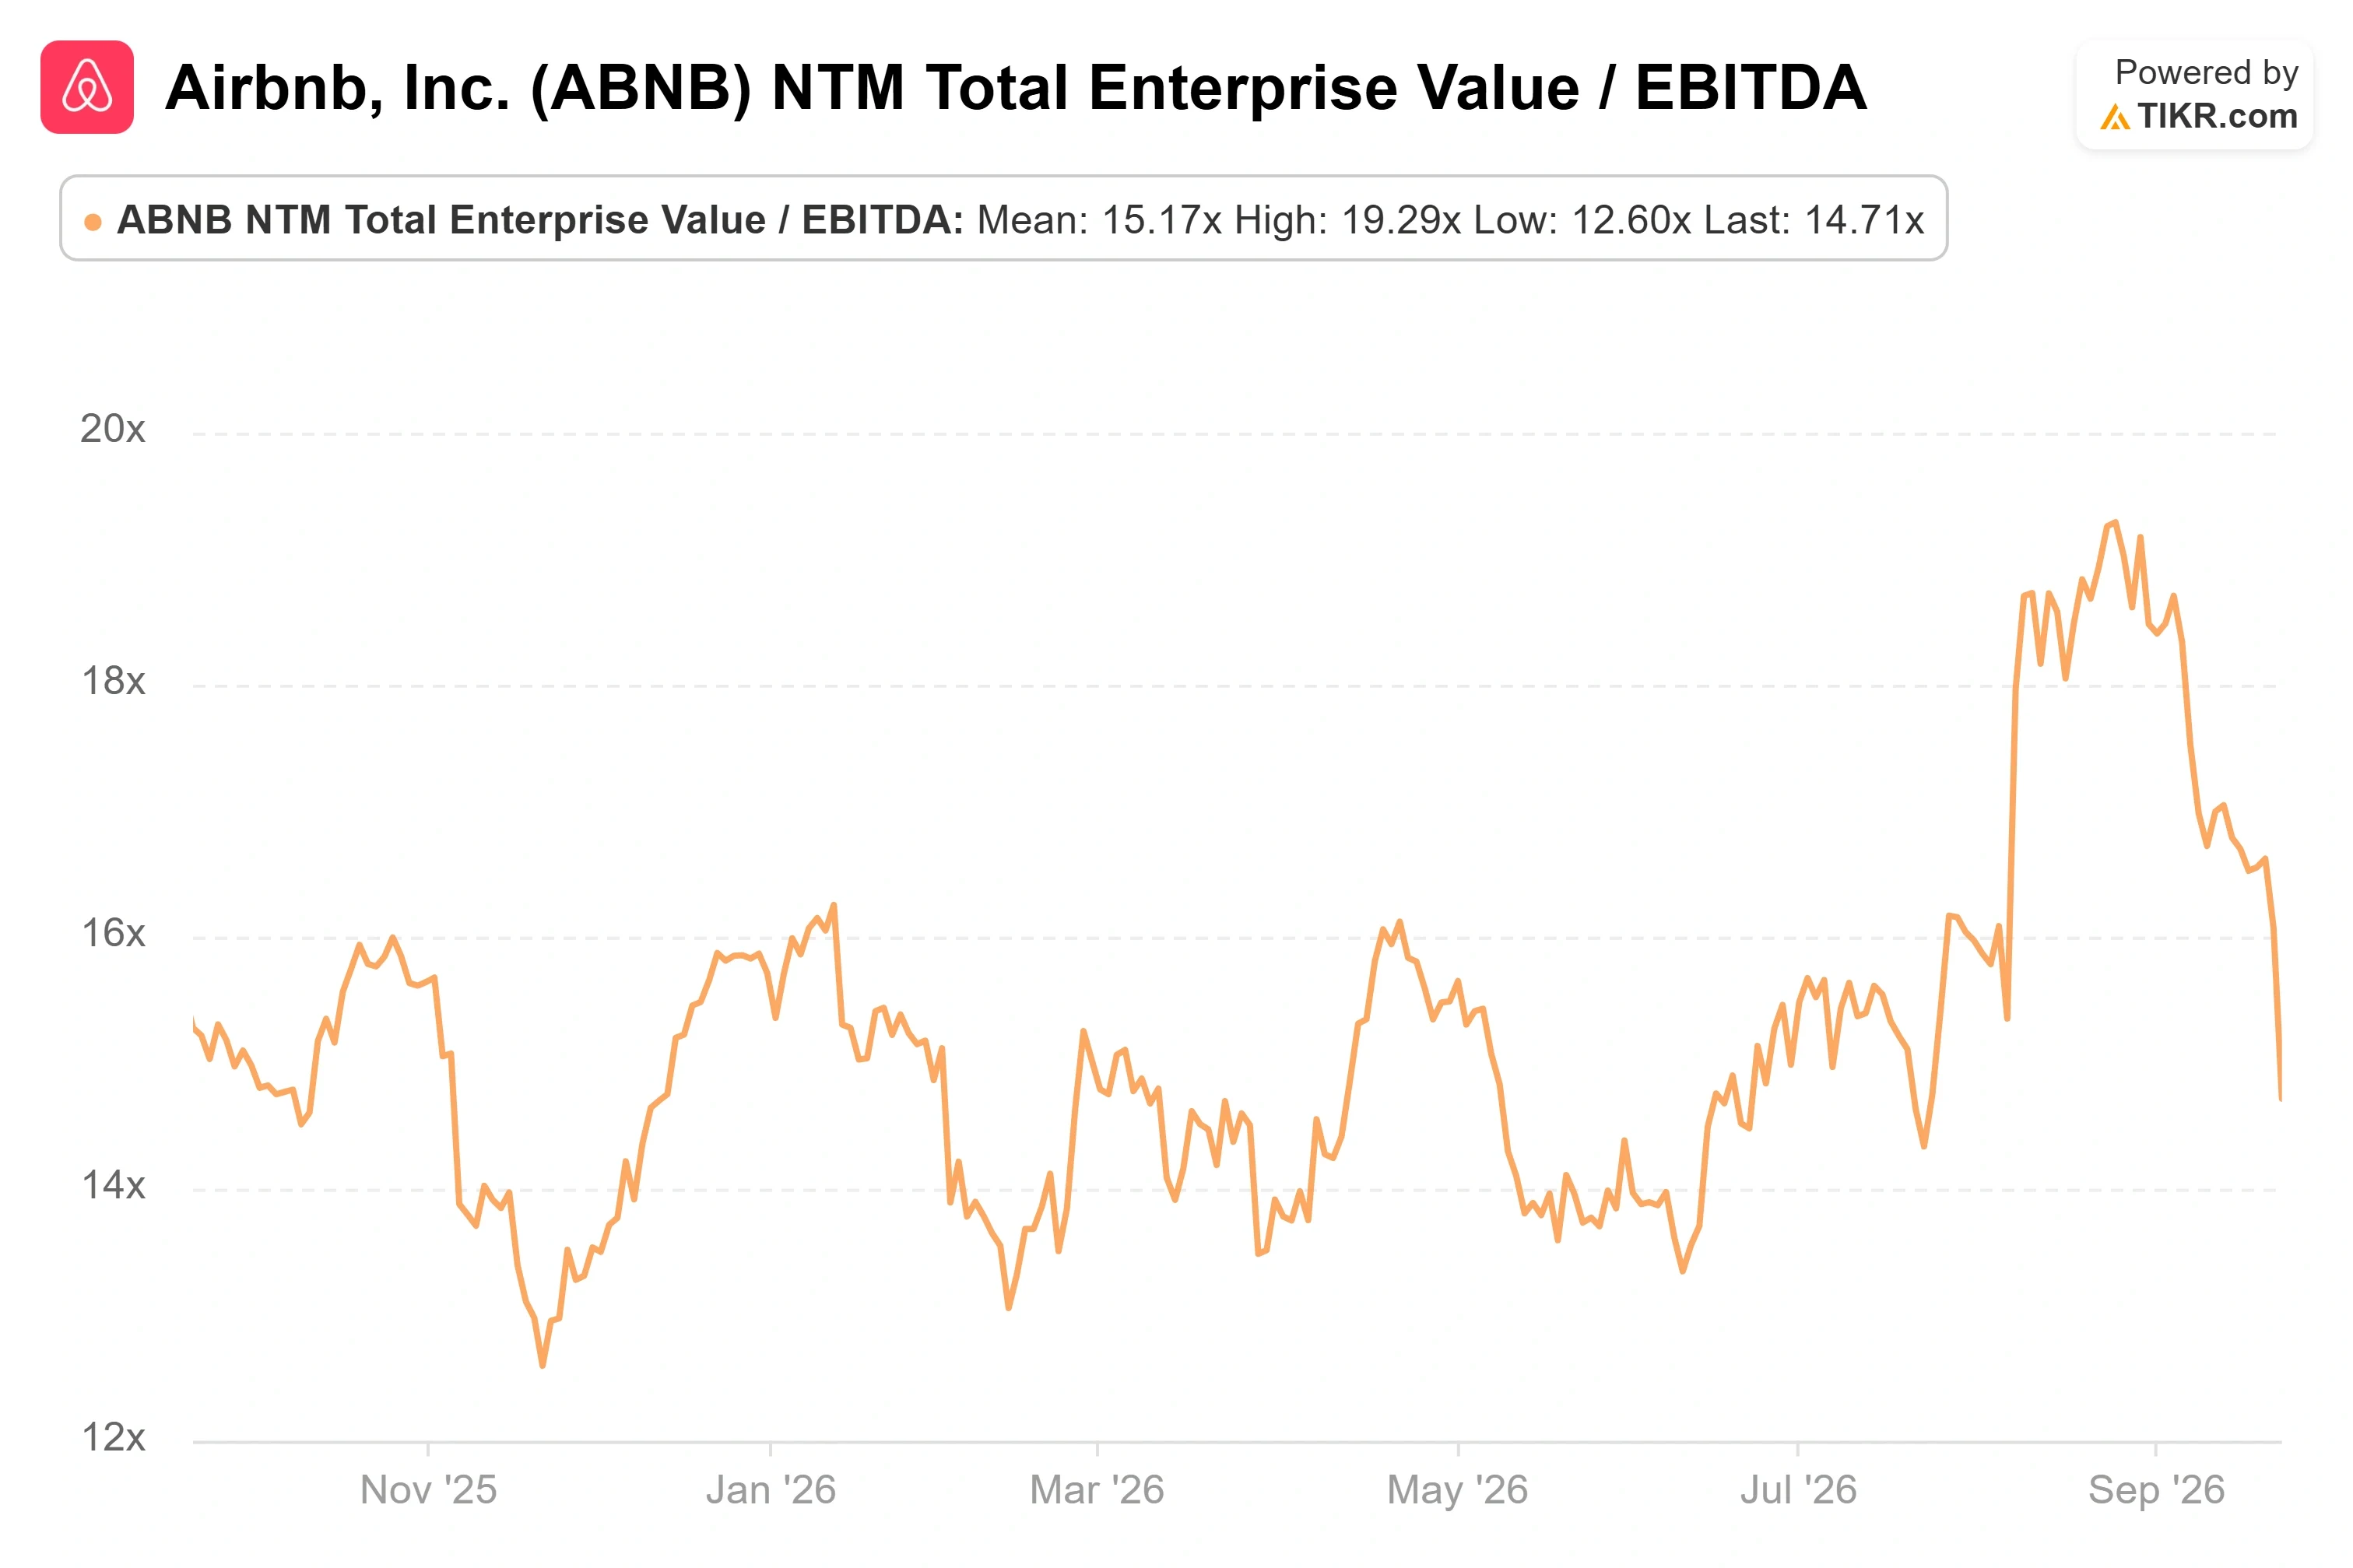
Airbnb scambia a circa 14,7 volte l'EV/EBITDA NTM e circa 26,5 volte gli utili forward. Rispetto agli operatori alberghieri da cui sta attirando offerta indipendente, sembra ragionevole: Marriott si trova vicino a 17,5 volte e Hilton vicino a 19,3 volte, entrambi più cari nonostante una crescita più lenta e bilanci più pesanti.
Il problema è il peer puro più vicino. Booking Holdings scambia più economico a circa 10,6 volte, quindi Airbnb non è semplicemente "economica", è prezzata come la crescita più veloce che è stata. Se quel premio su Booking e lo sconto rispetto alle catene sia giustificato dipende interamente dal fatto che l'espansione di categoria converta, che è il disaccordo in corso tra un obiettivo di $170 e uno di $220.
Airbnb detiene circa $9,6 miliardi di liquidità netta, finanziando buyback e investimenti in prodotto senza finanziamenti esterni. Questo cuscinetto è il motivo per cui un drawdown guidato dal sentiment cambia il prezzo di ingresso senza minacciare la tesi.
Vedi come Airbnb performa rispetto ai suoi peer su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
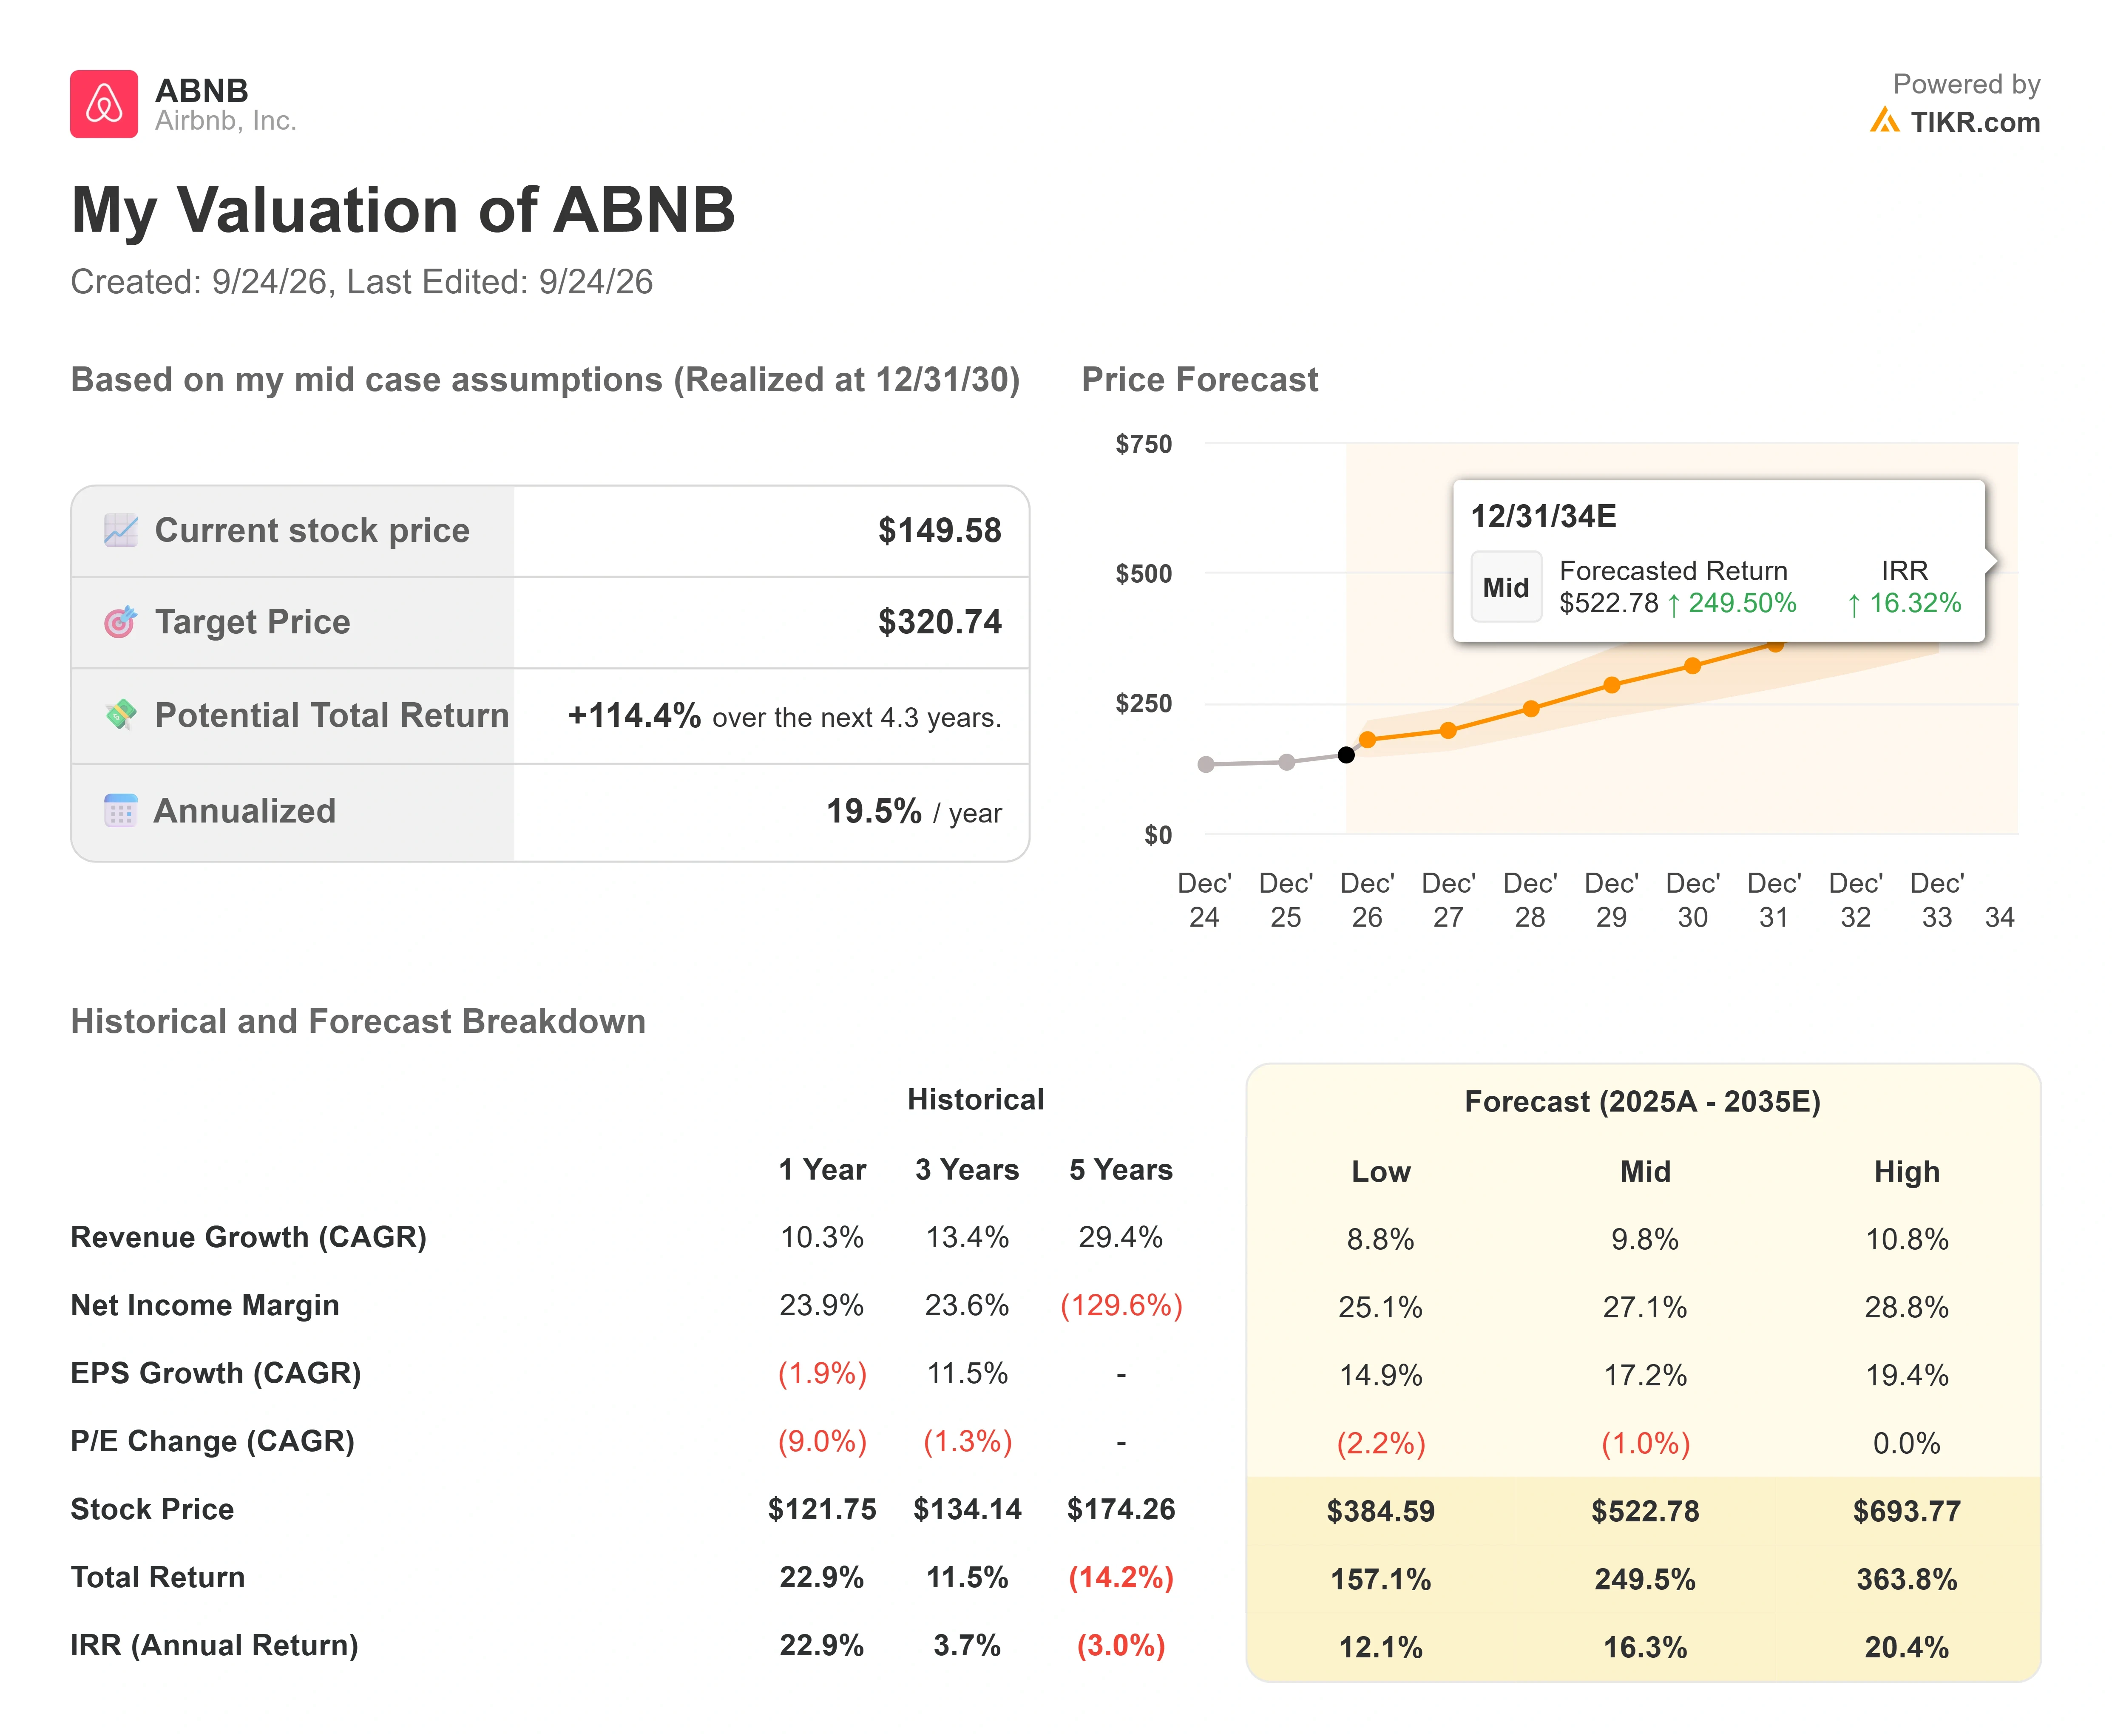
- Prezzo Attuale: $149.58
- Prezzo Obiettivo (Medio): ~$321
- Potenziale Rendimento Totale: ~114%
- TIR Annualizzato: ~20% / anno
Vedi le previsioni di crescita e i price target degli analisti per l'azione Airbnb (È gratuito!) >>>
Il modello di valutazione TIKR utilizza lo scenario medio, realizzato alla fine del 2030. Pone il fair value vicino a $321, implicando un rendimento totale di circa il 114% e un tasso annualizzato di circa il 20% dal prezzo attuale nei prossimi 4,3 anni. Questo si trova molto al di sopra della media della Street vicina a $184 e dei $170 di Morgan Stanley, quindi trattatelo come uno scenario costruito su ipotesi dichiarate, non una promessa. Il divario tra il modello e la Street è l'intero dibattito in due numeri.
Due driver portano la linea dei ricavi: l'espansione di categoria tra hotel, esperienze, servizi e noleggio auto, e l'internazionale, dove i mercati più grandi stanno ancora accelerando e la penetrazione asiatica rimane bassa. Lo scenario medio assume una crescita dei ricavi annuale di circa il 10%, più o meno ciò che il business consegna, con il margine di reddito netto che si allarga verso le alte-20% man mano che i servizi per i venditori ad alto margine scalano. Il rischio primario è quello che la vendita ha nominato. Se l'espansione dei servizi diffonde lo sforzo senza convertire in ricavi, la crescita decelera e il multiplo si comprime con essa. L'upside è una rivalutazione se il flywheel si dimostra; il downside è un business che continua a eseguire mentre il mercato continua a pagare meno.
Conclusione
La prossima vera prova arriva all'inizio di novembre, quando Airbnb riporterà il Q3 2026. Il numero che conta di più non è il ricavo principale ma la crescita delle notti, perché è la metrica su cui si basa la chiamata neutrale di Morgan Stanley. Una crescita a doppia cifra lì, mantenuta insieme a un margine EBITDA vicino al 35%, vi direbbe che la vendita era posizionamento, e la tesi a doppia cifra è intatta. Uno scivolamento in cifra singola, o un indebolimento del margine man mano che i servizi scalano, consegnerebbe ai ribassisti la loro prova e farebbe sembrare l'obiettivo di $170 preveggente. Airbnb cammina più economica degli hotel che sta superando in crescita.
Dovresti Investire in Airbnb?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Airbnb e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Airbnb insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Airbnb su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno comprando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K azioni globali, le partecipazioni dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!