Points clés
- L'action GE Vernova a baissé dans le sillage de la vente massive des valeurs liées à l'IA à la mi-septembre, mais les objectifs de cours du Street ont augmenté chaque trimestre cette année, laissant la clôture du 18 septembre environ 32% en dessous de la cible moyenne des analystes, l'écart le plus large sur les 15 derniers mois de données.
- Le résultat net a connu des variations extrêmes ces deux derniers trimestres principalement à cause d'éléments ponctuels, et non de l'exploitation. Le résultat net du T1 2026 de 4,75 milliards de dollars incluait 4,5 milliards de dollars de gains avant impôts liés à l'acquisition de Prolec GE, tandis que l'EBITDA, l'indicateur plus stable de la rentabilité opérationnelle, a continué de grimper pour atteindre 1,25 milliard de dollars au T2 2026.
- Le multiple cours/bénéfice prospectif de GEV s'est resserré à environ 44,7x, proche de son plus bas sur 12 mois et bien en dessous de sa moyenne de 56,3x, alors même que le cours de l'action a augmenté d'environ 78% sur la même période. Les estimations de bénéfices ont rattrapé le cours de l'action, et non l'inverse.
- La direction indique que seulement environ 20% des 116 gigawatts de capacité de turbines à gaz actuellement sous contrat proviennent des centres de données, ce qui protège l'activité cœur Power de GE Vernova contre le ralentissement des dépenses des hyperscalers qui inquiète soudainement les investisseurs en IA.
Voyez par vous-même comment les objectifs de cours du Street en hausse de GE Vernova se comparent à son cours en baisse. Suivez gratuitement l'historique des objectifs de cours de GEV sur TIKR →
L'action GE Vernova a été entraînée dans une vente massive liée à l'IA à laquelle elle n'appartient pas vraiment
Le 14 septembre, les actions liées à l'IA ont chuté dans le monde entier après que des leaders du secteur ont mis en garde contre les risques d'un développement rapide des modèles. GE Vernova a chuté d'environ 7,4% ce jour-là, regroupée avec les fabricants de puces et les noms purs de l'infrastructure IA alors que le Nasdaq 100 tombait à un plus bas de six semaines. Deux jours plus tard, un rapport Hazeltree sur le positionnement des hedge funds plaçait GEV dans le même panier de vente à découvert "thématique IA" que CoreWeave, Nebius et Super Micro Computer, le dixième mois consécutif où elle se classe parmi les grandes actions nord-américaines les plus vendues à découvert. L'analyse d'Hazeltree était sans détour : "Sans détérioration des fondamentaux publiés, les ventes semblent refléter la question du financement plutôt qu'une opinion sur la solidité de l'activité sous-jacente."
Cette interprétation mérite d'être confrontée à ce que GE Vernova vend réellement. Lors de sa conférence téléphonique sur les résultats du T2 2026, la direction a déclaré que les centres de données ne représentaient qu'environ 20% des 116 gigawatts de capacité de turbines à gaz actuellement sous contrat, répartis sur environ 100 clients dans 26 pays. Les autres 80% proviennent de la demande traditionnelle des services publics et industriels, qui n'a rien à voir avec les budgets de capex des hyperscalers. GEV ressemble à une action IA dans les paniers de vente à découvert. Son carnet de commandes évoque plutôt une infrastructure électrique diversifiée avec un coup de pouce de l'IA.
Les gros titres sur le résultat net de GE Vernova ont exagéré la véritable histoire
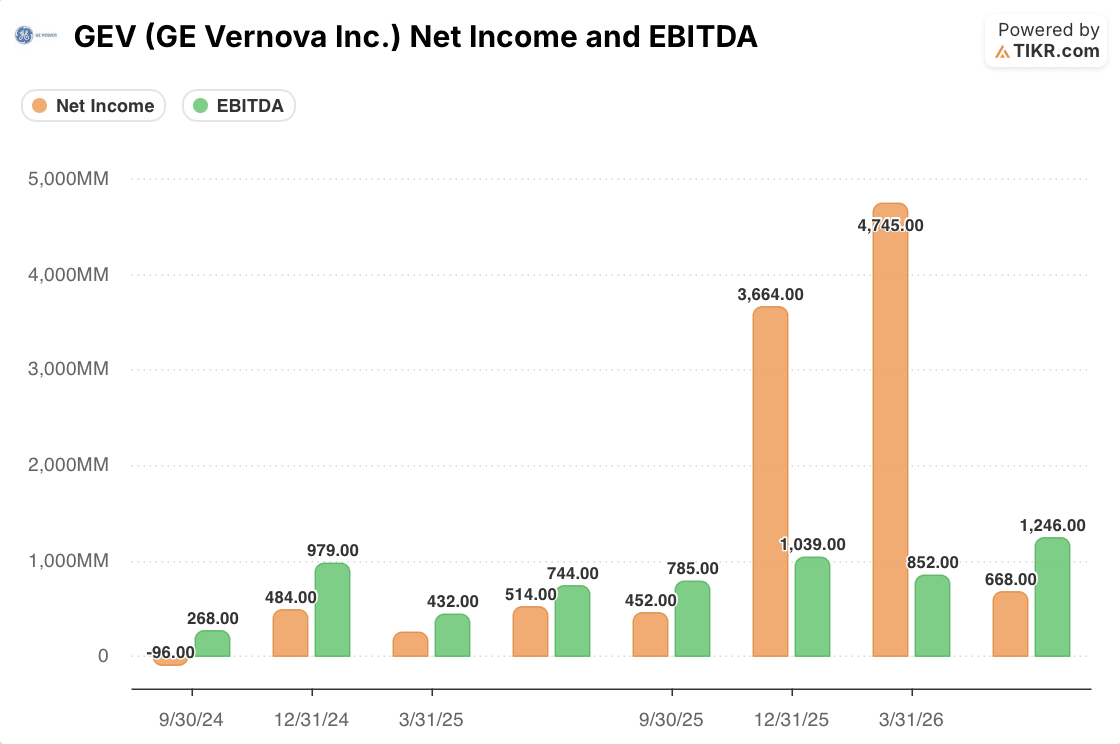
Les deux derniers trimestres rendent les chiffres de profit en gros titres de GEV difficiles à prendre au pied de la lettre. Le résultat net a bondi à 3,66 milliards de dollars au quatrième trimestre 2025 et à 4,75 milliards de dollars au premier trimestre 2026, tous deux totalement disproportionnés par rapport à l'EBITDA de 1,04 milliard de dollars et 852 millions de dollars pour ces mêmes trimestres. La direction a directement révélé la source du pic du T1 : 4,5 milliards de dollars de gains avant impôts liés aux fusions-acquisitions liés à l'acquisition du transformateur Prolec GE, finalisée en février. Aucune divulgation comparable n'existe dans les documents examinés ici pour le bond du T4 2025, mais le même schéma, le résultat net dépassant largement l'EBITDA, apparaît dans les deux trimestres, ce qui est une raison suffisante pour traiter les publications de résultat net glissant de GEV comme bruitées plutôt que représentatives.
Au deuxième trimestre 2026, l'image s'est normalisée : un résultat net de 668 millions de dollars contre un EBITDA de 1,25 milliard de dollars, une relation qui ressemble à nouveau à celle d'une entreprise d'équipements industriels. Ce chiffre d'EBITDA est nettement supérieur aux 744 millions de dollars d'un an plus tôt, soit une augmentation d'environ deux tiers, tandis que les marges par segment se sont significativement améliorées lors de la conférence téléphonique de juillet : la marge EBITDA de Power a atteint 18,8%, en hausse de 320 points de base, et celle d'Electrification a atteint 18,4%, en hausse de 700 points de base. Le résultat net sur la même période annuelle a augmenté plus modestement de 30%, reflétant probablement une dépréciation, des intérêts et des impôts plus élevés lors de l'intégration de Prolec. La tendance opérationnelle est réelle et s'améliore. Ce n'est tout simplement pas ce que montrait le gros titre sur le résultat net au cours des deux trimestres précédant le retournement de l'action.
Consultez les marges EBITDA par segment de GE Vernova à côté de son résultat net pour les mêmes trimestres. Vérifiez le compte de résultat de GEV sur TIKR gratuitement →
Ce que la valorisation et les objectifs du Street de GE Vernova disent que le cours de l'action ne dit pas
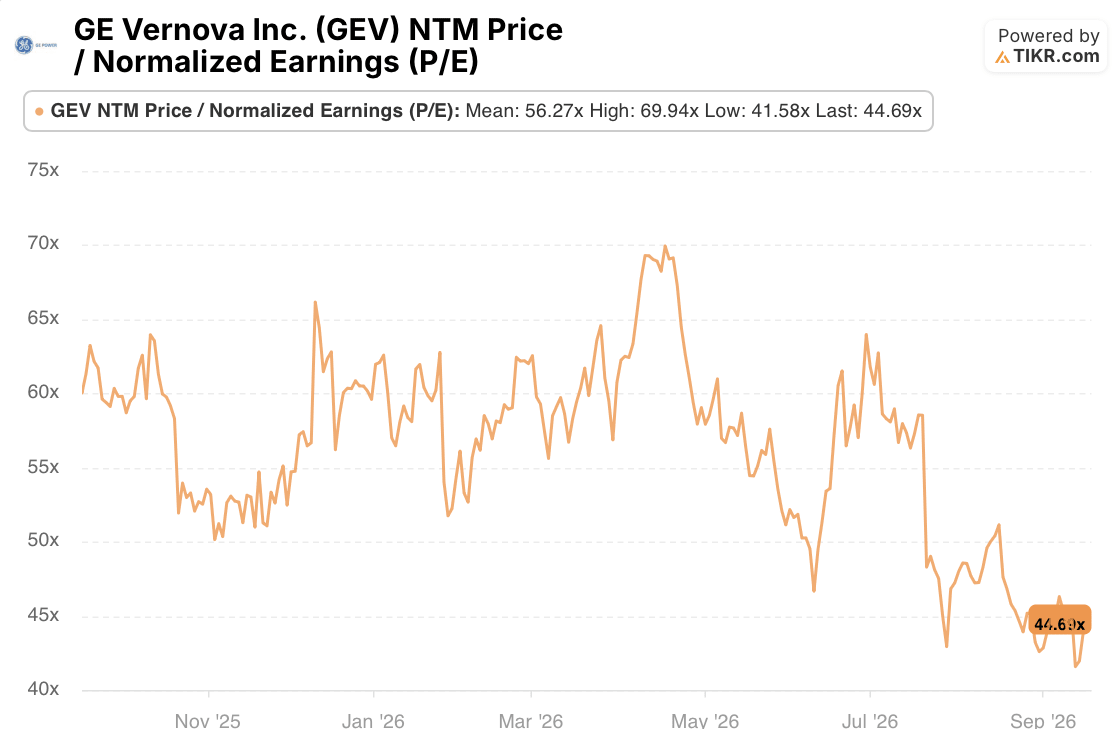
Si la vente massive de septembre reflétait un véritable doute sur la capacité de GEV à générer des bénéfices, le multiple que les investisseurs paient pour ces bénéfices devrait augmenter, et non baisser. C'est l'inverse qui s'est produit. Le ratio cours/bénéfices normalisés prospectif (NTM) de GEV se situe à environ 44,7x, proche d'un plus bas sur 12 mois et bien en dessous de sa moyenne de 56,3x, après avoir atteint un pic près de 70x au printemps. Sur cette même année, le cours de l'action a augmenté d'environ 78%, passant de 529 $ à 940 $. Un multiple en baisse parallèlement à un cours en hausse signifie une chose : les estimations de bénéfices prospectifs consensuelles ont augmenté plus vite que l'action elle-même.
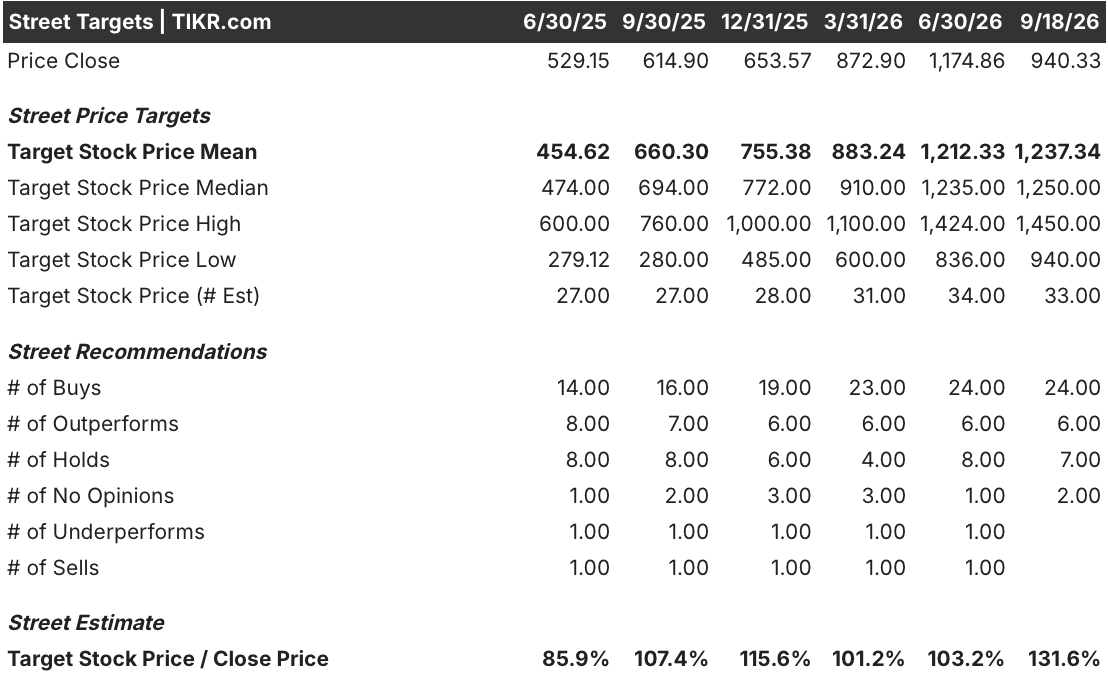
Les objectifs du Street racontent une histoire similaire avec plus de détails. L'objectif de cours moyen a augmenté chaque trimestre depuis mi-2025, passant de 454,62 $ à 1 237,34 $ au 18 septembre, alors même que l'action elle-même est tombée d'un pic du 30 juin à 1 174,86 $. Les recommandations d'achat sont passées de 14 à 24 analystes sur cette période, et au 18 septembre, GEV ne comptait aucune recommandation de vente ou de sous-performance parmi les 33 analystes couverts, contre une de chaque aussi récemment qu'en juin. L'écart entre l'objectif moyen et le cours de clôture réel, de 131,6% au 18 septembre, est le plus large sur les 15 derniers mois.
Rien de tout cela ne rend GEV bon marché en termes absolus. Un multiple prospectif de 44,7x reste élevé pour un fabricant d'équipements industriels, et le scénario haussier repose sur des risques d'exécution qui ne se sont pas encore pleinement matérialisés : le rythme annuel des commandes des centres de données d'Electrification devrait se modérer au second semestre après avoir presque doublé au premier, les commandes d'éoliennes terrestres restent faibles en raison des incertitudes tarifaires et d'autorisation, et l'étape des 200 milliards de dollars de carnet de commandes, maintenant attendue "très début 2027" selon les commentaires de la direction en septembre, dépend toujours de la conversion des accords de réservation de créneaux en commandes fermes selon le calendrier prévu.
Le vrai test pour GE Vernova n'est pas septembre, c'est la conférence téléphonique sur les résultats de janvier
Les preuves ici indiquent que la baisse de septembre était un réajustement de prix motivé par le sentiment sur les "actions IA" en tant que catégorie, plutôt qu'une réévaluation des propres chiffres de GE Vernova. L'EBITDA et les marges par segment ont continué de s'élargir, le gain Prolec a faussé le résultat net sans toucher aux indicateurs opérationnels, et les objectifs du Street ont augmenté, et non diminué, pendant les mêmes semaines où l'action baissait. C'est une situation significativement différente de celle d'une entreprise dont les fondamentaux se fissurent réellement sous l'effet des inquiétudes sur les capex de l'IA.
Le risque non résolu est lié au timing, pas à la direction. La direction s'est engagée à publier sa variation de marge sur équipement dans le carnet de commandes pour 2026 et ses premières prévisions pour 2027 lors de la conférence téléphonique sur les résultats de janvier, le test le plus clair pour savoir si le rythme de conversion du carnet de commandes se maintient. Les investisseurs devraient également surveiller si le résultat net du T4 2026 répète le schéma disproportionné et détaché de l'EBITDA observé au T4 2025. Si c'est le cas, le chiffre de profit en gros titre de cet appel nécessitera le même scepticisme que celui-ci.
Décidez par vous-même si la conversion du carnet de commandes de GE Vernova peut atteindre l'objectif de la direction pour début 2027. Consultez les prévisions actualisées de GEV sur TIKR gratuitement →
Devriez-vous investir dans GE Vernova Inc. ?
La seule façon de vraiment le savoir est d'examiner les chiffres vous-même. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez l'action GEV et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre GE Vernova Inc. aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action GEV sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre les investisseurs avisés.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !