Points clés
- L'action Upstart a chuté de 11 % en une semaine après que la société a réduit ses prévisions pour 2026 à environ 1,35 milliard de dollars de chiffre d'affaires, bien que son troisième trimestre ait établi un record de profit de contribution.
- La hausse des défauts a réduit la valeur des prêts détenus par Upstart, tandis que Pagaya a relevé ses prévisions de bénéfice pour 2026 et que SoFi finance la majeure partie de ses prêts avec des dépôts.
- L'action se négocie à environ la moitié de son multiple forward habituel, mais les estimations de bénéfices pour 2027 sur lesquelles repose ce multiple sont susceptibles d'être revues à la baisse.
- Vendre à ce niveau semble tardif, mais acheter davantage n'a de sens qu'une fois que l'indice macroéconomique d'Upstart (UMI) se retourne à la baisse.
Upstart Holdings (UPST) a chuté de 11 % sur la semaine se terminant le 5 novembre, après qu'un troisième trimestre record s'est accompagné d'une réduction de ses prévisions pour 2026.
Une bonne partie de cette baisse est liée au marché : le Nasdaq 100 a perdu 9 % sur les mêmes jours. Mais la révision des prévisions est un problème propre à Upstart. Pagaya Technologies (PGY) a relevé ses prévisions de bénéfice pour 2026 le 29 octobre, et SoFi Technologies (SOFI) finance la majeure partie de ses prêts avec des dépôts, ce qu'Upstart ne peut pas encore faire.
Un trimestre record et des perspectives 2026 réduites
Le troisième trimestre, publié le 3 novembre, a dépassé les attentes en matière de chiffre d'affaires :
- Originations de 4,1 milliards de dollars, en hausse de 44 % par rapport à l'année précédente
- Chiffre d'affaires de 371 millions de dollars, en hausse de 34 %, supérieur aux estimations des analystes
- Record de profit de contribution de 218 millions de dollars, en hausse de 48 %
- Résultat net de 36,6 millions de dollars, en hausse de 15 %
- Une marge de contribution positive sur les prêts auto et immobiliers garantis, un trimestre plus tôt que prévu
"La conjoncture macroéconomique va et vient, mais l'alpha se capitalise", a déclaré le cofondateur et PDG Paul Gu dans le communiqué.
Puis Upstart a réduit ses prévisions à environ 1,35 milliard de dollars de chiffre d'affaires pour 2026 et 260 millions de dollars d'EBITDA ajusté, contre 1,4 milliard de dollars et 294 millions de dollars précédemment annoncés. Les analystes tablaient sur 1,42 milliard de dollars de chiffre d'affaires.
TIKR suit 16 analystes sur Upstart. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Upstart, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Upstart
Les défauts affectent les prêts détenus par Upstart
Upstart a imputé cela à la hausse des défauts. L'Upstart Macro Index (UMI), l'indicateur propre à l'entreprise mesurant l'impact de l'économie sur le risque de défaut, a atteint 1,53 dans sa dernière lecture, contre 1,39 en décembre 2025. À mesure que les défauts anticipés augmentent, les prêts et les participations aux pertes qu'Upstart conserve perdent de la valeur. Lors de la conférence téléphonique du troisième trimestre d'Upstart, Gu a déclaré que cet impact "est en réalité plus important que l'impact de la réduction des nouvelles originations."
Les nouveaux prêts ralentissent également : les originations quotidiennes d'octobre ont chuté de 9 % par rapport à septembre. Et l'exposition maximale d'Upstart dans le cadre de ses accords de partage des pertes, un scénario extrême qu'elle qualifie d'improbable, est passée à 1,50 milliard de dollars au 30 septembre, contre 887,4 millions de dollars de capitaux propres, comme le montre son dépôt du troisième trimestre.
Le volume du réseau de Pagaya a augmenté de 28,7 % pour atteindre un record de 3,61 milliards de dollars au troisième trimestre, et elle a relevé ses prévisions de résultat net GAAP pour 2026 à 162-182 millions. Le problème réside donc dans le risque que détient Upstart, et non dans la demande des emprunteurs.
SoFi dispose du financement qui manque à Upstart : au cours d'un troisième trimestre record, 90 % de ses passifs moyens étaient des dépôts. Upstart Bank pourrait accepter des dépôts assurés par la FDIC, mais elle a encore besoin d'obtenir ses autorisations réglementaires restantes avant une ouverture prévue début 2027.
Les estimations ont encore de la marge de baisse
Avant la publication des résultats, les analystes s'attendaient à ce que le BPA normalisé passe de 2,29 dollars cette année à 3,58 dollars en 2027 :

Des perspectives 2026 réduites et un UMI plus élevé laissent présager des chiffres plus bas pour 2027 également. Après la publication, BofA a fixé son estimation pour 2027 à 2,79 dollars, et le consensus GAAP pour 2027 n'est que de 1,88 dollar.
Bon marché, mais j'attendrais une baisse de l'UMI
Avant la publication, Upstart se négociait à 7,0 fois les bénéfices normalisés forward, soit environ la moitié de sa moyenne annuelle de 14x sur l'année écoulée.
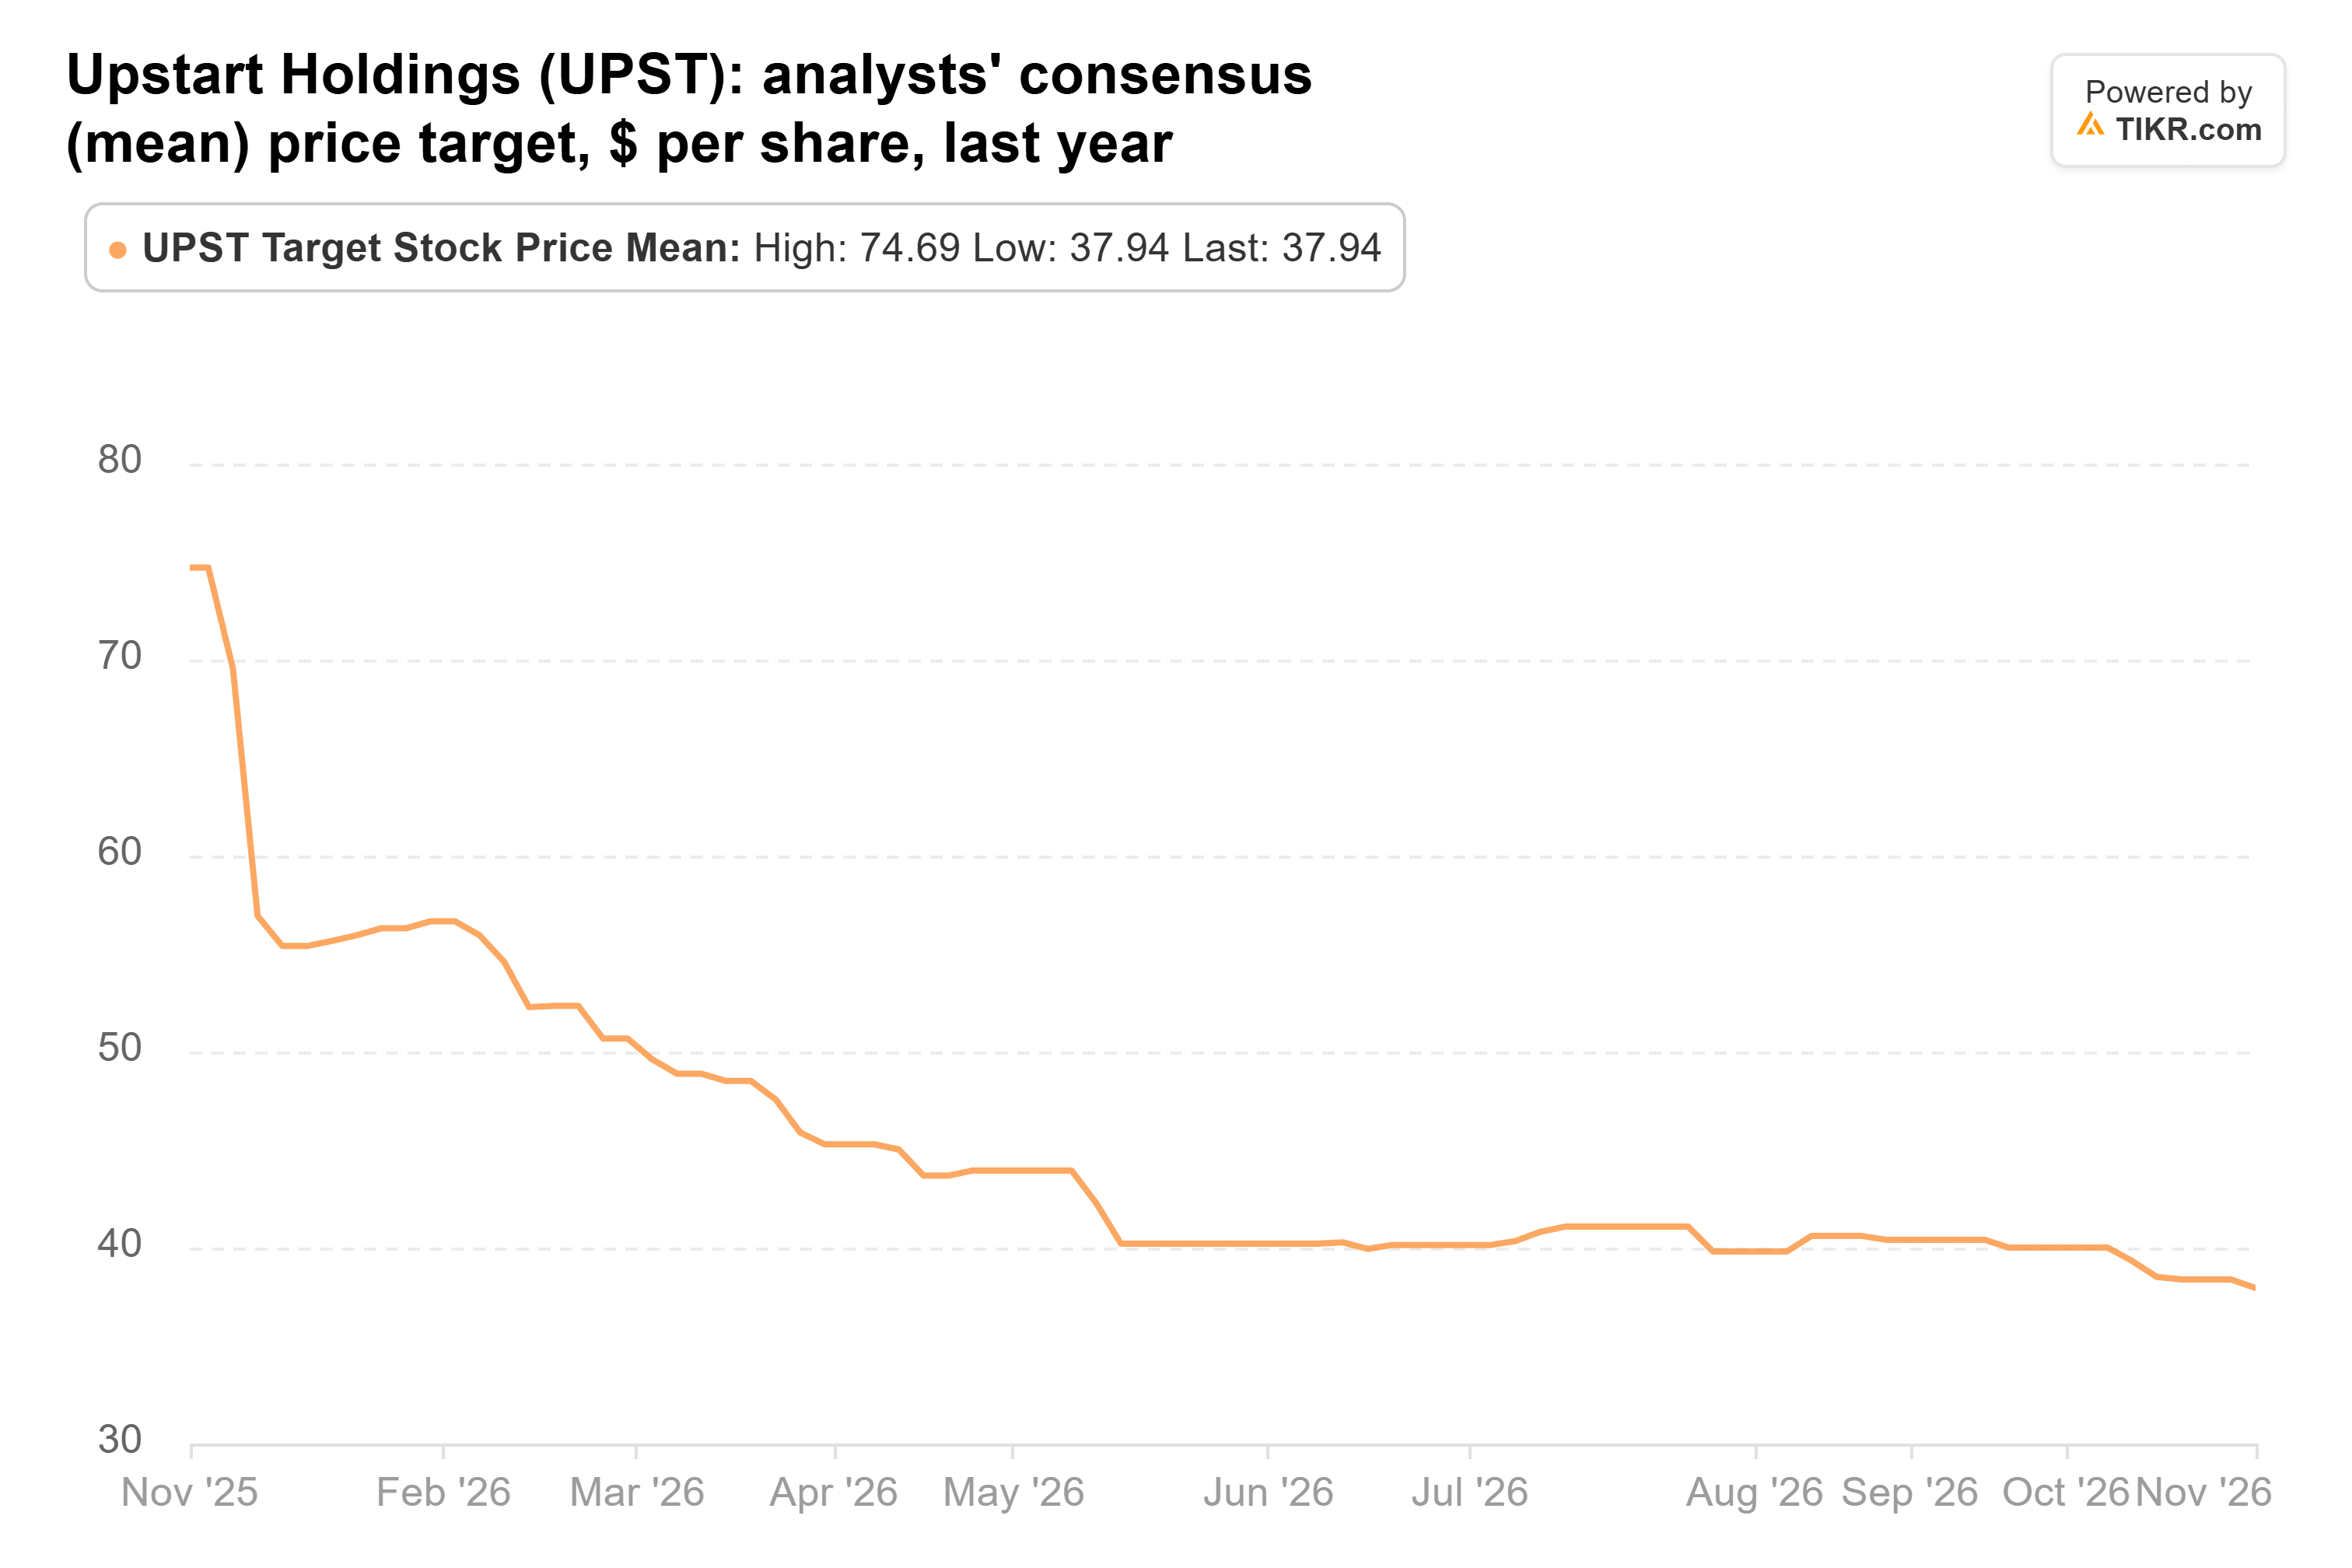
Wall Street a quand même réduit ses objectifs de cours. BofA est passé à 30 dollars contre 37 dollars la veille de la publication et à 28 dollars après celle-ci, et au moins huit autres sociétés ont réduit le leur après les résultats, dont trois à 24 dollars. Même avant ces réductions, l'objectif moyen avait à peu près été divisé par deux en un an, passant d'environ 75 dollars à 38 dollars :
À 7,0x, l'action intègre déjà beaucoup de mauvaises nouvelles, donc vendre ici semble tardif. Mais les bénéfices sur lesquels repose ce multiple continuent de baisser, et d'autres réductions semblent probables tant que l'UMI progresse. Accumuler des positions peut attendre que l'indice se retourne.
Les originations de novembre et la prochaine lecture de l'UMI seront publiées début décembre. Avec un UMI revenant vers 1,4, Upstart devrait accorder plus de prêts, et ceux qu'elle détient prendraient de la valeur.
Alors, quelle est la valeur réelle de l'action Upstart ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Upstart. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !