Points clés
- ExxonMobil a progressé de 38 % en 2026, et Chevron a fait encore mieux, car la guerre avec l'Iran a fait passer le pétrole au-dessus de 100 $ et a fait exploser les marges de raffinage.
- Le bénéfice ajusté du troisième trimestre d'ExxonMobil a atteint 17,5 milliards de dollars, avec une marge de raffinage près du triple de son niveau du quatrième trimestre 2025.
- Les analystes s'attendent à ce que le bénéfice par action d'ExxonMobil atteigne un sommet cette année et baisse chaque année jusqu'en 2029, et les pourparlers de paix avec l'Iran ainsi que les résultats des élections de mi-mandat ont fait reculer l'action de 11 % par rapport à son plus haut du 30 octobre.
- Un dividende en hausse et 20 milliards de dollars de rachats d'actions prévus pour 2027 font d'ExxonMobil une valeur à conserver, mais ses bénéfices sont à un sommet, ce qui en fait un mauvais choix pour ajouter à ce prix.
ExxonMobil (XOM) a progressé de 38 % en 2026, et Chevron (CVX) a progressé de 39 %, grâce à une guerre qui a fait passer le pétrole au-dessus de 100 dollars le baril et a transformé le raffinage en une véritable mine d'or.
Mais une semaine de pourparlers de paix et les résultats des élections de mi-mandat ont fait reculer ExxonMobil loin de son plus haut. Est-il donc temps de prendre ses bénéfices ?
La guerre a fait le gros du travail
Le Brent a dépassé les 100 dollars après la fermeture effective du détroit d'Ormuz fin février, et au troisième trimestre, les raffineries d'ExxonMobil étaient devenues sa principale source de profit.
Sa marge de raffinage indicative a atteint en moyenne 50,3 dollars le baril au troisième trimestre, contre 29,0 dollars au deuxième trimestre et 18,3 dollars au quatrième trimestre 2025. Le bénéfice ajusté des Produits énergétiques a plus que doublé par rapport au deuxième trimestre, pour atteindre 9,1 milliards de dollars. Cela l'a placé devant l'activité amont, dont le bénéfice est tombé à 7,3 milliards de dollars en raison de la baisse des prix du pétrole. Il y a cinq ans, les Produits énergétiques représentaient environ 9 % du bénéfice par ligne d'activité.
Au total, le bénéfice ajusté s'est élevé à 17,5 milliards de dollars, soit 4,23 dollars par action.
Chevron a surfé sur la même vague. Son activité aval a réalisé un bénéfice de 4,9 milliards de dollars au troisième trimestre, contre 1,1 milliard de dollars un an plus tôt. Malgré cela, son bénéfice ajusté par action est tombé à 5,28 dollars contre 6,06 dollars au deuxième trimestre.
Le PDG Darren Woods affirme que les gains d'ExxonMobil survivront à la guerre, soulignant 16,9 milliards de dollars d'économies structurelles de coûts depuis 2019. Il les qualifie d'"améliorations durables".
TIKR suit 26 analystes sur Exxon Mobil. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Exxon Mobil, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Exxon Mobil
Les économies sont réelles, mais la majeure partie de la croissance de cette année est venue du raffinage. Les Produits énergétiques ont représenté 12 milliards de dollars des 18,5 milliards de dollars d'augmentation du bénéfice ajusté sur les neuf premiers mois. Et Woods lui-même a estimé que les marges sur les carburants mettront "certainement bien l'année prochaine" pour se rapprocher de la normale.
Les analystes voient déjà le déclin
Les analystes s'attendent à ce que le bénéfice par action d'ExxonMobil atteigne un sommet cette année et baisse chaque année par la suite.
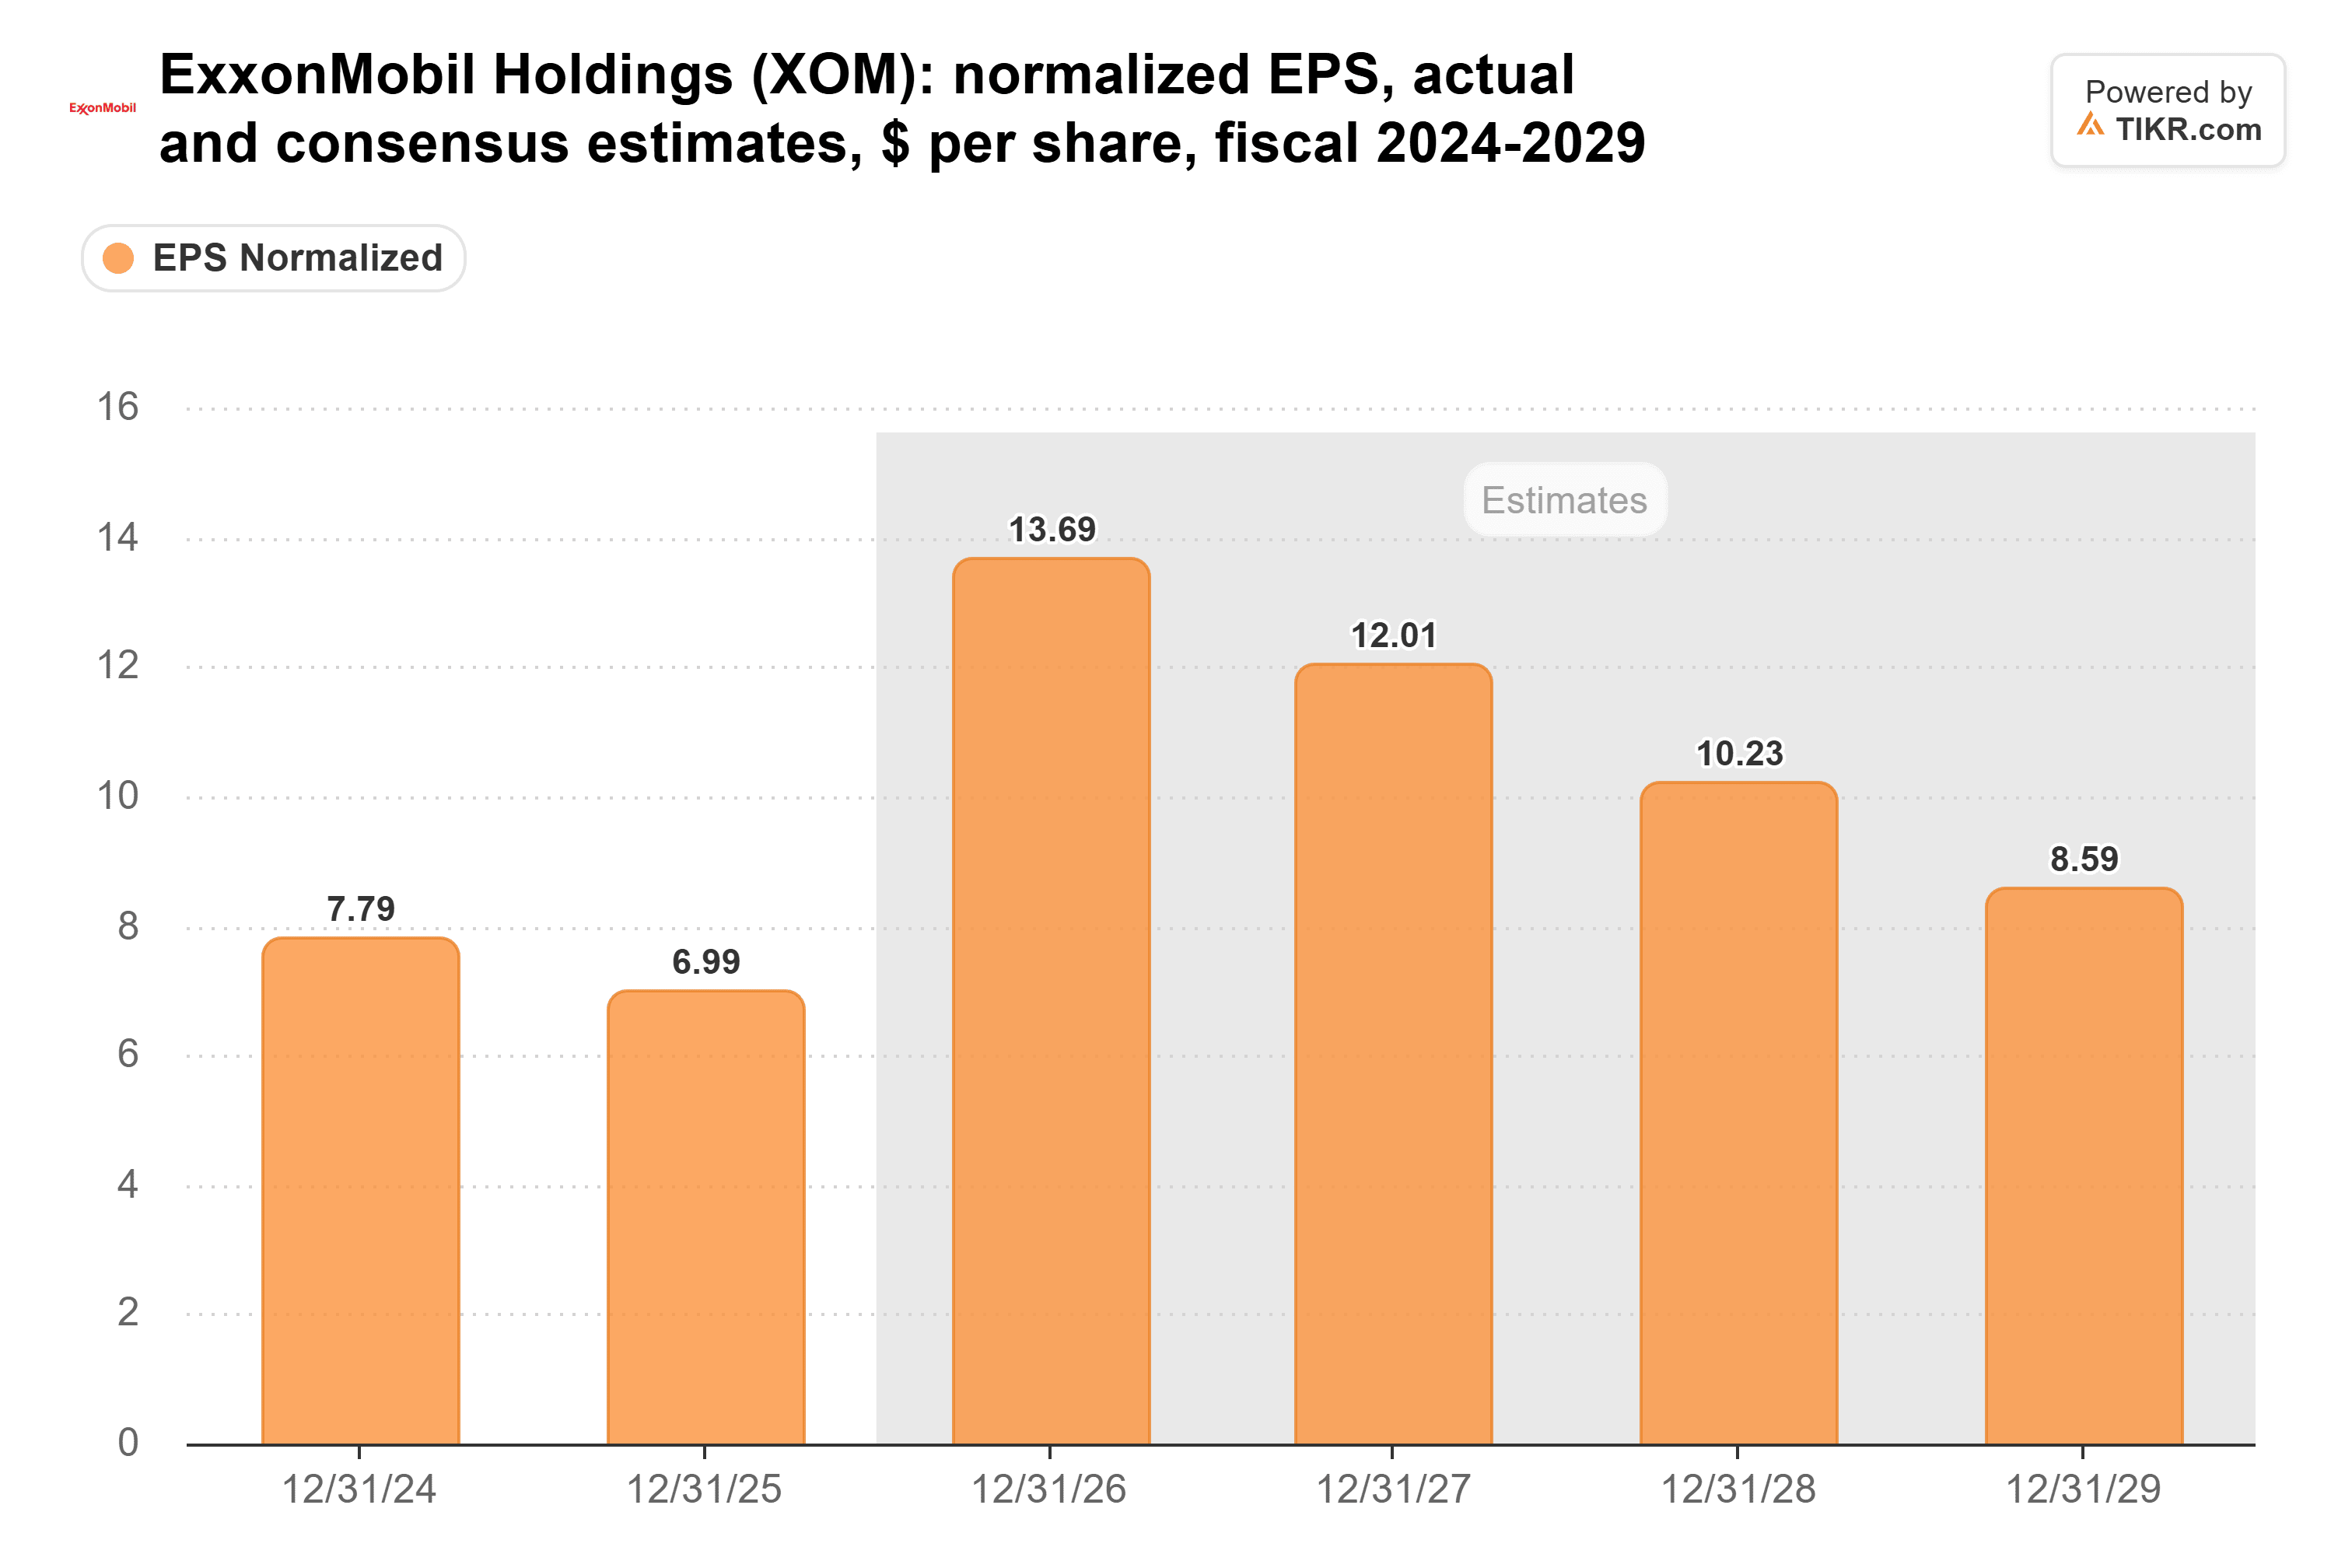
Même l'estimation de 8,59 $ pour 2029 se situe au-dessus des 6,99 $ de 2025, donc la place donne à Woods un certain crédit pour ces économies.
Les investisseurs ont eu un avant-goût du déclin début novembre. Le Brent a chuté de près de 8 % le lundi 2 novembre, après que le président iranien Masoud Pezeshkian ait déclaré que le guide suprême avait donné au gouvernement l'autorité de poursuivre les pourparlers de paix. Le mercredi 4 novembre, le Brent a de nouveau chuté de plus de 8 %, pour atteindre environ 95 $, après que les démocrates aient remporté le contrôle du Congrès lors des élections de mi-mandat de mardi et que les traders aient anticipé une fin plus rapide de la guerre. ExxonMobil a chuté de 4,6 % ce jour-là, et DZ Bank l'a dégradée à Vendre avec un objectif de 170 $. À la clôture du vendredi 6 novembre, l'action se situait à 11 % en dessous de son plus haut de clôture du 30 octobre à 187,25 $.
Valorisée pour des bénéfices qui se maintiennent
Le PER forward d'ExxonMobil était de 12,6x le 2 novembre, juste en dessous de sa moyenne sur cinq ans de 12,8x, et un peu plus bas après la chute du 4 novembre.
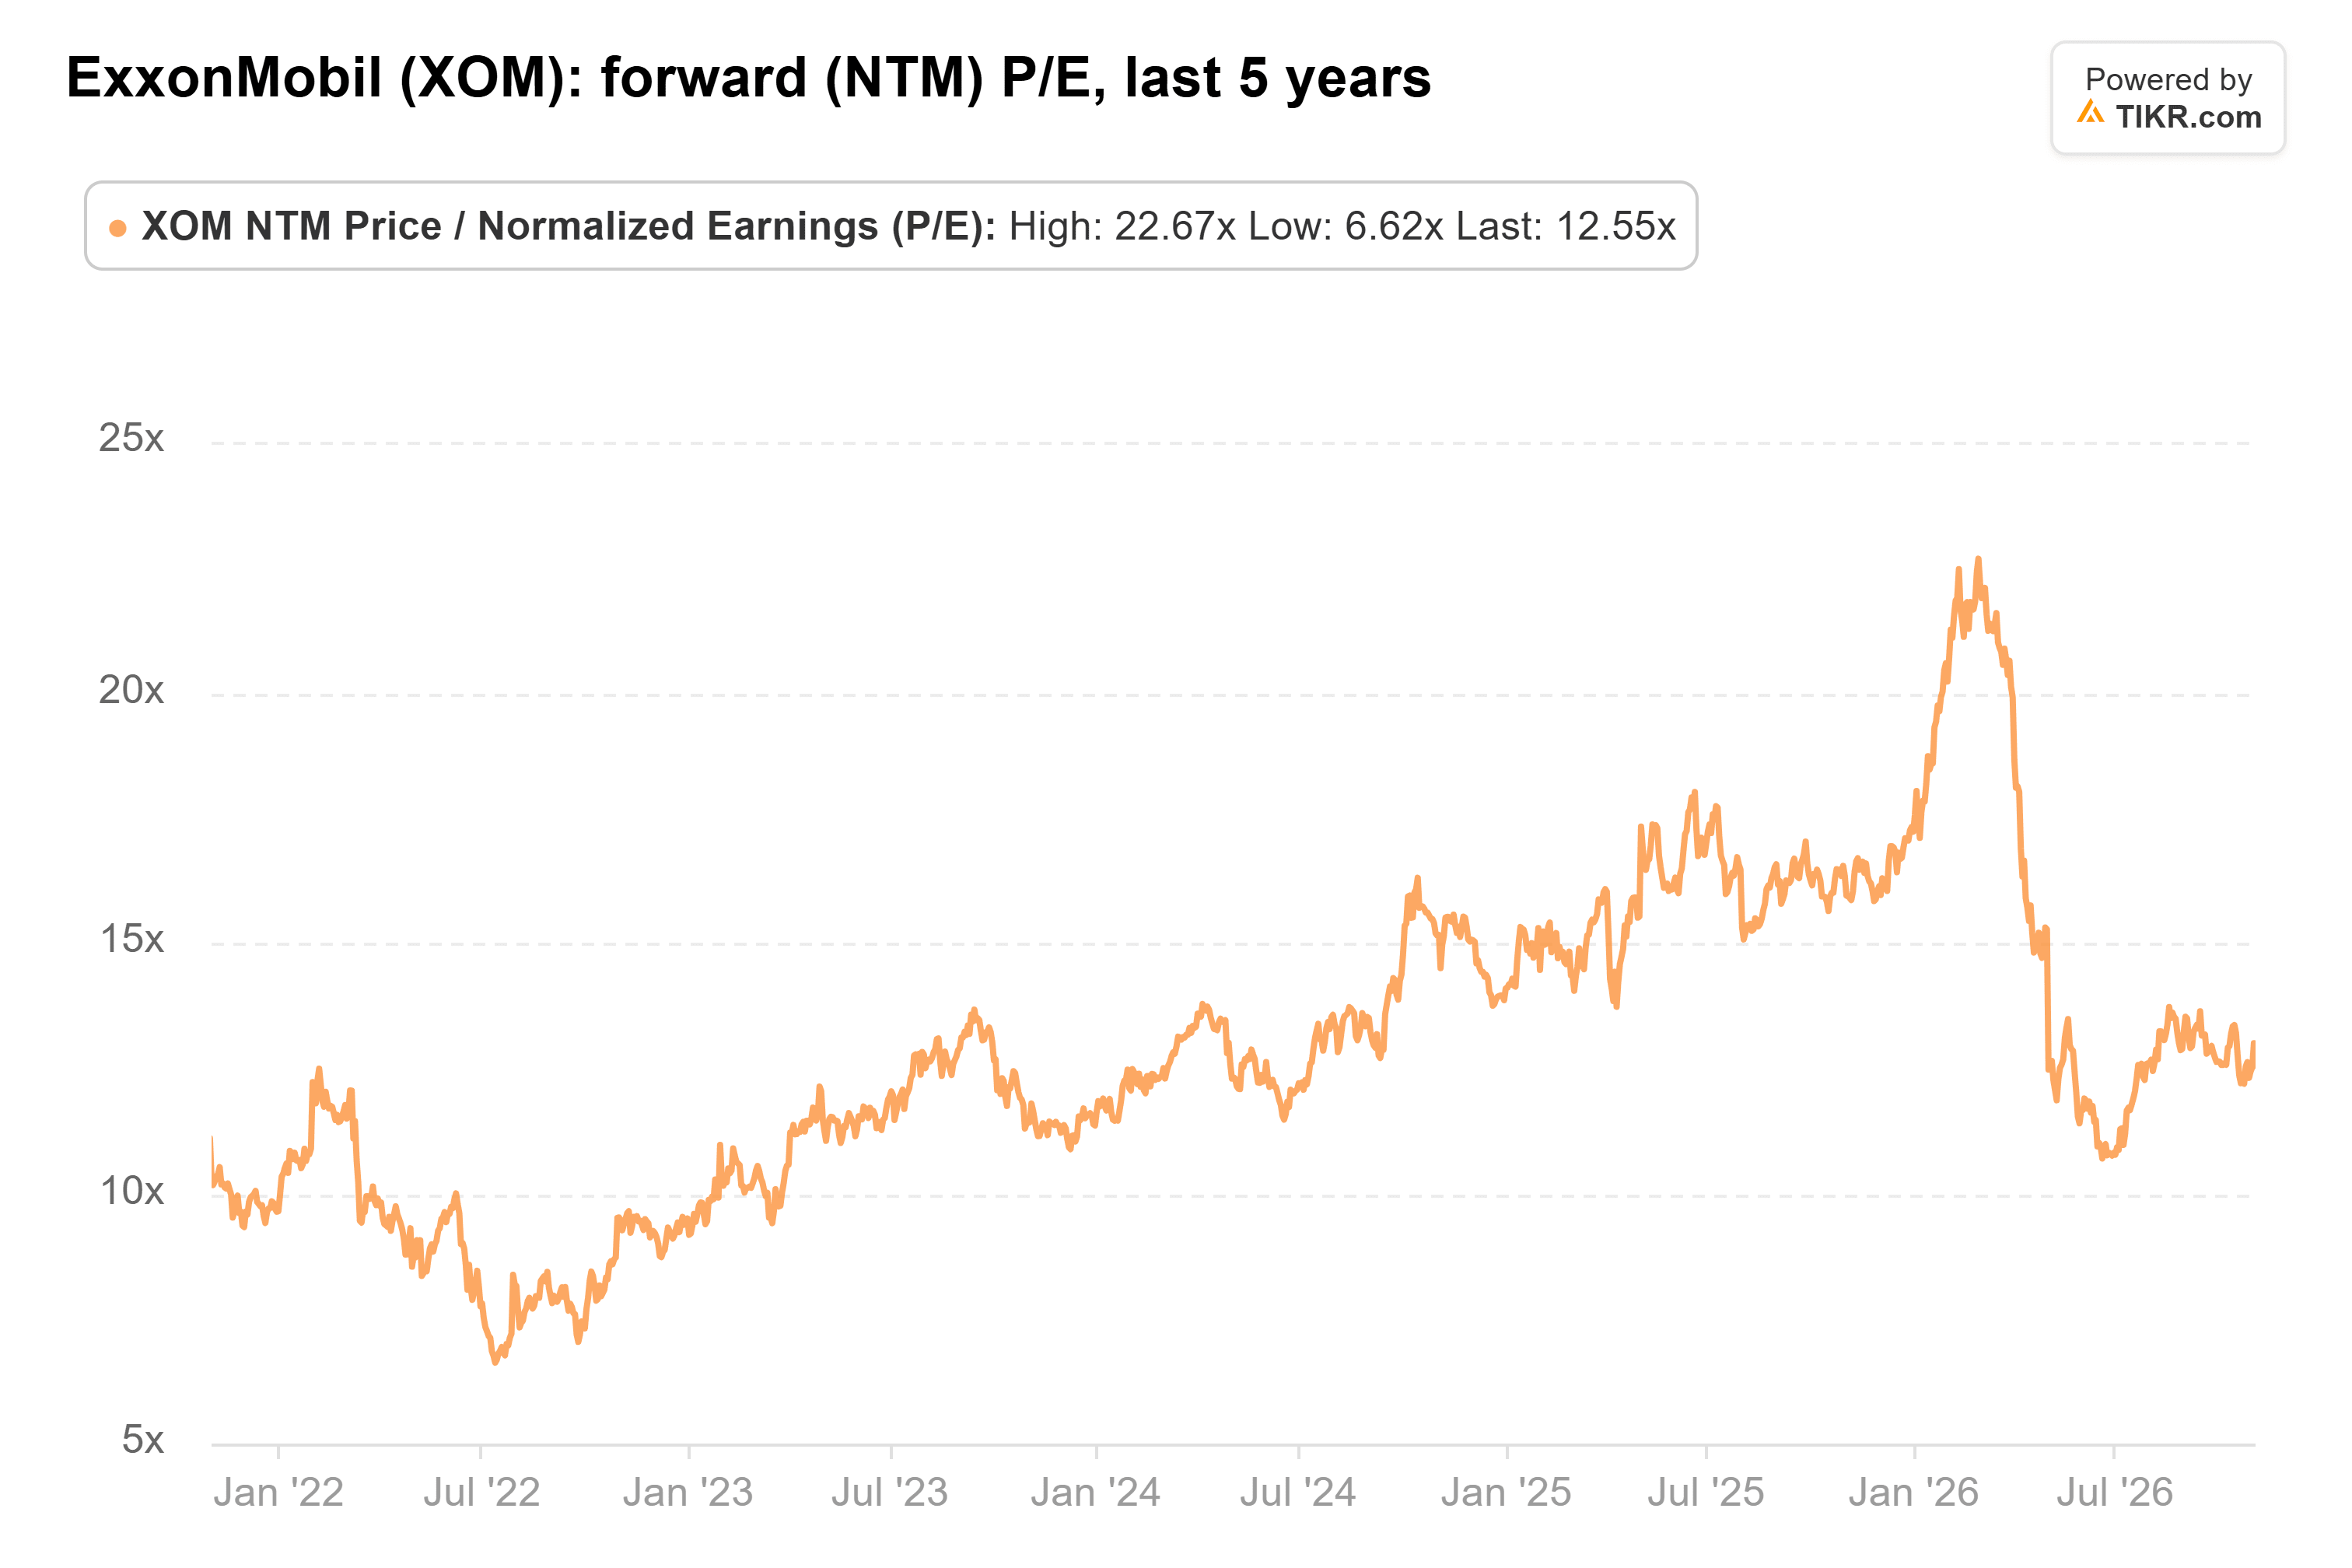
Cela semble juste jusqu'à ce que l'on se souvienne qu'il s'agit d'un multiple moyen sur des bénéfices d'année de guerre. Par rapport à ce que les analystes attendent pour 2028, le même prix se situe bien au-dessus de cette moyenne.
Conserver, mais ne pas la chasser
La trésorerie est ce qui retient les actionnaires. Le free cash flow a baissé chaque année, passant de 58,4 milliards de dollars en 2022 à 23,6 milliards de dollars en 2025.
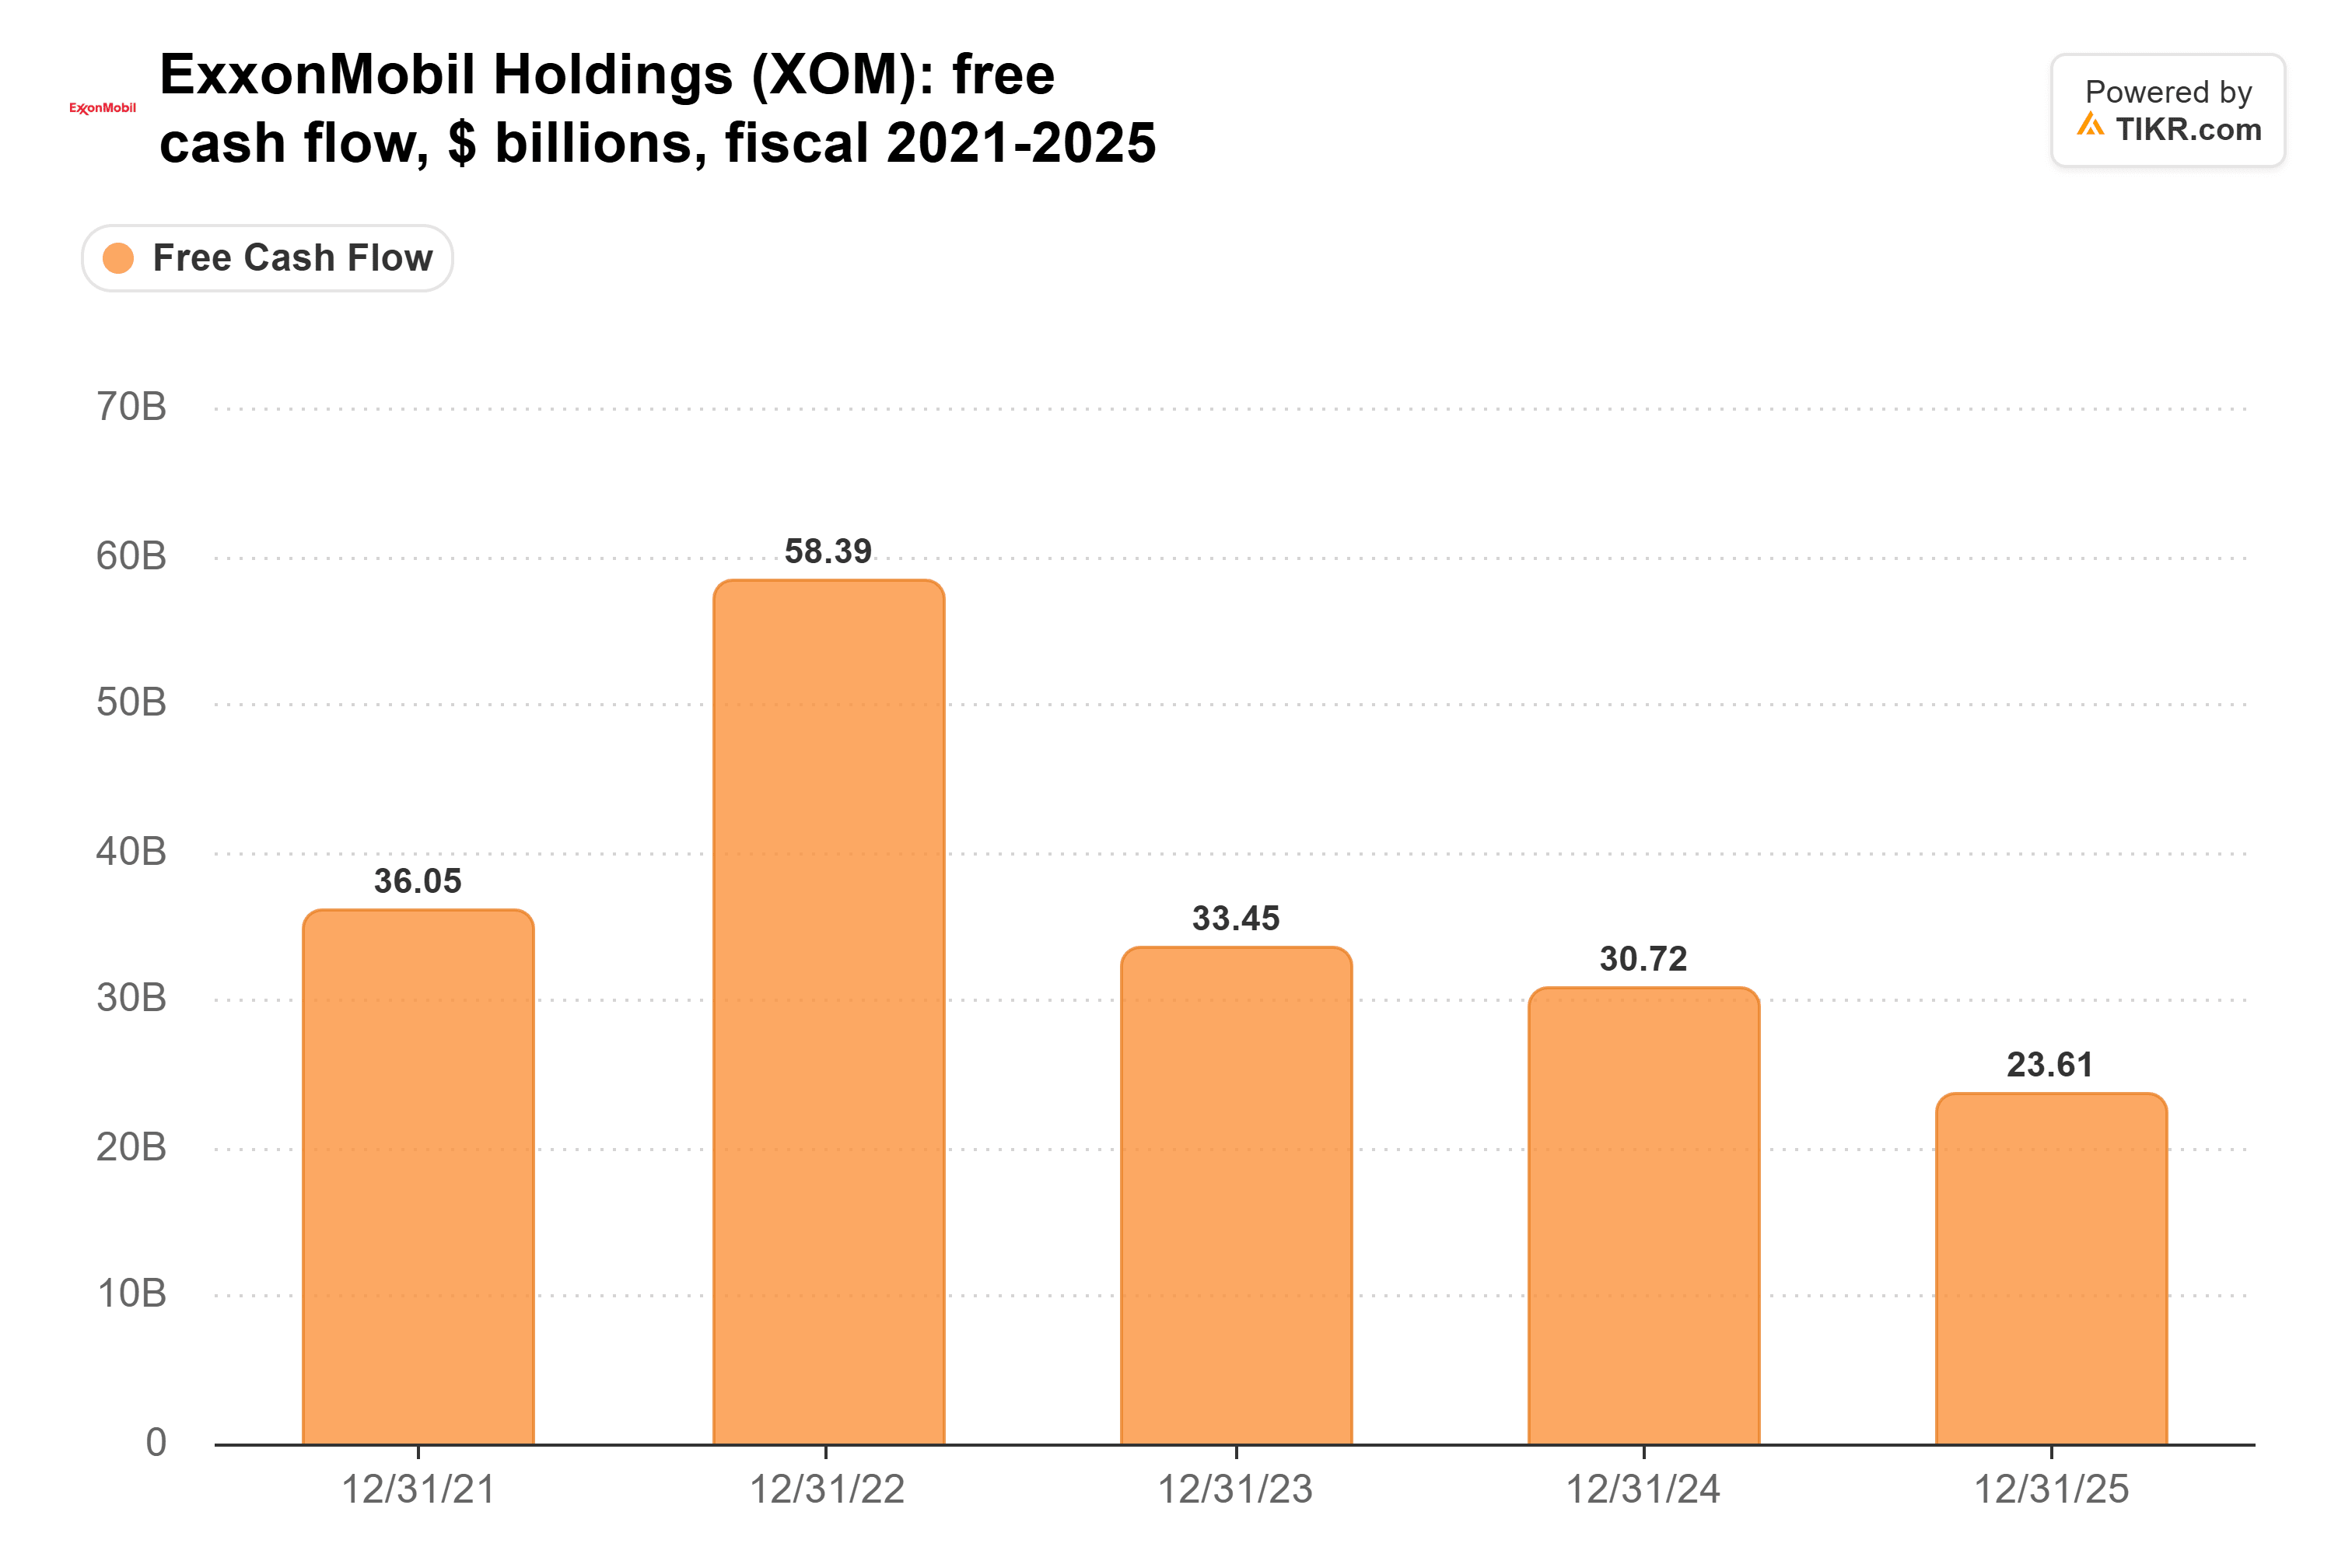
ExxonMobil a généré 19,1 milliards de dollars au troisième trimestre seulement. Cette trésorerie finance une 44ème augmentation annuelle consécutive du dividende, à 1,07 $ par trimestre contre 1,03 $. Elle est également à l'origine des 20 milliards de dollars de rachats d'actions prévus pour 2027, que l'entreprise lie à des conditions de marché raisonnables.
Alors, prendre ses bénéfices ou conserver ? Conserver. Le dividende et les rachats vous rémunèrent pour attendre, et Woods s'attend à ce que les marges sur les carburants restent élevées bien l'année prochaine. Ajouter ici est une autre affaire : c'est un multiple moyen sur des bénéfices au sommet, un mauvais pari si la paix s'installe. Il en va de même pour Chevron, dont le bénéfice par action a déjà reculé au dernier trimestre. Un repli plus important offrirait un meilleur point d'entrée pour l'une ou l'autre.
Bien sûr, si un accord de paix tient, le pétrole et les marges de raffinage pourraient chuter plus vite que ne le prévoient les analystes. Les prochains points de contrôle sont les objectifs 2027 qu'ExxonMobil prévoit de réaffirmer plus tard ce trimestre, et ses résultats du quatrième trimestre fin janvier.
Alors, quelle est la valeur réelle de l'action ExxonMobil ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir ExxonMobil. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez ExxonMobil gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !